三井住友ライフガイドの評判と実態|ログイン手順と活用術を徹底解説
老後資金2000万円問題から新NISAの定着、退職給付制度の多様化に伴い、確定拠出年金(401k)や資産形成サポートツールの重要性がかつてないほど高まっています。その中で、多くの企業導入実績を誇る三井住友グループの資産形成・ライフプラン支援サービス「三井住友ライフガイド」に注目が集まっています。
一方で、ネット上では「ログイン先が複数あって分かりにくい」「自分に合ったシミュレーション機能が分からない」「相談窓口は本当に中立なのか」といった疑問や戸惑いの声も少なくありません。本稿では、三井住友ライフガイドの実際の使い勝手や評判、見落としがちなメリット・デメリットを現場の取材データと客観的視点から徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:三井住友ライフガイドは企業型確定拠出年金(DC)の管理から資産運用シミュレーションまでを一元化できる総合プラットフォーム。
- 要点2:ログイン窓口は「企業型DC」「信託銀行のライフプラン相談」「三井住友海上ライフサポート」で分かれており、目的別の見極めが必須。
- 要点3:窓口相談を活用する際は、無料ツールの客観試算を手元に用意し、手数料体系を把握した上で相談に臨むのが損をしない鉄則。
【2026年最新】三井住友ライフガイドの全体像と主要サービス
「三井住友ライフガイド」という名称は、主に三井住友信託銀行および三井住友フィナンシャルグループが展開するライフプランニング支援ツールの総称として広く認知されています。その中核を成すのは、企業型確定拠出年金(企業型DC)加入者向けのポータルサイト、個人のライフイベントに応じた三井住友 資産運用 シミュレーション、そして退職世代向けの支援プログラムです。
勤続年数や家族構成、退職金の受取見込額を入力するだけで将来のキャッシュフローを即座に可視化できるライフプラン ガイドブック 三井住友のデジタル版として、20代の若手社員から定年を控えた50代・60代まで幅広い層に活用されています。特に近年はモバイル最適化が進み、スマートフォンからでも手軽に年金資産残高の確認や運用商品のスイッチング(預替え)が行えるようになりました。
三井住友ライフガイドのログイン方法と迷いやすい窓口の整理
検索ユーザーが最もつまずきやすいのが、三井住友ライフガイド ログイン時の認証ルートです。三井住友グループには複数の金融機関・関連会社が存在するため、自分が利用すべきマイページを正しく判別する必要があります。
企業型確定拠出年金の加入者であれば、勤務先から配布される「ユーザーID(加入者番号)」と「暗証番号(初回パスワード)」を用いて専用の確定拠出年金Webポータルへアクセスします。一方、保険関連の福利厚生サービスである三井住友海上 ライフサポートや、個別の三井住友信託 ライフプラン相談予約ページとは認証基盤が異なるため、ブックマークの登録時は注意が必要です。
万が一パスワードを紛失した場合や初回設定でエラーが出る際は、平日の日中帯に開設されている三井住友ライフガイド 問い合わせ窓口(コールセンター)へ連絡することで、郵送またはSMS認証による再発行手続きが可能です。
【客観データ比較】他社ライフプラン支援サービスとの機能・特徴比較
資産運用や確定拠出年金の管理において、三井住友ライフガイドがどのような立ち位置にあるのか、主要他社サービスとの比較データをまとめました。
| 項目 | 三井住友ライフガイド(三井住友信託・SMBC) | 大手ネット証券(A社・B社) | メガバンク系ライフサポート |
|---|---|---|---|
| 主なターゲット層 | 企業型DC加入者・退職金受給予定者・シニア層 | 自己完結型の個人投資家(20〜40代中心) | 自行口座保有者・住宅ローン契約者 |
| シミュレーション精度 | 高精度(退職金控除・公的年金受給額の自動試算) | 標準的(積立投資の複利計算が中心) | 標準的(住宅ローン返済と家計収支中心) |
| 対面相談連携 | 全国店舗での個別相談対応(専門FP・信託窓口) | 原則オンラインのみ(電話対応あり) | 店舗相談可能(予約制) |
| 商品ラインナップ | 元本確保型預金から信託報酬0.1〜1.5%前後のファンド | 信託報酬最安水準(0.05%台〜)のインデックス | 系列グループ運用の投資信託が中心 |
| 編集部の総合評価 | 制度設計とシニア対応に強み、初心者でも安心 | コスト意識の高い自律的ユーザー向け | 日常銀行取引との親和性が高い |
【実態検証】利用者の生の声と現場目線で見えたリアルな評判
SNSやネット掲示板、Q&Aサイトにおける三井住友ライフガイド ネットの反応を精査すると、ツールの実用性と運用の手軽さについて明確な傾向が見受けられます。
ポジティブな三井住友ライフガイド 評判としては、「会社の研修で使ったが、60歳時点での年金資産と生活費のギャップが一目で分かった」「三井住友 確定拠出年金 ガイドの解説動画が平易で、投資未経験でもインデックス運用の仕組みが理解できた」といった声が多く寄せられています。
その一方で、辛口なフィードバックも存在します。「画面のUIが堅牢すぎてややクラシカル」「シミュレーションで提案される推奨プランに対面相談への誘導が多く感じる」といった指摘です。金融機関が母体であるため、システムの堅牢性やコンプライアンス順守が徹底されている反面、最新のFinTechアプリのような軽快さや直感的な操作感を期待するとギャップを覚えるユーザーもいるのが実情です。
一般に知られていない盲点とネットの誤解
利用者が損をしないために知っておくべき、三井住友ライフガイド メリット デメリットの裏側を整理します。
最大のメリットは、信託銀行の強みを生かした三井住友信託銀行 シニアライフガイドや遺言信託、不動産活用まで見据えた長期的視野での試算ができる点です。一般的な投資シミュレーターが「積立期間」に焦点を当てるのに対し、三井住友のプラットフォームは「取り崩し期間」の税金や社会保険料の負担まで精緻に計算できます。
見落としがちなデメリットは、ガイド内で提示される資産配分(アセットアロケーション)をそのまま店舗窓口で相談した場合、信託報酬や購入時手数料が高めに設定された対面専用商品を提案される可能性がある点です。三井住友 退職金 運用相談を利用する際は、提示されたファンドの年間コストがネット専用商品とどの程度異なるかを必ず確認するリテラシーが求められます。
【プロの結論】おすすめできる人・見送るべき人の特徴
本サービスの特性を考慮すると、利用価値が最大化する人と別の選択肢を検討すべき人の境界線は明瞭です。
【活用をおすすめできる人】
- 勤務先で三井住友信託銀行の企業型DCを導入しており、放置せずに資産形成を進めたい人
- 50代を迎え、退職金の一括受取・年金受取の税制優遇差をシミュレーションしたい人
- 自分一人で資産運用を決めるのが不安で、実績ある信託窓口で総合的なライフプラン相談を受けたい人
【他社サービスを検討すべき人】
- 超低コストなネット専用ファンドのみでポートフォリオを完結させたい人
- 対面窓口でのアドバイスを一切必要とせず、アプリの操作感やスピード感を最優先する人
【三井住友ライフガイド】に関するよくある質問(FAQ)
Q1:ログイン用のIDやパスワードが手元にありません。どうすれば確認できますか?
A1:企業型確定拠出年金の場合、会社から配布された「加入者口座番号」が必要です。紛失時は勤務先の担当部署か、三井住友信託銀行の確定拠出年金コールサービス(問い合わせ窓口)へ再発行手続きを依頼してください。
Q2:シミュレーション機能を利用すると、必ず有料相談や金融商品の勧誘を受けますか?
A2:Web上のシミュレーションツール自体は完全無料で利用でき、自動的に契約が発生することはありません。対面相談を予約した場合でも、提案をその場で断ることは可能であり、費用が発生する取引は事前に明示されます。
Q3:退職後のiDeCo(個人型確定拠出年金)への移換時もライフガイドは使えますか?
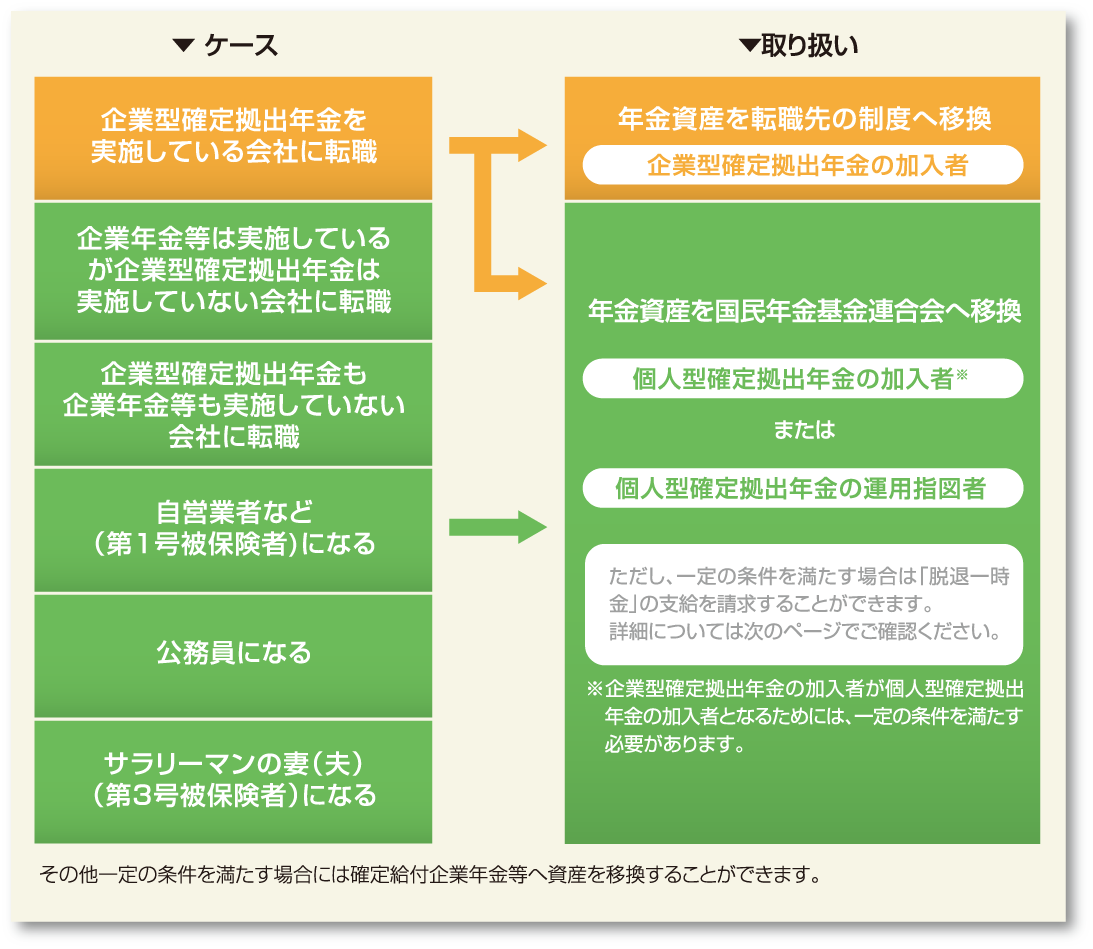
A3:退職や転職に伴い企業型DCの資格を喪失した場合でも、三井住友信託銀行等のiDeCoへ移換手続きを行うことで、同等の管理プラットフォームを引き続き活用できます。
まとめ:今後の動向と失敗しないための判断基準
公的年金制度の改定やインフレ環境の継続に伴い、老後を見据えた自律的な資産管理は必須のスキルとなっています。三井住友ライフガイドは、信託銀行ならではの精緻なデータ分析力と、手厚いサポート体制を兼ね備えた信頼性の高いインフラです。
まずはマイページへ正しくログインし、自身の現在の積立状況と将来の受給シミュレーションを確認することから始めましょう。ツールの試算結果をベースにしつつ、手数料や運用リスクを冷静に見極める姿勢を持つことが、将来の資産形成を成功させる確かな一歩となります。 (出典: 三井 住友 ライフ ガイド(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。