日本の税金全種類を徹底解剖!給与から引かれる内訳と最新改正の真相
毎月の給与明細を開くたび、あるいは日々の買い物でレシートを見るたびに、「なぜこれほど手取りが残らないのか」とため息を漏らす方は少なくありません。私たちの暮らしには、身近な買い物から住まい、移動手段、さらには嗜好品に至るまで、ありとあらゆる場面に税金が張り巡らされています。
現在、日本には国税・地方税を合わせて約50種類もの税金が存在します。2026年の税制改正を迎え、基礎控除や社会保険料と連動した実質的な負担の見直しが進む中、税の仕組みを正しく把握することは個人の資産防衛において欠かせない知識となりました。知らぬ間に徴収される「見えない負担」の実態から損をしないための制度活用法まで、日本の税金の全貌を分かりやすく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:日本には国税・地方税を合わせて約50種類の税金があり、給与天引きだけでなく生活インフラや嗜好品にも二重三重に課税されている。
- 要点2:「直接税と間接税」「国税と地方税」という2大軸を把握することで、サラリーマンと個人事業主それぞれの負担構造と手取りの差が明確になる。
- 要点3:2026年最新の税制改正により扶養控除や金融所得への目配りが変化しており、控除制度を自ら使いこなす防衛策が手元資金を守る分水嶺となる。
【日本の税金全50種類まとめ】国税と地方税の違いから見渡す全体マップ
財務省や総務省が公表する公的資料に基づくと、日本に存在する税金は国に納める「国税」と都道府県・市区町村に納める「地方税」に大別され、その数は約50種類にのぼります。普段の生活で意識するのは所得税や消費税程度かもしれませんが、私たちが社会活動を営むほぼすべての接点に税が設定されています。
国税と地方税の違いは、端的に言えば「徴収主体と使途の範囲」にあります。国税は外交、防衛、全国規模の社会保障など国家全体の運営費に充てられ、地方税は警察・消防、ゴミ処理、公立学校の運営といった地域住民の身近な行政サービスを支えています。
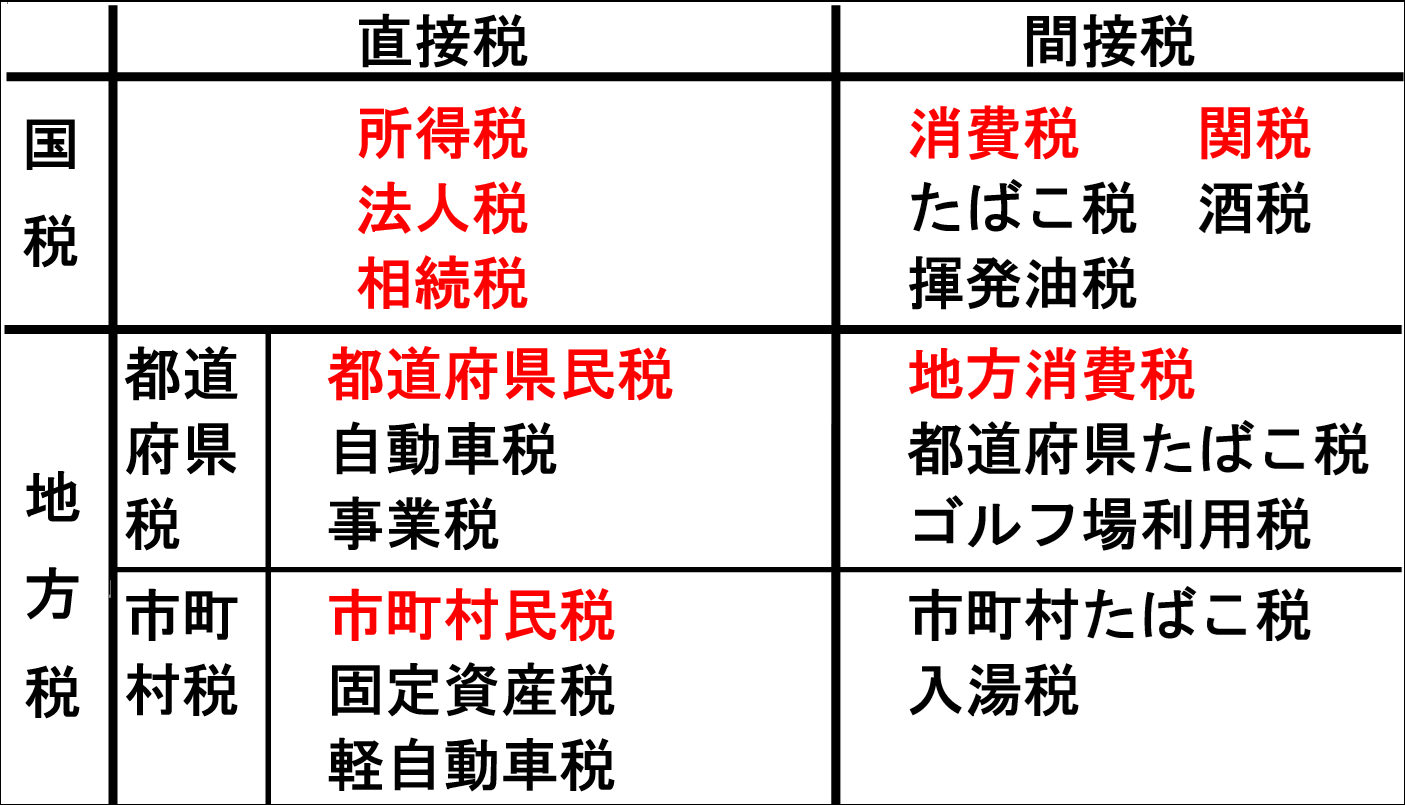
さらに納め方の違いとして、税金を納める義務がある人(納税義務者)と実際に負担する人(担税者)が一致する「直接税」と、双方が異なる「間接税」に分かれます。この2軸を組み合わせることで、複雑に見える税制の全容をすっきりと整理できます。
| 税の分類 | 主な税目(詳細・数値データ) | 納税の仕組みと一般的な基準 | 編集部の見解・評価 |
|---|---|---|---|
| 国税 × 直接税 | 所得税(累進課税5%〜45%)、法人税、相続税(最高55%)、贈与税 | 本人が直接税務署へ申告・納税(会社員は源泉徴収)。所得や資産規模に応じて税率が上昇する仕組み。 | 富の再分配機能を担う基幹税。高所得層ほど負担感が急上昇し、働き方のインセンティブに直結しやすい。 |
| 国税 × 間接税 | 消費税(標準10%・軽減8%)、酒税、たばこ税、揮発油税(ガソリン税) | 事業者が預かり、後から国へ納税。価格に内税方式で転嫁されるため負担の実感が薄れやすい。 | 景気に左右されにくい安定財源だが、低所得層ほど収入に対する税負担比率が高くなる「逆進性」が課題。 |
| 地方税 × 直接税 | 住民税(一律概ね10%)、固定資産税(標準1.4%)、自動車税、個人事業税 | 自治体が税額を計算して通知(賦課課税方式)。前年の所得や所有財産の評価額を基準に課される。 | 前年実績を基に課税されるため、急な減収や退職直後に重税感が直撃する最大の要因となっている。 |
| 地方税 × 間接税 | 地方消費税、地方たばこ税、入湯税、宿泊税 | 旅館の宿泊費や温泉利用料、たばこ代などに上乗せされ、事業者が自治体へ納付。 | インバウンド需要の高まりに伴い、各地の自治体で独自課税の導入・引き上げが加速している領域。 |
代表的な税目を俯瞰しただけでも、所得を得たときに引かれ、買い物をしたときに取られ、資産を保有しているだけで徴収される多重構造が浮かび上がってきます。
【給与の謎】サラリーマンが払う税金と「手取りが減る」真の構図
会社員として働いていると、毎月の額面給与から2割前後の金額が天引きされています。「働いた分が手元に残らない」と感じる最大の理由は、所得税と住民税の仕組みに起因します。
会社員の給与天引きにおける中核は、国に納める所得税と、自治体に納める住民税です。所得税は給与総額から給与所得控除や社会保険料控除を差し引いた「課税所得」に対して、5%から最高45%までの7段階の超過累進税率が適用されます。一方、住民税は所得の大小に関わらず、課税所得に対して一律約10%(道県民税4%+市区町村民税6%)が機械的に課される構造です。
見落とされがちですが、新入社員の2年目や転職直後に「手取りが急激に減った」とショックを受ける現象は、住民税が「前年1月〜12月の所得」を基準に翌年6月から天引きされる後払いシステムを採用しているために起こります。社会保険料(健康保険・厚生年金・雇用保険)の継続的な料率改定も重なり、額面が上がっても手取りが伸び悩む壁となっています。
【個人事業主の税金一覧】フリーランスと会社員で何が決定的に違うのか
個人事業主やフリーランスになると、税金の納め方と負担構造が根本から変化します。最大の違いは、会社が源泉徴収と年末調整を行ってくれる「受動的な納税」から、売上と経費を自ら計算して確定申告する「能動的な納税」へと切り替わる点です。
個人事業主が直面する主な税金は、以下の4つに整理されます。
第一に所得税。売上から必要経費と各種控除を引いた事業所得に対して課税されます。青色申告承認申請を行っていれば、最大65万円の青色申告特別控除を活用できる点が会社員にはない大きな節税メリットです。
第二に住民税。会社員同様に前年の所得を基準に計算されますが、年4回の普通徴収(一括または分割)で自ら納付書を使って支払う必要があります。
第三に個人事業税。法定業種に該当する事業で年間所得が290万円(事業主控除)を超えた場合、業種に応じて3%〜5%が都道府県から課税されます。
第四に消費税。基準期間(前々年)の課税売上高が1,000万円を超えた場合、あるいはインボイス制度の導入に伴い適格請求書発行事業者として登録した事業者は、預かった消費税から支払った消費税を差し引いて国へ納めなければなりません。
会社員は経費を実費で落とせない代わりに手厚い給与所得控除がありますが、個人事業主は事業に関わる支出を正当な経費として計上できる裁量を持っています。日々の帳簿付けを徹底できるかどうかが、手元に残る可処分所得を左右します。
【隠れ負担の罠】生活に潜む消費税・酒税たばこ税から車・不動産の維持費まで
私たちが納めている税金は、給与から引かれるものだけにとどまりません。日々の買い物や資産の維持にも、極めて高い税金が埋め込まれています。
最も典型的なのが嗜好品への課税です。消費税と酒税たばこ税の関係を精査すると、二重課税とも言える重い負担の実態が分かります。例えば紙巻たばこ1箱(600円程度)のうち、約6割が国たばこ税・地方たばこ税・たばこ特別税で占められています。驚くべきことに、その税金を含んだ本体価格に対してさらに消費税10%が課されている構造です。ビールや発泡酒などの酒類も、酒税が上乗せされた価格に消費税が重なっています。
移動の足であるマイカーの維持も税金の塊です。車にかかる税金の種類は購入時と維持時で多岐にわたります。
車両購入時には燃費性能に応じた「環境性能割」が課され、毎年4月1日時点の所有者には排気量に応じた「自動車税(種別割)」または「軽自動車税」の納付書が届きます。さらに車検ごとには車両重量に応じた「自動車重量税」を支払い、日々の給油ではガソリン1リットルあたり約53.8円もの「揮発油税および地方揮発油税」に加え「石油石炭税」を負担し、その総額に消費税が課される仕組みです。
不動産も同様です。マイホームや土地を所有していると、毎年固定資産税と都市計画税が容赦なく請求されます。固定資産税は固定資産税評価額に対して標準1.4%、市街化区域内に土地・建物を有していれば都市計画税が最高0.3%上乗せされます。賃貸住宅に住んでいても、オーナーが支払う固定資産税は家賃原価に織り込まれているため、実質的に全世帯が逃れられないコストとなっています。
【実態検証】「税金高すぎる」ネットの悲鳴と国民負担率40%超の真実
SNSやネット掲示板、Q&Aサイトを覗くと、「手取りが増えないのに支出ばかり増える」「税金のために働いているようだ」といった悲痛な叫びが日常的に溢れています。こうした不満は単なる感情論ではなく、公的な経済統計にも明確な根拠が存在します。
財務省が算出する「国民負担率(所得に対する租税負担と社会保障負担の割合)」は、近年40%台後半の高止まりを続けており、潜在的な財政赤字を加えた「潜在的国民負担率」は50%に迫る水準です。高度経済成長期の昭和45(1970)年度における国民負担率が24.3%であった事実と比較すれば、現役世代が「重税感」を訴えるのは極めて自然な反応と言えます。
大手ニュースメディアのコメント欄やSNSでは、以下のようなリアルな摩擦が頻繁に共有されています。
「残業代を稼いで月収が増えたはずなのに、社会保険料と所得税の区分が上がって手取りの伸びが数千円しかなかった。」
「年収800万円を超えたあたりから、児童手当の特例給付打ち切りや高校無償化の対象外などペナルティばかりが重く、共働きで余裕を感じられない。」
「ふるさと納税やiDeCoをフル活用してようやく数万円単位の手元資金を守れるレベル。何もしないサラリーマンが最も搾取されている。」
税収が過去最高を更新し続ける一方で、生活実感が伴わないという世論の乖離は、物価高に対して控除の枠組みが追いついていない制度疲労の表れでもあります。
一般に知られていない盲点と2026年最新税制改正の真相
2026年に向けて推し進められた税制改正では、長年議論されてきた「年収の壁」や各種控除のあり方にメスが入りました。しかし、報道の見出しだけを追っていると、重要なデメリットや実質的な増税リスクを見落とす危険があります。
ネット上では「基礎控除が引き上げられれば全員の手取りが増える」という楽観的な情報が散見されますが、現場の制度設計は単純ではありません。特定扶養控除の縮小や、子育て支援金の創出に伴う社会保険料への上乗せ徴収など、税金単体では減税に見せかけつつ別の名目で徴収を強める「ステルス負担増」が並行して走っています。
さらに、森林環境税(国税として年1,000円が住民税に均等割で上乗せ)の定着や、海外旅行時の出国税(国際観光旅客税)、自治体ごとの宿泊税・放置艇への課税など、一人あたりの徴収額は小さくとも年間を通じると着実に家計を削る課税が次々と新設・拡充されています。「知らなかった」では済まされない時代だからこそ、公表された法律の細部を見極める冷静な視点が求められます。
【プロの結論】資産防衛に向いている人・見送るべき人の特徴
複雑怪奇な日本の税制において、何も対策を講じないことは資産を自ら手放す行為に等しいと言えます。とはいえ、万人にとって有効な万能の節税策は存在しません。
積極的な税制優遇を活用すべき人:
課税所得が高く所得税率が20%以上になっている会社員や個人事業主は、iDeCo(個人型確定拠出年金)による全額所得控除の恩恵を最大級に享受できます。また、ふるさと納税は単なる返礼品獲得にとどまらず、本来自治体に無条件で支払うはずだった住民税の配分を自らの意思でコントロールできるため、年収300万円以上の全給与所得者にとって必須の選択肢です。
安易な節税スキームを見送るべき人:
一方で、目先の税金を減らしたい一心で「副業赤字を利用した損益通算」や「過度な節税保険」「無理な不動産投資」に手を出す行為は極めて危険です。税務当局の監視体制は年々電子化・高度化しており、事業実体のない赤字申告は否認されるリスクが跳ね上がっています。節税額よりも経費支出や投資のキャッシュアウトが上回り、結果として自己資金を大きく減らしてしまう本末転倒な事態は絶対に避けなければなりません。
【税金の種類】に関するよくある質問(FAQ)
Q1:日本の税金は全部で何種類あり、なぜこれほど細かく分かれているのですか?
A1:国税と地方税を合わせると約50種類存在します。多種多様な税目が設定されている理由は、特定の財源や特定層だけに負担を集中させると反発が起きやすく、景気変動の直撃を受けるためです。所得、消費、資産など様々な局面から薄く広く徴収することで、国家の税収を安定化させる意図があります。
Q2:給与明細で「所得税」と「住民税」が別々に引かれているのはなぜですか?
A2:納付先と使い道が異なるためです。所得税は国に納められて外交や防衛などの国費に充てられ、住民税は居住する自治体(都道府県・市区町村)に納められて警察・消防、教育、生活インフラの維持費として使われます。また所得税はその月の見込み額を源泉徴収するのに対し、住民税は前年の所得に対して課税される後払い方式という違いがあります。
Q3:サラリーマンが合法的に税金を減らす有効な方法はありますか?
A3:あります。最も手軽で効果が高いのは「ふるさと納税(寄附金控除)」と「iDeCo(小規模企業共済等掛金控除)」です。さらに、年間10万円(または総所得の5%)以上の医療費を支払った場合の「医療費控除」、配偶者控除・扶養控除の申告漏れ確認、住宅ローン減税などを確実に年末調整や確定申告で手続きすることが、最も安全かつ確実な手取り防衛策となります。
まとめ:今後の動向と失敗しないための判断基準
日本国内に網の目のように張り巡らされた税金システムを俯瞰すると、給与天引きの所得税や住民税だけでなく、日々の消費や移動、保有資産に至るまで、想像以上のコストを負担している現実が見えてきます。少子高齢化が進展する日本において、2026年以降も税制や社会保険料の負担が抜本的に軽くなるシナリオは現実的ではありません。
しかし、税制の仕組みを客観的に理解していれば、いたずらに重税感を嘆く必要はありません。国が用意している公的な控除制度を丁寧に拾い上げ、自身の働き方や所得水準に応じた防衛策を淡々と実行することが、これからの時代を賢く生き抜くための決定打となります。 (出典: 税金 の 種類(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。