生命保険料控除の計算方法と新旧の違い|上限12万円の真相と還付額
秋から冬にかけて勤務先から配布される年末調整の書類や、年明けの確定申告の準備において、多くの人が頭を悩ませるのが「生命保険料控除の計算方法」です。「控除枠の上限まで入れば税金が大幅に浮く」「12万円丸ごと戻ってくる」といった誤解も少なくありませんが、実際の減税額は課税所得や保険の契約時期によって緻密に決定されます。
制度の複雑さから手書きの計算に挫折したり、控除証明書のどこを見ればよいか迷ったりするケースが後を絶ちません。今回は国税庁の最新税制基準に基づき、新旧制度の判定基準から具体的な計算式、実際の税金還付シミュレーションまでを現場目線で徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険料控除の所得税上限は最大12万円(住民税は最大7万円)であり、支払った保険料全額が手元に戻るわけではない。
- 要点2:2012年1月1日を境に「新制度(3枠・各所得税4万円)」と「旧制度(2枠・各所得税5万円)」に分かれ、併用時の計算ルールに注意が必要。
- 要点3:年収500万円の会社員が上限まで適用した場合の実際の減税額は年間約1万5,000円〜2万4,000円前後が目安となる。
【2026年最新】生命保険料控除の計算式と新旧制度の違いを整理
生命保険料控除を正しく計算する第一歩は、自身が加入している保険が「新制度」と「旧制度」のどちらに分類されるかを把握することです。契約締結日(または更新・転換日)が2011年(平成23年)12月31日以前なら旧制度、2012年(平成24年)1月1日以降なら新制度が適用されます。
制度改定により、対象となる保険の区分(枠)とそれぞれの控除限度額が大きく変化しました。新制度では、少子高齢化に伴う医療ニーズの高まりを受けて「介護医療保険料控除」が新設され、合計3つの枠で構成されています。
- 一般生命保険料控除:定期保険、終身保険、養老保険、学資保険など
- 介護医療保険料控除(新制度のみ):医療保険、がん保険、介護保険など
- 個人年金保険料控除:個人年金保険料税制適格特約が付加された個人年金保険
旧制度では一般と個人年金の2区分でそれぞれ最高5万円、合計で所得税最大10万円の控除でした。新制度では3区分それぞれ最高4万円、合計で所得税最大12万円の控除枠へと再編されています。
【早見表で一発解決】年間支払額からわかる控除額の算出基準
控除額は、1年間に支払った「正味払込保険料」の総額を国税庁が定める計算式に当てはめて算出します。以下の比較表で、支払保険料に応じた所得税・住民税の計算ルールを確認できます。
| 区分・制度 | 年間支払保険料(各区分ごと) | 所得税の控除額(計算式) | 住民税の控除額(計算式) |
|---|---|---|---|
| 新制度 (2012年以降の契約) | 20,000円以下 | 支払保険料の全額 | 支払保険料の全額 |
| 20,001円〜40,000円 | 支払保険料 × 1/2 + 10,000円 | 支払保険料 × 1/2 + 10,000円 | |
| 40,001円〜80,000円(※住民税は56,000円まで) | 支払保険料 × 1/4 + 20,000円 | 支払保険料 × 1/4 + 20,000円(上限2.8万円) | |
| 80,001円以上 | 一律 40,000円(上限) | 一律 28,000円(上限) | |
| 旧制度 (2011年以前の契約) | 25,000円以下(※住民税は15,000円以下) | 支払保険料の全額 | 支払保険料の全額 |
| 25,001円〜50,000円(※住民税は15,001円〜40,000円) | 支払保険料 × 1/2 + 12,500円 | 支払保険料 × 1/2 + 7,500円 | |
| 50,001円〜100,000円(※住民税は40,001円〜70,000円) | 支払保険料 × 1/4 + 25,000円 | 支払保険料 × 1/4 + 17,500円 | |
| 100,001円以上(※住民税は70,001円以上) | 一律 50,000円(上限) | 一律 35,000円(上限) |
新制度の場合、1つの枠で年間8万円を超える保険料を支払っていれば、その区分の上限である所得税4万円・住民税2万8,000円に達します。3枠すべてで8万円超(計24万円以上)を支払うと、所得税は合計12万円、住民税は各枠上限の合算(8万4,000円)ではなく制度全体の天井である最大7万円が適用されます。
【徹底検証】上限12万円の真相と実際に税金がいくら戻るかのシミュレーション
ネット上の相談窓口や知恵袋で頻繁に見られるのが、「控除額12万円と書いてあるのに、戻ってきた還付金が12万円より圧倒的に少ない」という声です。これは「所得控除」と「税額控除」の混同から生じる代表的な誤解です。
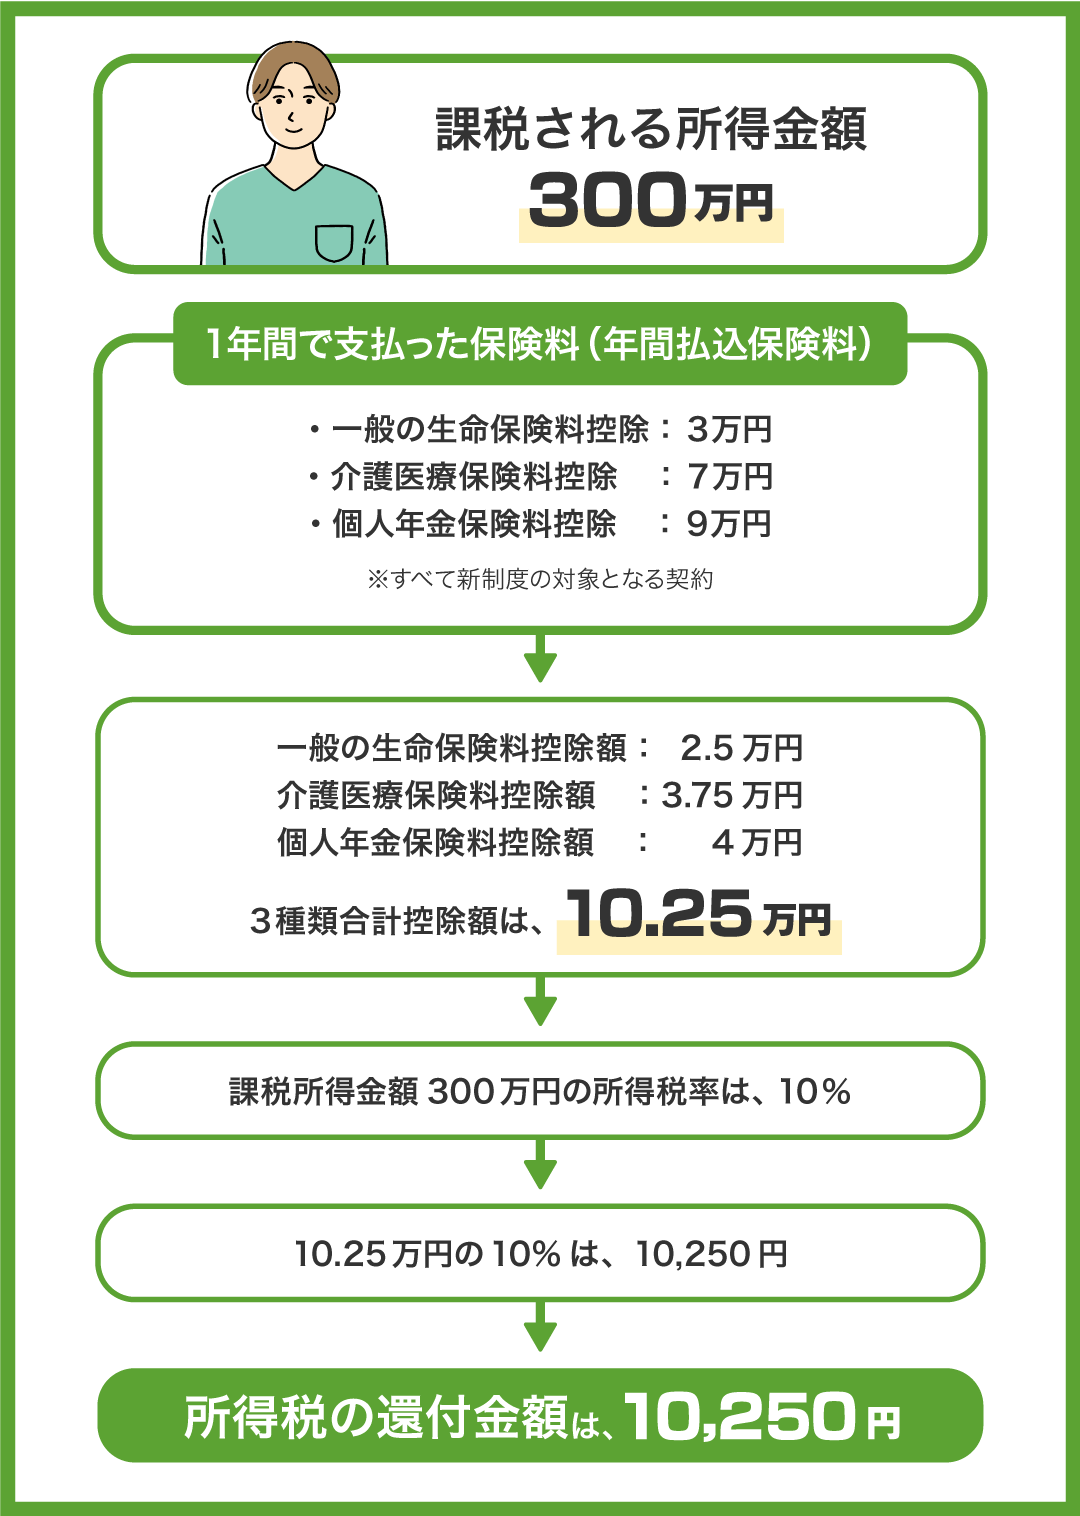
生命保険料控除は、課税対象となる所得から一定額を差し引く「所得控除」です。実際の減税額(手元に戻るお金)は、控除額にご自身の所得税率を掛けた金額(+翌年度の住民税軽減分)となります。
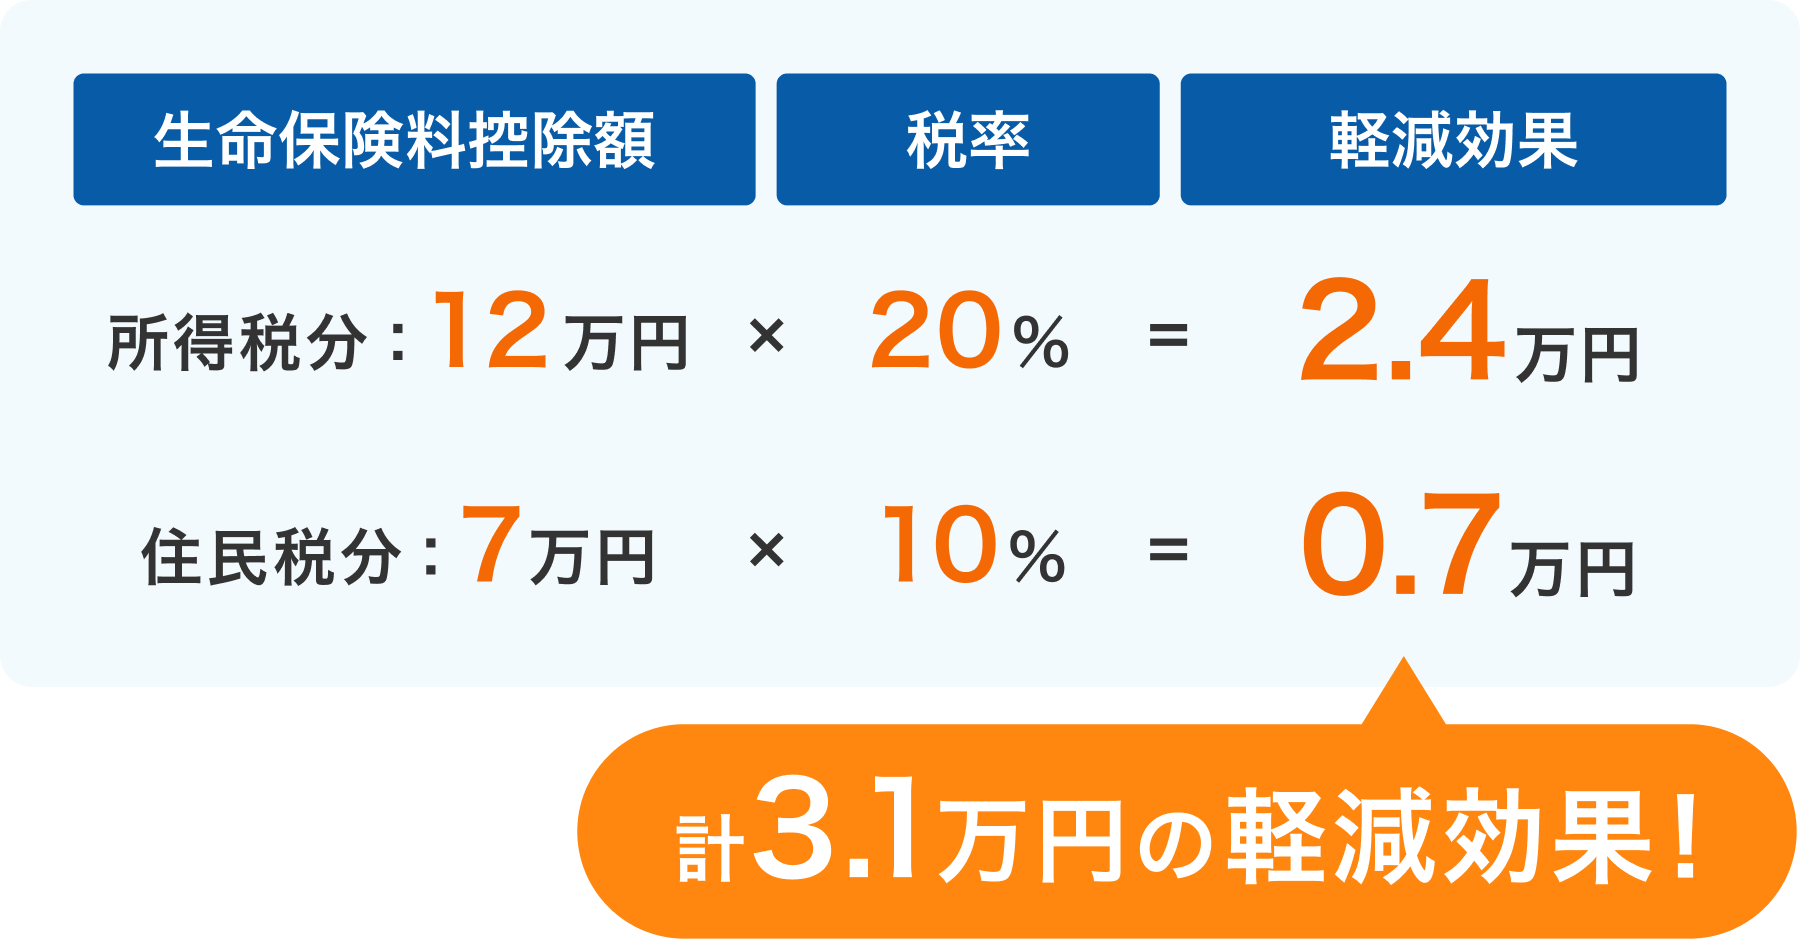
所得税率は課税所得に応じて5%〜45%まで変動します。新制度の限度額(所得税12万円・住民税7万円)を満額適用した場合の還付額シミュレーションは次の通りです。
- 年収300万円(所得税率5%・住民税率10%):
所得税還付:12万円 × 5% = 6,000円
住民税軽減:7万円 × 10% = 7,000円
⇒ 年間合計:約13,000円の節税 - 年収500万円(所得税率10%・住民税率10%):
所得税還付:12万円 × 10% = 12,000円
住民税軽減:7万円 × 10% = 7,000円
⇒ 年間合計:約19,000円の節税 - 年収800万円(所得税率20%・住民税率10%):
所得税還付:12万円 × 20% = 24,000円
住民税軽減:7万円 × 10% = 7,000円
⇒ 年間合計:約31,000円の節税
年間24万円以上の保険料を拠出しても、実際に手元に戻る現金は年収に応じて1万円台〜3万円程度にとどまります。節税目的だけで不要な保険に加入すると、支払保険料が控除メリットを大幅に上回る「本末転倒」に陥るため冷静な見極めが不可欠です。
【現場の落とし穴】生命保険料控除証明書の見方と年末調整・確定申告の書き方
毎年10月中旬から11月にかけて各保険会社から郵送、またはマイナポータル連携等で電子交付される「生命保険料控除証明書」には、申告ミスを誘発しやすいポイントがいくつか存在します。
最も典型的な間違いが、ハガキに記載されている「証明額」と「申告額(参考額)」の取り違えです。
- 証明額:証明書発行日(9月〜10月時点)までに実際に払い込まれた保険料
- 申告額(参考額):12月末日まで契約を継続した場合の年間予定払込総額
年末調整や確定申告で記入すべき数値は、原則として12月までの年間総額である「申告額」です。証明額を転記してしまうと、10月〜12月分の保険料が計算から漏れ、受け取れるはずの控除額が目減りしてしまいます。
申告書の作成にあたっては、国税庁の「確定申告書等作成コーナー」や各保険会社がウェブ上で提供している「生命保険料控除計算ツール」、エクセルの自動計算シートなどを活用することで、新旧制度の複雑な按分計算を手作業なしで正確に完結できます。
一般に知られていない盲点とネットの誤解|妻名義の保険は夫の控除にできる?
家族で複数の保険に加入している家庭において、「保険契約者が妻、被保険者も妻」になっている契約を、世帯主である夫の年末調整で控除申請できるかという疑問が非常に多く寄せられます。
国税庁の所得税基本通達において、控除の適用条件は「保険料を実際に支払っていること」と規定されています。したがって、妻名義の契約であっても夫の給与口座から引き落とされている場合や、夫の家計費から実際に保険料を負担している実態があれば、夫側の控除として申告することが法的に認められています。
共働き夫婦の場合、所得税率の高い側(課税所得の多い夫または妻)に控除枠を集約したほうが世帯全体の節税効果は高くなります。ただし、一方がすでに各区分の控除上限(年8万円)に達している場合は、もう一方の配偶者側の申告書に振り分けることで、夫婦双方で上限枠を無駄なく使い切るのが賢明な戦略です。
【プロの結論】控除枠のために追加加入すべき人・見送るべき人の特徴
控除枠の余りを理由に保険の追加や見直しを検討する際は、以下の明確な基準で判断することをおすすめします。
- 控除枠を積極的に活用すべき人:
- 老後資金の形成を兼ねて個人年金保険(税制適格特約付き)を検討している人
- すでに必要な保障(医療・死亡)が不足しており、純粋な保障拡充を求めている人
- 課税所得が高く、少しでも所得控除を積み増したい高所得層
- 無理に枠を埋めるべきではない人:
- 「節税になるから」という理由だけで貯蓄型保険や不要な特約を契約しようとしている人
- 手元流動資金が少なく、中途解約による元本割れリスクを抱えられない人
- NISAやiDeCo(小規模企業共済等掛金控除)など、より節税効率と資産形成効果が高い制度を使い切っていない人
【生命保険料控除の計算方法】に関するよくある質問(FAQ)
Q1:1つの保険で新制度と旧制度の両方の保険料を払っている場合はどう計算しますか?
A1:同じ枠(例えば一般生命保険料控除)の中に新制度と旧制度の双方が存在する場合、それぞれの計算式で控除額を算出した後、合算して適用します。ただし、その合算額の上限は新制度の上限である「4万円」に制限されます。なお、旧制度単体の計算結果が4万円を超えている(最大5万円)場合は、旧制度単体の控除額(最大5万円)を選択して適用することが可能です。
Q2:年の途中で解約した保険や、一時払いで支払った保険の扱いはどうなりますか?
A2:年内に解約した保険であっても、解約日までにその年に支払った保険料は控除の対象となります(送付される控除証明書の金額をそのまま利用可能)。また、保険料を全期間分まとめて支払う「一時払い保険」は、支払った年(初年度)のみ一括して控除対象となり、翌年以降は控除が適用されません。
Q3:年末調整で書類を出し忘れた場合はどうすればよいですか?
A3:勤務先での年末調整の期限に間に合わなかった場合でも、翌年2月16日から3月15日までの確定申告を行うことで、過去5年間に遡って控除を適用し、払いすぎた税金の還付を受けることができます。
まとめ:仕組みを正しく理解して無駄のない税制メリットを享受しよう
生命保険料控除は、給与所得者にとって数少ない手軽な節税手段の一つですが、上限額のルールや新旧制度の計算式を正確に把握していなければ、期待した効果を得ることはできません。
「新旧制度の境界線(2012年)」「各枠8万円で頭打ちとなる新制度の構造」「控除額と実際の還付額の違い」の3点を明確に意識し、控除証明書の記載内容に沿って漏れなく申告を行いましょう。保障本来の目的と節税効果のバランスを冷静に見極めることが、健全な家計管理への確かな一歩となります。 (出典: 生命 保険 料 控除 計算 方法(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。