NISA口座変更で後悔続出?1日の遅れが命取りになる乗り換えの罠と正解
新NISAのスタートから3年目を迎えた2026年、クレカ積立の還元率改定や各社のUI刷新を機に、「別の証券会社へ乗り換えたい」と考える投資家が急増しています。しかし、手続きの仕組みを正確に理解しないまま動いた結果、「今年分の非課税枠が丸ごと使えなくなった」「移管できると思っていた投信が引き継げない」といった悲鳴が後を絶ちません。
NISA口座の変更は、思い立ったその日に完了するほど単純な作業ではありません。税制上の厳格なルールが存在し、たった1回の買付タイミングや書類提出の遅延が、年間360万円の貴重な投資枠を狂わせる引き金になります。後悔のない選択をするために、現場で多発しているトラブルの真相と、確実な乗り換え手順を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:年内に1度でも積立や買付を行うと、その年の9月末まで他社への「NISA金融機関変更」は一切認められない。
- 要点2:既存の保有商品は新口座へ移管できず旧口座に据え置きとなるため、複数口座の二重管理が実質的なデメリットとなる。
- 要点3:翌年からの変更を狙うなら「10月1日変更受付」の解禁直後に申請し、年内に「勘定廃止通知書」の処理を完了させるのが鉄則。
【なぜ後悔するのか】1日でも誤ると年内の非課税枠が消滅する危険な落とし穴
ネット証券のポイントプログラム変更などを理由に「今すぐ口座を変えたい」と焦る人が直面する最大の壁が、買付後口座変更できないという税制上の鉄則です。NISAでは、1月1日以降に「つみたて投資枠」または「成長投資枠」で1円でも買付が発生している場合、その年は金融機関の変更が法律上認められません。
ここで多くの投資家が陥るのが、毎月のクレカ自動積立による意図しない買付です。例えば1月上旬に積立指定されている場合、前年12月半ばまでに積立設定を完全に停止していなければ、1月の約定が確定してしまいます。一度でも買付履歴が記録されると、どれだけカスタマーサポートに掛け合っても変更手続きは拒否され、最短でも「翌年分の枠」からの移行を待つしかありません。
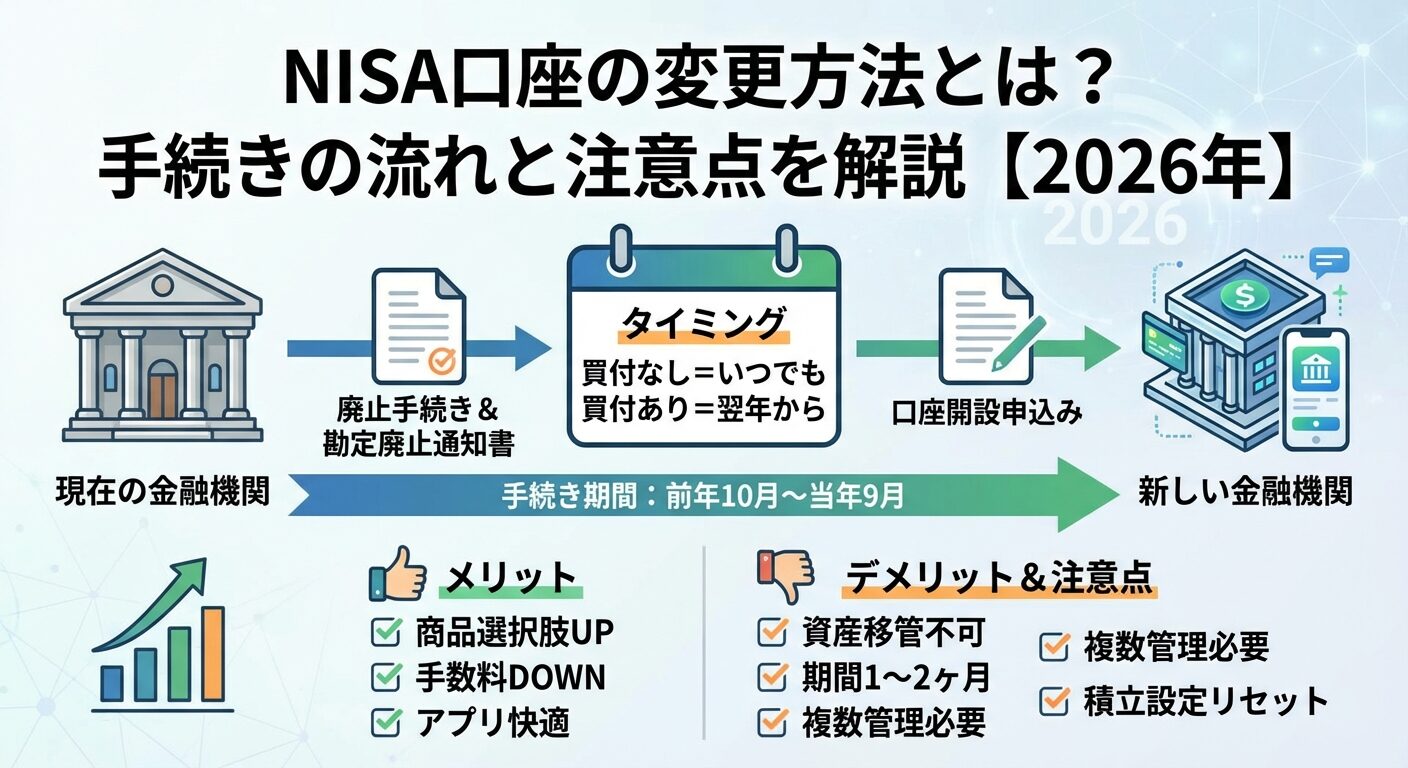
さらに見落とされがちなのが、新NISA口座変更タイミングのデッドラインです。当年の投資枠を変更したい場合、前年10月1日から当年9月末日までに変更先での手続きを完了させる必要があります。しかし、9月下旬に駆け込みで書類を取り寄せて提出しても、証券会社間の書類郵送や税務署の審査(通常1〜2週間)が当年9月末を跨いでしまうと、当年分の枠の変更は間に合いません。手続きの着手日が1日ずれただけで、年間360万円分の非課税枠を本来望まない金融機関で消化せざるを得なくなる現実があります。
【徹底比較】主要ネット証券への乗り換え実態とデータ検証
金融庁の公表データによると、新NISAの普及以降、大手対面証券や地方銀行からネット証券への金融機関変更件数は高水準を維持しています。しかし、ネット証券間(SBI・楽天・マネックスなど)での乗り換えも激化しており、各社の受け入れ体制やサービス内容には明確な差が存在します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 手続き所要期間 | 約2週間〜4週間(書類郵送+税務署審査) | 約3週間〜1ヶ月程度 | 完全オンライン完結が難しく、郵送往復の手間がボトルネックになりやすい。 |
| 必要書類の種類 | 勘定廃止通知書 または 非課税口座廃止通知書+本人確認書類 | 公的書類1点+税務書類 | 旧金融機関から書類を取り寄せる工程で約1週間を要するため前倒し必須。 |
| 既存資産の扱い | 保有商品移管不可(旧口座で非課税のまま据え置き運用) | 移管不可(一律) | 乗り換え後も旧口座へのログインが必要になり、資産管理の二重化が必至。 |
| キャンペーン還元 | 2,000円〜最大5,000円相当のポイント進呈(期間限定) | 1,000円〜2,000円相当 | 特典目当ての手間としては割に合わないケースも。長期利便性を最優先すべき。 |
変更先として代表的な3社の特徴を整理すると、業界最多水準の取扱商品数と三井住友カード積立の柔軟性で選ばれるSBI証券NISA乗り換え、楽天経済圏との相乗効果や直感的なUIに定評がある楽天証券NISA変更手順の平易さ、そしてNTTドコモとの連携強化や独自のクレカ積立還元で存在感を増すマネックス証券NISA変更という構図が定着しています。ポイント還元率の微細な差だけでなく、自分が普段活用している経済圏や投信保有残高ポイントの長期的な受取額を総合して選定することが肝要です。
【実態検証】利用者の生の声と現場目線で見えたリアル
SNSや大手投資コミュニティの書き込みを分析すると、実際に口座変更を行ったユーザーの満足度は二極化しています。成功した投資家からは「アプリが劇的に使いやすくなり、日々のストレスが減った」「還元ポイントを外食代に回せて満足」という声が上がる一方、想定外の不便さに不満を漏らす声も目立ちます。
現場で最も頻出する不満が、「保有商品移管不可」に伴う資産の分断です。変更前に旧口座で購入していたオルカンやS&P500などのインデックス投信は、新証券会社へそのまま移すことができません。旧口座に残されたまま非課税期間無期限で運用自体は継続できますが、「新旧2つの証券口座にログインして資産推移を確認するのが想像以上に億劫」「売却時の資金移動の手間が増えた」という運用管理の煩雑さが、大きなストレスとして報告されています。
また、コールセンターへの問い合わせで多発しているのが、つみたて投資枠変更をめぐる誤解です。「つみたて投資枠は楽天証券、成長投資枠はSBI証券」といった枠ごとの金融機関分離は、現行制度上不可能です。新NISAの2つの枠は同一金融機関でしか利用できないため、どちらか一方だけを移行させることはできません。
一般に知られていない盲点とネットの誤解|勘定廃止通知書の真実
ネット上のQ&Aサイトなどで頻繁に見られる致命的な誤解が、「必要書類の取り違え」です。金融機関変更の際、旧証券会社から送られてくる書類には主に2種類あります。
1つは、他社に枠を移して運用を続けるための勘定廃止通知書。もう1つは、口座そのものを完全に閉鎖した際に発行される非課税口座廃止通知書です。もし誤って口座解約を選択して「非課税口座廃止通知書」を発行させてしまうと、旧口座で保有していた商品の非課税措置が強制終了し、課税口座(特定口座)へ払い出されてしまう惨事につながります。通常の乗り換えであれば、必ず「口座は維持したまま、他社へ年分の非課税管理を移す」ための「勘定廃止通知書」を請求しなければなりません。
さらに、構造的なNISA口座変更デメリットとして、「年間投資可能枠の再計算」があります。旧口座で当年一度でも買付を行っていれば年内の変更は一切不可能ですが、翌年分への変更を行う場合でも、旧口座に残した資産の売却枠の復活(翌年復活枠)の管理が複雑になります。制度上の仕組みを正確に把握しないまま表面的なキャンペーンに釣られると、余計な事務手続きに追われる羽目になります。
【失敗しない】主要証券へのNISA変更手順完全ガイド
手続きで迷わないために、SBI証券や楽天証券、マネックス証券へスムーズに乗り換えるための標準的なフローを3つのステップで整理します。現在利用している口座で年内買付を行っていない、あるいは翌年分からの変更を目指す場合の最短ルートです。
ステップ1:旧金融機関へ書類請求と自動積立の完全解除
旧証券会社のマイページまたはカスタマーサポートから「金融機関変更」を申請し、勘定廃止通知書の送付を依頼します。この際、最も重要なのがクレカ積立や銀行引落積立の解除です。解除が1日遅れて翌月の買付処理が走ってしまうと、その瞬間に変更手続きはストップします。
ステップ2:新金融機関へNISA口座開設と必要書類の提出
変更先となる証券会社で総合口座を開設(未開設の場合)した上で、NISA口座開設を「他社からの乗り換え」として申し込みます。数日後に新証券会社から返送用の申請用紙が届くため、旧証券会社から郵送されてきた「勘定廃止通知書」の原本、および本人確認書類(マイナンバーカード等)を同封して返送します。これがNISA口座変更必要書類のワンセットとなります。
ステップ3:税務署審査の完了と新口座での積立再設定
新証券会社から国税庁(税務署)へ二重口座のチェック申請が行われます。審査完了まで通常1〜2週間を要し、審査通過の通知が届いた段階で新口座が開設完了となります。ログイン後に再度クレカ積立やスポット買付の設定を行えば移行は完了です。なお、各社が実施しているNISA乗り換えキャンペーンは「エントリー必須」のものが多いため、設定完了前に必ず特設ページでエントリー条件を確認してください。
【プロの結論】おすすめできる人・見送るべき人の特徴
口座変更には一定の手間と制約が伴います。自身の運用方針や状況に照らし合わせて、本当に動くべきかを冷静に判断してください。
▼口座変更を強く推奨できる人
・銀行や対面証券で口座を開設してしまい、ネット専用の低コスト投信(信託報酬0.1%未満のインデックス型など)が買えない人
・メインで利用しているクレジットカードやスマホ回線の経済圏が完全に固まり、長期的に付与ポイントの恩恵を最大化したい人
・投資経験が浅く、旧口座での保有資産額が少額(または未投資)で、2口座管理の負担が極めて小さい人
▼今は見送るべき(現状維持が賢明な)人
・月数百円程度の微々たるポイント還元の差だけを目的に、年内にすでに買付を行っている人
・すでに旧口座で多銘柄を保有しており、将来的な出口戦略(取り崩し時)で複数口座のログインや管理が面倒だと感じる人
・数ヶ月〜半年後に他社へ再度乗り換える可能性があるなど、利用方針が定まっていない人
【NISA口座変更】に関するよくある質問(FAQ)
Q1:旧口座で持っている投資信託はどうなりますか?勝手に売却されますか?
A1:勝手に売却されることはありません。保有商品は旧証券会社のNISA口座に残されたまま、非課税の状態で無期限に運用を継続できます。分配金の受取や売却も従来どおり旧口座から行えます。ただし、新証券会社への銘柄ごとの残高移動(移管)はできません。
Q2:翌年から口座を変更したい場合、いつまでに申し込めばいいですか?
A2:翌年分(1月1日以降の枠)の金融機関変更は、前年の10月1日変更受付の解禁以降に手続き可能です。年末は証券会社や税務署の窓口が混み合い、書類不備があると年明けの積立に間に合わなくなるため、10月中旬〜11月中旬までに新旧双方への書類提出を済ませておくのが理想的です。
Q3:変更手続き中に、株価が急落した場合は旧口座で買い増しできますか?
A3:手続きが開始されると、旧口座のNISA枠はロックされるため新規買付はできなくなります。無理に買付を行うと変更手続き自体が取り消されるか、課税口座(特定口座)での約定となります。急な買い場を逃したくない場合は、相場状況と手続きのタイミングを慎重に見極める必要があります。
まとめ:今後の動向と失敗しないための判断基準
NISA口座の金融機関変更は、長期的な資産形成の土台を整える上で有効な手段です。低コストな商品ラインナップや優れたアプリ環境への移行は、10年、20年という投資スパンで見れば確実にリターンと運用の継続性に寄与します。
しかし、「年内の買付状況」や「書類手続きのタイムラグ」という落とし穴を軽視すると、非課税枠の無駄遣いや想定外の二重管理に悩まされる結果を招きます。年内に枠を使ってしまっているなら無理に動かず、秋の受付解禁に向けて準備を進めるのが賢明な選択です。目先の小さなポイントに惑わされず、ご自身の投資スタイルに最も合致した拠点を冷静に見極めてください。 (出典: nisa 口座 変更(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。