リボ払いの仕組みとは?毎月定額の罠と借金が減らない真相を徹底解説
クレジットカードの支払いで日常的に目にする「リボ払い(リボルビング払い)」。高額な買い物をしても毎月の支払額を一定に抑えられる手軽さから、多くのカード会社が利用を推奨するキャンペーンを大々的に展開しています。スマートフォンアプリのワンタップで「あとからリボ」へ変更できる利便性が定着した現在、手元の資金不足を補う手段として安易に選択するユーザーは少なくありません。
しかし、ネット上や金融現場からは「気づかないうちに借金が膨れ上がった」「支払っても残高が一向に減らない」という深刻な相談が後を絶ちません。毎月定額という心地よい響きの裏には、一般的な借入を上回る年利水準と、返済長期化を招く緻密な金融構造が組み込まれています。本稿では、リボ払いの実態、分割払いとの決定的な違い、手数料の試算、そして泥沼の返済から脱出するための実践的な手順を分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:リボ払いは「利用件数に関わらず毎月ほぼ一定額を支払う」方式であり、購入回数で支払回数が決まる分割払いとは根本的に異なる。
- 要点2:一般的な年利15.0%という高額な手数料が発生し、支払額の多くが利息に充当されるため「返済がいつまでも終わらない」構造に陥りやすい。
- 要点3:カード会社の設定による「自動リボ」に無自覚なケースが多発しており、一括返済や繰り上げ返済を能動的に行わない限り手数料負担は急増する。
【基本解説】リボ払い(リボルビング払い)の仕組みと分割払いとの決定的な違い
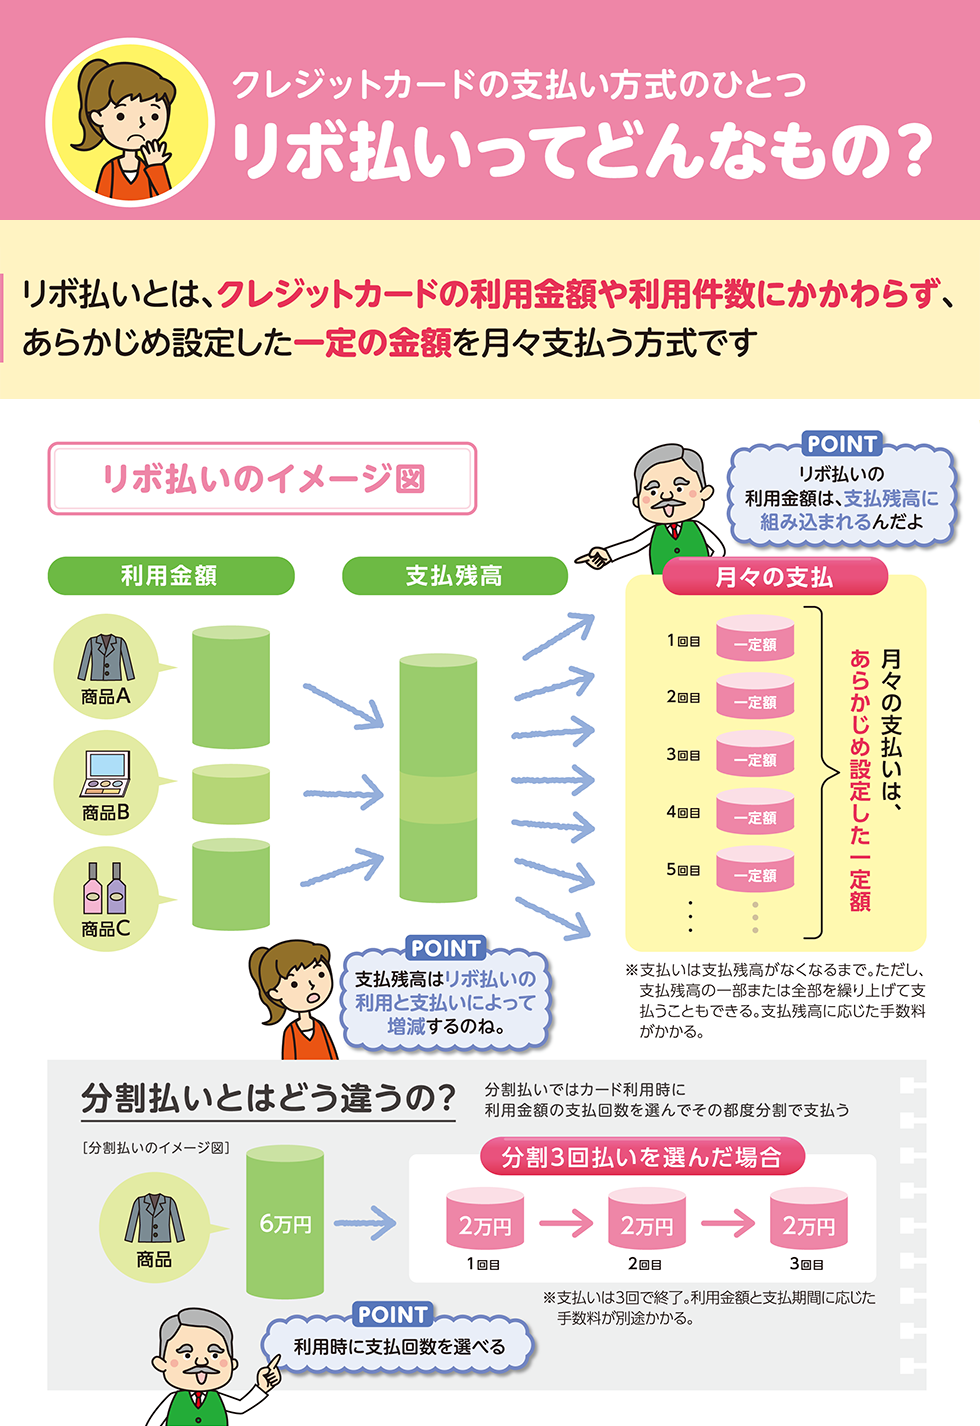
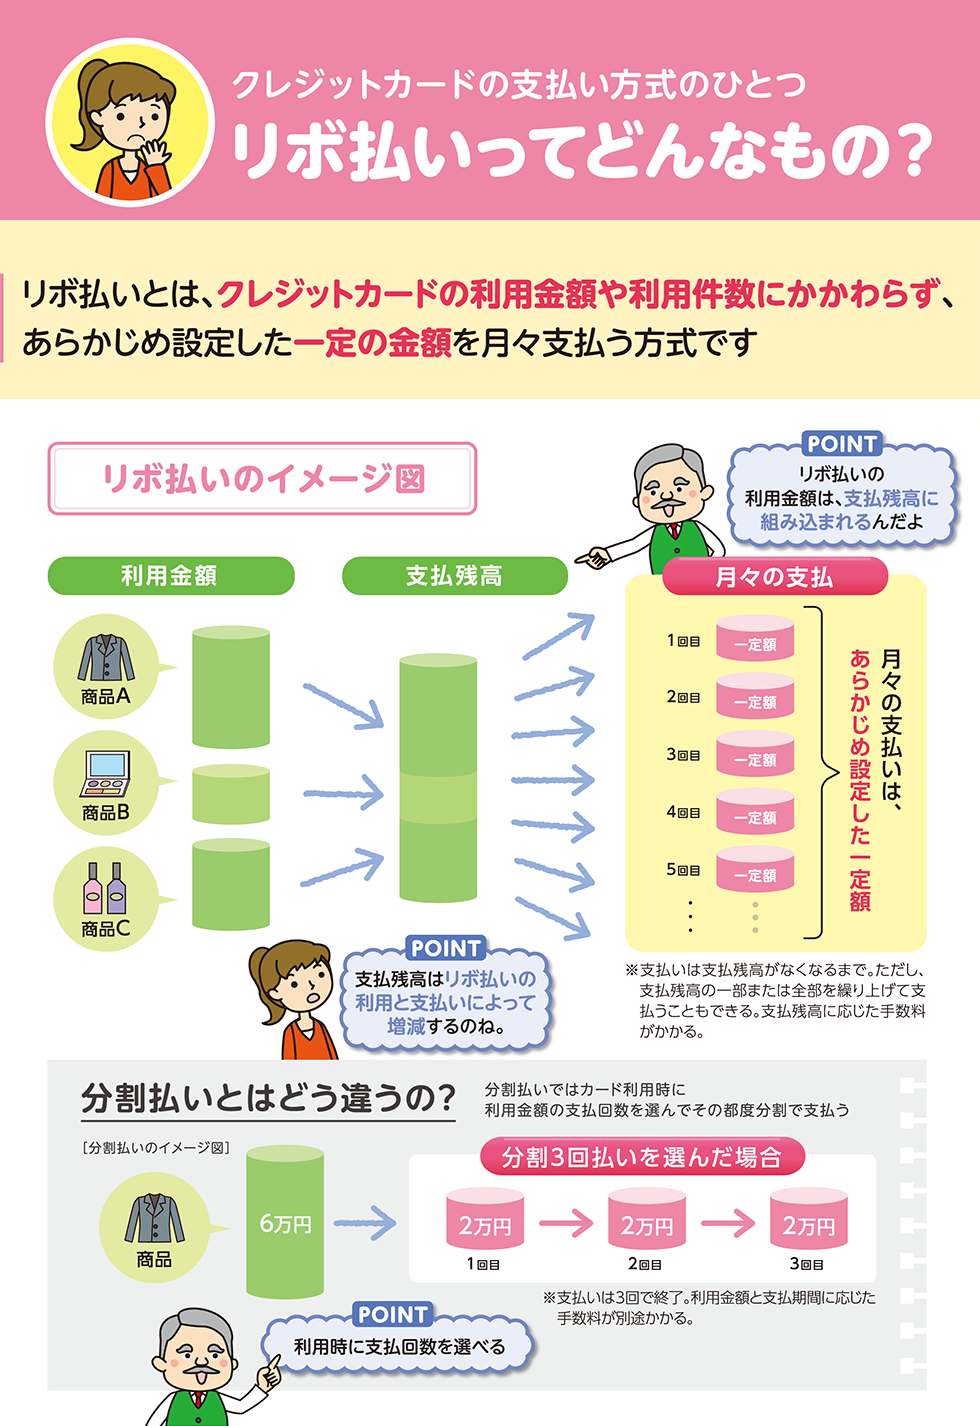
リボ払いとは、クレジットカードの利用代金や利用件数にかかわらず、あらかじめ設定した「毎月一定の金額」を手数料とともに返済していく支払い方法です。例えば、10万円のバッグを買っても、追加で5万円の家電を買っても、毎月の返済設定が1万円であれば、月々の引き落とし額は1万円(+手数料)のまま変わりません。
一見すると家計管理が楽になる魔法の仕組みに見えますが、本質は「カード会社からの借金(包括信用購入あっせん)」であり、利用残高全体に対して日々手数料(利息)が加算され続ける点に注意が必要です。
混同されやすい「分割払い」との違いを明確に把握することが、家計防衛の第一歩となります。分割払いは「商品1点ごとに支払回数(例:3回、6回、12回など)を指定する」方式です。買い物を重ねればその分だけ毎月の引き落とし総額が増加するため、ユーザー自身が「今月は使いすぎた」と直感的に把握できます。これに対し、リボ払いはどれだけ買い物枠を消費しても毎月の請求額が変わらないため、債務が増えている危機感が麻痺してしまう心理的トラップが存在します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 支払い方式の構造 | 利用残高全体に対し毎月定額返済 | 商品ごとに支払回数を指定(3〜36回等) | リボ払いは残高管理を怠ると返済期間が青天井に伸びるリスクがある |
| 実質年率(金利水準) | 年利15.0%〜18.0% | 年利12.0%〜15.0%(回数依存) | リボの手数料率は消費者金融のカードローン上限に匹敵する高水準 |
| 毎月の支払負担感 | 常に一定(月5,000円〜など) | 購入件数に応じて毎月変動する | リボは目先の支出が抑えられる反面、総支払額が不可視化されやすい |
| 家計管理の難易度 | 残高の把握が極めて困難 | 完済時期が明確で管理しやすい | 金融リテラシーがない状態でのリボ常用は極めて危険 |
「リボ払いはやばい」と言われる真相|手数料(金利・年利15.0%)の計算シミュレーション
リボ払いが「やばい」「絶対に手を出すな」と警告される最大の理由は、利息計算の仕組みと返済長期化の掛け算にあります。主要なクレジットカード会社におけるリボ払いの実質年率は、大半が年15.0%に設定されています。住宅ローン(変動金利0.3〜0.6%前後)やマイカーローン(2〜4%前後)と比較すると、桁違いの高金利です。
実際の手数料は以下の計算式で日割り算出されます。
【手数料計算式】 締め日時点の利用残高 × 実質年率(15.0%) ÷ 365日 × 利用日数
この計算が実際の返済においてどのような惨状を生み出すのか、具体的なシミュレーションで検証します。
【検証事例】30万円の商品を購入し、毎月1万円(元利定額方式)で返済する場合
- 利用残高:300,000円(実質年率15.0%)
- 初月支払額:10,000円(うち元金充当:約6,250円 / 手数料充当:約3,750円)
- 完済までの支払回数:38回(約3年2ヶ月)
- 支払う手数料の総額:約78,000円
- 最終支払総額:約378,000円
もし毎月の支払額を「5,000円」に設定していた場合、事態はさらに深刻化します。初月に支払う5,000円のうち、元金返済に充てられるのはわずか1,250円程度であり、残りの3,750円はすべて手数料として消えていきます。完済までに約79回(6年7ヶ月)を要し、支払う手数料総額は約18万円に達します。購入代金の6割以上を手数料としてカード会社に上乗せして支払う計算です。
【実態検証】SNSや相談窓口に寄せられる生の声と「返済が終わらない」構造的罠
国民生活センターや法テラス、SNSのコミュニティには、リボ払いに関する悲痛な相談が日常的に投稿されています。金融広報中央委員会等の調査やユーザーの声を精査すると、利用者が陥る典型的な3大パターンが浮かび上がってきます。
第一に、「新規入会キャンペーンの自動リボ設定」です。カード入会時に数千ポイント還元などの特典と引き換えに、初期設定が「自動リボ(愛称:リボ宣言、楽Pay、マイ・ペイすリボ等)」になっている事例です。一括払いで支払ったつもりでも自動的にリボ払いに変換され、毎月届くWeb明細を精読しないまま数年が経過し、数十万円の手数料を支払って初めて気づくケースが多発しています。
第二に、「追加利用による元金返済の停滞」です。毎月1万円を返済している最中に「枠が空いているから」と1万5,000円の買い物を追加すると、その月の実質元金残高は減少するどころか増加します。見た目上の引き落とし額が変わらないため、利用者は借金が増えている現実に直面せず、いわゆるリボ地獄へと滑落していきます。
第三に、「元利定額コースの落とし穴」です。リボ払いの返済方式には「元金定額(毎月の定額+手数料)」と「元利定額(手数料を含めて毎月定額)」の2種類が存在します。後者の場合、残高が増えるほど支払額に占める手数料の割合が高くなり、元金がまったく減らない状態に固定化されます。
一般に知られていない盲点とネットの誤解
ネット上の情報では「リボ払いを使った瞬間に信用情報(ブラックリスト)に傷がつく」といった極端な言説も見受けられますが、これは明確な誤解です。所定の期日に遅延なく支払いを続けている限り、信用情報機関(CICやJICC)には正常な返済履歴(クレジットヒストリー)として記録されます。
しかし、見落とされがちな真の盲点は「他社ローン審査における借入残高の圧迫」です。住宅ローンや自動車ローンの事前審査では、クレジットカードのリボ残高は「無担保の既存借入金」として厳格に審査されます。リボ残高が50万円あるだけで、返済比率(年収に対する年間返済額の割合)が上限を超過し、住宅ローンの借入可能額が数百万円単位で減額されたり、審査そのものに否決されたりする実害が生じます。
また、一部のクレジットカードで設定されている「リボ払い利用時のポイント2倍」という特典も、冷静な損得勘定が必要です。還元率が0.5%から1.0%にアップしたところで、発生する年利15.0%の手数料を相殺することは数学的に不可能です。わずか数百円分のポイントを獲得するために数千円の手数料を支払う構図は、構造的な損失と言わざるを得ません。
リボ払いのメリット・デメリットを冷静に比較
金融リテラシーの観点から厳格な注意喚起が必要なリボ払いですが、システムそのものが完全に無価値というわけではありません。突発的な事情における短期利用に限り、一定の合理性を持つ側面もあります。感情論を排し、メリットとデメリットを整理します。
【リボ払いのメリット】
- キャッシュフローの急激な悪化を防止:冠婚葬祭や家電の故障が重なった際、一時的に当月の現金流出を平準化できる。
- 支払額の柔軟な変更:余裕がある月は多めに支払い、厳しい月は設定額に抑えるなど、オンライン上で支払いコントロールが可能。
【リボ払いのデメリット】
- 極めて高額な手数料負担:年利15.0%前後の利息が日割りで加算され、元本返済が進みにくい。
- 債務感覚の麻痺:残高の総額を視覚的に見失いやすく、借入依存に陥りやすい。
- 大型ローンの審査への悪影響:住宅ローン等の審査でマイナス要因として評価される。
【プロの結論】おすすめできる人・見送るべき人の特徴
【利用を検討してもよい人】 翌月または翌々月のボーナスや臨時収入で「一括繰り上げ返済」を行うことが確定しており、数日〜数週間のつなぎ資金として計画的に利用できる人。
【絶対に利用を見送るべき人】 現在の貯蓄額を把握していない人、毎月の利用明細を確認する習慣がない人、手元の生活費不足を補う目的でリボ払いを選択しようとしている人。
リボ地獄を抜け出す方法と損をしない一括返済・残高確認の鉄則
すでに膨らんでしまったリボ残高を抱えている場合、放置することは手数料をカード会社に寄付し続けることと同義です。最短で損失を食い止めるための具体的なアクションプランは以下の3ステップです。
ステップ1:正確な「利用残高」と「現在の手数料」を把握する
まずはカード会員専用サイトやアプリにログインし、「リボ払い残高」「現在の支払コース」「先月の手数料引き落とし額」を確認します。敵の正体(総債務額)を数字で直視することが脱出の出発点です。
ステップ2:新規のリボ利用を即座に停止する
カードの設定メニューから「自動リボ設定」を解除し、今後の利用分が一括払いで処理されるように変更します。「クレジットカードのリボ変更」を安易に行う癖を断ち切ることが不可欠です。
ステップ3:繰り上げ返済・一括返済を実行する
手元にある余剰資金をすべて繰り上げ返済に充当します。リボ払いは「元金を減らせば、その翌日から発生する手数料がダイレクトに減少する」仕組みです。ATMからの臨時返済や、サポートデスクへの電話による一括銀行振込を活用し、元本を一気に圧縮してください。
もし自力での返済が困難な規模(年収の3分の1を超える残高など)に達している場合は、銀行の低金利フリーローン(年利5〜8%前後)への借り換え(おまとめローン)による金利引き下げや、弁護士・司法書士等の専門家を通じた任意整理(将来利息のカット交渉)を早期に検討すべき局面です。
【リボ 払い と は わかり やすく】に関するよくある質問(FAQ)
Q1:自分がリボ払いを利用しているかどうか確認するにはどうすればいいですか?
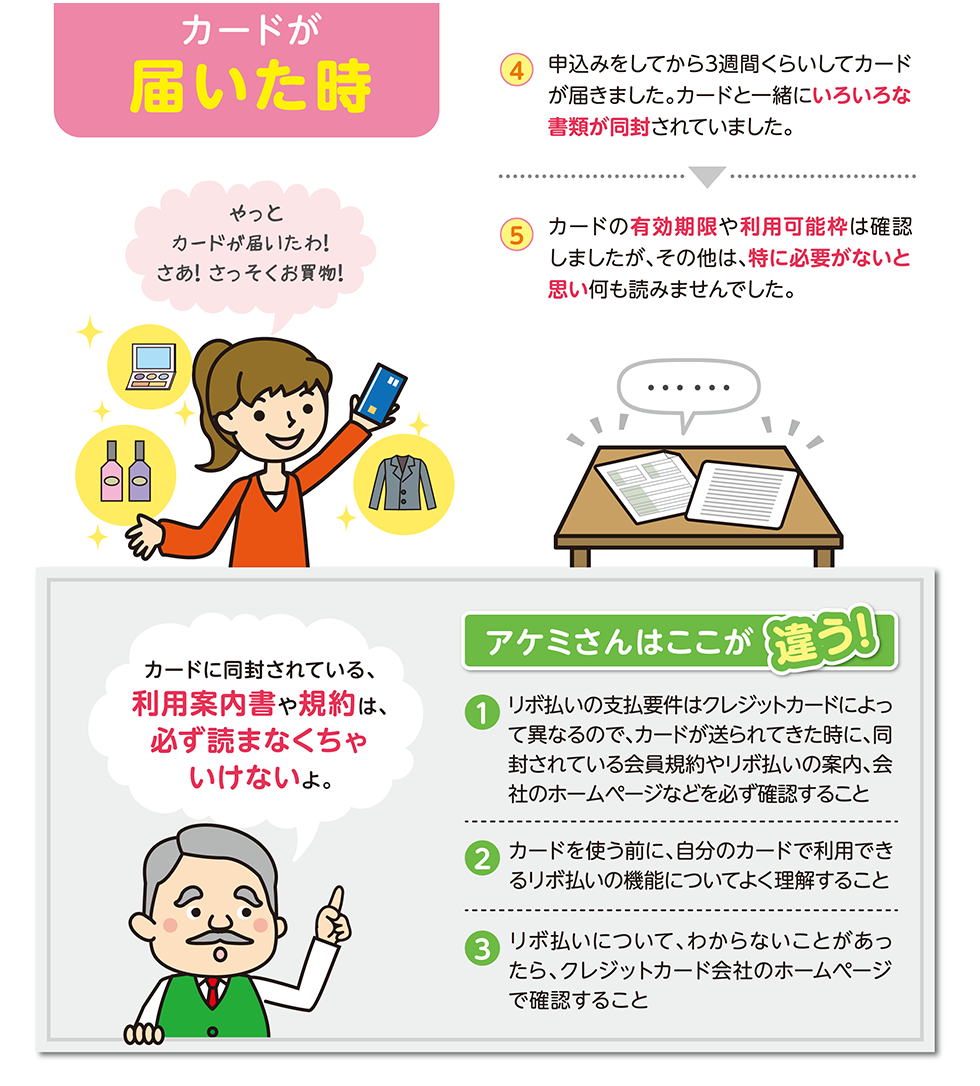
A1:毎月発行される「クレジットカードのご利用代金明細書」または会員専用アプリを確認してください。「リボ払いご利用残高」「リボ払い手数料」「包括信用購入あっせん残高」といった記載があれば利用中です。また、支払方法が一括払いになっていても「自動リボ特約」が有効になっていないか設定画面で確認してください。
Q2:リボ払いの一括返済はいつでもできますか?ペナルティはありますか?
A2:いつでも可能です。違約金や解約ペナルティは一切発生しません。むしろ、早期に一括返済するほど日割り計算される将来の手数料を確実にカットできるため、金銭的なメリットしかありません。会員アプリやカード裏面のカスタマーサポートへ連絡することで手続きが可能です。
Q3:分割払いとリボ払い、どちらを使うべきですか?
A3:原則として「分割払い」を推奨します。分割払いは指定した回数で確実に返済が終了し、支払総額も契約時点で確定するため家計管理が破綻しにくいためです。ただし、分割払いであっても3回以上の利用には手数料が発生するため、基本は「一括払い」を徹底することが健全な家計の鉄則です。
まとめ:手数料の仕組みを理解してクレカの罠から資産を守る
リボ払いは、金融機関にとって極めて収益性の高いビジネスモデルであり、利用者にとっては利便性の代償として年利15.0%という重いコストを支払い続ける契約です。毎月定額という見かけの安心感に依存してしまうと、本来手元に残るはずだった貴重な資産が手数料として流出し続けます。
カード会社が提示するキャンペーンや手軽さに惑わされず、まずは自身のカード設定と利用残高を今すぐ確認してください。仕組みを正しく見極め、不要なリボ払いは即座に解除・完済することが、あなたの購買力と信用情報を守る最も確実な防衛策です。 (出典: リボ 払い と は わかり やすく(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。