学生クレカで大損する理由とは?2026年最新の選び方とおすすめ比較
大学生や専門学生になり、初めて自分名義のクレジットカードを作ろうと検討する際、適当に知名度だけで選んでしまうと年間で数万円規模のポイントや特典を取りこぼし、実質的な「大損」につながるケースが後を絶ちません。2026年現在のキャッシュレス市場では、学生に特化した優待還元プログラムや海外利用特典が各社から多数提供されており、選び方ひとつで得られる恩恵が劇的に変わります。
本記事では、主要カードの徹底比較から審査の裏事情、利用限度額の実態、親の同意に関する最新法制まで、現場の徹底リサーチに基づいて余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生専用の優待特典(サブスク還元・海外利用還元)を活かせば一般カードより年間1〜3万円以上お得になる。
- 要点2:18歳成年施行後も学生の利用限度額は原則10万〜30万円に設定され、無謀な使いすぎを防ぐ構造になっている。
- 要点3:審査落ちの主因は「スマホ本体代の分割滞納」と「短期間での多重申込」であり、正しい知識があれば通過は難しくない。
【2026年最新】学生がクレジットカード選びで大損する決定的な理由
「年会費無料ならどれも同じ」と思い込んで一般向けカードを無作為に申し込むと、大きな損失を被るリスクがあります。その理由は、カード会社各社が将来の優良顧客となる若年層を獲得するために、一般カードには存在しない破格の学生限定特典を設けているからです。
たとえば、対象のサブスクリプションサービス利用で最大10%相当のポイントが上乗せされるプログラムや、海外ショッピング額の数%が無条件でキャッシュバックされる制度などが代表例です。毎月サブスク料金を支払い、友人と外食をし、旅行や留学へ行く機会の多い学生にとって、これらの特典を使わない選択は、毎月得られるはずの数百から数千ポイントをそのままドブに捨てる行為に等しいといえます。
また、初期設定で「自動リボ払い」が組み込まれているカードを誤って契約し、知らぬ間に年利15%前後の手数料を支払わされるトラブルも未だに散見されます。目先の入会ポイントキャンペーンだけに惑わされず、還元構造と基本スペックを冷静に見極める姿勢が不可欠です。
【徹底比較】学生向けおすすめクレジットカードの還元率とスペック検証
現在、学生から圧倒的な支持を集めている主要クレジットカードのスペックと編集部による実地検証データを比較表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
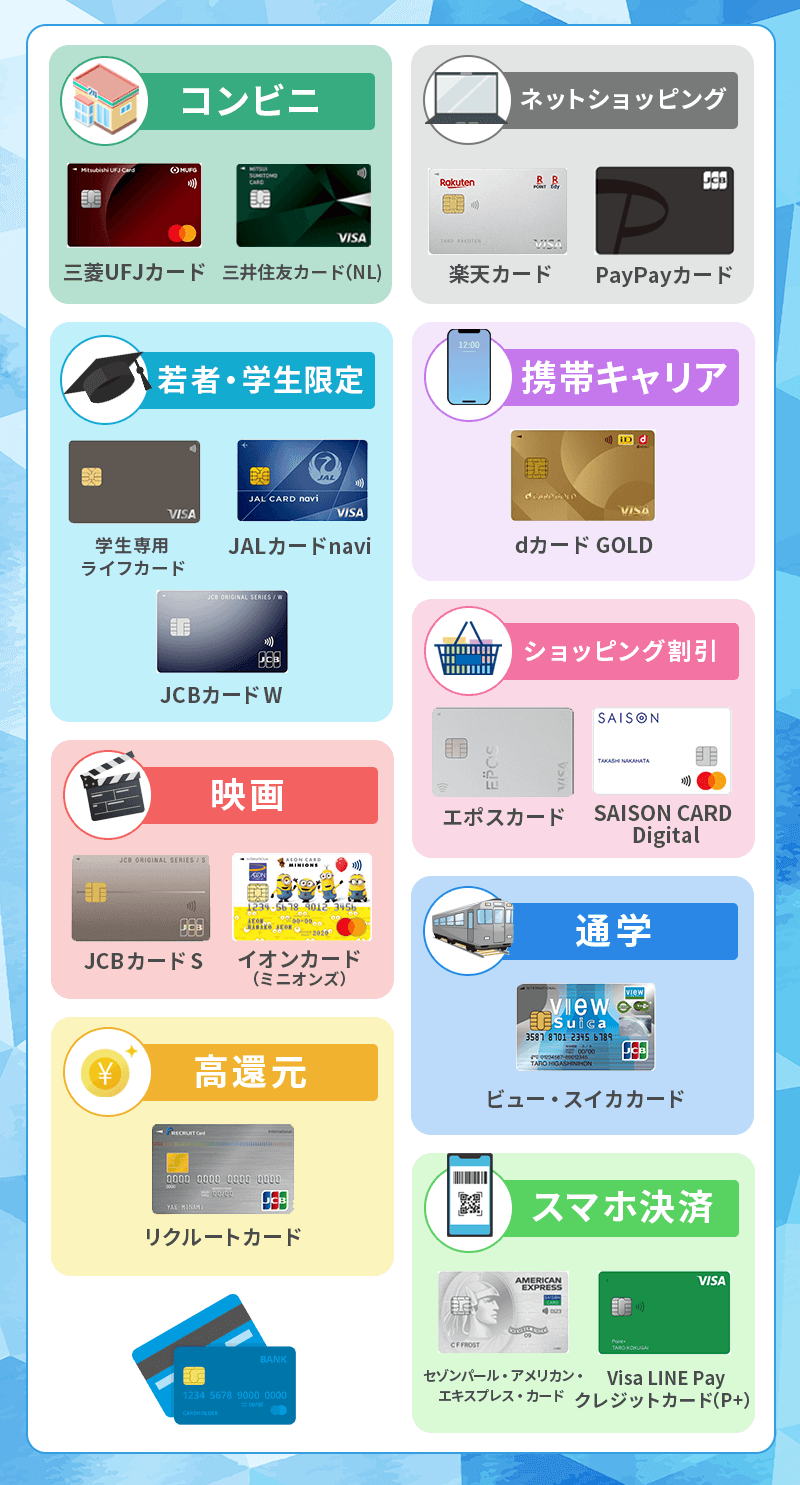
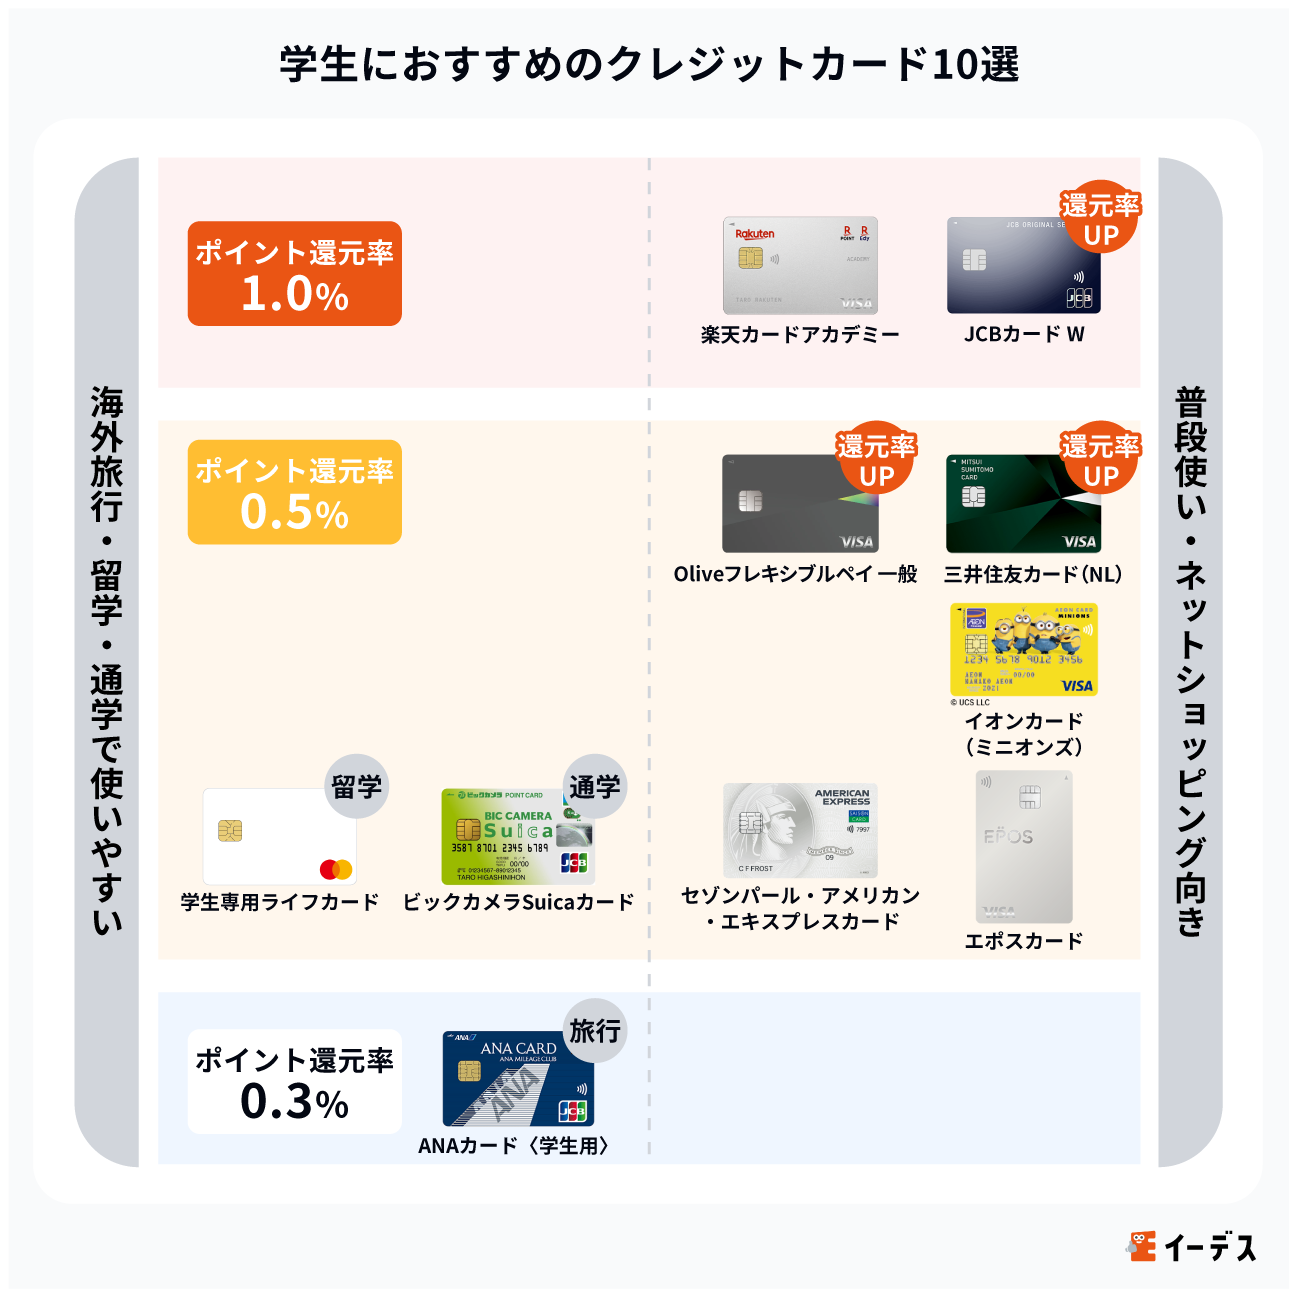
| 三井住友カード(NL) | ・年会費永年無料 ・対象サブスク最大10%還元(学生ポイント) ・対象店舗でスマホタッチ決済最大7%還元 | 一般還元率:0.5% 年会費:無料〜初年度のみ無料 | 日常のコンビニやカフェ利用、動画・音楽サブスクを使う学生にとって2026年現在最もポイントが貯まりやすい筆頭候補。 |
| 楽天カード | ・年会費永年無料 ・基本還元率1.0% ・楽天市場利用で3.0%以上 | 基本還元率:0.5% | 楽天カードの学生評判は依然として高く、街の買い物から教科書・日用品のネット通販まで汎用性の高さが随一。 |
| 学生専用ライフカード | ・年会費無料 ・海外ショッピング利用分の3.0%をキャッシュバック(年間最大10万円) | 海外利用特典:0〜1%程度(手数料負担あり) | 短期留学や卒業旅行など海外渡航を控えた学生には必須レベル。事前エントリーで自動振込されるため利便性が極めて高い。 |
| エポスカード | ・年会費永年無料 ・海外旅行傷害保険(利用付帯) ・全国10,000店舗以上の飲食店・レジャー優待 | 優待店舗:提携数社のみ | マルイでの買い物優待に加え、カラオケや映画館などの割引が充実。即日発行に対応している点も強み。 |
学生クレジットカード還元率比較を行う際は、単に基本還元率(0.5%〜1.0%)を見るだけでなく、「自分が毎月どこで一番お金を使っているか」を軸に照らし合わせることが最大の成果を生む近道です。
【実態検証】利用者の生の声と現場目線で見えたリアルな損得勘定
SNSや現役大学生への独自ヒアリングを行うと、カードの使い勝手に関するリアルな体験談が浮かび上がってきます。
「三井住友カード(NL)の学生ポイントを活用し、スマホ料金と動画配信サービスの支払いを集約したところ、年間で約14,000円分のVポイントが貯まり、教材代に充てられた」(大学3年生・男性)という声がある一方、「エポスカードの学生特典を使って映画館やカラオケの割引をフル活用し、実質的な交際費を毎月数千円単位で浮かせている」(大学2年生・女性)といった賢い運用例が目立ちます。
逆に、「海外旅行へ行った際に一般カードで決済してしまい、後から学生専用ライフカードの海外利用キャッシュバックを知って2万円以上損したことに気づいた」という後悔の声も寄せられました。カードごとの「尖った強み」を把握して使い分けるかどうかが、満足度の分岐点となっています。
一般に知られていない盲点とネットの誤解
ネット上には「学生クレジットカードは審査が甘い」「誰でも無条件で通る」といった言説が散見されますが、これは半分正解で半分誤りです。カード会社が学生を審査する際、本人の年収よりも「親権者の信用」や「現在の信用情報(クレヒス)」を重視しているため、アルバイト収入がゼロでも審査に通る構造にはなっています。
しかし、明確な学生クレジットカード審査落ち理由が存在します。最も多い落とし穴が「スマートフォンの本体代金分割払いの滞納」です。携帯電話料金の支払いが数ヶ月遅れた経験があると、信用情報機関(CICなど)に事故情報が記録され、どんなに学生向けであっても審査を通過できません。
また、学生クレジットカードの限度額は、割賦販売法に基づき原則10万円〜30万円に厳格に抑えられています。これを用途不足と感じる人もいますが、万が一の不正利用や使いすぎによる破産を防ぐセーフティネットとして機能しています。
【プロの結論】おすすめできる人・見送るべき人の特徴
▼今すぐ申し込むべき人:
- 毎月のサブスク代や通信費を親ではなく自分名義の口座から支払っている人
- 留学、海外旅行、サークル合宿などまとまった決済を控えている人
- 将来の住宅ローンや上位カード発行に向けて綺麗なクレヒスを育てたい人
▼一度立ち止まって見送るべき人:
- リボ払いやキャッシングの仕組みを理解しておらず、借金感覚が麻痺しやすい人
- スマホ代の未払いや後払いアプリの延滞を過去半年以内に起こした記憶がある人
失敗しない大学生のクレジットカードの作り方と親の同意の最新事情
民法改正により成年年齢が18歳に引き下げられて以降、18歳以上の大学生・専門学生は原則として親の同意書なしで自分名義のクレジットカードを発行できるようになりました。高校生を除く18歳以上であれば、オンライン完結で即日〜数日でカードが手元に届きます。
スムーズな発行手順は以下の通りです:
1. 本人確認書類と銀行口座の準備:マイナンバーカードや運転免許証、本人名義の銀行口座を事前に用意します。
2. WEB申し込みフォームの入力:職業欄は「学生」を正確に選択します。アルバイト年収は正直に申告し、見栄を張って過大な金額を書かないことが重要です。
3. キャッシング枠は「0円」に設定:審査通過率を高める鉄則として、キャッシング枠(現金を借りる機能)は必ず希望なし(0円)で申請してください。
4. 本人確認と審査:オンラインでの口座設定(eKYC)を活用すれば、最短数分から数十分で審査が完了し、即時デジタルカードが発行されます。
【クレジット カード 学生】に関するよくある質問(FAQ)
Q1:アルバイトをしておらず年収が0円でもクレジットカードは作れますか?
A1:問題なく作れます。学生向けカードは「学生であること」自体が身分証明となり、親の世帯年収などを背景に審査が行われるため、収入がないことだけを理由に落とされる心配はありません。
Q2:限度額が10万円〜30万円だと、海外旅行や学費の支払いで足りない場合はどうすればいいですか?
A2:旅行代金の決済や留学などの正当な理由がある場合、カード会社に事前連絡することで「一時的な増枠」が認められるケースがあります。出発の2週間前までにサポートデスクへ申請することをおすすめします。
Q3:卒業したら学生専用カードはどうなりますか?
A3:多くの場合は卒業年の春に自動的に同社の一般カードへ切り替わります。学生限定の特定ポイント優待は終了しますが、それまでに蓄積したクレヒスやポイントはそのまま引き継がれます。
まとめ:2026年の学生生活を豊かにする最適な1枚の選び方
学生時代にどのクレジットカードを持つかは、日々の生活防衛やキャッシュバックの恩恵だけでなく、社会人になった際の信用力(クレヒス)を築くための第一歩となります。
日常のコンビニ・サブスク決済を重視するなら三井住友カード(NL)、総合的なポイント還元と楽天市場での利便性を求めるなら楽天カード、海外渡航の予定があるなら学生専用ライフカードを選ぶのが現在の最も賢明な選択肢です。それぞれの特徴と自分のライフスタイルを正しく照らし合わせ、後悔のない最適な1枚を手に入れてください。 (出典: クレジット カード 学生(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。