住民税決定通知書の見方と届く時期!高すぎる理由や副業対策を徹底解説
毎年5月から6月にかけて、手元に届く「住民税決定通知書(特別徴収税額決定通知書)」。給与明細と一緒に渡されても、細かな数字が並んでいるだけで内容をよく確認せずに引き出しへしまい込んでいる人が少なくありません。しかし、前年の所得に対して確定した住民税額を知らせるこの書面は、手取り額の増減を左右する極めて重要な一次情報です。
記載された数字を正しく読み解かなければ、ふるさと納税の控除漏れや控除申請ミスによる「税金の払いすぎ」を見落とすだけでなく、意図しない副業の発覚につながるリスクも潜んでいます。2026年現在の最新税制動向を踏まえ、住民税決定通知書が届く時期から具体的な見方、手取りが急減した際の確認ポイント、紛失時のリカバリー手順まで、要点を分かりやすく整理してお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:会社員は毎年5月中旬〜6月に勤務先から配布、自営業・フリーランスは6月上旬〜中旬に自宅へ届く。
- 要点2:「税額が高すぎる」と感じる主因は前年の年収増、各種控除の申請漏れ、または特例減税の適用終了による反動。
- 要点3:住民税決定通知書は原則として再発行不可。紛失時は役所で「課税証明書」を取得すれば公的手続きに対応可能。
【届く時期と配布ルート】住民税決定通知書はいつ届く?届かない原因を検証
住民税決定通知書が手元に届くタイミングは、納税方法が「特別徴収(給与天引き)」か「普通徴収(自分で納付)」かによって明確に分かれます。
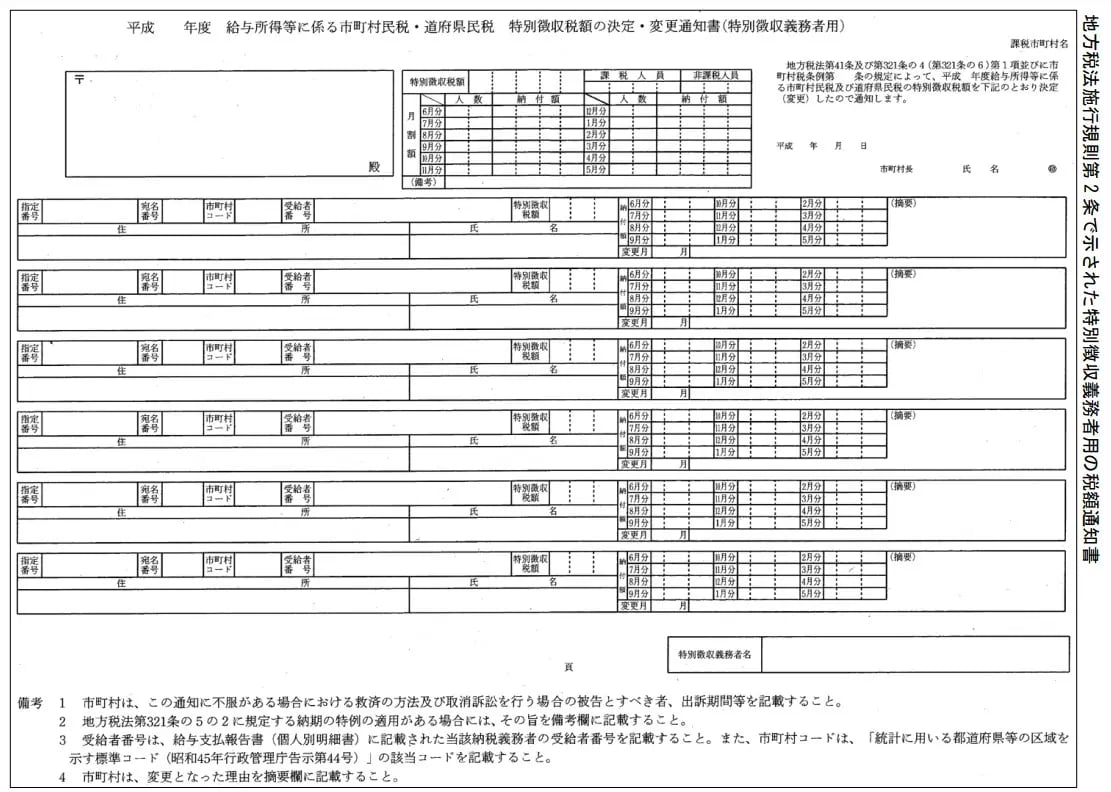
会社員や公務員など給与所得者の場合、各自治体から5月中旬以降に勤務先企業へ一括送付され、毎年5月下旬から6月上旬頃の給与明細とともに配布されるのが通例です。一方、個人事業主やフリーランス、退職者などの普通徴収対象者には、毎年6月上旬から中旬にかけて自治体から直接自宅へ納付書とともに郵送されます。
もし6月中旬を過ぎても通知書が届かない場合、以下の要因が考えられます。
- 会社の総務・人事部門での仕分け遅延:全社員分の通知書を部署ごとに手渡しまたは社内便で配るため、規模の大きい企業ほど手元に届くまでに日数を要します。
- 直近での転職・退職:前職の退職時期や転職先への引き継ぎ手続きによって、特別徴収と普通徴収の切り替え処理が自治体側で遅れているケースがあります。
- 確定申告の期限後提出:3月15日を過ぎて確定申告書を提出した場合、自治体の税額計算処理が6月配布分に間に合わず、7月以降にずれ込むことがあります。
- 住民税の非課税世帯:前年の所得が一定基準を下回り税額が0円である場合、一部の自治体では決定通知書自体を発行・送付しない運用をとっています。
【見方の完全ガイド】「税額が高すぎる」と感じたときに確認すべき4つの項目
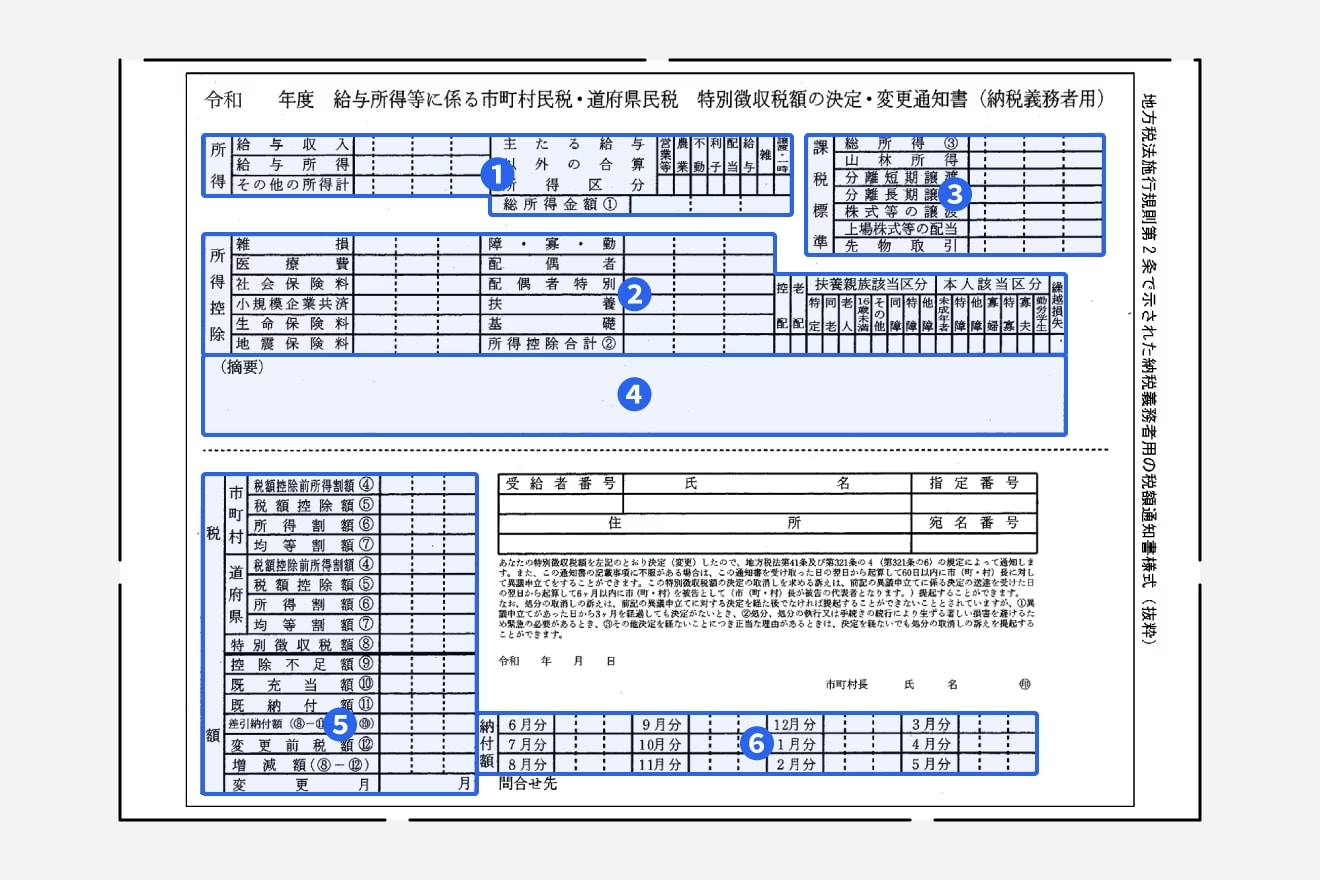
通知書を手にした際、前年と比較して「手取りが減った」「住民税が高すぎる」と違和感を覚えたら、感情的に受け止めるのではなく、計算構造に沿って数値を突き合わせる必要があります。住民税の税額計算は、主に「所得割(標準税率10%:区市町村民税6%+道府県民税4%)」と「均等割(年額5,000円程度+森林環境税1,000円)」の合算で決定されます。
以下の4つのチェックポイントを順に確認することで、金額の妥当性を把握できます。
- 1. 総所得金額(前年の所得):前年1月1日〜12月31日までの給与所得や事業所得の合計です。残業代の増加や昇給、インセンティブの支給、株式・不動産の売却益などがあると、この数値が押し上げられ翌年の税額が跳ね上がります。
- 2. 所得控除合計:基礎控除をはじめ、社会保険料控除、配偶者控除、扶養控除、生命保険料控除、小規模企業共済等掛金控除(iDeCo)などが正しく反映されているかを点検します。年末調整で書類を出し忘れた場合、ここの数値が小さくなり課税額が増加します。
- 3. 課税標準額(課税総所得金額):総所得金額から所得控除合計を差し引いた金額(千円未満切り捨て)です。この金額に税率10%を掛けたものが所得割のベースとなります。
- 4. 税額控除額(調整控除・寄附金控除など):住宅ローン控除やふるさと納税などの寄附金控除が引かれる枠です。確定申告やワンストップ特例の内容が正しく差し引かれているか確認します。
【実態検証】ふるさと納税の控除確認と「副業バレ」を防ぐ現場のリアル
住民税決定通知書は、ふるさと納税の成否確認と副業の税金管理において決定的な役割を果たします。現場の実務で見られる具体的なチェックポイントを整理します。
ふるさと納税が正しく引かれているかの照合手順
前年にふるさと納税を行った場合、通知書の「税額控除額」欄を確認します。自治体によっては摘要欄に「寄附金税額控除:〇〇円」と明記されています。控除額の目安は、寄附総額から自己負担金2,000円を引いた金額(住宅ローン控除等との兼ね合いで多少前後あり)です。もし記載がない、あるいは明らかに金額が少ない場合は、ワンストップ特例申請書の不着や、確定申告時の寄附金控除の記入漏れが疑われます。
副業が会社に知られるメカニズムと回避策
給与所得以外の副業(Webライティング、ブログ運営、コンサルティング等の雑所得・事業所得)で利益が出た場合、確定申告時に住民税の徴収方法を「自分で納付(普通徴収)」に指定しないと、副業分の税額が本業の給与に合算されて会社へ通知されます。
会社の経理担当者が「この社員は社内給与に対して住民税額が不自然に高い」と気づくことで副業が表面化します。ただし、副業がアルバイトやパートなどの「給与所得」である場合は、法律上原則として本業の給料と合算して特別徴収されるため、普通徴収への切り替えが認められない自治体が多い点に注意が必要です。
【データ比較】住民税決定通知書と課税証明書・納付方式の違い
公的書類としての位置づけや、普通徴収と特別徴収の取り扱いの違いを把握しておくことで、各種手続きでの混乱を防ぐことができます。
| 項目 | 特別徴収(住民税決定通知書) | 普通徴収(住民税納付書) | 課税証明書(所得証明書) |
|---|---|---|---|
| 対象者 | 会社員、公務員、給与所得者 | 個人事業主、フリーランス、退職者 | 所得・課税実績を証明したい全員 |
| 入手時期・場所 | 毎年5月下旬〜6月に勤務先から配布 | 毎年6月上旬〜中旬に自宅へ郵送 | 自治体窓口、コンビニ交付で通年取得可能 |
| 納付方法 | 毎月の給与から天引き(年12回分割) | 年4回(6・8・10・翌1月)自ら納付 | 納付用ではなく公的な証明書として利用 |
| 紛失時の再発行 | 原則再発行不可(再印字不可) | 納付書のみ再発行可能 | 何度でも有料で新規発行可能(約300円) |
| 公的手続きへの効力 | ローン審査・賃貸契約で利用可能 | ローン審査等で利用可能 | 公的機関・金融機関で最も信頼性が高い |
一般に知られていない盲点と紛失時の正しい対処法
住民税決定通知書に関する最大の誤解は、「紛失しても会社や役所に頼めば再発行してもらえる」という思い込みです。自治体の税務システム上、決定通知書は年1回の一括出力処理を前提としており、紛失による再発行(原本の再印刷)には対応していない自治体がほとんどです。
紛失した際の実務的なリカバリー手順
住宅ローンの本審査、賃貸物件の入居審査、児童手当の申請、ビザの更新などで住民税決定通知書の提出を求められた際に手元にない場合は、市区町村の窓口またはマイナンバーカードを利用したコンビニ交付で「住民税課税証明書(所得・課税証明書)」を取得してください。課税証明書には決定通知書と同等以上の所得・控除・税額情報が公的に記載されており、すべての審査機関で有効な代替書類として受理されます。
普通徴収から特別徴収への切り替え実務
年度の途中で就職・転職した場合は、自宅に届いた普通徴収の納付書(未納分)を持参して勤務先の総務・人事担当者に提出し、「特別徴収への切替申請書」を自治体へ提出してもらうことで、給与天引きへの変更が可能です。未納のまま放置すると延滞金が発生するため、入社時に速やかに手続きを申し出る必要があります。
【住民税決定通知書】に関するよくある質問(FAQ)
Q1:住民税決定通知書を紛失してしまいましたが、会社や役所で再発行してもらえますか?
A1:住民税決定通知書そのものの再発行は、原則として自治体でも勤務先でも受け付けていません。公的な証明が必要な場合は、市区町村役所の窓口やコンビニエンスストアのマルチコピー機(マイナンバーカード利用)で「住民税課税証明書(所得証明書)」を取得してください。手数料は300円前後で、通知書の完全な代替書類として利用できます。
Q2:ふるさと納税を行いましたが、控除されている金額が寄附額より少ない気がします。なぜですか?
A2:ふるさと納税の控除は「所得税からの還付」と「住民税からの控除」に分かれます。確定申告を行った場合は所得税分がすでに指定口座へ還付されているため、住民税決定通知書には残りの控除額のみが記載されます。ワンストップ特例を利用した場合は全額が住民税から控除されますが、上限額を超えて寄附した分や自己負担金の2,000円は控除対象外となります。
Q3:副業の確定申告で「自分で納付(普通徴収)」を選択したのに、会社に住民税の金額で副業がバレることはありますか?
A3:副業がアルバイトやパートなどの「給与所得」である場合、自治体のルールにより本業の給与と強制的に合算されて特別徴収となるケースが多いため、会社に金額差で気づかれるリスクがあります。また、確定申告書の「住民税に関する事項」で普通徴収にチェックを付け忘れた場合や、自治体側の入力ミスでも合算されてしまうため、確定申告後の4月〜5月頃に自治体の税務課へ普通徴収になっているか電話確認するのが確実です。
まとめ:手元に届いたら即チェック!税額の違和感を放置しないための行動指針
住民税決定通知書は、前年の働き方と納税結果が凝縮された重要な通知書です。「給与から自動的に引かれているから」と無関心のまま放置していると、年末調整での控除漏れやふるさと納税の反映ミスによる損失に気づくことができません。
毎年6月に通知書を受け取ったら、まずは前年の源泉徴収票を手元に用意し、「総所得金額」「所得控除」「税額控除」の3点が正しく計算されているかを突き合わせてください。もし控除の記載漏れなど明らかな不備を発見した場合は、所轄の税務署で確定申告の更正の請求(過去5年間遡及可能)を行うことで、納めすぎた税金の還付を受けることができます。手元に届いたタイミングで中身を精査する習慣をつけ、自身の大切な資産と手取りを守る行動へつなげてください。 (出典: 住民 税 決定 通知 書(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。