日本の年収中央値はいくら?平均値との格差と年代別の手取りを暴く
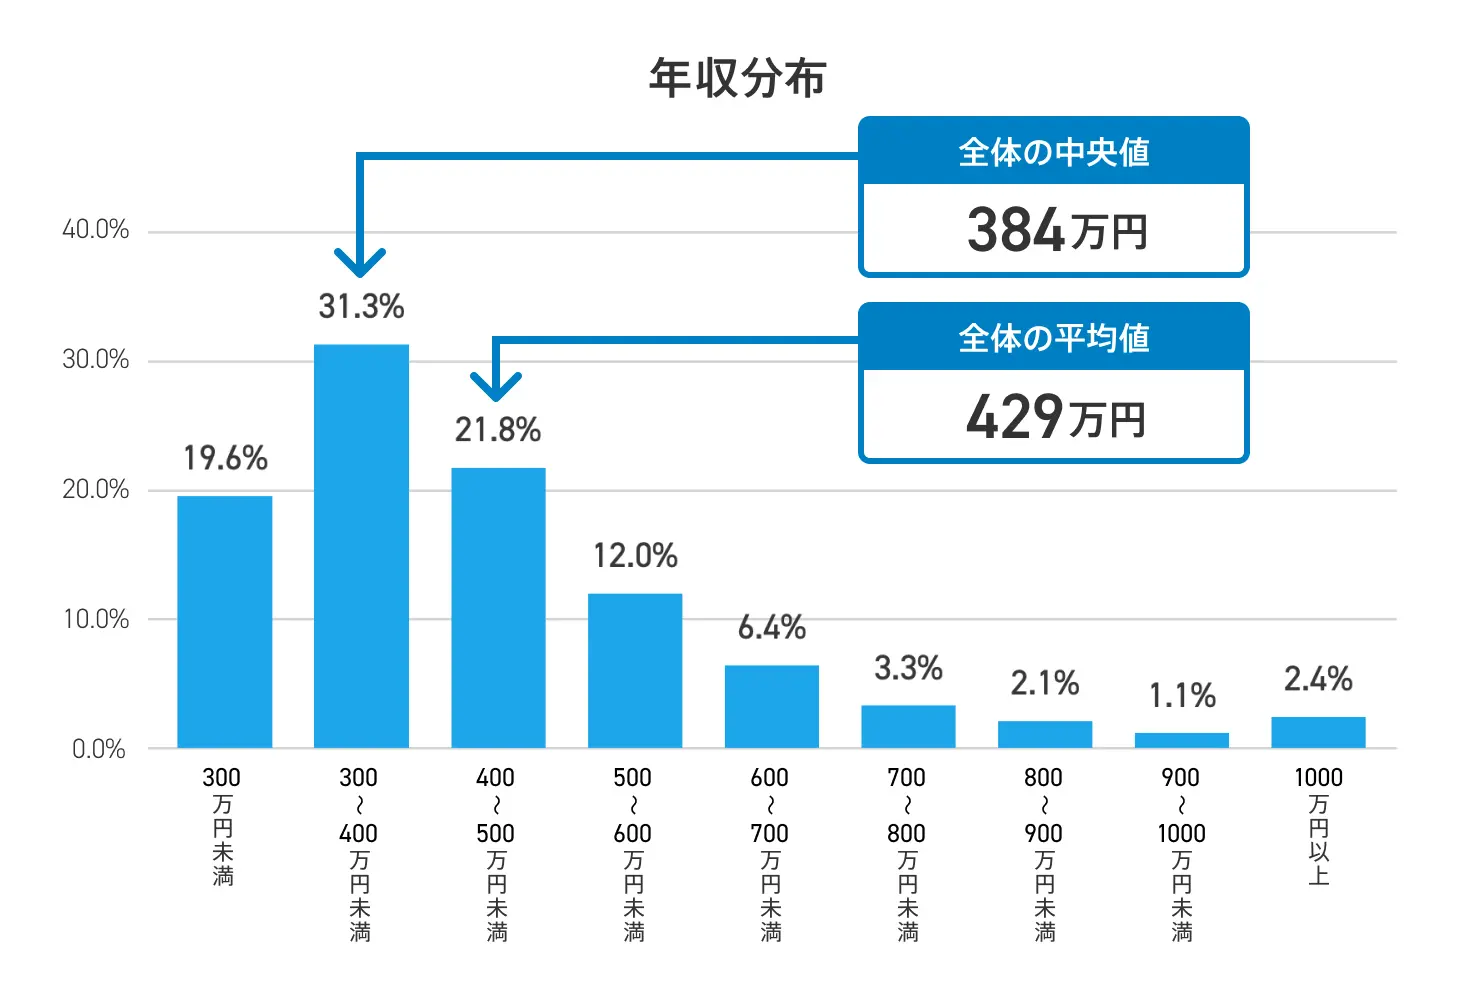
国税庁の「民間給与実態統計調査」をはじめとする公的統計が更新されるたび、SNS上では「平均年収が高すぎて実生活と乖離している」「自分の給料は世間一般と比べて低すぎるのではないか」といった悲鳴や疑問が噴き出します。ニュースで報じられる平均年収は約460万円前後ですが、これは一部の超高所得層が全体を引き上げた数字に過ぎず、国民の実感を反映していません。
実態を把握するうえで真の指標となるのが、データを順番に並べた中央の数値を指す「中央値」です。2026年現在の物価高や社会保険料負担が続く日本において、給与所得者の中央値は一体いくらなのか。年代別・男女別の手取り額から生活水準のリアル、世帯貯蓄の真実まで、統計データと現場の証言をもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日本の給与所得者における年収中央値は約400万円(手取り約315万円)であり、平均年収(約460万円)とは約60万円もの構造的乖離が存在する。
- 要点2:年代別の中央値は20代後半で約370万円、30代で約420万円、40代で約480万円にとどまり、額面400万円の手取り月額は約22万〜24万円(ボーナス除く)が標準ラインとなる。
- 要点3:世帯年収の中央値は約550万円だが単身世帯の貯蓄中央値は100万円台前半と二極化が進んでおり、平均値の幻想に惑わされず手取りベースの支出管理と早期の資産形成が不可欠である。
【2026年最新】日本の年収中央値と平均年収の残酷な格差
給与の実態を掴む際、平均値だけを眺めていると致命的な判断ミスを犯します。平均年収は、年収数千万円から数億円を稼ぎ出す富裕層の数値に大きく引っ張り上げられる統計的性質を持っているためです。一方、全労働者を年収順に一列に並べた真ん中の順位に位置する年収中央値こそが、中間層の「普通の暮らし」を映し出す真実のバロメーターとなります。
国税庁が発表した最新の「民間給与実態統計調査」および厚生労働省「賃金構造基本統計調査」を精査すると、日本の給料における中央値は約400万円前後に位置しています。平均年収が約460万円であるのに対し、中央値は約60万円も低い水準です。この「約60万円の溝」こそが、多くの生活者がニュースを見るたびに感じる違和感の正体にほかなりません。
さらに見逃せないのが男女別の格差です。男性全体の年収中央値が約470万円であるのに対し、女性全体の年収中央値は約315万円にとどまります。非正規雇用比率の違いや出産・育児に伴うキャリア中断の構造的課題が、中央値の比較からも鮮明に浮き彫りとなっています。
【データ比較】年代別・男女別の年収中央値とリアルな手取り額一覧
額面の年収と、銀行口座に実際に振り込まれる手取り額との間には、税金(所得税・住民税)や健康保険・厚生年金などの社会保険料による「約2割〜2.5割の控除」が発生します。ここでは、最新統計データをもとに割り出した年代別の中央値および手取り推定額を一覧表で整理しました。
| 年代・区分 | 年収中央値(額面) | 年間手取り額(目安) | 編集部の見解・生活実態の評価 |
|---|---|---|---|
| 20代前半(全体) | 約270万円 | 約215万〜225万円 | 月手取り約15万〜17万円。新卒〜若手層で奨学金返済を抱える場合は貯蓄余裕が極めて薄い。 |
| 20代後半(全体) | 約370万円 | 約290万〜305万円 | 月手取り約20万円前後。スキルアップ転職や結婚・同棲など将来設計の分岐点となるゾーン。 |
| 30代(全体) | 約420万円 | 約330万〜345万円 | 月手取り約23万〜25万円。子育て世帯では共働きが実質的な必須条件となりやすい。 |
| 40代(全体) | 約480万円 | 約375万〜390万円 | 役職手当の有無で年収が激しく分岐。住宅ローン返済と教育費のピークが重なり支出負担が重い。 |
| 50代(全体) | 約530万円 | 約410万〜430万円 | 大企業・正規層は高水準を維持する一方、役職定年や早期退職制度による賃金減少リスクが顕在化。 |
| 男性(全年齢平均中央値) | 約470万円 | 約365万〜380万円 | 中間層の代表値。単身なら安定した暮らしが可能だが、一馬力での家族扶養は節約が前提。 |
| 女性(全年齢平均中央値) | 約315万円 | 約250万〜260万円 | 非正規率の高さが全体数値を押し下げている。正社員限定の中央値は約380万円前後へ上昇。 |
いわゆる「年収400万円」を稼いでいる世帯主の場合、年間手取りは約315万円となり、ボーナスを年間60万円(手取り約48万円)と仮定すると、毎月の手取り額は約22万円に落ち着きます。都心部で家賃8万〜10万円を支払うと、光熱費・食費・通信費を差し引いた後の自由裁量資金は数万円程度となり、決して贅沢な暮らしができるわけではないことが数値上からも裏付けられます。
【実態検証】30代〜40代の生活レベルと現場目線で見えたリアル
大手リサーチ機関のアンケートやSNS・コミュニティ上の生の声を集約すると、中央値付近で生活する現場の切実な摩擦が見えてきます。
都内のIT関連企業に勤務する34歳男性(年収430万円・妻と子1人の3人家族)は次のように証言します。「世間では30代で年収500万円超が当たり前のように語られますが、同僚や地元の知人を見渡しても400万円台前半がボリュームゾーンです。妻がパート(年収約120万円)に出て世帯年収550万円にしてようやく、年間50万円ほどの貯金ができています。自炊を徹底し、固定費を格安SIMやネット保険に見直さなければ、子どもの習い事代すら捻出できません」。
一方、40代で年収480万円に達している地方在住の製造業男性(42歳)の現場からは、車社会特有の維持費が重くのしかかる声が聞かれます。「地方都市では車が夫婦で2台必須。ガソリン代や車検代、保険料で月4万円以上が固定で消えます。額面が上がっても社会保険料と税金が年々重くなっており、20代の頃に思い描いていた『年収近傍500万ならマイホームと毎年の家族旅行』という優雅なイメージは完全に崩れ去りました」。
現場の声から見えてくるのは、年収中央値層が決して困窮しているわけではないものの、「無計画な消費をすれば一瞬で家計赤字に転落する」というギリギリの防衛ラインに立たされている現実です。
一般に知られていない盲点|世帯年収と地域間格差の罠
年収を評価する際、個人の年収だけでなく「世帯年収」と「地域特性」を掛け合わせて分析しなければ本質を見誤ります。
厚生労働省「国民生活基礎調査」などの公的統計によれば、世帯全体の所得中央値は約550万円です。しかし、金融広報中央委員会の調査を見ると、単身世帯における金融資産保有額の中央値は約100万〜150万円、二人以上世帯でも約450万〜500万円にとどまっています。平均貯蓄額が1,000万円を超えているという報道とは裏腹に、現役世代の半数はまとまった現金を蓄えられていないのが実態です。
さらに深刻なのが都道府県別の格差です。厚生労働省の地域別データを分析すると、東京都の賃金中央値が年収換算で約480万〜500万円に達するのに対し、地方圏(東北・四国・九州・沖縄の一部)では320万〜350万円程度にとどまるケースが珍しくありません。一見すると地方の給与水準は低く見えますが、住居費(家賃や地価)が都心の3分の1から2分の1で済む地域も多く、可処分所得の実質的な購買力という観点では「地方の年収380万円」が「都心の年収500万円」と同等以上の生活ゆとりを生み出す逆転現象も生じています。
【構造分析】なぜ給与中央値は伸び悩むのか?2つの要因と打開策
日本全体で賃上げの動きが報じられているにもかかわらず、なぜ中央値の実感が劇的に改善しないのでしょうか。背景には2つの構造的要因が存在します。
第1に、「社会保険料の継続的な料率改定」です。厚生年金や健康保険、介護保険の負担率は過去20年で段階的に引き上げられてきました。たとえ基本給が月額1万円アップしたとしても、増税や保険料引き上げによって手取りの伸びは7,000円前後に圧縮され、さらに物価上昇が追い討ちをかけるため、実質賃金ベースでの豊かさを感じにくくなっています。
第2に、「正規雇用と非正規雇用の賃金二重構造」です。非正規雇用者の比率は労働者全体の約4割を占めており、時給換算での改善は進んでいるものの、賞与や退職金制度の有無が年収中央値の押し下げ要因として働き続けています。
【プロの視点】中央値の生活から抜け出し資産形成を加速させる条件
現在の経済環境下で、年収中央値水準にとどまったまま資産を築ける人と、ジリ貧に陥る人には明確な分岐点が存在します。
▼ 安定して資産を増やせる人の条件:
- 固定費(住居費・通信費・保険・車)を徹底的に最適化し、手取り収入の15〜20%を先取り貯蓄に回している
- 新NISAやiDeCoなどを活用し、インフレヘッジを効かせた長期分散投資を習慣化している
- 世帯単位で共働き体制を構築し、所得控除を活用しながら世帯手取り最大化を図っている
▼ 資産形成で見送るべき(失敗しやすい)行動パターン:
- 「平均年収」を自分の生活基準にして身の丈に合わない新築マンションや高級車をフルローンで購入する
- 手取り額の計算を怠り、ボーナス全額を生活費の補填や固定費払いに充てている
- 社内での昇給のみに依存し、市場価値を高める自己投資や転職活動を一切行わない
【年収中央値】に関するよくある質問(FAQ)
Q1:日本の年収中央値と平均年収で、どちらを生活設計の基準にすべきですか?
A1:間違いなく中央値を基準にすべきです。平均年収(約460万円)は一部の富裕層・超高所得層によって大きく引き上げられており、母集団の実態より高めに出ます。自分の給与水準や生活レベルの妥当性を測るなら、全労働者の中間地点である約400万円(男性約470万円、女性約315万円)を物差しにするのが最も正確です。
Q2:年収400万円で結婚して子どもを育てることは可能ですか?
A2:十分に可能ですが、一馬力(片働き)の場合は緻密な家計管理が求められます。年収400万円の手取りは約315万円(月額約22万円+ボーナス)となるため、地方在住で住居費を抑えるか、配偶者がパートや正社員として働き世帯年収を500万〜550万円程度まで引き上げる共働きモデルを選択するのが現実的です。
Q3:手取りを増やすために個人で今すぐできる最も効果的な手段は何ですか?
A3:まずは「ふるさと納税」による住民税の前払い・返礼品獲得や、「iDeCo(個人型確定拠出年金)」の掛金全額所得控除を活用した節税が即効性を持ちます。中長期的には、同業種他社への転職による基本給アップや、スキルを活かした副業所得の獲得が手取り最大化の王道ルートです。
まとめ:見せかけの平均に惑わされずリアルな数値を武器にせよ
「平均年収460万円」という看板の裏側に隠された、年収中央値約400万円・手取り約315万円という現実。このギャップを正確に認識することは、過度な劣等感を捨て、地に足のついたマネープランを組み立てるための第一歩です。
2026年を生き抜く給与所得者にとって重要なのは、額面年収の多寡に一喜一憂することではなく、税・社会保険料を引いた実質的な「手取り額」を把握し、支出の適正化と新NISA等を通じた資産運用を愚直に継続することです。見せかけの平均値に惑わされず、手元に残る可処分所得を最大化する戦略を今すぐ実行していきましょう。 (出典: 年収 中央 値(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。