日本郵船の株価掲示板が大荒れの真相!2026年の配当と見通しを徹底解剖
個人投資家の熱視線を集め続ける海運セクター。その筆頭格である日本郵船の株価が急激な乱高下を見せるたび、ソーシャルメディアや投資コミュニティは激しい議論に包まれます。特に決算発表の前後や中東情勢を巡る地政学リスクが浮上する局面では、掲示板の投稿数が普段の数倍に跳ね上がり、強気派と弱気派の思惑が激突しています。
高配当利回りの代名詞として新NISA口座でも根強い人気を誇る一方、「利回りにつられて買うと手痛い下落を食らうのではないか」という懸念も絶えません。本稿では、最新の取引動向やコミュニティの温度感を丹念に追いながら、急激な値動きの背景にある構造的要因や2026年のリアルな業績見通しを解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:掲示板の過熱は決算速報やコンテナ船運賃指数(SCFI)の変動と、夜間PTSでの先回り売買が引き金を引いている。
- 要点2:急落の背景には紅海喜望峰ルート迂回の緩和観測や世界景気減速懸念があるが、構造改革と手厚い株主還元が下値を支える。
- 要点3:海運大手3社の中で郵船は事業の分散と財務規律が際立ち、インカムゲイン狙いの中長期投資家にとって依然として有力な選択肢。
【実態検証】日本郵船の株価掲示板で今何が起きているのか?ネットの反応とPTSの動き
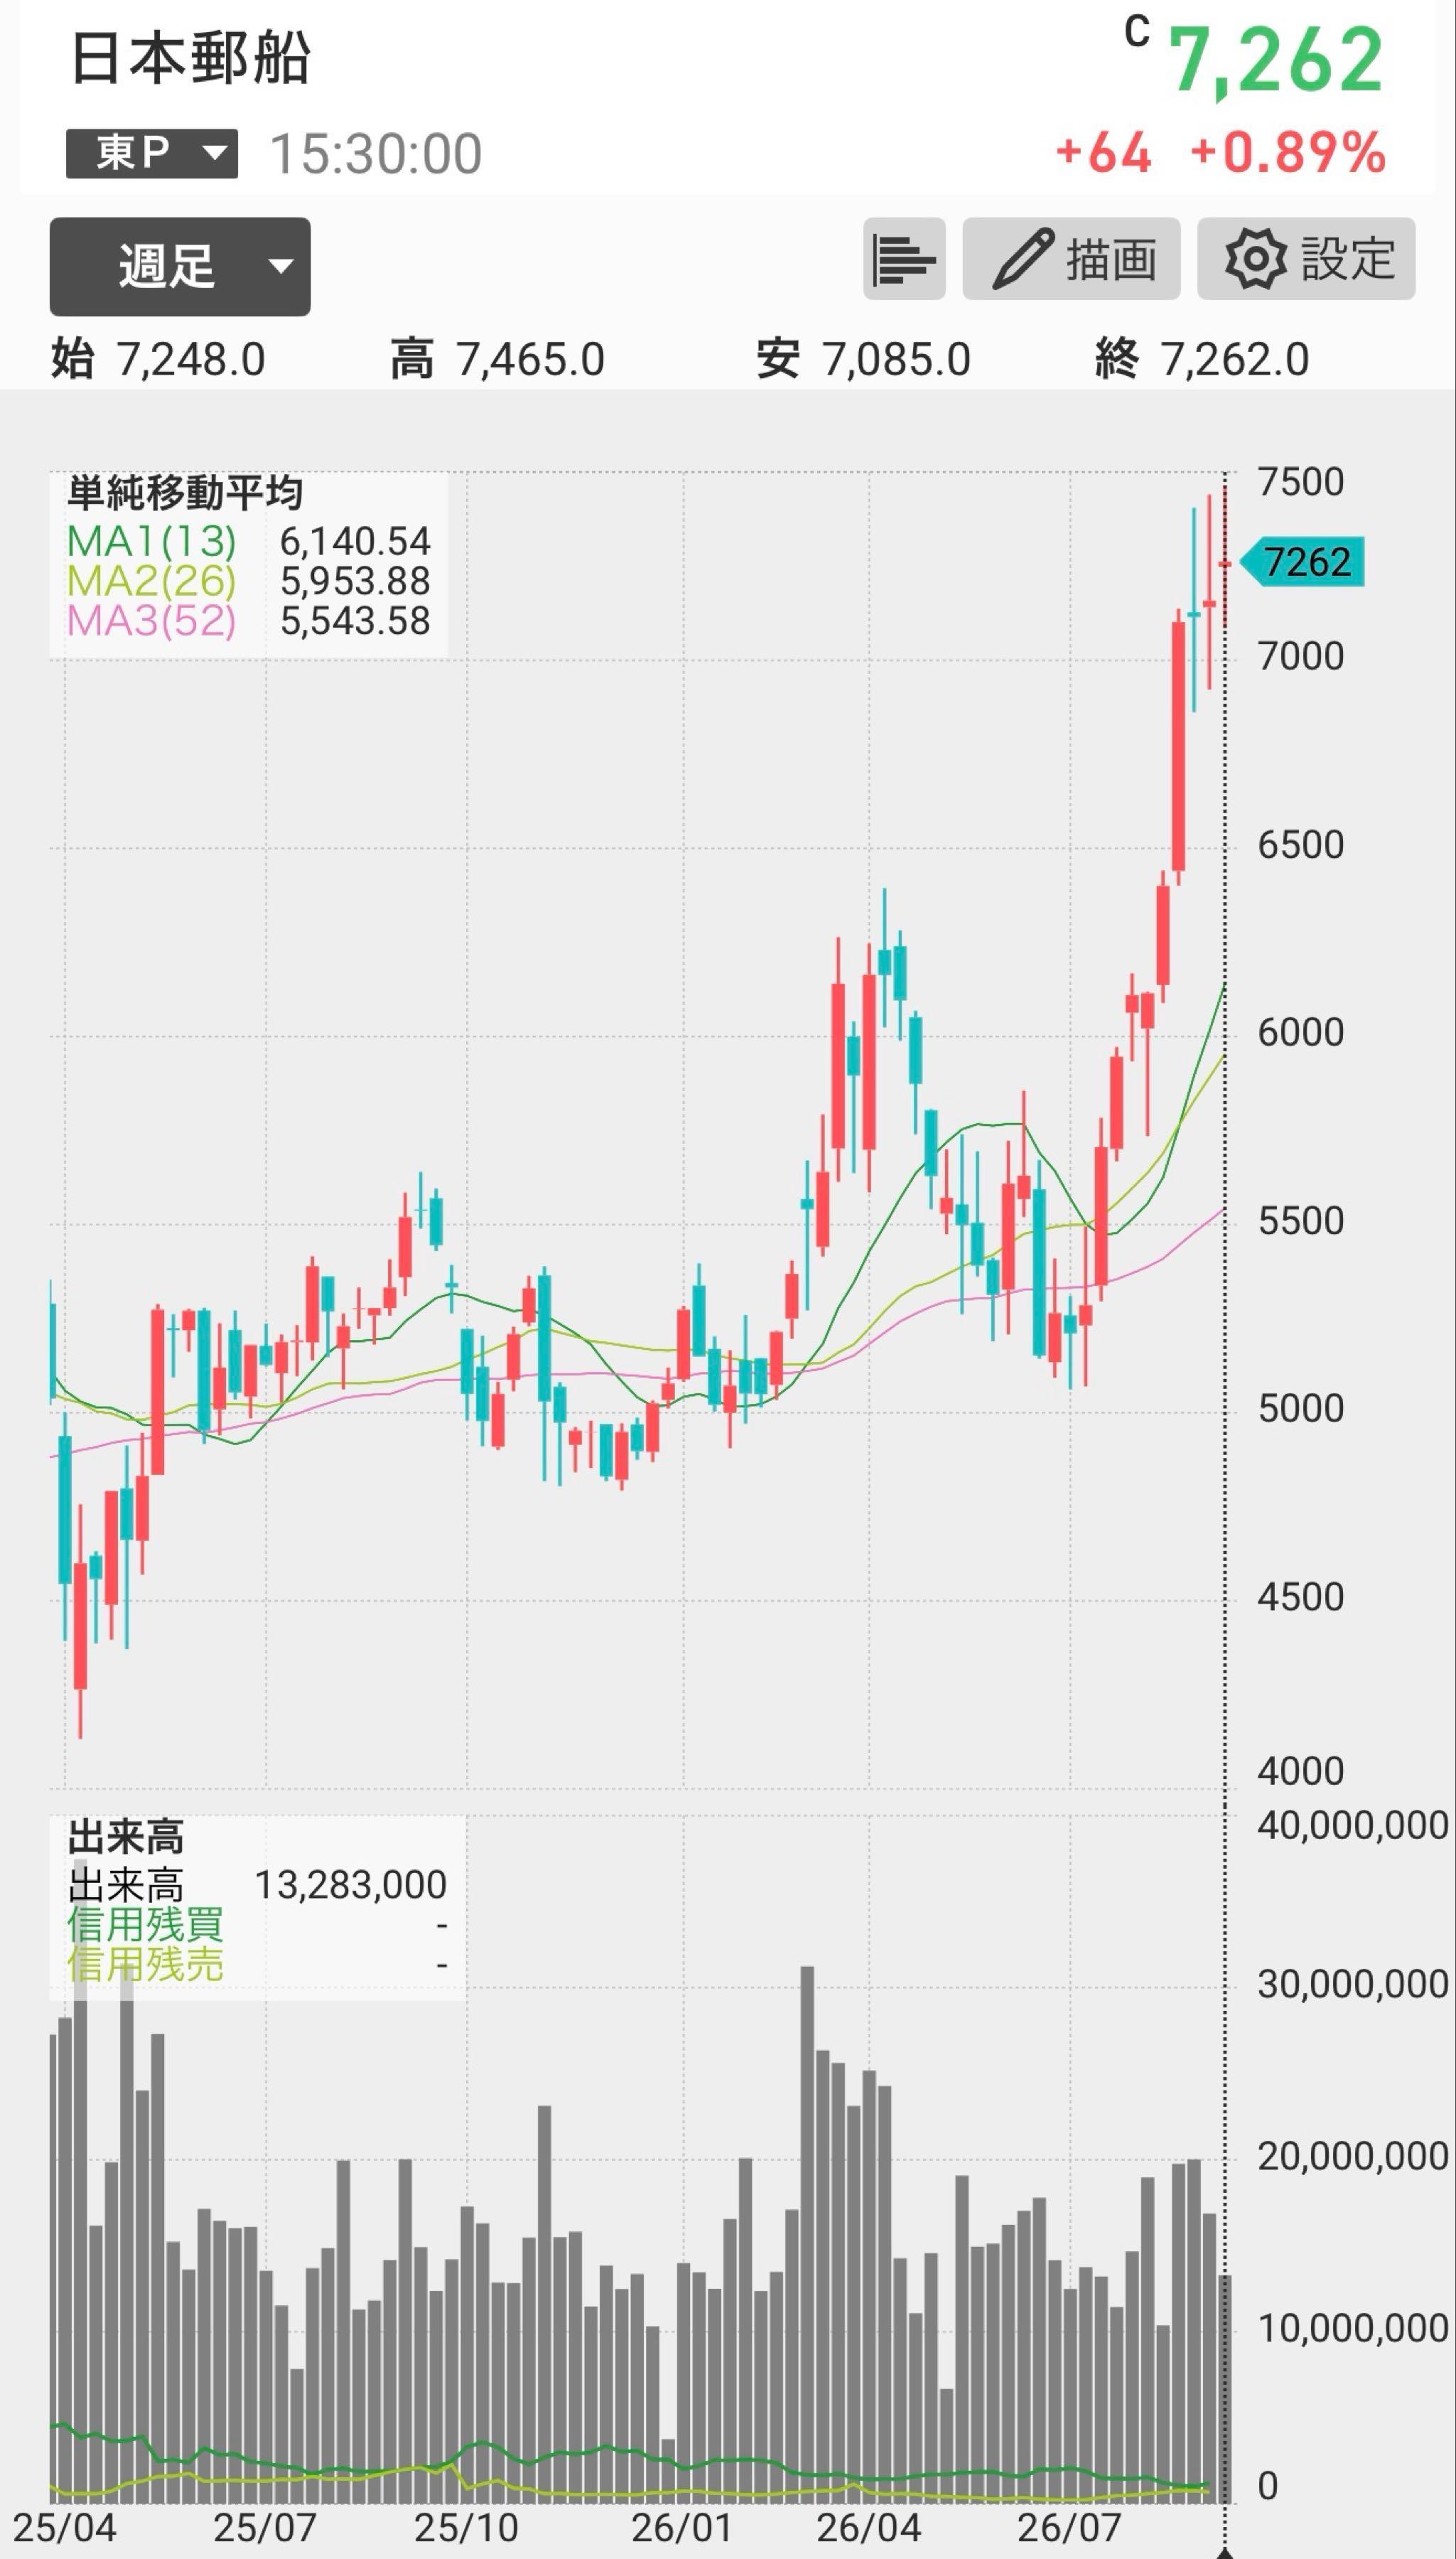
有数のアクセス規模を誇る日本郵船ヤフー掲示板や市況実況板を覗くと、日中立会時間だけでなく取引時間外も極めて活発な意見交換が続いています。特に機関投資家の売り仕掛けが入った日や、場中の急落局面では「どこまで下がるのか」「追証ラインに引っかかった」という悲鳴が書き込まれる一方、「絶好の買い場到来」「配当狙いで追加購入した」という押し目買い派の投稿が入り乱れ、海運株掲示板リアルタイムのタイムラインは秒単位で更新される状況です。
こうしたネットの熱狂をさらに加速させているのが、日本郵船PTS夜間取引の急激なボラティリティです。東証の取引終了後、15時台に開示される日本郵船決算発表速報や適時開示資料に反応した個人投資家が、PTS市場で思惑的な売買を展開。数百円幅で乱高下する気配値が掲示板にスクリーンショット付きで投下され、翌朝の寄り付きに向けたパニックや過度な楽観を助長するサイクルが日常化しています。感情に流された売買が短期的なノイズを生んでいる実態が浮き彫りになっています。
急激な乱高下を招く「日本郵船暴落理由」と市況のウラ側
なぜ日本郵船の株価はこれほど激しく上下するのでしょうか。日本郵船暴落理由を紐解くと、海運業界特有の「運賃サイクル」と「マクロ経済指標」の強烈な連動性に行き当たります。最大の要因は、コンテナ船合弁会社である「Ocean Network Express(ONE)」の採算を左右する上海コンテナ運賃指数(SCFI)の急激なアップダウンです。
スエズ運河を巡る地政学的緊張によって喜望峰ルートへの迂回を余儀なくされていた期間は、船腹(輸送スペース)の需給が逼迫し運賃が高騰しました。しかし、情勢正常化の兆しが見えるたびに「運賃急落と供給過剰」への警戒感が一気に広がり、投機資金の巻き戻しが発生します。これに加えて欧米の消費マインド停滞や為替の円高シフトが重なると、機関投資家のアルゴリズム取引が作動し、業績の下振れ懸念から一斉に売りが浴びせられるという構造です。
【2026年最新】海運大手3社業績比較と日本郵船の配当利回り
日本郵船への投資判断を下す上で欠かせないのが、商船三井、川崎汽船を含めた同業他社との客観的な比較です。各社の財務指標、還元方針、ポートフォリオの差異を精査してみましょう。
| 項目 | 日本郵船(9101) | 商船三井(9104) | 川崎汽船(9107) |
|---|---|---|---|
| 予想PER / PBR | 約6.5〜7.5倍 / 0.85倍前後 | 約6.0〜7.0倍 / 0.88倍前後 | 約7.0〜8.0倍 / 0.95倍前後 |
| 日本郵船配当利回り(水準) | 4.8%〜5.5%(下限設定あり) | 5.0%〜5.6% | 3.8%〜4.5%(自社株買い重視) |
| 強み・事業構成 | LNG船・自動車船・物流のバランス型 | LNG・海洋事業・非海運の多角化 | コンテナ特化・株主還元への機動性 |
| 資本還元方針 | 総還元性向40%+DOE(自己資本配当率)指標導入 | 配当性向30%超+機動的自社株買い | キャッシュ最適化に伴う大規模自社株買い |
| 編集部の総合評価 | 安定性とディフェンシブ性のバランス最上位 | 高利回り追求型、エネルギー比率大 | 値幅取り・キャピタルゲイン志向 |
過去数年の日本郵船配当金推移を振り返ると、海運バブル期のような1株あたり千数百円規模の超特大配当からは巡航速度へ落ち着いたものの、会社側はDOEや配当の下限基準を明示しており、安定的な還元姿勢を確立しています。単なる「一過性の高配当」から「構造的に維持可能な高還元」へと脱皮を図っている点は、投資家にとって心強い材料です。
一般に知られていない盲点とネットの誤解|「海運バブル再来」の幻想を暴く
掲示板やSNS上で頻繁に見受けられるのが、「過去の最高益水準まで運賃が跳ね上がれば、再び株価が2倍、3倍に跳ね上がる」という過度な期待です。しかし、この見立てには業界構造の変化を無視した危険な落とし穴が存在します。
コロナ禍当時は世界的な港湾混雑とサプライチェーンの完全麻痺が重なった異常事態であり、新造船が大量に竣工・供給され始めている現在の市場環境とは根本的に異なります。船腹供給の過剰圧力は常に潜在しており、運賃の上昇余地は以前よりも抑制されやすいのが現実です。掲示板の買い煽りに惑わされず、「運賃が高止まりしている間に稼ぎ出した莫大なキャッシュを、非コンテナ事業や自社株買いへいかに再投資できるか」という企業の地力を見定める視点が不可欠となります。
【アナリスト予測】日本郵船の今後の見通しと目標株価の妥当性
主要証券各社が提示する日本郵船目標株価のレンジは、概ね4,500円から6,000円前後の水準に集中しています。強気派のアナリストは、好調な自動車船事業や長期契約で固められたLNG船の安定収益、さらには積極的な自社株買いによるEPS(1株当たり利益)の底上げを高く評価しています。
一方で、保守的な見通しを崩さない専門家は、2026年以降に本格化する脱炭素対応の巨額設備投資(環境対応船へのリプレイス費用)や、為替相場が1ドル=130円台へ振れた際の為替差損リスクを懸念材料として挙げます。総合的に見れば、PBR(株価純資産倍率)1倍割れの是正プレッシャーが東京証券取引所から強くかかり続ける中、株価の下値余地は限定的であり、日本郵船今後の見通しはレンジ内での堅調な推移がベースシナリオと見るのが妥当です。
【プロの結論】日本郵船への投資が向いている人・見送るべき人の特徴
市場の喧騒を離れ、個人の投資スタンスに合致しているかを冷静に見極める必要があります。
▼投資に向いている人の条件:
- 4%〜5%前後のインカムゲインを年金や再投資原資として中長期で受け取りたい人
- 日々の数パーセントの値動きに一喜一憂せず、数年単位のボックス圏推移を許容できる人
- 新NISAなどの非課税枠を活用し、配当にかかる税負担を極力抑えたい個人投資家
▼投資を見送るべき・慎重になるべき人の条件:
- 短期間で2倍以上の急騰を狙うグロース株的な値幅取りを期待している人
- 原油価格、為替、地政学ニュースによる株価下落に耐えられないリスク許容度の低い人
- 掲示板の感情的な投稿やPTSの気配値に引きずられて売買ボタンを押してしまう人
【郵船 株価 掲示板】に関するよくある質問(FAQ)
Q1:掲示板の書き込みを信じてPTSで夜間に飛びつき買いをしても大丈夫ですか?
A1:極めて危険です。夜間PTSは市場参加者が少なく流動性が低いため、少額の注文で価格が極端に歪みやすい傾向があります。翌朝の東証寄り付きでは掲示板の過熱感と裏腹に冷静な値付けがなされるケースが多いため、開示資料の原文を自ら確認した上で通常の立会時間内に判断することをお勧めします。
Q2:日本郵船の配当金は今後大きく減配されるリスクはありませんか?
A2:業績連動部分があるため、海運市況の急落局面では減配の可能性があります。ただし、会社側は自己資本配当率(DOE)の導入や下限配当の設定によって還元額のボラティリティを抑える方針を明言しています。かつてのような「無配転落」といった極端なシナリオの可能性は極めて低いと見られています。
Q3:海運株を買うなら日本郵船、商船三井、川崎汽船のどれが一番おすすめですか?
A3:投資目的によって最適解が異なります。事業の多角化と安定的な財務基盤を重視するなら「日本郵船」、純粋な配当利回りの高さを最優先するなら「商船三井」、大規模な自社株買いによる1株価値向上を狙うなら「川崎汽船」が適しています。
まとめ:今後の動向と失敗しないための判断基準
日本郵船ネットの反応や掲示板の熱量は、投資判断の補助線にはなり得ても、売買の直接的な根拠にはなりません。短期的な運賃指数の上下に右往左往するのではなく、盤石な自己資本比率、脱炭素時代に向けた長期フリート戦略、そして経営陣がコミットする強固な株主還元方針という本質に目を向けることが肝要です。
ノイズに満ちた掲示板の言説と一線を画し、客観的なデータと自身の保有目的を照らし合わせながら、規律ある資産運用を進めていきましょう。 (出典: 郵船 株価 掲示板(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。