学生の国民年金を親が払う年末調整の書き方と控除の落とし穴【2026】
20歳を迎えた大学生や専門学校生の子どもを持つ家庭において、毎年秋口から冬にかけて頭を悩ませるのが「国民年金保険料の納付」です。学生本人は無収入やアルバイト生活であることが多く、親が代わりに保険料を立て替えたり納付したりするケースは珍しくありません。そして年末調整シーズンが到来した際、多くの保護者が「子どもの年金を親の勤務先で申告できるのか」「書類のどこにどう書けばいいのか」という疑問に直面します。
結論から言えば、親が実際に負担した子どもの国民年金保険料は、全額が親の「社会保険料控除」の対象となり、世帯全体で数万円から十数万円単位の大幅な節税につながります。しかし、申告書の書き方や控除証明書の添付ルール、さらには税法上の「生計を一にする」という要件を正確に理解していないと、勤務先の総務部門から書類を差し戻されたり、受けられるはずの還付金を取りこぼしたりするリスクが生じます。本記事では、2026年最新の制度運用に基づき、失敗しない年末調整の申告手順と注意点を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:学生の子どもの国民年金保険料を親が負担した場合、親の年末調整で全額を社会保険料控除として所得から差し引くことが認められている。
- 要点2:適用には「生計を一にしている親族」であることが必須要件であり、別居の下宿学生でも仕送りの事実があれば対象となるが、支払い方法や証明書類の管理に注意を要する。
- 要点3:「学生納付特例」で猶予するよりも親が支払う方が世帯単位の節税メリットが格段に高く、前納や追納を戦略的に組み合わせることで還付額を最大化できる。
【完全図解】給与所得者の保険料控除申告書の書き方と社会保険料控除申告書の記入例
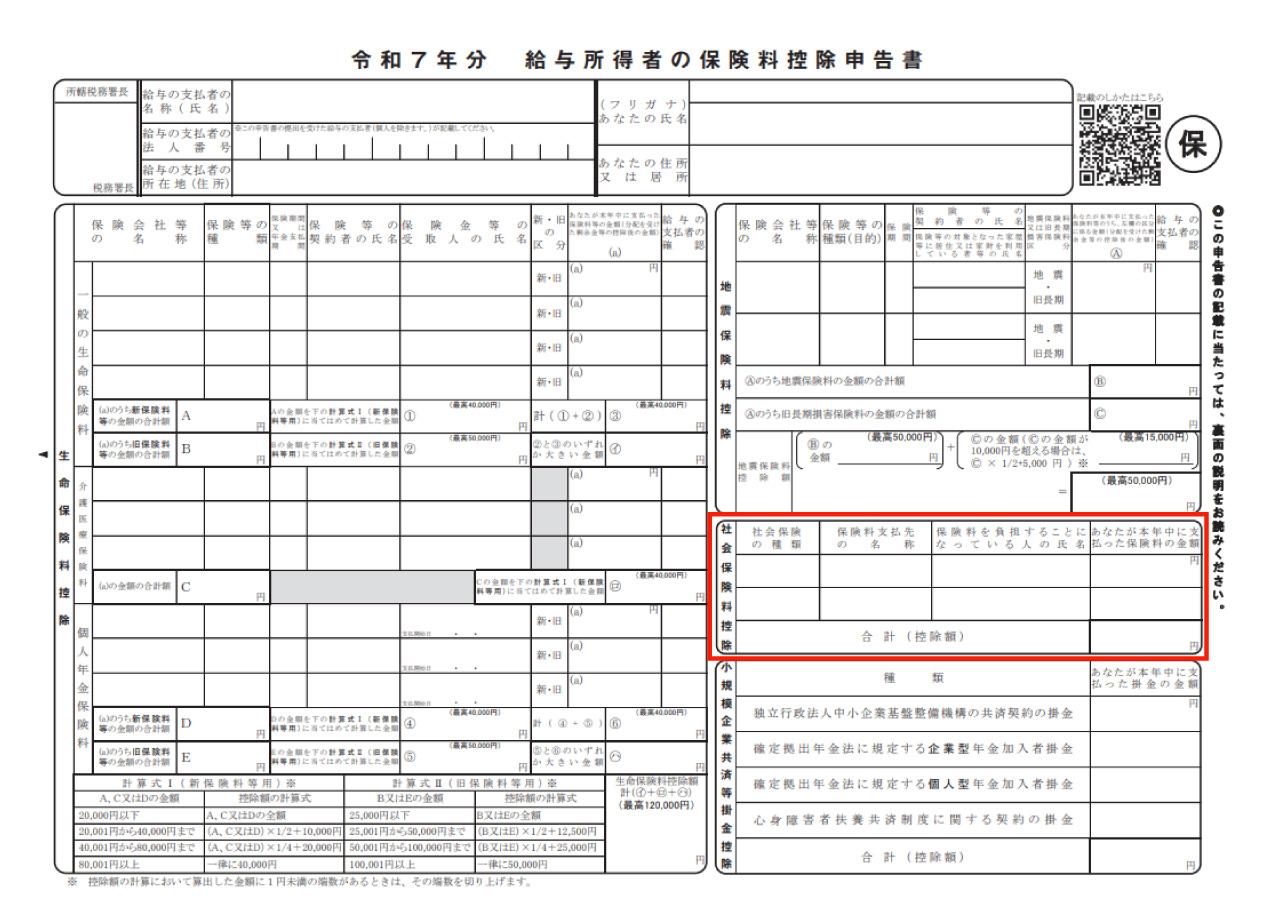
年末調整で子どもの国民年金を申告する際、使用する書類は勤務先から配布される(または専用WEBシステム上で入力する)給与所得者の保険料控除申告書の書き方をマスターすることが第一歩です。紙の申告書であれば、右下部分に配置されている「社会保険料控除」の記入欄に必要事項を落とし込んでいきます。
多くの親がつまずくのは、「自分自身の給与から天引きされている厚生年金や健康保険もここに書く必要があるのか」という点です。給与天引きの社会保険料は会社側で自動計算されるため、この欄に書く必要はありません。ここには親自身が直接納付した子どもの国民年金保険料(および自身で納付した国民健康保険料など)のみを記入します。
具体的な社会保険料控除申告書の記入例として、以下の5つの枠を順序立てて正確に記載してください。
- 社会保険の種類:「国民年金」と記載します。
- 保険料支払先の名称:「日本年金機構」と記載します。
- 保険料を負担することになっている人(氏名):ここには親の名前ではなく、年金加入者本人である子どもの氏名を正確に記入します。
- 保険料を負担することになっている人(続柄):親から見た続柄として「子」または「長男」「長女」と記入します。
- あなたが本年中に支払った保険料の金額:1月1日から12月31日までに親が実際に支払った合計金額を記入します。後述する控除証明書に記載された金額と完全に一致させる必要があります。
申告書の最下部にある「控除額」欄には、支払った金額の合計をそのまま転記します。社会保険料控除には生命保険料控除のような上限額(最大4万円〜12万円など)が一切存在せず、支払った全額が所得控除される仕組みです。2026年時点の国民年金保険料は月額約1万7,000円台後半で推移しており、年間納付額は約21万円から22万円規模に達するため、この金額が丸ごと課税所得から控除されます。
国民年金保険料控除証明書の添付ルールと万が一の紛失時の再発行手順
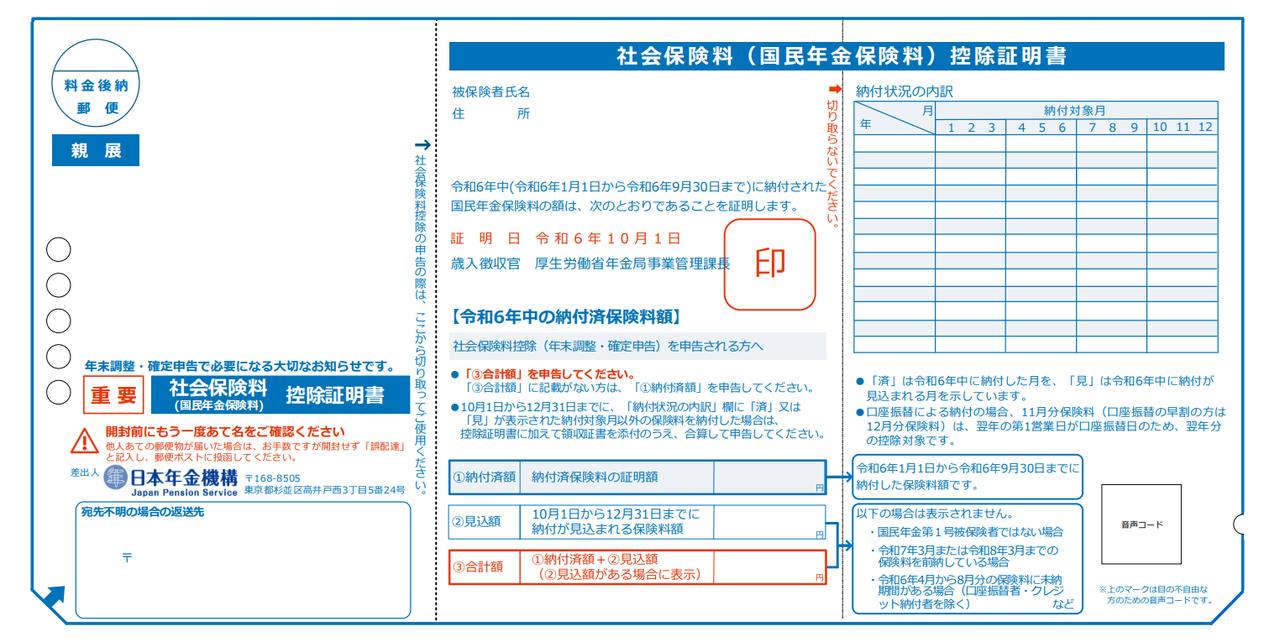
年末調整で社会保険料控除を受けるためには、申告書への記入だけでなく、日本年金機構が発行する国民年金保険料控除証明書の原本を勤務先に提出しなければなりません。領収書(納付書の半券)の束を提出しても原則として受け付けられないため、公的な証明書の取り扱いルールを熟知しておく必要があります。
この控除証明書は、毎年10月下旬から11月上旬にかけて、日本年金機構から子ども宛ての封書(ハガキ形式)で送付されてきます。親宛てではなく学生本人名義で届くため、実家暮らしであっても子ども本人が「ダイレクトメールだと思って放置していた」「勝手に処分してしまった」というトラブルが後を絶ちません。一人暮らしをしている学生であれば、下宿先のアパートに届いているケースが多いため、10月を過ぎたら親から子どもへ確認の連絡を入れることが鉄則です。
提出時の年末調整での添付書類の貼り方にも注意が必要です。勤務先から配布される「保険料控除申告書」の裏面、あるいは専用の「添付書類台紙」に、ハガキを開いた証明書原本をのりやテープでしっかりと貼付します。この際、印字されている「納付済額」「見込額」「証明日」が隠れないよう配置してください。
万が一、ハガキを紛失・破棄してしまった場合でも焦る必要はありません。以下の控除証明書の再発行手順を踏めばリカバリーが可能です。
- ねんきんネット(最短即日〜数日):子どものマイナポータルまたはねんきんネットのアカウントから電子申請を行い、電子版控除証明書(XMLデータ)を取得するか、再交付申請を行います。近年急速に普及している年末調整のWEB申請システムを会社が導入している場合、この電子データをそのままアップロードすることで紙の原本提出が不要となるケースが増えています。
- ねんきんダイヤル・年金事務所への電話(約1週間):専用窓口に電話をかけ、子どもの基礎年金番号を伝えて再発行を依頼します。手元に届くまで1週間から10日前後を要するため、勤務先の社内締切に間に合うよう迅速な連絡が求められます。
- 年金事務所の窓口へ直接来所(即日交付):社内締切が目前に迫っている緊急時は、親または子どもの本人確認書類と委任状を持参して最寄りの年金事務所の窓口へ足を運ぶことで、その場で即日再交付を受けることが可能です。
知っておくべき「生計を一にする親族の要件」と誤解されがちな落とし穴
所得税法第74条において、納税者が自己の社会保険料だけでなく親族の保険料を控除できる条件として生計を一にする親族の要件が明記されています。この要件を正しく満たしていなければ、税務署から否認され、過少申告加算税などのペナルティを受けることになりかねません。
ここでいう「生計を一にする」とは、必ずしも同じ屋根の下で同居していることを意味しません。大学進学や専門学校への通学のために地方から上京し、一人暮らしをしている下宿学生であっても、日常的に親が学費や生活費、家賃を仕送りしている実態があれば、税法上は完全に「生計を一にする親族」と判定されます。住民票を移しているか否かも問われません。
一方で、実態として生計を一にしていても、納付方法の形式を誤ることで控除が否認される落とし穴が存在します。それが「誰の口座から支払われたか」という資金の流れです。以下の条件を厳密に把握しておく必要があります。
- 親名義の口座振替・クレジットカード払い:最も確実で安全な方法です。国民年金の親名義口座振替の手続きを年金事務所で行っていれば、親が負担した事実が資金移動として客観的に証明されます。
- 現金納付(納付書払い):子ども宛てに届いた納付書を使い、親がコンビニや金融機関の窓口で現金決済した場合も問題なく控除対象となります。納付書払いの場合、納付者の名義は問われないためです。
- 【最大の落とし穴】子ども名義の口座からの引き落とし:親が子どもの銀行口座に仕送りとして現金を振り込み、その子ども名義の口座から国民年金が自動振替されている場合、税法上「保険料を支払ったのは子ども本人」とみなされるリスクが極めて高くなります。親が控除を主張するためには、「親が支払った」という明白な証拠が求められるため、口座振替を設定する際は必ず「親名義の口座」を指定するか、納付書で親が直接決済する形態を徹底してください。
また、子どものアルバイト収入についても誤解が広がっています。学生がアルバイトをして年間給与収入が103万円を超えている場合であっても、親からの仕送りや経済的支援に依存して生活が成り立っている限り、「生計を一にする」要件は維持されます。扶養控除(所得税の扶養親族)から外れてしまったとしても、親が年金を負担している事実があれば、社会保険料控除の適用は適法に受けられるという点は見落とされがちな重要事実です。
【データ徹底比較】学生納付特例と親払いの比較|子供の国民年金による節税効果の真実
子どもが20歳になった際、多くの家庭が選択肢として検討するのが「学生納付特例制度」です。これは在学中の保険料納付を法的に猶予する制度ですが、財政的に余裕がある家庭であれば、親が即座に立て替えて支払う「親払い」を選択した方が、世帯トータルの手取り資産において圧倒的優位に立ちます。
なぜ親払いの方が有利になるのか。その最大の理由は、適用される税率の格差にあります。将来社会人になった子ども本人が猶予分を追納する場合、新入社員や若手時代の低い所得税率(5%〜10%程度)しか控除の恩恵を受けられません。しかし、働き盛りで年収が高く、所得税率が20%〜33%に達している親が今支払えば、その高い税率分だけ所得税と住民税が劇的にキャッシュバックされるためです。
以下に、学生納付特例を利用した場合と親が納付した場合の構造、および親の年収に応じた子供の国民年金による節税効果のシミュレーションデータをまとめました。
| 項目・比較対象 | 詳細・数値データ(年間保険料 約21.5万円想定) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 学生納付特例(本人が後日追納) | 就職後10年以内に本人が追納。初任給期の所得税率5%+住民税10%で約3.2万円の還付。 | 大学生の約6割以上が利用する標準的猶予制度。 | 3年目以降の追納には加算額が上乗せされるリスクがあり、経済的メリットは限定的。 |
| 親払い(親年収500万円世帯) | 所得税率10%+住民税10%=実質税率20%。年間約4.3万円の節税。 | 手取りボーナス半月分程度の税負担軽減に相当。 | 本人が追納するよりも世帯全体で約1万円以上の手残り増。即効性の高い家計防衛策。 |
| 親払い(親年収750万円世帯) | 所得税率20%+住民税10%=実質税率30%。年間約6.4万円の節税。 | 2年間の大学在学分で約13万円の還付金が発生。 | 実質約3割引きで子どもの年金を納付した計算になり、資産防衛の観点から極めて合理的。 |
| 親払い(親年収1,000万円超世帯) | 所得税率33%+住民税10%=実質税率43%。年間約9.2万円の節税。 | 納付額の4割超が翌年の手取りとして還流。 | 学生納付特例を選択するのは明確な経済的損失。親払い一択と判断すべき領域。 |
| 2年前納を活用した場合 | 2年分一括払いで約1.5万円割引+支払年に全額控除で最大約19万円超の節税。 | 口座振替やクレカ決済の前納制度を利用。 | 国民年金前納の年末調整申告方法として「一括控除」を選べば当年大幅還付が可能。 |
このように、学生納付特例と親払いの比較を行えば、親の年収が高ければ高いほど、親が肩代わりして支払うことの経済的合理性が際立ちます。手元資金に一時的な余力があるならば、特例制度に頼らず親が年末調整で処理することが世帯資産を守る最短ルートとなります。
【実態検証】利用者の生の声と現場目線で見えたリアル|総務担当者が明かす「差し戻し」の現場
企業の総務・人事担当者が毎年直面する年末調整チェックの現場を取材すると、子どもの国民年金申告に関する書類不備や初歩的なミスが頻発している実態が浮かび上がります。
都内IT企業で労務管理を統括するマネージャーは、現場の混乱を次のように証言します。「毎年11月になると、『子どもの名前で届いたハガキを添付していいのか』『配偶者控除の欄に書いてしまった』という問い合わせが殺到します。最も困惑するのは、控除証明書を添付せずに申告書だけ提出されるケースです。原本照合が法律で義務付けられているため、確認が取れるまで手続きをストップせざるを得ません」
SNSや大手掲示板、Q&Aプラットフォーム上でも、親たちの戸惑いの声がリアルに記録されています。
- 「大学生の息子の年金ハガキ、息子の名前宛てだから年末調整に出せないと思ってずっと捨てていた。FPに聞いて初めて数万円も損していたと知り愕然とした」(50代・会社員男性)
- 「10月に届いたハガキの金額が『10月までの納付額』しか書いておらず、11月と12月分をどう書けばいいのか分からず会社に突き返された」(40代・公務員女性)
- 「娘が一人暮らしの部屋にハガキを放置しており、社内締切の前日に泣きつかれて年金事務所へ走った」(50代・パート主婦)
特に問い合わせが多い「10月以降に納付した・納付する予定の保険料」の扱いについては、控除証明書の表記ルールを知っておく必要があります。ハガキには通常、「10月上旬までの納付済額」と、年末まで納付を継続した場合の「見込額」が併記されています。年末調整では、この「見込額」を含めた年間合計額を記入して申告することが認められています。ただし、10月以降に初めて納付を開始した場合はハガキが届くのが翌年2月上旬になるため、年末調整には間に合わず、後述する確定申告での対応が必要となります。
また、2026年最新の年末調整控除申告書変更点として押さえておきたいのが、国税庁が進めるデジタルトランスフォーメーションに伴う「控除申告書の様式簡素化」と「電子化の完全定着」です。2024年から2026年にかけて、各種申告書の統合やレイアウト改訂が進み、紙の申告書への手書き提出を廃止して専用ポータルサイトへの入力に一本化する企業が過半数を超えました。マイナポータル連携を利用して控除証明書データを直接連携させれば、手入力のミスや原本紛失のリスクを根底から排除できる環境が整いつつあります。
一般に知られていない盲点とネットの誤解|贈与税リスクと追納分の控除
子どもの国民年金を親が支払うにあたり、インターネット上の一部コミュニティで「親が年金を立て替えると、年間110万円の基礎控除とは別に贈与税がかかるのではないか」という懸念が囁かれることがあります。しかし、これは明確な誤解です。
国税庁のタックスアンサーおよび相続税法第21条の3において、「扶養義務者相互間において生活費又は教育費に充てるためにした贈与により取得した財産のうち、通常必要と認められるもの」は非課税財産として規定されています。学生生活を営む子どもの年金保険料を親が負担することは、親としての健全な扶養義務の履行(生活費の一部)と解釈されるため、贈与税が課されるリスクは一切ありません。税務署から贈与を疑われる心配をすることなく、堂々と申告を行ってください。
もう一つの知られざる強力な節税テクニックが、国民年金追納分の社会保険料控除です。子どもが過去に「学生納付特例」の承認を受けていた期間がある場合、社会人になる直前や就職活動中のタイミングで、親が過去数年分の未納保険料をまとめて追納することができます。この追納した保険料についても、「親が実際に支払った年」の年末調整で全額控除が可能です。
例えば、過去2年分の猶予分(約43万円)を当年中に親が一括で追納した場合、当年の年末調整において約43万円がそのまま社会保険料控除として上乗せされます。親の課税所得を圧縮する効果は絶大であり、役職定年直前や一時的な高収入を得た年の所得税対策として、富裕層や知見のある会社員の間で極めて有効な手法として活用されています。
さらに、保険料を前払いする国民年金前納の年末調整申告方法にも知っておくべき選択肢があります。2年分を一括納付する「2年前納」を行った場合、税務上の控除方法として以下の2つのいずれかを選択することが法令で認められています。
- 一括控除方式:支払った年に2年分の全額を一度に控除する。当年の還付金を最大化したい場合に最適。
- 分割控除方式:各年分の保険料に相当する額を、それぞれの年に按分して控除する。毎年均等に節税したい場合に適する。
分割控除を選択する場合は、年金機構から送付される「各年控除用の証明書」を保管し、翌年・翌々年の年末調整で順次提出していく形となります。自身の収入状況やライフプランに合わせて柔軟に選択できる点も大きなメリットです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準と家族の自立論
学生の子どもの年金を親が肩代わりする行為は、純粋な税制上の損得勘定だけで語ることはできません。ここには家族社会学や教育経済学の視点、すなわち「親子の経済的バウンダリー(境界線)」という重大な心理的テーマが絡み合っています。
親がすべてを先回りして金銭面を工面してしまうことは、子どもの当事者意識や自立心を削ぎ落とす「過保護・共依存的な構造」を生み出すリスクを孕んでいます。「20歳を過ぎたら公的責任を負う」という社会参加の第一歩を、親の都合の良い節税ツールとして消費してしまうことへの懸念です。一方で、学業や研究、過酷な就職活動に直面している若年層に対し、初任給の手取りが目減りする追納の負担を背負わせないことは、親から子への建設的な「教育投資」とも位置付けられます。
ファイナンシャルプランナーおよび家計分析のプロとして提示する、親払いを選択すべき基準と慎重になるべき基準は以下の通りです。
【親払い・年末調整申告を強く推奨できる家庭】
- 親の所得税率が高い家庭:年収700万円以上など、親の税率が高い世帯ほど控除の恩恵が跳ね上がるため、制度を使わない手はありません。
- 親自身の老後資金に十分な余裕がある家庭:子どもの年金を立て替えても、自身の生活防衛資金や退職プランに一切揺らぎがないことが大前提です。
- 子どもと「契約」を交わせる家庭:「親が立て替えて節税するが、社会人になったら無利子で親に少しずつ返還させる」といったルール決めを行い、子どもの責任感を担保できる関係性を築けているケースです。
【学生納付特例を優先し、慎重になるべき家庭】
- 親自身のキャッシュフローが逼迫している家庭:教育ローンの返済や住宅ローンの負担が重い中で、無理をして年金を立て替えるのは本末転倒です。まずは学生納付特例を利用して支払いを先送りすべきです。
- 親子間のバウンダリーが曖昧な家庭:何でも親が支払うことが当たり前になり、子どもの金銭感覚や自立を阻害する恐れがある場合は、あえて本人に制度を説明させ、将来自分で追納させる計画を立てさせることが人間教育につながります。
経済的合理性を追求しつつも、単なる「親の節税」で終わらせず、「浮いた税金の分を子どもの将来の資格取得費に充てる」「返済ルールを通じてお金の教育を行う」など、家庭内での健全なコミュニケーションを介在させることが、真の成功を収める秘訣と言えます。
【国民年金を学生の親が払う年末調整の書き方】に関するよくある質問(FAQ)
Q1:子ども名義で届いた「国民年金保険料控除証明書」を、親の年末調整書類に添付しても本当に弾かれませんか?
A1:全く問題ありません。控除証明書は年金手帳を持つ被保険者(子ども本人)の名義で発行されるのが公的な仕様です。申告書の「保険料を負担することになっている人」の欄に子どもの氏名と続柄を記入し、そのハガキ原本を添付することで、親の社会保険料控除として適法に受理されます。
Q2:11月下旬や12月に納付した(または支払う予定の)保険料は今年の年末調整に間に合いますか?
A2:10月発行のハガキに印字されている「見込額」の範囲内であれば、年末調整の申告書に見込額を含めて記入することで申告可能です。ただし、10月以降に新たに納付書を発行して納付した分などでハガキに反映されていない場合は、翌年2月上旬に届く証明書を使って、翌年2月16日〜3月15日の「確定申告」で還付手続きを行う必要があります。
Q3:大学生の子どもがアルバイトで年収103万円(または130万円)を超えていますが、親の年末調整で控除できますか?
A3:控除可能です。所得税の「扶養控除」は子どもの合計所得金額によって制限されますが、「社会保険料控除」には子どもの年収制限が一切ありません。親と子どもが生計を一にしており、親の資金から支払った事実さえあれば、子どものアルバイト年収に関わらず親の控除として全額差し引くことができます。
Q4:年末調整の社内締切に控除証明書が間に合わなかった場合は、もう控除を受けられませんか?
A4:勤務先の年末調整に間に合わなかった場合でも、諦める必要はありません。年明けに会社から交付される「源泉徴収票」と「国民年金保険料控除証明書」を用意し、住所地を管轄する税務署へ確定申告(還付申告)を行えば、納めすぎた税金が指定口座へしっかり還付されます。還付申告は翌年1月1日から5年間有効です。
まとめ:2026年最新ルールを押さえて確実に控除と節税を享受しよう
20歳を迎えた学生の子どもの国民年金を親が支払うことは、合法的に世帯の手取りを増やし、将来の子どもの経済的負担を軽減するための極めて実効性の高いアプローチです。年間約21万円を超える控除枠は、一般的な会社員にとって給与数カ月分の昇給にも匹敵する税制上のインパクトを持ちます。
年末調整を確実に成功させるための鍵は、「給与所得者の保険料控除申告書」の正確な記入、子ども名義で届く「控除証明書」の早期確保と添付、そして「親の資金で支払った事実」の担保という3点に集約されます。2026年現在のデジタル申告環境を味方につけながら、手続き上の落とし穴を回避し、正当な権利である社会保険料控除を漏れなく活用してください。 (出典: 国民 年金 学生 親 が 払う 年末 調整 書き方(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。