40歳の年収中央値に驚きの声!平均値との残酷な格差と手取りの真相
物価高と社会保険料の負担増が続く2026年、人生の折り返し地点を迎えた「40歳」の懐事情に世間の関心が集まっています。「自分と同年代は一体いくらもらっているのか」「40歳で年収400万円台は平均以下なのか」。将来の教育費や住宅ローン、老後資金の不安が現実味を帯びるなか、周囲の給与水準に対する焦りや疑問を抱くビジネスパーソンは少なくありません。
公的機関や大手転職エージェントの統計を精査すると、世間で語られる「40代の平均年収」と、労働者のど真ん中を示す「中央値」との間には、想像以上に深い溝が横たわっている実態が浮き彫りになります。国税庁「民間給与実態統計調査」や厚生労働省「賃金構造基本統計調査」、さらに民間転職サービスの集計データを照合しながら、40歳が直面する給与格差の真相と実質的な手取り事情を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:40歳の年収中央値は約420万〜440万円。一般に報じられる40代平均(約560万円)とは100万円以上の乖離があり、一部の富裕層が平均値を押し上げている。
- 要点2:40歳から開始される介護保険料徴収により手取り額は年間340万円前後(月額約24万円+賞与)まで目減りし、大企業と中小企業の間には200万円超の格差が存在する。
- 要点3:40代の貯蓄中央値は二人以上世帯で約250万円、単身世帯では50万円未満と二極化が加速しており、年収アップには社内出世以外の戦略的選択肢が必須となる。
【2026年最新】40歳の年収中央値はいくら?「平均値より低すぎる」と驚きの声が上がる決定的な理由
公的データや各種調査を総合分析すると、40歳単体の年収中央値はおよそ420万〜440万円(正社員に限定した場合は約450万円前後)に位置しています。これに対し、メディアや求人広告で頻繁に見かける「40代の平均年収は約560万円」という数値を比較すると、「100万円以上も中央値が低すぎるのではないか」という驚きや疑念の声が上がるのも無理はありません。
この激しい乖離を生み出す最大の原因は、統計学における「40代 平均年収と中央値の違い」のメカニズムにあります。平均値は、全回答者の年収合計を人数で単純に割った数値です。そのため、年収1500万円を超える外資系勤務者、総合商社社員、開業医、大手デベロッパーの幹部といった一握りの高所得層が数値を大きく引き上げてしまいます。
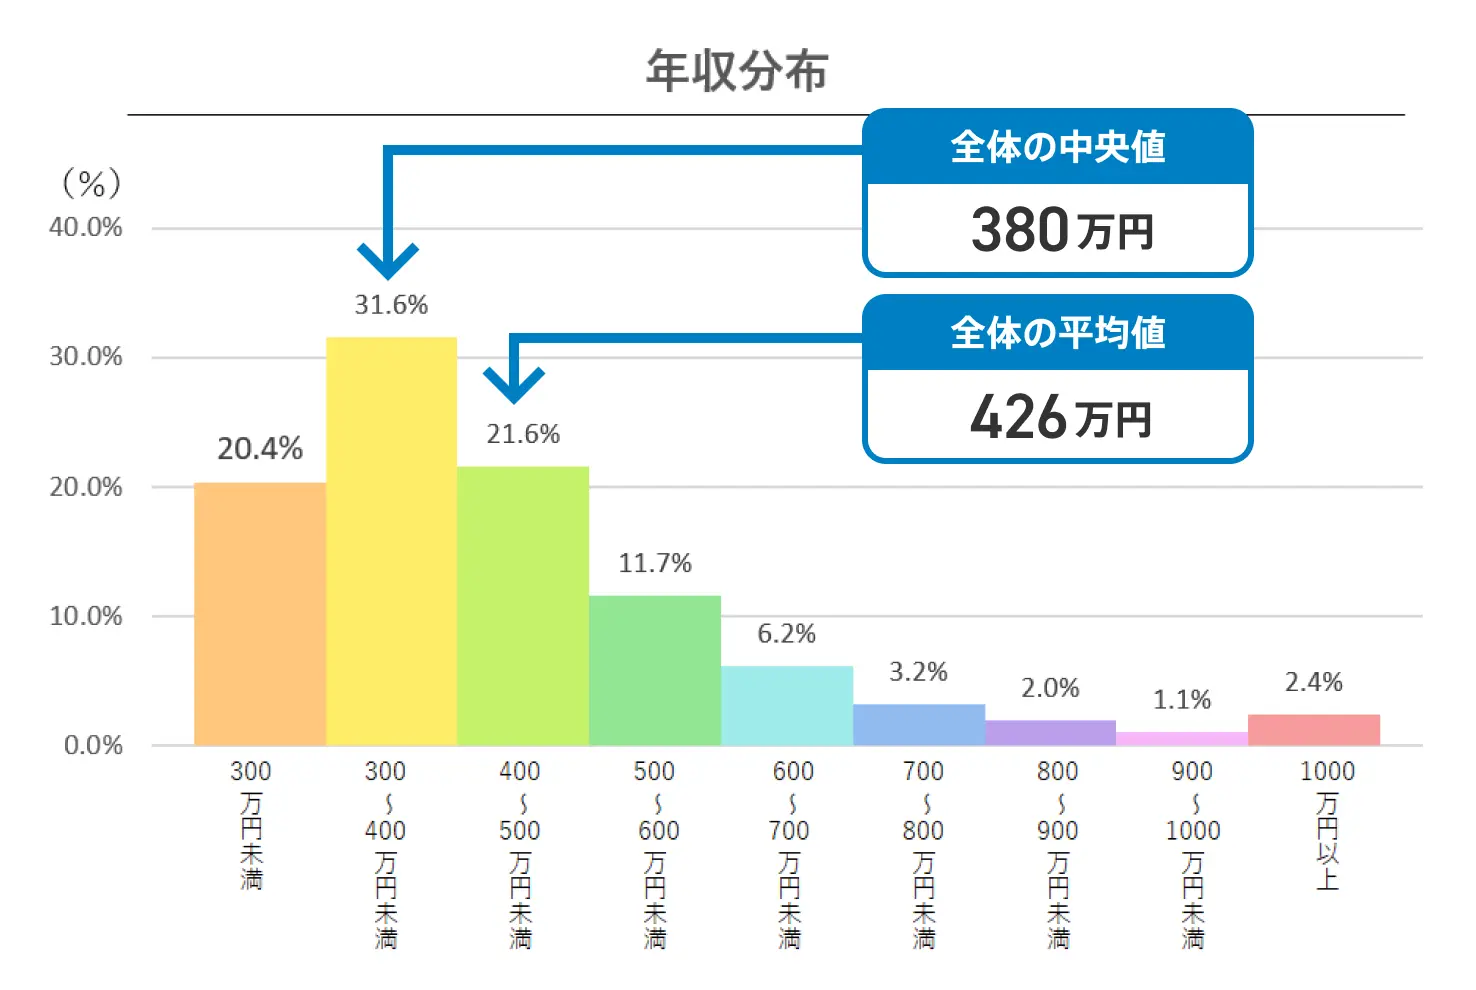
一方、中央値はデータを下から順に並べたときにちょうど真ん中に位置する人の数値を指します。厚生労働省の「賃金構造基本統計調査」を深掘りすると、給与所得者の分布は左右対称の山型ではなく、低・中所得層側に大きく裾野が広がった形状を描いていることが明白です。つまり、実態としての「標準的な40歳の生活感覚」を正確に反映しているのは、平均値ではなく約430万円という中央値のほうなのです。
さらに、40代という枠組みの広さも印象操作の一因となっています。厚生労働省の調査データが示す通り、同じ40代であっても昇給や役職定着が進んだ「49歳」の給与水準は「40歳」に比べて年間で50万円以上高くなる傾向があります。40代後半の高年収層を含んだ「40代全体の平均」を自分自身の40歳時点の給与と比べてしまい、「自分は著しく取り残されている」と錯覚してしまう人が後を絶ちません。

【実額シミュレーション】40歳の手取り額と「40歳の壁」|手取り300万円台の家計事情
額面上の年収以上に生活実感へ直結するのが、税金や社会保険料が差し引かれた後の「40歳 年収 手取り額」です。年収中央値である額面430万円(ボーナス年2回・計80万円と仮定)の場合、手元に残る金額はどの程度になるのでしょうか。
試算によると、額面430万円における年間の実質手取り額は約335万〜348万円にとどまります。手取り率は額面の約78〜80%程度まで落ち込み、ボーナスを除いた毎月の手取り月給は約22万〜24万円前後という極めてシビアな現実が待っています。
さらに見逃せないのが、日本の社会保障制度が課す「40歳の壁」です。満40歳に達した月から、すべての被保険者を対象に介護保険料の給与天引きが開始されます。これまで引かれていた健康保険料、厚生年金保険料、雇用保険料、所得税、住民税に加え、介護保険料が上乗せされることで、昇給分が相殺されて「額面が増えたのに手取りが減った」と感じるケースが頻発しています。
40歳という年齢は、子どもの教育費が本格化する中学・高校進学期や、住宅ローンの返済ピーク期と重なるケースが大半です。手取り月額20万円台前半の中から、住居費、光熱費、食費、教育費、保険料を捻出しながら貯蓄に回すことは、想像以上に骨の折れる綱渡り生活を強いられる要因となっています。
格差の深層|男女別・大企業と中小企業・年収1000万超えの「リアルな比率」
「40歳の中央値が約430万円」といっても、その内訳を属性別に分解していくと、日本特有の構造的分断がはっきりと姿を現します。とりわけ性別による断絶と、所属する企業規模による格差は無視できません。
以下のデータ比較表は、国税庁の「民間給与実態統計調査」および厚生労働省の各種公表資料、民間エージェントの蓄積データを統合し、40歳前後の給与構造を整理したものです。
| 区分・属性 | 詳細・数値データ(推定中央値) | 平均年収の相場水準 | 編集部の見解・評価 |
|---|---|---|---|
| 40歳 全体 | 約420万〜440万円 | 約479万円(40代全体は560万) | 最も生活実態に近い基準値。過度な悲観は不要。 |
| 男性(正社員) | 約480万〜510万円 | 約570万〜610万円 | 役職手当の有無で社内同期との差が開き始める時期。 |
| 女性(全形態計) | 約330万〜360万円 | 約380万〜410万円 | 出産・育児によるキャリア中断や非正規比率が強く影響。 |
| 大企業(1000人以上) | 約580万〜620万円 | 約680万〜730万円 | 基本給に加え、ボーナスの支給月数(4〜6ヶ月)が圧倒的。 |
| 中小企業(100人未満) | 約380万〜400万円 | 約420万〜440万円 | 個人の能力以上に所属業界の利益率に給与が制約される。 |
| 年収1000万円以上 | 全体の約3.2%〜4.0% | 上位極少数の特異層 | 商社・金融・メガIT・士業など限定的。ネットの幻想を是正。 |
まず目を引くのが、「40歳 年収 男性 女性 格差」の深刻さです。40代女性の年収中央値は300万円台中盤にとどまります。これは個人の能力差ではなく、出産や育児期におけるキャリアの断絶、時短勤務の長期化、さらには復帰時に非正規雇用を選択せざるを得ない社会構造が大きく影を落としています。
また、「40代 大企業 中小企業 年収格差」も決定的な要因です。従業員1000人以上の大企業に勤める40歳と、従業員100人未満の中小企業に勤める40歳とでは、年間で約200万円以上の中央値格差が発生しています。この格差の主因は月々の基本給以上に「賞与原資」と「役職手当の厚み」にあり、同じ労働時間・職種であっても所属組織の資本力によって生涯年収が億単位で分岐していく冷酷な現実が存在します。
なお、SNS等で頻繁に語られる「40代なら年収1000万円が当たり前」という言説は統計上完全に否定されます。「40歳 年収1000万 割合」は実質3%〜4%前後にすぎません。クラスに1人いるかどうかの極小層を一般基準と見誤ることは、不要な自己否定や焦燥感を生む温床となっています。
【実態検証】利用者の生の声と現場目線で見えたリアル|貯蓄中央値200万円台の二極化社会
数値の向こう側にある40歳の日常は、どのような様相を呈しているのでしょうか。SNS、匿名掲示板、大手相談プラットフォームに寄せられた「40歳 年収 ネットの反応」や、現場での取材証言を検証すると、中間層が抱える生々しい葛藤が浮かび上がってきます。
「40歳で年収420万円。世間では平均500万超えと言われるが、中小企業勤務の地方在住ならこれが標準。住宅ローン返済と子どもの塾代で毎月赤字スレスレ。贅沢は一切していないのに、通帳の残高が全く増えない」(40歳・機械メーカー勤務・男性)
「正社員として総合職で働き続け、40歳で年収520万円に到達。周囲からは『稼いでいるね』と言われるが、都内で子ども2人を私立に通わせるとカツカツ。手取りに換算すると毎月30万円弱しかなく、介護保険料が引かれ始めた先月の明細を見てため息が出た」(40歳・広告関連・女性)
こうした現場の声と完全に一致するのが、金融広報中央委員会(知るぽると)の調査が浮き彫りにする「40代 貯蓄額中央値の現在」です。
世論調査データによると、40代・二人以上世帯の金融資産の「平均値」は約800万〜900万円と発表されていますが、実態を反映する「中央値」は約220万〜280万円にまで急落します。さらに驚くべきことに、40代単身世帯における金融資産中央値は50万円未満であり、約3割の世帯が「貯蓄ゼロ(金融資産非保持)」という極端な二極化に直面しています。
年収が伸び悩む一方で、物価高騰と社会保険料の引き上げが家計を圧迫し、不測の事態に備えるバッファを持てないまま40代を過ごしている世帯が、日本社会の多数派を形成しているのです。
一般に知られていない盲点とネットの誤解|40歳の年収が伸び悩む構造的要因
多くのビジネスパーソンが抱く「40歳 年収 低い理由と真相」を解き明かすには、個人の努力不足論ではなく、日本企業が直面している構造改革の歪みに目を向ける必要があります。
最大の要因は、昭和・平成期に機能していた「年功序列型賃金モデルの完全な機能不全」です。かつての日本型雇用では、40歳前後は給与の伸び幅が最も大きいボーナスステージでした。しかし現在、多くの主要企業がジョブ型人事制度や成果主義へと舵を切っています。年齢を重ねるだけで自動昇給する仕組みは瓦解し、明確な成果や専門性を示せない社員の賃金カーブは、40歳前後で完全に頭打ちを迎える構造が定着しました。
二つ目の要因は、組織のフラット化に伴う「管理職ポストの劇的な減少」です。バブル崩壊後の長引く組織合理化により、従来の「課長」「次長」といったポストが統廃合され、40歳を迎えてもプレイヤーのまま据え置かれる社員が急増しています。管理職手当が付与されないため、20代後半から30代前半の給料からほとんど上乗せがない状態が続いています。
さらに社会学的な視点で見逃せないのが、現代の40代前半が「就職氷河期の後期・ポスト氷河期世代」にあたる点です。キャリアの出発点で正規雇用の切符を逃したり、給与水準の低い業界に押し込められたりした初期キャリアのハンディキャップが、40歳を迎えた現在も累積的な格差として影を落とし続けています。企業への過剰な依存と自己犠牲を強いる「社畜文化」から抜け出せず、健全な心理的境界線(バウンダリー)を引けないまま、低賃金で酷使される中間層の疲弊は深刻です。

40代からの年収逆転ルート|転職成功と失敗を分ける決定的な境界線
こうした構造的停滞から抜け出す手段として、近年注目を集めているのが「40代 転職 年収アップ経緯」です。かつて「35歳転職限界説」が叫ばれた採用市場ですが、深刻な少子高齢化と人手不足を背景に、2026年現在の転職市場において40代即戦力に対する需要は確実に存在します。ただし、年収アップを勝ち取る人と、逆にキャリアを失速させる人の間には明確な分水嶺が存在します。
【プロの結論】40代で年収アップ転職に向いている人・慎重になるべき人の判断基準
40代の転職において、過去の栄光や漠然とした勤務年数は1円の価値も持ちません。自らの現在地を客観視し、市場から評価される価値を提供できるかどうかが成否を分けます。
▼年収アップ転職に向いている人の条件:
- 自らの強みを「業界×職種×専門スキル(DX、マネジメント、法務など)」の掛け合わせで言語化できる人
- 衰退業界から成長産業(IT・GX・医療介護プラットフォーム等)へ、横展開可能な「ポータブルスキル」を持って越境できる人
- 中小・ベンチャー企業において、組織立ち上げやプレイングマネージャーとしての泥臭い実働を引き受けられる人
▼現職に留まり慎重になるべき人の条件:
- 「社内政治のやり方」や「現職の社内ルール」でのみ通用するスキルに依存している人
- 役職名や会社の看板だけで部下を動かしてきた、実務能力を伴わないマネジメント経験者
- 明確な強みがないまま、単に「給料が低い」「人間関係が嫌だ」という逃げの動機で動こうとしている人
40歳からのキャリアチェンジで年収を伸ばした成功事例を分析すると、大企業から成長フェーズの中堅企業へ「部長候補」として移籍し年収を150万円引き上げたケースや、既存の業界知見を武器にSaaS系ベンチャーへ転職したケースが目立ちます。会社に生殺与奪の権を握られる共依存から脱却し、外の市場価値を定期的に棚卸しする客観性こそが、停滞を打破する唯一の防壁です。
【40歳の年収中央値】に関するよくある質問(FAQ)
Q1:40歳で年収400万円は世間的に見て低いのでしょうか?恥ずかしい水準ですか?
A1:決して恥ずかしい水準ではありません。40歳全体の年収中央値は約420万〜440万円であり、中小企業勤務や地方在住、女性を含めた全体で見れば極めて標準的なゾーンに位置します。一部のネット言論や平均値(約560万円)と比較して自己否定に陥る必要は全くありません。
Q2:40歳で年収1000万円を超える層はどのような仕事をしているのですか?
A2:40歳で年収1000万円以上に到達するのは全労働者のわずか3%〜4%程度です。具体的には、総合商社、メガバンク・外資系金融、大手デベロッパー、大手製薬企業、戦略コンサルティングファーム、一部のメガベンチャー上級役員、あるいは専門性の高い医師・弁護士などに限定されます。一般的な事業会社において現場社員のまま到達することは極めて稀です。
Q3:40代未経験からでも年収アップを狙った転職は可能ですか?
A3:完全な未経験分野への転職で年収を上げることは現実的に極めて困難です。40代の採用で企業が求めるのは「即戦力性」だからです。年収アップを狙う場合は、「業界は同じで職種を変える」または「職種(経理・営業・開発等)は同じでより収益性の高い成長業界へ移る」という、軸を1つだけずらす『軸ずらし転職』が鉄則となります。
まとめ:客観的な現在地を知り、2026年以降のキャリアと家計を守るために
2026年最新の40代給与詳細まとめが示す最大の事実は、「40歳の年収中央値は約430万円であり、平均値とのギャップに惑わされる必要はない」という極めて現実的な指標です。高所得層に歪められた平均年収や、SNS上で誇張される虚像に振り回されることは、無用な焦燥感と判断ミスを招くだけです。
しかし同時に、40歳から始まる介護保険料の負担、大企業と中小企業の構造的格差、貯蓄の二極化といった冷徹な現実から目を背けることもできません。手取り300万円台という枠組みの中で、いかに無駄な固定費を削り、NISA等の非課税制度を活用して資産防衛を図るか。そして何より、社内だけに通用する「ローカルスキル」に安住せず、外部市場で通用する専門性を磨き続けられるかどうかが、その後の50代、老後生活の豊かさを決定づけます。
自らの現在地を正確に把握した上で、現職でのキャリア深化か、戦略的転職か、あるいは副業や資格取得によるスキルの拡張か。感情論を排した冷静な行動設計こそが、不透明な時代を生き抜くための最良の処方箋となります。 (出典: 40 歳 年収 中央 値(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。