ブラックリスト確認の真実!2026年最新のスマホ開示手順と対策
クレジットカードの新規申し込みや住宅ローンの審査、さらにはスマートフォンの分割購入で突如として突きつけられる「審査見送り」の非情な通知。身に覚えがないと憤る人から、過去の支払いに心当たりがあって青ざめる人まで、審査落ちの瞬間に頭をよぎるのは「自分はブラックリストに載っているのではないか」という疑念です。
ネット上には「審査落ちの裏ワザ」や「無料ブラック判定ツール」といった怪しげな情報が氾濫していますが、それらの大半は事実無根のデマや個人情報を狙う罠に過ぎません。2026年現在、自身の信用状態を正確に把握する道は、法に基づいて運営される指定信用情報機関への正式な情報開示手続きのみです。審査落ちを招く構造的なカラクリ、手元のスマートフォンで完結する安全な開示手順、そして傷ついた信用情報が回復するまでの確実な道筋を、取材現場のファクトに基づいて明らかにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「ブラックリスト」という名の名簿は実在せず、正体は個人信用情報機関に登録される「異動(事故情報)」の記録である。
- 要点2:自身の登録内容はCIC・JICC・KSCの3大機関へスマホ等から開示請求(手数料500〜1,000円前後)を行うことで即日〜数日で正確に確認できる。
- 要点3:延滞解消や債務整理から原則5年(一部官報情報は最長7年)で情報は抹消され、信用回復期にはデポジット型カード等による実績作りが有効となる。
【2026年最新ブラックリスト事情】審査落ちの決定的な理由と噂の真相
金融機関の審査に落ちた際、多くの人が「金融機関の間でブラックリストという名簿が共有されている」と錯覚します。しかし、大手クレジット会社や銀行の審査部門関係者への取材が示す通り、物理的または単一のデータファイルとしてのブラックリストは実在しません。世間でブラックリストと呼ばれる状態の正体は、信用情報機関に金融事故を示す「異動情報」が記録されている状態を指します。
では、なぜ人は審査落ちを経験するのでしょうか。審査部門が照会する個人信用情報機関(CIC、JICC、KSC)には、これまでの借入残高や月々の返済状況が記号で克明に記録されています。この審査においてクレジットカード審査落ちの決定的な理由となるのが、主に以下の3点です。
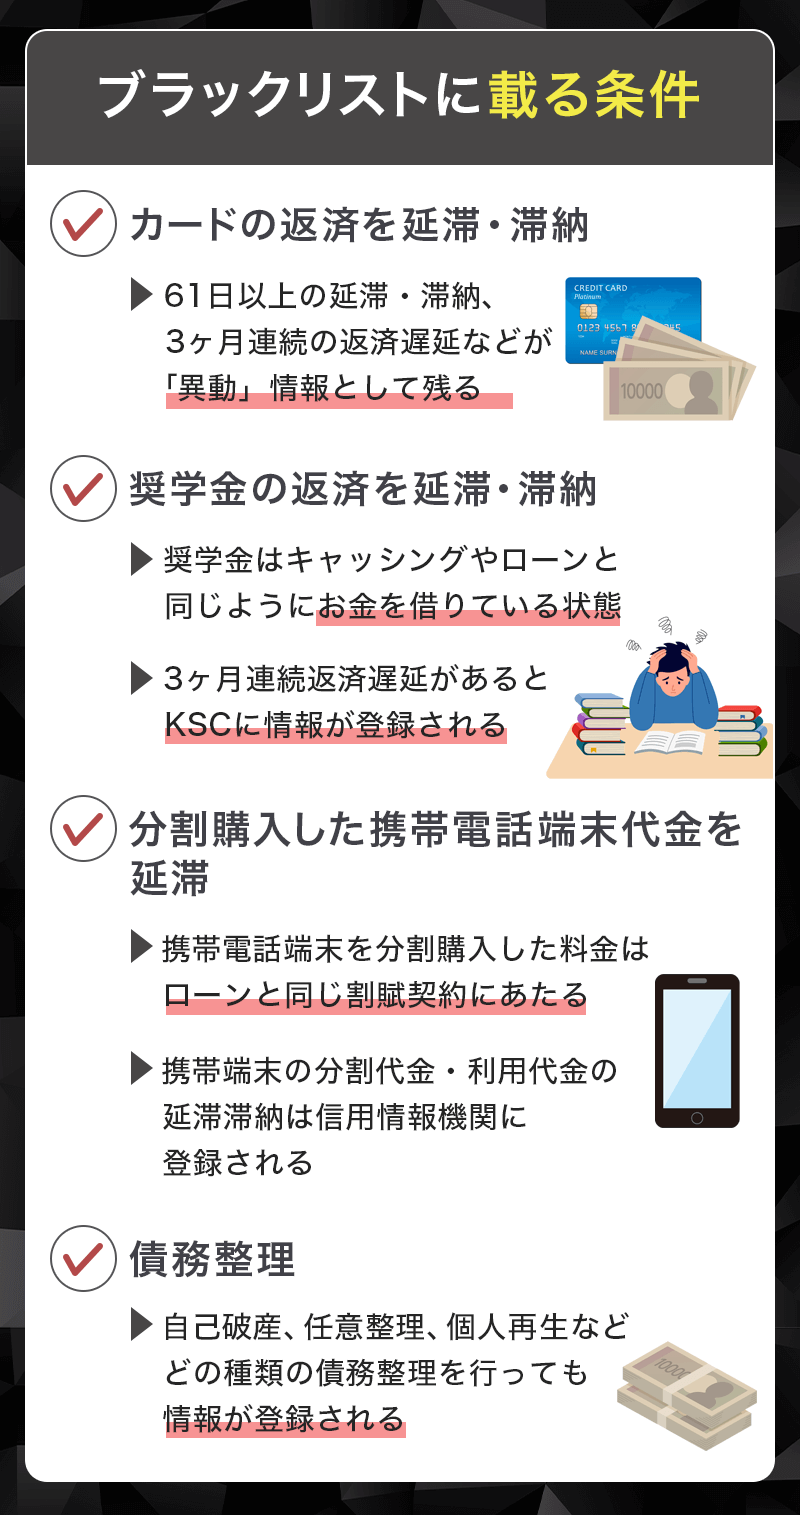
第一に、支払期日から61日以上または3ヶ月以上の長期延滞です。わずか数千円の引き落とし不能であっても、再三の督促を無視してこの期間を超えると、機械的に「異動」の文字が刻まれます。第二に、支払不能に陥って保証会社が代わりに返済した「代位弁済」、そして裁判所を通じた破産や民事再生、弁護士を介した任意整理といった「債務整理」の事実です。第三に、事故情報がなくとも「短期間に5〜6社へ連続してカードを申し込む(申込ブラック)」行為であり、資金繰りに窮している危険なシグナルと判定されます。
2026年現在の与信審査はAIによる自動スコアリングが極限まで高度化しており、人間の裁量が介在する余地はほとんどありません。信用情報に「異動」のフラグが立っているだけで、年収1,000万円を超える高所得者であってもシステムが瞬時に審査を否決します。噂に惑わされることなく、まずは自身のデータにどのような記号が刻まれているのかを客観的に突き止めることがすべての出発点となります。
スマホでできる信用情報開示の完全ガイド|CIC・JICC・KSCの照会手順
自分のステータスが事故扱いになっているかどうかは、信用情報機関に本人自ら開示請求を行うことで100%確認可能です。かつてのように窓口へ足を運んだり、郵送で何通も書類をやり取りしたりする煩雑さは過去のものとなりました。現在ではスマホでできる信用情報開示が標準化され、手元の端末から数分で手続きを完了できます。
日本には役割の異なる3つの指定信用情報機関が存在し、申し込む金融商品によって照会先が分かれています。それぞれの機関における2026年現在の最新開示手順を整理します。
1. クレジット・信販系:CIC開示請求の手順
クレジットカードや信販会社、大手キャリアの割賦契約の多くが加盟するCIC(指定信用情報機関)では、インターネット(スマートフォン)開示が最もスピーディーです。
CIC開示請求の手順はシンプルです。CIC公式サイトの開示ページにアクセスし、端末での本人確認を行います。決済用のクレジットカード、あるいはマイナンバーカードによる公的個人認証(ICチップ読み取り)を用いて本人照会を実施。利用手数料(500円)の決済を完了させると、即座にPDF形式の「信用情報開示報告書」が画面上に生成され、ダウンロード可能になります。
2. 消費者金融系:JICC信用情報の確認方法
消費者金融各社や一部の信販・カード会社が加盟するJICC(日本信用情報機構)も、完全デジタル化を完了しています。JICC信用情報の確認方法としては、専用の「スマホ開示アプリ」を利用するのが最も確実です。
アプリの指示に従い、運転免許証やマイナンバーカードなどの本人確認書類をスマートフォンのカメラで撮影(厚みや顔の立体照合を含むeKYC認証)。必要事項を入力し、手数料(1,000円)をキャリア決済、クレジットカード、あるいはコンビニ支払いなどで決済します。審査完了後、早ければ数時間から翌営業日にはアプリ内で開示結果通知書を閲覧・保存できます。
3. 銀行・信用金庫系:KSC全国銀行個人信用情報センター
メガバンク、地方銀行、ネット銀行、信用金庫、農協などの住宅ローンやマイカーローン、銀行系カードローンを対象とするのがKSC全国銀行個人信用情報センターです。
従来は郵送開示が基本でしたが、現在はオンライン開示システムが定着しています。マイナンバーカードとスマートフォン(NFC読み取り対応)を用い、署名用電子証明書による強固な認証を実施。手数料(1,000円)のキャッシュレス決済を経て、マイページ上から数日以内に開示報告書を閲覧・ダウンロードできる仕組みが整っています。
【徹底比較】3大信用情報機関の特徴と手数料・開示方法データ一覧
信用情報を確認するにあたって、自身がどの機関に開示を求めるべきかを判断するための比較表を作成しました。異なる機関同士でも「CRIN(クリン)」と呼ばれるネットワークを通じて延滞や代位弁済の情報は相互交流されているため、深刻な延滞がある場合は複数機関にまたがって情報が共有されている点に留意してください。
| 機関名称 | 主な加盟会員 | スマホ開示手数料 | 確認できる主な項目 |
|---|---|---|---|
| CIC (指定信用情報機関) | クレジットカード会社、信販会社、携帯電話キャリア、リース会社 | 500円(税込) | 返済状況記号($やA)、「異動」の文字、月々の入金状況(直近24ヶ月分)、残高推移 |
| JICC (日本信用情報機構) | 消費者金融、信販会社、一部カード会社、流通系金融機関 | 1,000円(税込) | 契約内容、債務の残高、延滞情報、元金・利息の入金実績、代位弁済記録 |
| KSC (全国銀行個人信用情報センター) | 都市銀行、地方銀行、ネット銀行、信託銀行、信用金庫、信用組合 | 1,000円(税込) | 住宅ローン・銀行ローンの利用実績、延滞・代位弁済情報、官報公告情報(破産・再生) |
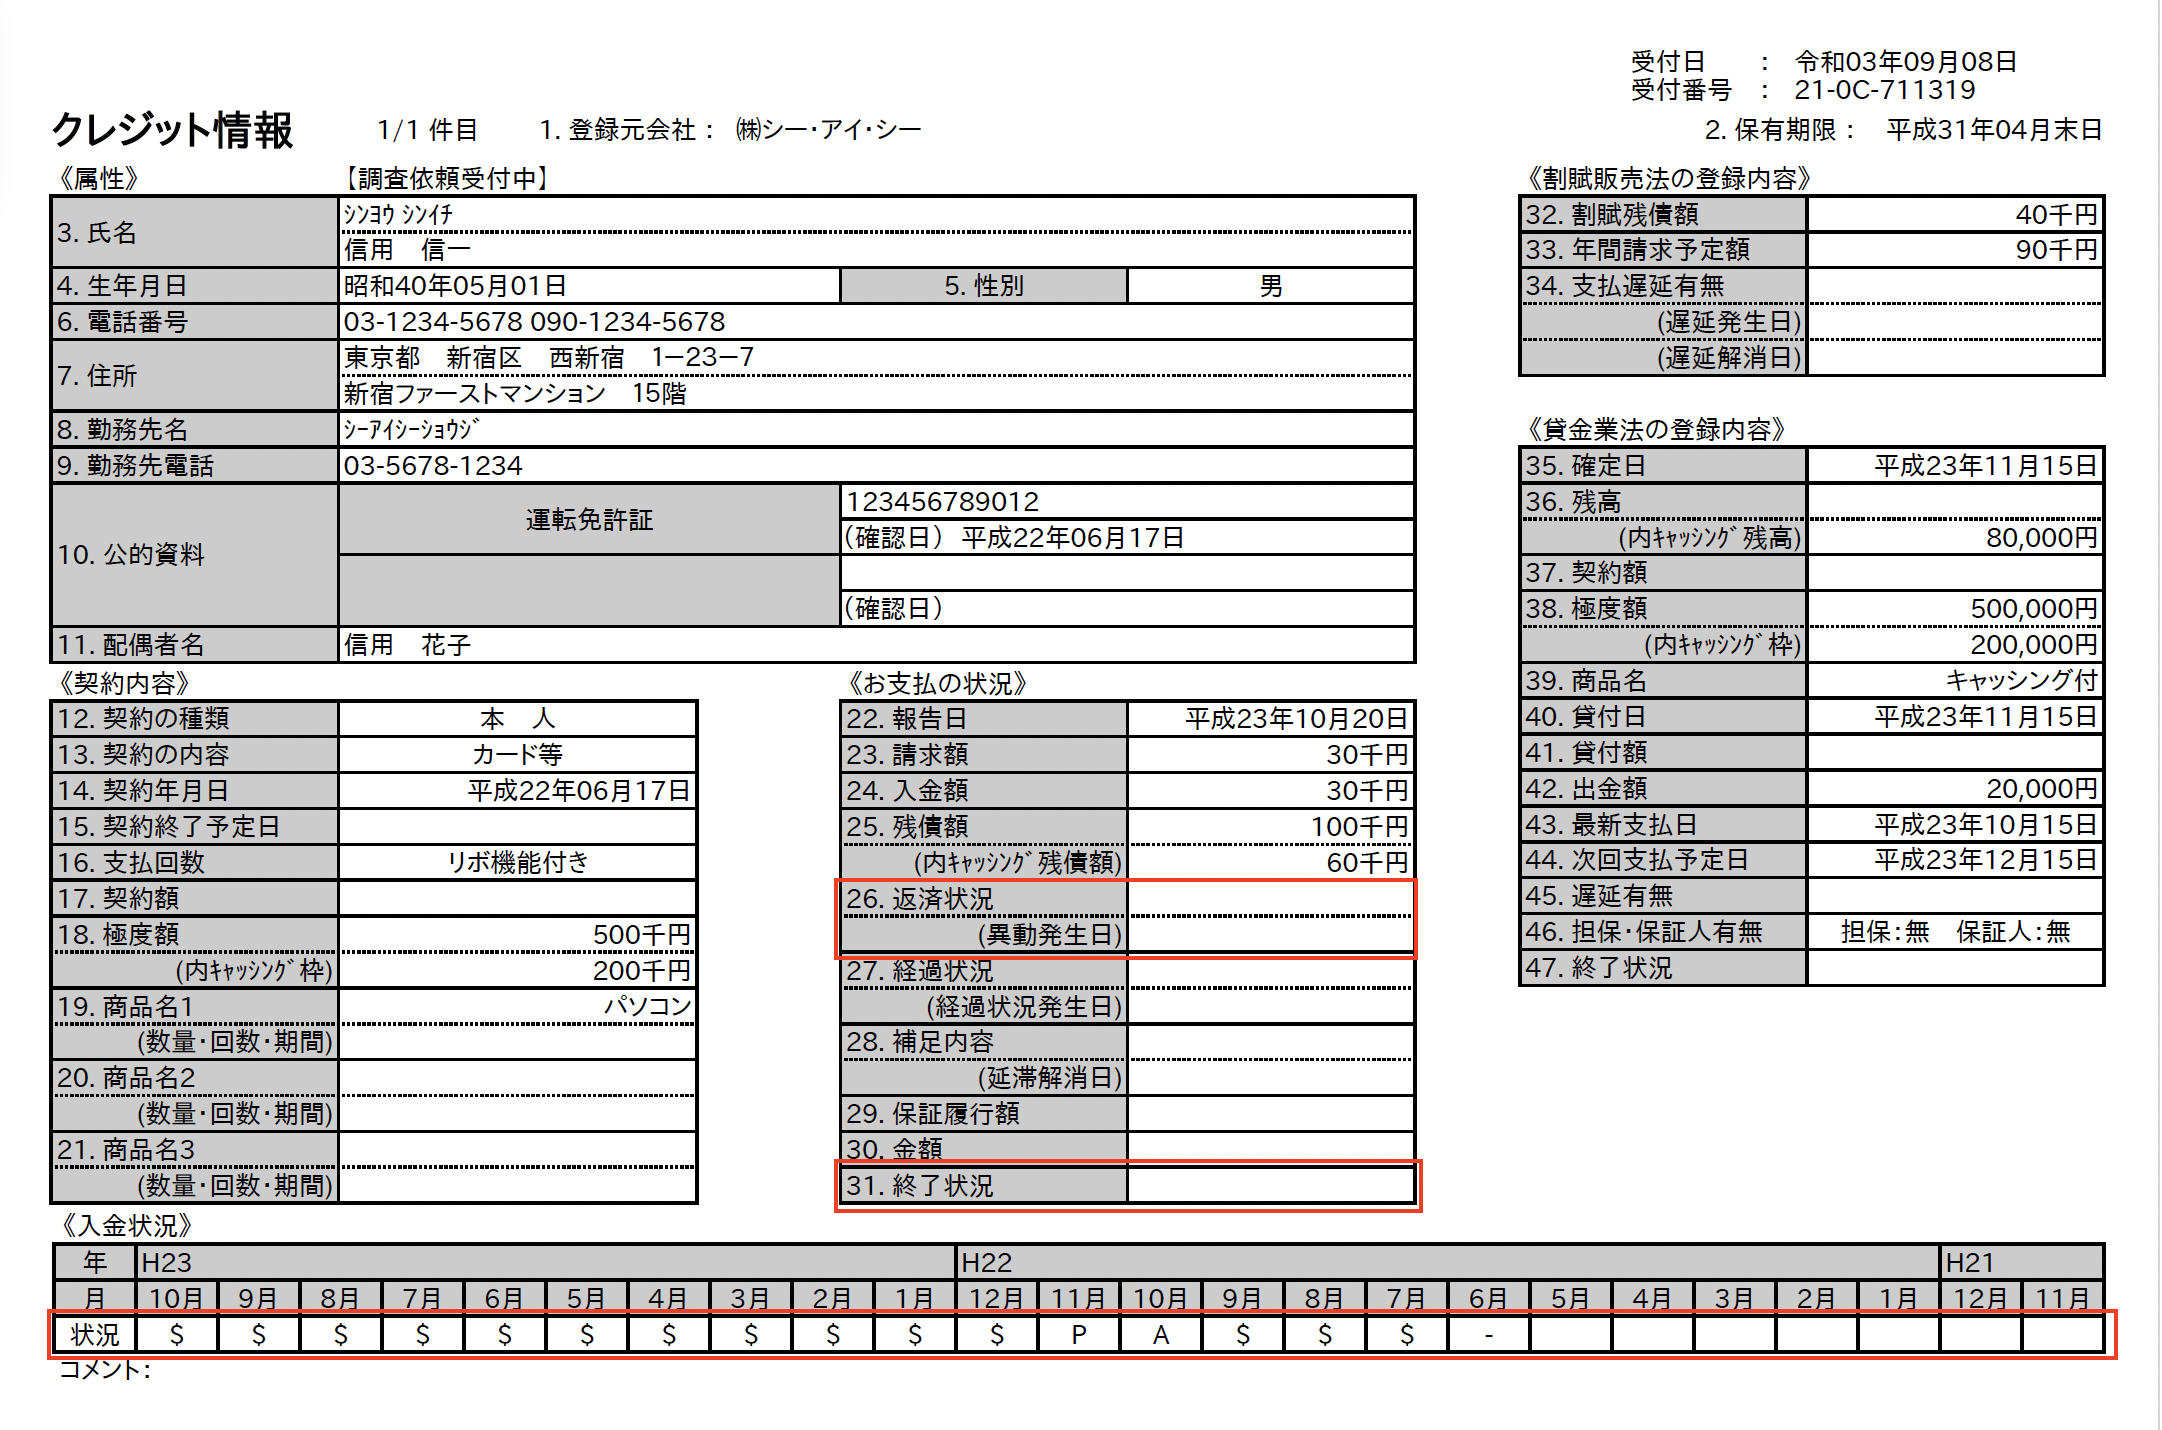
報告書を取り寄せた際、CICであれば「お支払いの状況」欄を確認してください。ここに「異動」と記載されていれば、金融事故として扱われている決定的な証拠です。通常、期日通りに入金されていれば「$」マークが並びますが、未入金であれば「A」、入金されていないまま請求だけが立った場合は「P」などの記号が並び、これが連続することで最終的に異動情報へと発展します。
一般に知られていない盲点とネットの誤解|携帯ブラックと無料確認の罠
信用情報を取り巻く現場では、専門知識の乏しい消費者を狙った悪質な誤解や罠が後を絶ちません。取材班が金融トラブル相談窓口を調査する中で頻出する、2つの重大な盲点を告発します。
「携帯料金の未納」が人生を狂わせるカラクリ
「借金などしたことがない」と豪語する20代〜30代の若年層が、住宅ローンや一般カードの審査に全滅する事例が急増しています。その背景にあるのが携帯ブラックリストの確認と対策です。
スマートフォン端末の本体価格が高騰した結果、端末を24回や36回の「個別信用購入あっせん契約(割賦払い)」で購入することが一般的になりました。この割賦代金は通信料と合算して毎月請求されますが、法的には立派なローン契約です。通信料金を滞納しただけのつもりでも、実態は端末代ローンの長期延滞となり、CICに「異動」が登録されてしまうのです。
なお、通信料金そのものの不払いは電気通信事業者協会(TCA)やテレコムサービス協会(TELESA)の「不払者情報交換」に登録され、他社での回線契約が拒否されるいわゆる「純粋な携帯ブラック」になります。しかし、端末割賦の滞納はCICという本格的な信用情報機関を直撃するため、住宅ローンやマイカーローンまで数年間にわたって封殺されるという深刻な副産物を生みます。
「無料でブラック確認」を謳う詐欺サイトの正体
SNSや広告で頻繁に見かける「ブラックリストに載っているか無料で今すぐ診断」「完全無料の信用情報チェックアプリ」といった甘言には、断じて近づいてはいけません。
検索エンジンの公式データや弁護士会の見解が裏付ける通り、ブラックリストの確認は原則として無料で確認できる公的ルートは存在しません。正規の開示制度は個人情報の厳格な保全のため、500円から1,000円程度の手数料を徴収して厳格な本人確認を行った上で発行されます。無料を謳う非公式サービスは、氏名・生年月日・電話番号・勤務先を入力させ、闇金業者や個人間融資のターゲットリスト、あるいは高額な詐欺コンサルタントへと個人情報を転売する悪質スキームです。
ブラックリスト消える期間と真相|債務整理後の信用情報回復の経緯
一度ついてしまった傷は、永遠に残り続けるわけではありません。金融業界には法律と規約に基づいた明確な保有期限が存在します。多くの人が気をもむブラックリスト消える期間と真相について、現行の運用基準を紐解きます。
異動情報が抹消されるまでの基準期間は、事故の種別によって厳格に定められています。
- 長期延滞(未払い):延滞していた元金・遅延損害金をすべて「完済した日」から数えて原則5年間。未払いのまま放置している間は、5年が経過してもカウントダウンすら始まりません。
- 任意整理・個人再生:手続き完了後、計画通りの弁済をすべて完済した日から5年間(JICC・CIC)。
- 自己破産:免責許可の決定が確定した日から、CICおよびJICCは5年間、官報情報を保有するKSCは最長7年間(※全銀協の規律改正により、過去の10年保有から現在は最長7年に短縮)。
特に注視すべきは、債務整理後の信用情報回復の経緯です。弁護士を通じて自己破産や任意整理を行った直後は、全機関に事故情報が登録され、金融審査は完全に閉ざされます。しかし、真摯に返済を終えて定められた年数を耐え抜けば、保有期限の到来とともに情報はシステムから自動的かつ不可逆的に消去されます。
ただし、情報が消えた直後には別の障壁が立ちはだかります。40代や50代でありながら信用情報機関に利用履歴(クレジットヒストリー)が一切存在しない、いわゆる「スーパーホワイト」と呼ばれる状態です。金融事故を起こして喪明けした元ブラック層と、現金主義で一度もカードを作らなかった人は、信用情報上まったく区別がつきません。審査担当者はこの不自然な空白を見て警戒するため、事故情報が消えた後も戦略的な信用の再構築が求められます。
【実態検証】利用者の生の声と現場目線で見えたリアル
実際に情報開示を行った利用者は、どのような現実に直面しているのでしょうか。オープンチャットやSNS、知恵袋に寄せられた膨大な体験談を精査すると、信用情報開示のネットの反応と評判には生々しい共通点が見て取れます。
自営業を営む40代男性は、住宅ローンの事前審査に落ちた理由が分からず、CICでネット開示を行った際の手記をこう綴っています。
「まさか自分が、という思いでスマホから500円を払ってPDFを開いた。画面をスクロールすると、3年前に解約したはずの格安SIMの端末代金に『異動』の二文字があった。毎月わずか1,200円ほどの引き落とし口座を変更し忘れていたことが原因だった。マイホームの夢がその一瞬で崩れ去り、手の震えが止まらなかった」
一方で、過去に任意整理を経験し、回復期を迎えた30代女性の投稿からは、計画的なアプローチの大切さが浮き彫りになります。
「完済からちょうど5年が経過した日にJICCとCICをスマホ開示しました。あれほど呪わしかった『異動』の文字が綺麗さっぱり消えて、すべての枠が空白になっていた朝の感動は忘れられません。そこから慎重に年会費有料のデジットカードを1枚作り、コンビニの買い物で月1万円ずつ実績を作りました。半年後、憧れだった一般カードの可決通知が届き、ようやく社会の一員に戻れたと涙が溢れました」
ネット上の声が雄弁に物語るのは、信用情報上の記録は感情論や言い訳が一切通用しない冷徹なデジタルデータであるという現実です。しかし同時に、正しいルールを知り、事実と向き合って時間を味方につければ、確実に再生の道が開けることも現場のデータが証明しています。
信用回復期を乗り切る選択肢|ブラックリストでも作れるカードの詳細まとめ
信用情報に異動情報が残っている期間であっても、キャッシュレス社会の現代においてカード決済を完全に遮断されて生活することは極めて困難です。また、喪明け直後のスーパーホワイト期に信用をゼロから積み上げる必要もあります。以下にブラックリストでも作れるカードの詳細まとめとして、実用的な選択肢を整理します。
1. デポジット型クレジットカード(Nexus Cardなど)
事前に保証金(デポジット)として5万〜10万円などを預託し、その金額と同等の限度額が設定されるクレジットカードです。万一の未払いリスクが保証金で担保されているため、異動情報が残っている状態や喪明け直後でも審査に通りやすい画期的な商品です。重要なのは、プリペイドカードとは異なり、利用実績($マーク)がCICにしっかりと記録される点です。着実にクレヒスを育てるための最良の足がかりになります。
2. 家族カード
同居する配偶者や親などの本会員に安定した信用があれば、審査対象は本会員のみとなるため、申込者自身がブラックリスト状態であっても問題なく発行されます。家族カードでの利用実績は本会員のクレヒスになるため自身の信用回復には直結しませんが、日常の決済手段を確保する上では最も現実的な選択肢です。
3. デビットカード・ブランドプリペイド
銀行口座から即時引き落としされるデビットカードや、事前チャージ式のプリペイドカードは、与信審査(信用情報の照会)そのものが存在しないため誰でも無条件で作成可能です。クレヒスは蓄積されませんが、ネットショッピングやサブスクリプションの決済で不便を強いられることはなくなります。
【プロの結論】経済的リセット期における心理的バウンダリーと生活再建の判断基準
行動経済学や心理療法の知見において、多重債務や金融事故に陥る人には「オストリッチ効果(ダチョウが危険に直面すると砂の中に頭を隠して現実逃避する心理)」が顕著に見られます。不都合な督促状を開封せず、通帳の残高から目を背け、自分が置かれた信用状態を確認することを恐怖と感じる深層心理です。
しかし、信用の再建において最も重要なのは、曖昧な不安を排除し、自らの手で現実の数値を確定させる「客観的バウンダリー(境界線)」の確立です。自身の情報を正式に開示することは、過去の失敗を清算し、経済的自立を取り戻すための心理的儀式に他なりません。
【向いている人・今すぐ開示請求をすべき人】
- 近いうちに車や住宅のローン、大型の分割払いを計画している人
- 過去に支払いの遅れがあり、現在どのような記号がついているか不安な人
- 債務整理や完済から数年が経ち、すでに事故情報が消えているか確認したい人
【慎重になるべき人・おすすめできない行動】
- 「審査落ちの理由を教えてやる」と勧誘してくる出所不明の業者に個人情報を渡そうとしている人
- 事故情報がついているにもかかわらず、手当たり次第に別の一般カードへ短期間で連続申し込みを繰り返している人(自ら「申込ブラック」を招き、回復までの期間を自ら引き延ばす愚行です)
【ブラック リスト 確認】に関するよくある質問(FAQ)
Q1:信用情報の開示請求を行うと、その行為自体がカード会社に知られて怪しまれませんか?
A1:まったく問題ありません。個人による本人開示の記録は、金融機関が審査目的で信用情報を照会した際の画面には表示されません。開示請求をした事実が原因でカード審査に不利に働くことは制度上あり得ませんので、安心して確認してください。
Q2:CICの開示報告書にある「返済状況」に「異動」と書かれていなければ、ブラックリストではないのですか?
A2:はい、異動と記載されていなければ法的な金融事故(いわゆるブラック)ではありません。ただし、「入金状況」の欄に期日通りの入金を示す「$」ではなく、未入金を示す「A」や「P」の記号が複数散見される場合は、重大な延滞予備軍とみなされ、それ単体で審査落ちの理由になり得ます。
Q3:1回だけうっかり口座引き落とし日に残高不足で引き落とせなかったのですが、即座にブラックになりますか?
A3:即座にブラック(異動)になることはありません。数日〜数週間後の再引き落としや振込用紙で速やかに支払いを済ませれば、一時的な遅れとして処理されます。金融事故として異動が登録されるのは、督促を放置し支払期日から61日以上または3ヶ月以上の長期にわたって延滞が継続した場合です。
Q4:開示手数料を支払うためのクレジットカードを持っていない場合、どうやってスマホ開示すればいいですか?
A4:JICCであればスマートフォンのキャリア決済(ドコモ・au・ソフトバンク等の通信料合算払い)やコンビニ決済が利用可能です。また、KSCやCICにおいても、一部のデビットカードや本人認証サービス(3Dセキュア)に対応したプリペイドカード、あるいはマイナンバーカードを用いた認証決済スキームが順次拡充されています。どうしてもキャッシュレス決済手段がない場合は、郵送による開示手続き(定額小為替を利用)を選択できます。
まとめ:今後の動向と失敗しないための判断基準
デジタル社会における個人信用情報は、個人の社会的なパスポートそのものです。審査落ちという現実は決して心地よいものではありませんが、根拠のない噂やネットの俗説に振り回されて思考停止に陥ることこそ、最も避けるべきリスクといえます。
ブラックリストという漠然とした恐怖に怯える日々を終わらせる唯一の手段は、CIC、JICC、KSCという正規の窓口から自らの情報を引き出し、直視することです。異動情報がついていたとしても、完済という義務を果たせば、5年という歳月の経過とともにデータは確実にリセットされます。その間にデポジット型カードなどで堅実な実績を刻み、マネーリテラシーを高めていくことこそが、再び盤石な信用を取り戻すための最短ルートとなります。 (出典: ブラック リスト 確認(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。