収入と所得の違いで大損?手取りと税金を左右する2026年の新常識
給与明細を受け取った瞬間や、確定申告・年末調整の書類と向き合う際、多くの人が「収入」と「所得」という2つの単語を同一視しがちです。しかし、日本の税制や社会保障制度において、この2つには決定的な境界線が存在します。この違いを曖昧にしたまま手続きを進めると、本来受けられるはずの税制優遇を取りこぼしたり、配偶者控除や扶養控除の対象から外れて思わぬ追徴課税を受けたりする事態に直結します。
特に税制改革の議論が激動期を迎えている2026年現在、手取り額を守り抜くためには「入ってきたお金(収入)」と「課税の基準となる儲け(所得)」の構造的な違いを正しく見極めるリテラシーが欠かせません。制度の仕組みを紐解きながら、私たちが手にする最終的な「手取り額」がどのようなステップで決まるのか、現場のリアルな実態とともに深掘りしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:収入は手元に入った「額面の総額」であり、所得はそこから「必要経費(会社員なら給与所得控除)」を引いた純粋な儲けを指す。
- 要点2:税金や社会保険料は収入ではなく「所得(課税所得)」を基準に算出されるため、控除の仕組みを知らないと手取り額で大損を招く。
- 要点3:2026年の税制改定動向や源泉徴収票の正しい読み方を把握し、「制度の壁」に縛られず手取りを最大化する家計戦略が必須である。
【基本の徹底解剖】収入・所得・手取りの違い|分岐点を決める「引き算」の正体
税務やマネーリテラシーの基礎でありながら、最も混同されやすいのが「収入」「所得」「手取り」の3概念です。この3つを正確に区別する鍵は、「どの段階で何を差し引いた数値なのか」という引き算のプロセスにあります。
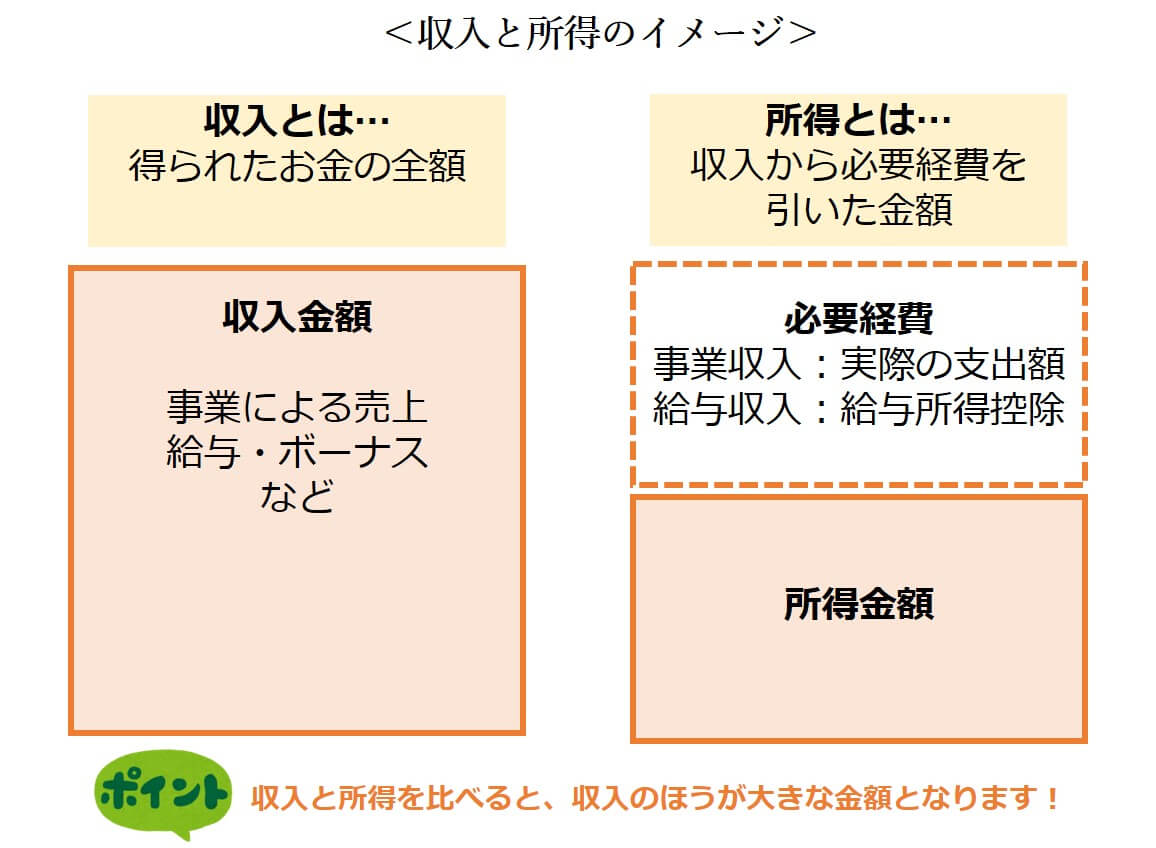
まず「収入」とは、1年間に入ってきたお金の総額を指します。会社員であれば基本給・各種手当・ボーナスなどを合算した、いわゆる「額面年収」であり、個人事業主であれば売上の総額がこれに該当します。この段階では、税金や保険料はもちろん、仕事のために費やした経費も一切引かれていません。
一方、「所得」とは、収入を得るためにかかったコストを差し引いた後の金額です。個人事業主であれば「売上 - 個人事業主必要経費」ですが、スーツ代や通勤費などの実費経費を個別に計上できない会社員には、税法上みなし経費として差し引かれる給与所得控除が用意されています。つまり、「給与収入 - 給与所得控除 = 給与所得」という等式が成り立ちます。さらに子育て世帯や介護世帯向けには所得金額調整控除が適用され、所得水準の急激な負担増を緩和する仕組みも組み込まれています。
そして日常生活で最も実感する「手取り」は、所得そのものではありません。会社員の場合、額面年収から所得税、住民税、そして健康保険や厚生年金などの社会保険料をすべて天引きした後に銀行口座へ振り込まれる実質的な可処分所得を指します。一般的に額面と手取りの違いは約2割から2.5割と言われ、年収500万円の会社員であれば実際の手取り額は約380万〜400万円前後に落ち着きます。税金が課されるのは収入全体ではなく、所得からさらに基礎控除や社会保険料控除を引いた「課税所得」であるという事実を理解することが、すべてのマネー防衛の出発点となります。
【データ徹底比較】会社員と個人事業主の「収入・所得・税金」構造マップ
会社員(給与所得者)と個人事業主(事業所得者)では、同じ「年収600万円」であっても手元に残る金額や税制上の控除ルールが劇的に異なります。e-Gov法令APIが提供する税法データや各公的機関の基準に基づき、両者の構造的差異を客観的なデータ表で比較しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 会社員の経費枠 (給与所得控除) | 最低55万円〜上限195万円 (年収850万円超で上限到達) | 年収500万円の場合:控除額144万円 (所得=356万円) | 領収書保存の手間なく自動適用されるが、裁量で経費を増やせない固定的な枠組み。 |
| 個人事業主の経費枠 (実費+青色控除) | 事業の実費全額 + 青色申告特別控除(最大65万円 / 2027年分以降は優良電子帳簿で75万円) | 売上600万円、実費経費200万円の場合:所得=335万円 | 帳簿管理と証憑保存の義務が重い反面、事業に必要な支出を柔軟に所得から控除可能。 |
| 誰もが受ける基礎控除 (基礎控除額2026) | 合計所得金額2,400万円以下で原則48万円(所得税)/ 43万円(住民税) | 2026年現在、インフレ対応による基礎控除引き上げの税制改正論議が継続中 | 国税(所得税)と地方税(住民税)で控除枠に5万円のズレがある点に細心の注意が必要。 |
| 手取り率の目安 (年収500万〜600万円) | 会社員:約76〜79% 個人事業主:経費率により55〜80%と大きく変動 | 社会保険料(健康保険・厚生年金・雇用保険)が手取り圧縮の最大要因 | 会社員は労使折半の恩恵がある一方、事業主は国民健康保険の全額負担が重くのしかかる。 |
このデータ比較から明白なように、会社員と個人事業主では「所得を生み出すための控除エンジン」が根本から異なります。会社員は受動的に税金が引かれますが、個人事業主は事業の実態に応じて経費を適切に計上しなければ、所得が不当に膨らんで税負担が急増する構造になっています。
一般に知られていない盲点とネットの誤解|「103万の壁真相」と住民税のタイムラグ
インターネット上のマネー相談やSNSで定期的に大論争を巻き起こすのが、いわゆる「税金の壁」をめぐる誤解です。特に「年収103万円以下なら税金が1円もかからない」という言説は、部分的な真実に過ぎません。
国税庁の一次資料および所得税法を精査すると、103万の壁真相は「給与所得控除55万円 + 所得税の基礎控除48万円 = 103万円」という所得税の非課税枠組みを指しています。つまり、給与収入が103万円であれば、給与所得は「103万 - 55万 = 48万円」となり、そこから基礎控除48万円を差し引くことで課税所得計算方法上の課税所得が0円になります。
しかし、ここに「住民税の罠」が潜んでいます。多くの人が見落としているのが住民税所得税違いです。住民税における基礎控除額は43万円であり、所得税より5万円低く設定されています。さらに、各自治体が独自に定める「均等割」の非課税基準(合計所得45万円以下、または年収約100万円以下など)が存在するため、「年収102万円で所得税は0円だったのに、翌年6月に自治体から住民税の納付書が突然届いた」という逆転現象が頻発します。
さらに見過ごせないのが扶養控除の条件における所得基準です。納税者本人の配偶者控除や大学生の子どもを対象とする特定扶養控除の判定は、すべて「収入」ではなく「合計所得金額」で行われます。配偶者がパート先で交通費(非課税)を含めて計算を誤ったり、メルカリなどの不用品売却・ネット副業の利益を「手取り」と勘違いして申告しなかったりした結果、世帯主の税負担が一気に跳ね上がるトラブルが後を絶ちません。

【実態検証】利用者の生の声と現場目線で見えたリアル|源泉徴収票の誤読で起こる悲劇
「書類のどこを見れば自分の本当の所得がわかるのか」という疑問に対し、現場の確定申告相談窓口や税務署の窓口では毎年同じ混乱が繰り返されています。全国の税務相談現場や知恵袋・SNSに寄せられた納税者の生の声を集約すると、制度に対する認知不足が浮き彫りになります。
都内のIT企業に勤務しながら副業を行う30代男性は、税務署からの指摘を受けた時のショックを次のように語っています。
「確定申告の際、申告書に書くべき『所得』の欄に、通帳に振り込まれた売上総額をそのまま書いてしまいました。経費を1円も引かずに申告したため、本来払う必要のない高額な税金を納める羽目になり、後から更正の請求をするのに膨大な時間と労力を取られました。額面と所得の違いを誰も教えてくれなかった」(30代男性・フリーランス兼業)
また、パート勤務を行う主婦層からは、年末調整給与所得の申告書における悲痛な声が聞かれます。
「夫の会社に提出する配偶者控除申告書で、『所得の見積額』に年間予想年収の120万円をそのまま記入してしまいました。担当部署から『控除対象外です』と突き返され、パニックになりました。正しい源泉徴収票見方を知っていれば、120万円から給与所得控除を引いた『所得65万円』と書くだけで済んだ話でした」(40代女性・パート勤務)
手元にある源泉徴収票を確認する際、絶対に押さえておくべき箇所は2つだけです。「支払金額」と書かれている枠が1年間の【収入】であり、その右隣にある「給与所得控除後の金額」と書かれている枠が【所得】です。この2つの数字を取り違えるだけで、公営住宅の入居審査、保育料の算定基準、奨学金の申請など、行政サービスのあらゆる判定で大きな不利益を被る危険性があります。
手取り額計算と確定申告書き方|2026年の最新税制で損しない実践ステップ
日々の生活費や将来の貯蓄に直結する正確な手取り額計算を行うには、感情的な概算を捨て、国税庁の定式に則った手順を踏む必要があります。会社員であっても副業を行っている場合や医療費控除を受ける場合は、自力での確定申告書き方のマスターが必須です。
手取り額を導き出すための実践フローは、以下の4段階に集約されます。
ステップ1:年間の総収入(額面金額)を確定させる
給与所得者は源泉徴収票の「支払金額」、個人事業主は1年間の総売上高(請求金額の総計)を合算します。
ステップ2:必要経費または給与所得控除を差し引いて「所得」を算出する
会社員は収入金額に応じた給与所得控除額を法定計算式から算出します。個人事業主は領収書や帳簿に基づき事業に要した経費を差し引きます。近年ではクラウド会計ソフト(弥生やfreeeなど)によるAI自動仕訳が普及しており、2027年分以降に適用される青色申告特別控除75万円の要件(優良な電子帳簿保存)を見据えたデジタル管理が標準化しています。
ステップ3:各種所得控除を差し引いて「課税所得」を算出する
所得金額から、基礎控除、社会保険料控除、小規模企業共済等掛金控除(iDeCo)、生命保険料控除、扶養控除などを漏れなく差し引きます。この残額が税率を掛ける直前の「課税所得」となります。
ステップ4:税率を掛け、税額控除を引いて最終税額・手取りを導く
課税所得に累進税率(5%〜45%)を掛けて所得税を計算し、さらに一律10%の住民税を加算します。最後に住宅ローン控除やふるさと納税などの税額控除を直接税額から引き去ることで、最終的な納付税額が確定します。
確定申告書を作成する際は、国税庁の「確定申告書作成コーナー」やe-Taxを活用すれば、収入金額を入力するだけで給与所得控除や課税所得が自動計算されます。手書きによる転記ミスを防ぎ、控除漏れを回避するためにも、デジタルツールの活用を強く推奨します。

【プロの結論】「制度の壁」に縛られる心理バイアスからの脱却
日本の家計と労働市場を長年取材してきたジャーナリストの視点から見ると、多くの生活者が「103万円の壁」や「130万円の壁」という言葉に過剰に縛られ、自らの稼ぐ可能性を自ら狭めている実態が見て取れます。これは家族社会学や行動経済学で指摘される「損失回避バイアス」と「制度依存による心理的バウンダリー(境界線)」の典型例と言えます。
「税金を取られたくないから働く時間を抑える」という選択は、一見すると賢明な家計防衛に見えます。しかし、収入と所得の構造を冷静に分析すれば、所得税は「控除を超えた利益部分」にしか課されません。例えば年収が103万円から105万円に微増したとしても、課される所得税は超過した2万円に対する5%(わずか1,000円)程度に過ぎず、手取りが額面以上に減る現象は税制単体では生じません。
手取りが逆転する真の主因は、税金ではなく「社会保険料(厚生年金・健康保険)の発生」です。しかし、社会保険への加入は将来受け取る老齢厚生年金の増額や、病気休業時の傷病手当金という手厚いセーフティネットの獲得を意味します。目先の数万円の手取り減少に怯えてキャリア形成を放棄するのではなく、世帯全体の可処分所得を長期的に最大化する視点を持つべきです。
制度を理解したうえでの「向いている人・慎重になるべき人」の判断基準
【扶養を外れて稼ぎ切るべき人】
・年間で160万円〜200万円以上の労働時間を確保できる人
・将来の自分名義の年金額を増やし、経済的自立を確立したい人
・キャリアアップやスキル習得を通じて、中長期的に昇給が見込める人
【扶養内(控除枠内)に留まる調整が合理的な人】
・介護や育児などの家庭環境により、年間就労時間が物理的に上限に達している人
・年収が106万円〜130万円の社会保険加入ボーダーライン寸前で頭打ちになる人
・配偶者の勤務先から支給される「家族手当(配偶者手当)」の支給条件が厳格な年収制限を設けている人
【収入と所得の違い】に関するよくある質問(FAQ)
Q1:住宅ローンや保育園の入所審査で提出する「所得証明書」には何が記載されていますか?
A1:行政機関や金融機関が審査で使用するのは、総支給額である「収入」ではなく、控除を差し引いた後の「所得」や「課税標準額」です。自治体で取得する課税証明書・所得証明書には両方の数値が並記されていますが、保育料の階層区分や住宅ローンの返済負担率の審査基準となるのは基本的に「所得」です。
Q2:フリマアプリでの不用品売却やネット副業で得たお金は、税務上どちらになりますか?
A2:購入者から支払われた売上金額全体が「収入」であり、そこから仕入れ代金、梱包材費、送料、プラットフォーム手数料などの実費を引いた手残りが「所得(雑所得または事業所得)」です。生活用動産の不用品売却は原則非課税ですが、営利目的の副業で年間所得が20万円を超える場合は確定申告が必要になります。
Q3:2026年に基礎控除額が見直された場合、会社員の手取り計算はどう変わりますか?
A3:基礎控除が引き上げられた場合、課税所得がその分だけ圧縮されるため、最終的に納める所得税と住民税が減額され、手取り額は増加します。給与所得控除後の所得額自体は変わりませんが、ステップ3の「所得控除」が増加するため、年末調整で還付される税額が増える仕組みです。
まとめ:今後の動向と失敗しないための判断基準
「収入」はあなたが社会に提供した価値に対する総対価であり、「所得」はその対価を生み出すためのコストを差し引いた純粋な経済的果実です。そして「手取り」は、公的義務を果たした上で私たちが自由に使える生活の原資に他なりません。
税制や社会保険の仕組みは複雑を極めますが、その基本構造は「収入から控除を引いて所得を出し、所得に応じた税を引いて手取りを残す」という一本のレールの上に成り立っています。2026年以降の日本社会では、単に額面年収の多寡を競うのではなく、自らの所得構造を正確に把握し、利用可能な控除を漏れなく活用する戦略的なマネジメントが不可欠です。制度に振り回される側から、制度を能動的に使いこなす側へシフトし、賢明な家計防衛を実践していきましょう。 (出典: 収入 と 所得 の 違い(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。