レシートと領収書の違いとは?税務調査でレシートが勝る決定的理由
「会社の経費で落とすなら、レシートではなく手書きの領収書をもらうのが常識」――昭和から平成のビジネスシーンで当たり前のように信じられてきたこの慣習は、令和の税務実務において完全に崩壊しています。2023年10月のインボイス制度導入から数年が経過した2026年の現在、企業の経理現場や国税調査官の間では、むしろ「手書き領収書よりもレシートの方が圧倒的に証拠能力が高い」という認識が完全に定着しました。
日々の支払いで何気なく受け取るレシートと領収書には、税法上の役割や記載要件において決定的な格差が存在します。もしあなたが過去の常識のまま「とりあえず領収書で」と依頼し続けているなら、税務調査で経費を否認されたり、インボイスの仕入税額控除が適用できなかったりする深刻なリスクを背負っているかもしれません。両者の本質的な違いと、2026年最新の税務ルールに則った正しい防衛策を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:税務調査では購入明細が改ざん不能な「レシート」の方が手書き領収書より圧倒的に証拠力が高く有利に働きます。
- 要点2:2026年のインボイス制度下では、飲食や小売等で交付される適格簡易請求書により「宛名なしレシート」が正式書類として認められます。
- 要点3:但し書き「お品代」やクレジットカード売上票の過信、レシートとの「二重もらい」は重加算税や否認の直接的な引き金になります。
【税務の真実】なぜ手書き領収書より「レシート」が経費で有利なのか
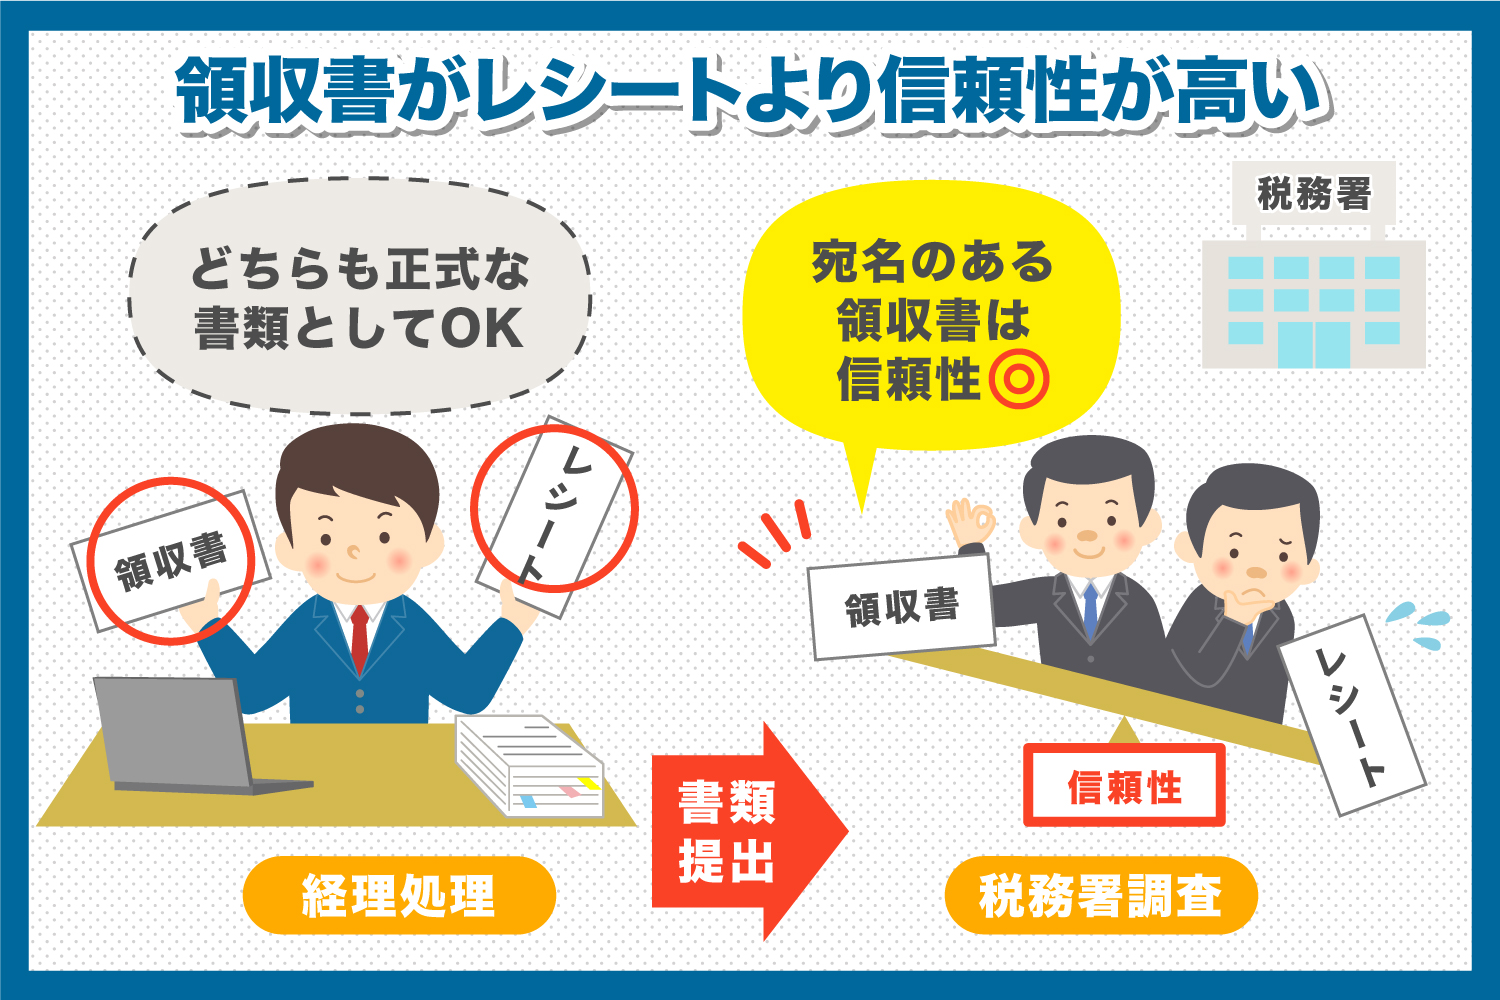
「宛名が入った立派な手書き領収書のほうが、ペラペラの感熱紙レシートよりも格式が高く、税務署にも通りやすい」と思い込んでいるビジネスパーソンは少なくありません。しかし、国税局の元調査官や現役の税理士に取材を重ねると、現場の実態はまったく逆であることが浮き彫りになります。レシートが経費で有利な決定的な理由は、そこに印字されている「客観的情報の密度と改ざん不可能性」にあります。
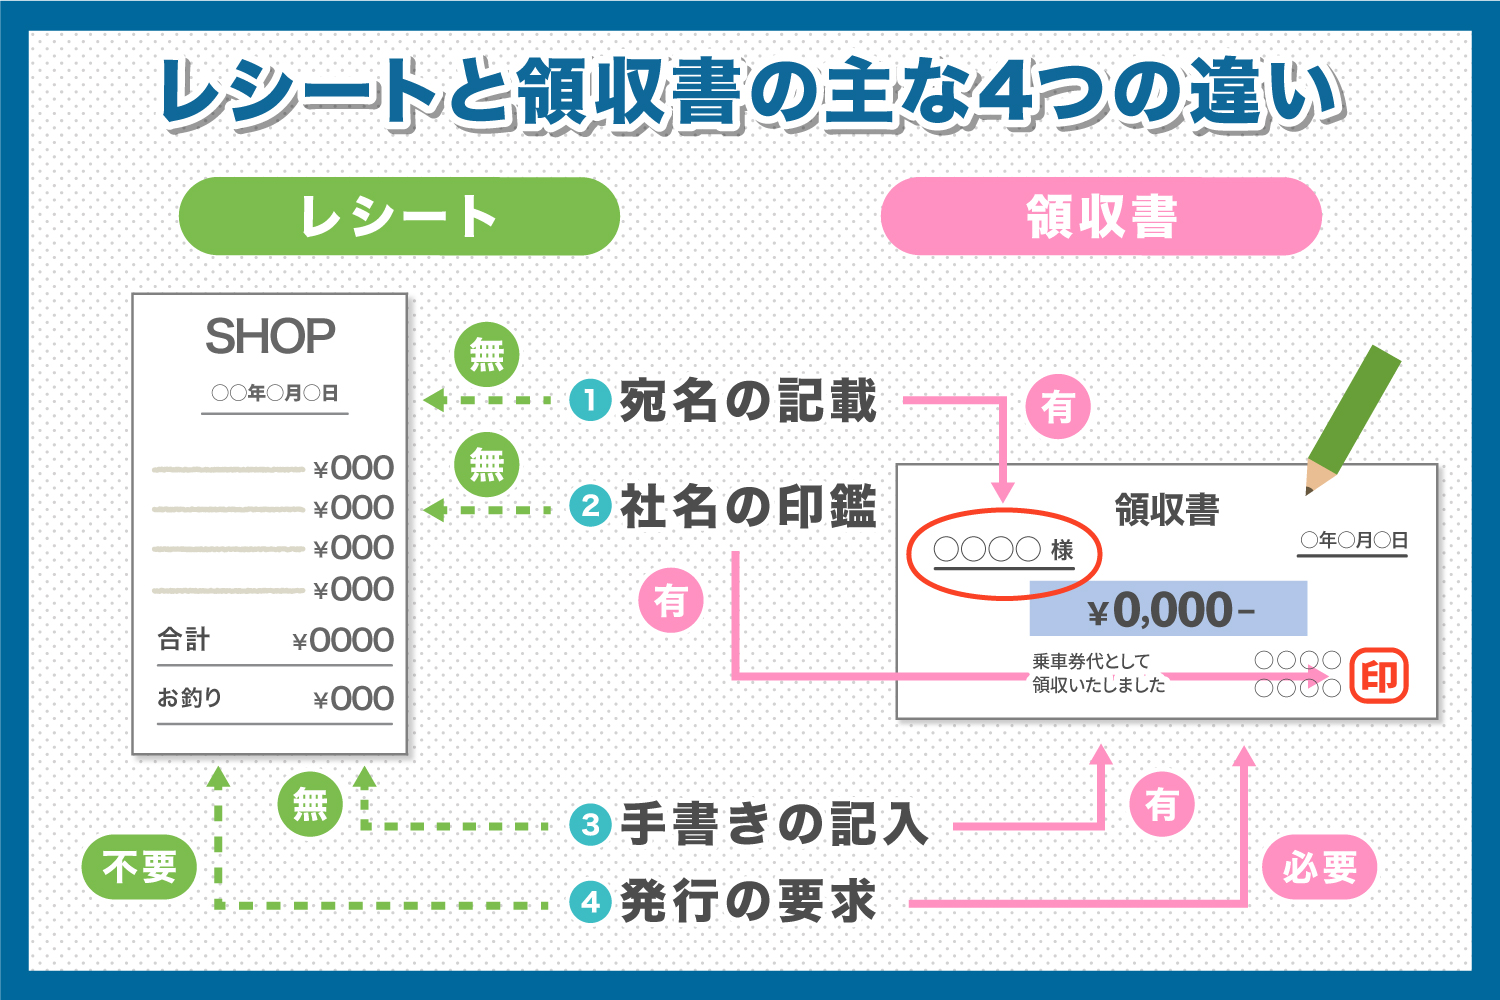
一般的な手書き領収書には、支払総額と「お品代等」といった曖昧な名目、そして店側の簡易なサインや角印しか残りません。一方で、POSレジから自動印字されるレシートには、購入した日時(秒単位)、店舗名、個別商品の品名、各商品の単価と数量、さらには適用税率(8%・10%の内訳)まで詳細に刻まれます。調査官が疑いの目を向けるのは「プライベートの私的流用が混入していないか」という点であり、中身が不可視な手書き領収書は、真っ先に精査の対象となるのが現実です。
実際に、過去の税務調査の現場で調査官が「この『お品代 3万5,000円』の具体的な内訳を示す書類を出してください」と要求し、手書き領収書を提示した経営者が立ち往生するケースが多発しています。手書き領収書とレシートの法的効力の違いという観点において、民法第486条が規定する「受取証書の交付請求」を満たす点では両者とも受取証書(支払いの証明)に該当します。しかし、税法上の「業務関連性を証明する挙証資料」としては、詳細な購入品目が一覧化されたレシートの方が比較にならないほど強力な武器となるのです。税務調査で否認されるリスクと真相を紐解けば、中身を隠せる手書き領収書こそが、もっともリスクの高い書類であると分かります。
【徹底比較】レシート・領収書・カード利用明細の証拠力と法的効力
経費精算の現場で頻繁に交錯する「レシート」「手書き領収書」「クレジットカード売上票(明細)」。これらの法的役割と税務上の証拠能力を一覧で整理しました。
| 書類の種類 | 詳細・記載項目 | 一般的な基準・法的扱い | 編集部の見解・評価 |
|---|---|---|---|
| レジ発行レシート | 店舗情報、登録番号、日時、個別品目、税率別内訳、合計額 | 受取証書に該当。小売・飲食等では適格簡易請求書として単独有効 | ◎ 最も推奨。品目が明記され税務調査時の信用度は最上級 |
| 手書き領収書 | 宛名、発行日、総額、但し書き(品代等)、発行者印 | 受取証書に該当。内訳欠如の場合、インボイス要件未達のリスク有 | △ 注意が必要。「品代」記載は私的混入を疑われやすい |
| クレジットカード売上票 | カード番号下桁、利用日時、決済金額、加盟店情報 | 信販会社への決済証明に過ぎず、商品の売買受取証書ではない | × 単体では不可。必ず店舗発行のレシート併託が必須 |
特に見落とされがちなのが、クレジットカード売上票の証拠能力の低さです。カード決済時にレジから出てくる「お客様控え(クレジット売上票)」は、あくまで信販会社を介した決済手続きが完了したことを証明するペーパーにすぎません。国税庁の基本通達においても、信販会社が発行する利用明細書や売上票単体では、適格請求書(インボイス)はおろか、税法上の正式な証憑書類とは認められないと明記されています。店舗側から発行される「品目と税率が明記された利用レシート」を必ずセットで保管しておかなければ、経費計上はおろか仕入税額控除も完全に弾かれる危険性があります。
【2026年最新ルール】インボイス制度と適格簡易請求書で激変した常識
インボイス制度が本格定着したインボイス制度2026年最新ルールの局面において、レシートの立ち位置は法的に完全な優位性を確立しました。押さえておくべき最大のポイントが「適格簡易請求書(簡易インボイス)」の存在です。
通常の適格請求書では「書類の交付を受ける事業者の氏名又は名称(宛名)」が必須要件とされています。しかし、不特定多数の顧客に対して商品やサービスを提供する特定の業種については、宛名の記載を省略した「適格簡易請求書」の発行が法律で認められています。対象業種は以下の通りです。
- 小売業(スーパー、コンビニ、百貨店、ドラッグストアなど)
- 飲食業(レストラン、カフェ、居酒屋など)
- 写真業、旅行業、タクシー業
- 駐車場業(コインパーキングなど)
- その他、不特定多数と取引を行う一定の事業
ここで改めて適格簡易請求書の必要記載項目まとめを確認しておきましょう。以下の5項目が漏れなく印字されていれば、会社名が印字されていないレシートであっても、税務上何ひとつ文句のつけようがない完全なインボイスとして機能します。
- 適格請求書発行事業者の氏名又は名称及び登録番号(T+13桁)
- 取引年月日
- 取引内容(軽減税率の対象である旨の表記を含む)
- 税率ごとに区分して合計した対価の額(税抜または税込)
- 税率ごとに区分した消費税額等、または適用税率
現代のPOSレジから出力されるレシートは、この5項目を完璧にクリアするようにシステム設計されています。これに対し、宛名なし上様領収書の現在の有効性は著しく低下しました。上記の対象業種であれば「上様」であっても適格簡易請求書として受理される余地はありますが、手書きの場合は「税率ごとの消費税額」や「13桁の登録番号」の書き間違い・記入漏れが頻発します。記載内容に不備があればインボイスとして認められず、消費税の控除が受けられないという大損害を被ることになります。
なお、2026年9月30日までは免税事業者からの仕入れに対する「80%控除」の経過措置が適用されていますが、同年10月1日からは控除割合が「50%」へと引き下げられる過渡期を迎えます。1つの記載ミスが招く財務的ペナルティが年々重くなっているからこそ、システムで厳格に出力されるレシートが企業防衛の要となっているのです。
一般に知られていない盲点とネットの誤解|「品代」と二重計上の罠
ネット上のQ&AサイトやSNSでは、未だに「手書き領収書の但し書きを『品代』にしておけば何でも経費にできる」という悪質なデマが散見されます。断言しますが、税務調査において「お品代」ほど調査官の追及魂に火をつけるキーワードはありません。ここでは但し書き品代が通用しない理由を具体的に解説します。
調査官は、調査対象法人の事業内容を事前に徹底的にリサーチして訪問します。例えば、ITコンサルティング会社が文房具店や家電量販店で「品代」として30万円を経費計上していたとします。調査官が考えるのは「これは本当に業務用のパソコンなのか、それとも自宅用の高級テレビやゲーム機、家族へのプレゼントではないか?」という疑念です。品目が空白であることは、税務署にとっては「やましい買い物を隠蔽している」というサインと同義です。結局、当時の購入履歴や納品書、店舗のジャーナル(店舗側の控えデータ)の開示を求められ、私物であることが判明すれば過少申告加算税や重加算税が容赦なく課されます。
さらに極めて危険な行為として現場で警戒されているのが、レシートと領収書の両方もらい二重計上のリスクです。
店頭で「レシートも領収書も両方ください」と要求し、別々の経費精算書に紛れ込ませて二重に会社から精算を受けたり、法人の決算書に二重計上して利益を圧縮したりする手口です。これは過失による計上ミスではなく、国税通則法第68条に規定される「事実の隠蔽・仮装」とみなされます。重加算税(最高40%の追徴)の対象となるばかりか、金額や悪質性によっては詐欺罪や脱税として刑事告発に発展する重大な犯罪行為です。「レシートを紛失した際の手控えとして両方受け取った」という弁明であっても、両方が保管されているだけで税務調査官からは極めて厳しい視線が注がれます。原則として受け取る証憑は「レシート1枚のみ」に絞るのが鉄則です。
【実態検証】経費精算がレシートのみで認められる条件と現場のリアル
大手上場企業から急成長スタートアップに至るまで、バックオフィス業務のDX(デジタルトランスフォーメーション)が進んだ現在、経費精算レシートのみで認められる条件は明確化されています。現場のリアルな運用実態を支えているのが、電子帳簿保存法への対応です。
電子帳簿保存法スキャナ保存の最新要件において、スマートフォン撮影やスキャナによる証憑の電子化要件は大幅に緩和されました。以前のような「受領者の自署(タイムスタンプ前の手書き署名)」は不要となり、以下の主要条件を満たすことで、原本の紙レシートを破棄してデータ保存のみで完結することが可能です。
- 入力期間の遵守:最長でも取引から「おおむね7営業日以内」または「業務処理サイクル(最長2カ月+7営業日以内)」に入力すること
- 解像度と階調:200dpi以上、24ビットカラー(RGB)以上で鮮明に読み取ること(現代の標準的なスマートフォンカメラであれば十分に満たすスペック)
- 訂正削除履歴の確保:データの訂正や削除を行った場合に履歴が残るクラウドシステム、または認定タイムスタンプを付与すること
- 検索機能の確保:「取引年月日」「取引金額」「取引先」の3項目で検索ができる状態を維持すること
社内規定でレシート精算を運用する際は、裏面に「誰と、どのような目的で使用したか(例:クライアント〇〇社 A氏と新規プロジェクト打ち合わせ)」を一筆メモしておくルールを徹底させるのが一般的です。これにより、税務調査において調査官から質問を受けた際も、担当者が即座に業務関連性を立証できます。
また、紙で保存する場合であっても電子データで保存する場合であっても、確定申告におけるレシート保存期間を遵守しなければなりません。法人の場合は原則として「確定申告書の提出期限の翌日から7年間」の保存が義務付けられています(青色申告で欠損金が生じた事業年度は10年間に延長)。個人の白色申告者であっても記帳・帳簿等保存制度により5〜7年の保管が求められます。「レシートの感熱紙は文字が消えるから使えない」という声もありますが、直射日光や高温多湿を避けたファイリング、あるいはスマホアプリによる即時スキャンを行えば、実務上の問題は完全にクリアできます。

【プロの結論】税務トラブルをゼロにする判断基準と組織防衛策
なぜ日本社会ではこれほどまでに「手書き領収書信仰」が根強く残ってしまったのでしょうか。その背景には、昭和から平成にかけて定着した「体面を重んじる贈答文化」と、「経費の使途をあえて曖昧にぼかすことで社内交際費を融通し合ってきたグレーな商習慣」が存在します。心理学的に見れば、手書き領収書をもらう行為は「私は会社の金を私的に流用していない」という内実を、仰々しい書式によって形式的に覆い隠そうとする防衛機制の一種でした。
しかし、透明性とガバナンスが極限まで問われる2026年のビジネス社会において、中身の見えないグレーゾーンは美徳ではなく「致命的なガバナンス欠如」と断じられます。個人事業主であれ組織の財務担当者であれ、意識を完全にアップデートしなければなりません。
【プロの判断基準】レシートと領収書の使い分けルール
日々の業務における書類選択の基準は極めてシンプルです。
- 迷わず「レシート」を選ぶべき場面:
- スーパー、コンビニ、ドラッグストアでの消耗品・備品購入
- 飲食店での通常の会食・カフェでの打ち合わせ
- タクシーの乗車、コインパーキングの利用
- 家電量販店や文具店での機材購入
- あえて「正式な宛名入り領収書(適格請求書)」を求めるべき場面:
- BtoBの卸売取引や、高額な特注備品の購入
- 取引先の社内規定で「宛名入りでなければ経理が受理しない」と厳格に定められている立て替え
- 祝儀・不祝儀の返礼や、社交儀礼上で手書きの受取書が必要な特殊取引
「レシートで十分」なのではなく、「レシートだからこそ安全」なのです。形骸化した過去の慣習を脱ぎ捨て、客観的なファクトで武装することこそが、税務リスクから会社と自身の身を守る最大の防壁となります。
【レシート 領収 書 違い】に関するよくある質問(FAQ)
Q1:感熱紙レシートの文字が消えてしまった場合、税務調査で経費として認められなくなりますか?
A1:文字が完全に読めなくなると証憑としての能力を失い、否認されるリスクが高まります。感熱紙は光、熱、可塑剤(塩ビケース等)に弱いため、暗所で専用ファイルに保管するか、電子帳簿保存法のスキャナ保存要件に従って受領後速やかにスマートフォン等で撮影・電子保存しておくのが最も確実な対策です。
Q2:個人事業主やフリーランスですが、プライベートの買い物と仕事の備品を1枚のレシートで一緒に支払った場合はどう処理すべきですか?
A2:1枚のレシートに私物と業務用品が混在していても問題ありません。レシート上の該当する仕事用アイテムにマーカーを引き、その合計額のみを帳簿に「消耗品費」等として計上する「按分処理」を行ってください。品目が明記されているレシートだからこそ、私物混入の疑いを晴らす明確な証拠になります。
Q3:宛名が空欄のレシートや「上様」の手書き領収書は、インボイス制度で完全に使えなくなったのですか?
A3:完全に使えなくなったわけではありません。小売業、飲食業、タクシー業など法律で定められた事業者が発行する「適格簡易請求書」であれば、宛名がなくても仕入税額控除の対象として有効です。ただし、卸売業や製造業などBtoB取引が前提の業種では宛名が必須となるほか、手書き「上様」は記載ミスリスクが高いため推奨されません。
Q4:店側から「手書き領収書を出すならレシートは回収します」と言われました。どう対応すべきですか?
A4:店舗側は二重発行による不正利用(二重計上)を防止するためにレシートを回収する運用を行っています。この場合は、詳細な品目が残る「レシート」のほうを優先して受け取ることを強くおすすめします。どうしても社内規定等で領収書が必要な場合は、レシートを回収される前にスマートフォンで写真を撮影しておくか、領収書側に具体的な商品内訳を追記してもらうよう依頼してください。
まとめ:経費管理の新常識を押さえて税務調査に備えよう
レシートと領収書の本質的な違いは、単なる紙の体裁ではなく「情報の透明性と証拠能力の深さ」にあります。改ざんが利かない詳細な購入明細、秒単位の決済時刻、そしてインボイス制度に完全準拠した税率別の消費税額表記――これらすべてを機械的に網羅できるレシートは、2026年の税務環境において最強の防御盾です。
「手書き領収書をもらっておけば無難」という古い思い込みは今日限りで捨て去り、正確なレシートの収集と電子帳簿保存法に沿ったスマートな保管体制を構築してください。ファクトに基づいたクリーンな経費管理こそが、不要な税務リスクを根絶し、ビジネスの健全な成長を支える揺るぎない基盤となります。 (出典: レシート 領収 書 違い(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。