児童手当の所得制限ギリギリは過去の話?2026年最新の罠と対策
「今年の昇給や残業代の増加で、児童手当の所得制限にギリギリ引っかかってしまうかもしれない」——そんな焦りから、源泉徴収票を片手にスマートフォンで検索を繰り返す親御さんは2026年現在も後を絶ちません。まず最も重要な事実からお伝えすると、国の児童手当そのものにおける所得制限はすでに撤廃されています。しかし、ここで手放しに安心してしまうのは極めて危険です。
なぜ今なお「一定の年収ラインを超えると受給額や家計の手残りが激変する」と囁かれ、多くの子育て世帯が控除対策に奔走しているのでしょうか。こども家庭庁の公式発表資料や最新の税制実務を紐解くと、児童手当の陰に隠れた「自治体の医療費助成や教育関連補助金における所得制限の壁」という生々しい実態が浮かび上がってきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:国の児童手当は2024年10月分から所得制限が完全撤廃され、2026年現在は年収を問わず全世帯に支給されている。
- 要点2:旧制度の「特例給付廃止」の記憶に加え、自治体の子ども医療費助成や教育費支援には今も所得制限の壁が残っている。
- 要点3:ふるさと納税では判定所得は下がらないため、他制度の制限ギリギリを回避するにはiDeCoや医療費控除の活用が不可欠となる。
児童手当の所得制限がギリギリで対象外になる?なぜ年収ラインで受給額が変わると言われるのか2026年最新の制度真相
児童手当の所得制限がギリギリで対象外になるのか不安を抱えている方へ、まずは児童手当の所得制限撤廃と2026年現在の状況について正確なファクトを整理します。こども家庭庁の公式発表と制度改正ニュースでも広く報じられた通り、2024年(令和6年)10月分(同年12月支給分)から児童手当の制度は抜本的に見直されました。
この歴史的な法改正により、それまで高所得世帯を苦しめていた所得制限は完全に撤廃されています。支給対象となる子どもの年齢も「中学生まで」から「高校生年代(18歳到達後の最初の3月31日)まで」へと延長され、支給金額は3歳未満が月額15,000円、3歳以上高校生年代までが月額10,000円、そして第3子以降は年齢を問わず月額30,000円へと大幅に拡充されました。さらに支給サイクルも、従来の年3回(2月・6月・10月)から偶数月の年6回(2か月分ずつ支給)へと変更され、家計のキャッシュフローを支える基盤となっています。
それにもかかわらず、なぜ2026年の今も「年収ラインで受給額が変わる」「所得制限オーバーで支給停止になる基準と対策を知りたい」という声が消えないのでしょうか。そこには、過去に実施された特例給付が廃止された経緯と真相が深く関わっています。
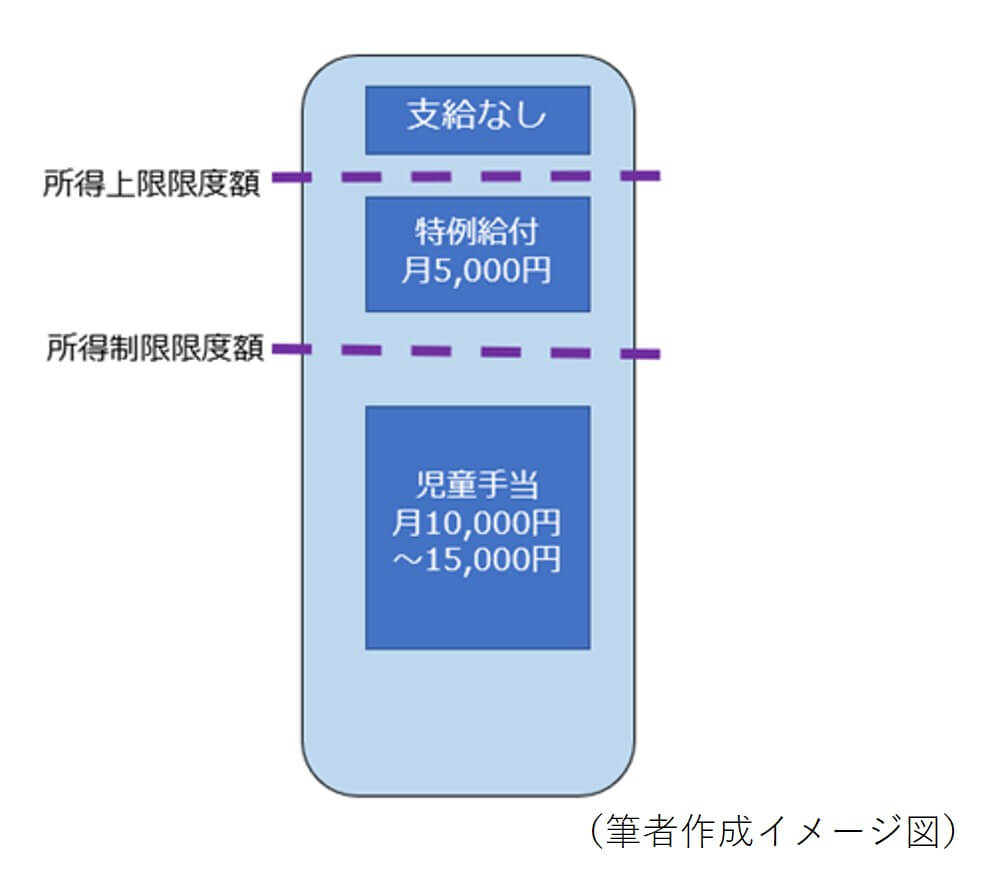
時計の針を少し戻すと、2022年10月の制度改正において、政府は児童手当の所得制限を2段階化しました。当時の基準で「所得制限限度額(目安年収約960万円)」を超えた世帯には特例給付として月額5,000円が支給されていましたが、新たに設けられた「所得上限限度額(目安年収約1,200万円)」を1円でも超えた世帯に対しては、この特例給付すら完全に廃止し、支給額をゼロにする措置を断行したのです。
この「年収1,200万円の崖」によって突然支給停止となった世帯の強烈な喪失体験と、当時のメディアによる大々的な報道がネット上にアーカイブとして残り続けていることが、現在の混乱の第一の理由です。そして第二の、より深刻な理由が「児童手当の所得制限は消えたが、旧・児童手当の所得制限ラインをそのまま流用している他の子育て支援制度が数多く存在する」という構造的な罠にあります。
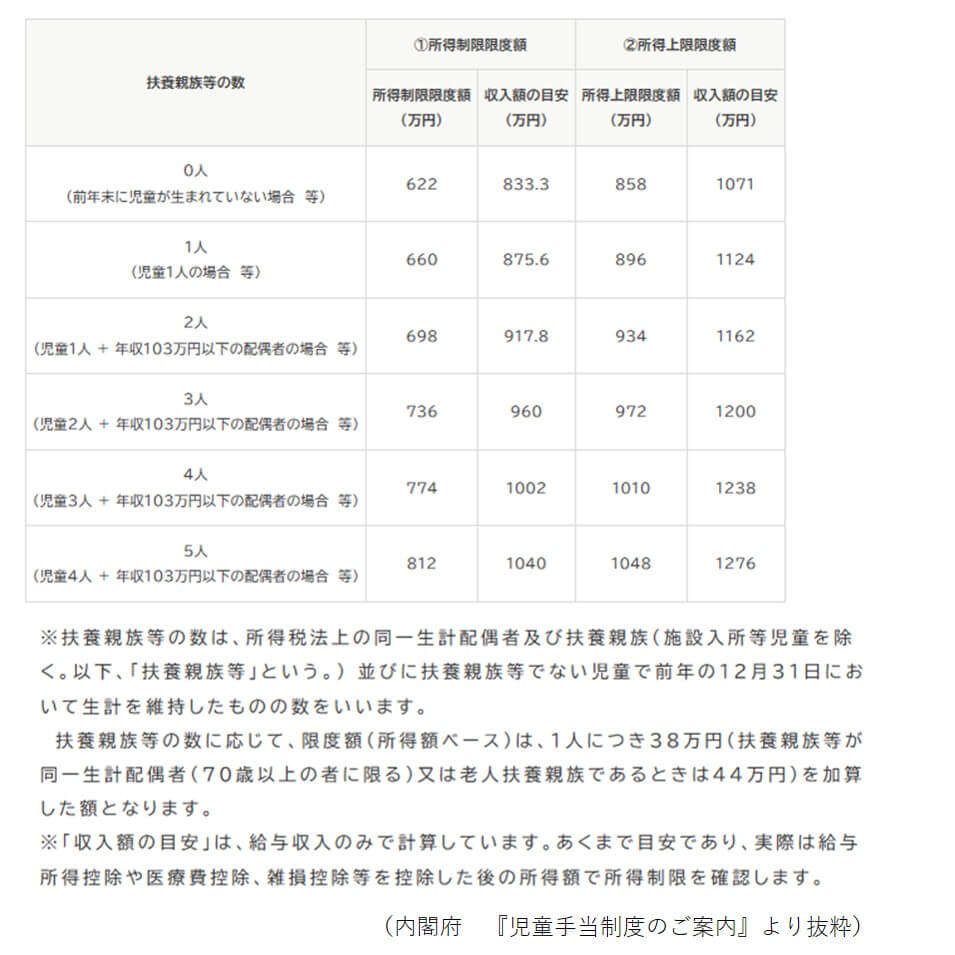
【データ比較】児童手当の年収目安と早見表の詳細まとめ|扶養親族の数による所得限度額の計算方法
児童手当自体は全世帯支給となったものの、自治体が独自に行う「子ども医療費助成」や「特別児童扶養手当」、さらには各種の教育費補助では、かつての児童手当が定めていた所得基準がいまだに審査のベンチマークとして使われるケースが少なくありません。ここで、旧制度から引き継がれている児童手当の年収目安と早見表の詳細まとめ、および2026年現在の最新制度との比較を客観的なデータで確認しておきましょう。
| 項目 | 詳細・数値データ(2026年現在) | 一般的な基準・相場(旧制度・他制度) | 編集部の見解・評価 |
|---|---|---|---|
| 児童手当の所得制限 | 完全撤廃(上限なし) 3歳未満:月1.5万円 3歳〜高校生:月1万円 第3子以降:月3万円 | 旧・制限限度額:年収約960万円(所得736万円) 旧・上限限度額:年収約1,200万円(所得972万円) ※扶養3人(子2人+配偶者)の場合 | 児童手当そのものは手続きさえ済めば満額受給可能。ただし第3子カウントの「確認書」提出漏れに要注意。 |
| 扶養親族の数による加算 | 児童手当の審査では不要 | ベース所得(扶養0人:622万円)に対し、扶養親族1人につき+38万円(70歳以上の老人扶養親族は+44万円)を加算 | 自治体の医療費助成等で今も現役の計算式。第2子誕生や配偶者の扶養入りで上限枠が38万円広がる仕組み。 |
| 判定対象の基準 | 生計維持者(所得が高い方)が受給者となる | 夫婦のどちらか高い方の単独所得で判定(高校無償化や大学無償化は原則「両親の合算」で判定) | 制度ごとに「単独判定」か「世帯合算判定」かが異なるため、共働き世帯ほど精緻なシミュレーションが求められる。 |
上記の表にある通り、旧児童手当のフレームワークを引き継ぐ制度において扶養親族の数による所得限度額の計算方法を理解することは極めて重要です。審査で見られるのは、源泉徴収票の「支払金額(額面年収)」ではなく、そこから給与所得控除や特定の所得控除を差し引いた後の「審査対象所得」です。さらに、全員一律で社会保険料相当額として8万円が控除されるルールになっています。
また、世帯主の年収ラインと共働き世帯の注意点として見逃せないのが「誰の所得で判定されるか」というルールです。児童手当およびそれに準ずる自治体助成の多くは、世帯年収の合計ではなく「父母のうち所得が高い方1名(生計維持者)」の単独所得で判定されます。つまり、夫と妻がそれぞれ年収800万円(世帯年収1,600万円)の共働き世帯は制限に引っかからないのに、夫が年収1,000万円・妻が専業主婦(世帯年収1,000万円)の片働き世帯は制限ラインを超えてしまうという逆転現象が、関連する各種助成制度では今なお起き続けているのです。
所得制限ギリギリを回避する控除の裏ワザ|iDeCoや医療費控除で所得を下げる理由
児童手当の制限がなくなっても、高校無償化など関連する補助金への影響や、自治体の子ども医療費助成、さらには大学の修学支援新制度、障害児福祉関連の手当などを考慮すると、「審査対象となる所得や課税標準額を少しでも下げておきたい」というニーズは依然として強烈に存在します。
そこで実践したいのが、所得制限ギリギリを回避する控除の裏ワザです。制度の審査基準において、額面の年収は変えられなくても、法的に認められた「所得控除」を積み増すことで、判定に使われる所得額や住民税の課税標準額を直接引き下げることが可能です。
具体的にiDeCoや医療費控除で所得を下げる理由は、これらが住民税の計算過程において「総所得金額等」から差し引かれる項目として機能するからです。代表的な有効策は以下の3つに集約されます。
- iDeCo(個人型確定拠出年金)・企業型DCのマッチング拠出:掛金の全額が「小規模企業共済等掛金控除」の対象となります。たとえば毎月20,000円(年間24万円)を拠出すれば、判定基準となる所得や課税標準額をそのまま24万円押し下げることができます。老後資金を自分の口座に積み立てながら、目先の所得制限ラインをクリアできる最強の防衛策です。
- 医療費控除(またはセルフメディケーション税制):1年間(1月1日〜12月31日)に世帯全員で支払った医療費が原則10万円を超えた場合、確定申告を行うことで超過分が所得から控除されます。子どもの歯科矯正(噛み合わせ改善など治療目的のもの)や、通院にかかった公共交通機関の交通費も合算できるため、領収書の保管が命綱になります。
- 特定支出控除や個人事業主の経費計上:会社員であっても業務に関する資格取得費や図書費などが一定額を超えれば特定支出控除が使えます。また、副業を事業所得として適正に申告している場合やフリーランス世帯であれば、青色申告特別控除(最大65万円)の活用が所得圧縮に直結します。
特に高校授業料の支援(高等学校等就学支援金)や私立高校の独自補助などでは、「市町村民税の課税標準額×6%−市町村民税の調整控除額」という計算式(目安年収約590万円や約910万円の壁)が用いられます。この「課税標準額」は、iDeCoや医療費控除、生命保険料控除を増やすことで確実に減らせるため、制限ラインから数万円〜十数万円はみ出している「ギリギリ世帯」にとっては、年間数十万円規模の補助金を取り戻す決定打となります。
【実態検証】児童手当の所得制限に関するネットの反応と評判|現場目線で見えたリアル
制度の条文や計算式だけでは見えてこないのが、実際に「所得制限ギリギリ」の境界線上で揺れ動く子育て世帯のリアルな葛藤です。ここでは、児童手当の所得制限に関するネットの反応と評判、そして家計相談の現場から聞こえてくる生の声を検証します。
報道各社の家計特集インタビューや当事者の手記で語られた『昇給の内示が出た瞬間、喜ぶどころか医療費助成や高校の補助金が消える恐怖が頭をよぎり、妻と深夜までエクセルを叩いて口論になった』という生の告白は、現代日本の歪んだ負担構造を象徴しています。ファイナンシャルプランナーの相談窓口でも、源泉徴収票を指差しながら「あと5万円所得が低ければ対象だったのに」と表情に深い翳りを見せる親たちの姿は決して珍しくありません。
SNS(旧Twitter)や5ちゃんねる、Yahoo!知恵袋などのコミュニティに投稿されているユーザーの声を分析すると、2026年現在のリアルな不満と戸惑いは以下の3点に集中しています。
- 他制度の「隠れ所得制限」への怒り:「児童手当の所得制限撤廃ニュースを見て安心していたら、住んでいる自治体の『小児医療費助成』は旧児童手当の所得制限ラインがそのまま残っていた。ギリギリ数万円オーバーで子ども3人分の医療費が窓口3割負担になり、実質的な大増税状態だ」(30代・会社員)
- 第3子加算の「22歳年度末」ルールの複雑さ:「第3子以降が月3万円になったのはありがたいが、上の子が18歳(高校卒業)を迎えた時、自治体に『監護相当・生計費の負担についての確認書』を出さないと第3子カウントから外れて月1万円に減額されると知って慌てた。お役所の手続きはいつも不親切すぎる」(40代・パート主婦)
- 共働きと片働きの不公平感:「児童手当は平等になったけれど、特別児童扶養手当や一部の自治体給付金はいまだに『所得が高い方1人』で審査される。我が家は夫1人で稼いでいるから制限に引っかかり、隣の家は夫婦でうちの1.5倍稼いでいるのに満額もらっているのが納得いかない」(30代・専業主婦)
このように、児童手当そのものの壁が取り払われた後も、周辺制度との整合性が取れていないことによる「現場の混乱」は収束していません。
一般に知られていない盲点とネットの誤解|ふるさと納税が所得制限に影響しない理由
所得制限の壁を突破しようと情報を集める中で、多くの人が陥る最大の罠があります。それが「ふるさと納税を限度額いっぱいまでやれば、所得が下がって所得制限を回避できる」というネット上の根強い誤解です。
ここで、ふるさと納税が所得制限に影響しない理由を税制の仕組みから明確に断言しておきます。ふるさと納税(寄附金控除)をいくら行っても、各種手当の審査基準となる「所得額」や「住民税の課税標準額」は1円も下がりません。
なぜこのような誤解が生じるのかというと、確定申告をした際に「所得税」の計算上では寄附金控除が「所得控除(所得から引くもの)」として扱われるからです。しかし、自治体が行う手当や補助金の審査で参照されるのは、所得税のデータではなく「住民税(市町村民税・道府県民税)」のデータです。
住民税において、ふるさと納税は所得控除ではなく「税額控除」として処理されます。つまり、「あなたの課税標準額(所得)はそのまま確定させ、そこから計算された住民税の金額から、最後にふるさと納税分を直接差し引きますよ」という順番で計算されるのです。したがって、所得制限の審査で見られる「所得額」や「課税標準額」の欄には、ふるさと納税をする前と全く同じ数字が記載されます。(※なお、かつて高校無償化の判定基準に「住民税の所得割額」が使われていた時代にはふるさと納税で基準をクリアできる抜け道がありましたが、すでに制度が改正され、現在はふるさと納税の影響を受けない「課税標準額ベース」の判定式に塞がれています)。
また、もう一つの重大な盲点として、2024年10月の児童手当・所得制限撤廃時に「過去に所得上限オーバーで支給が止まっていた世帯」や「高校生年代の児童のみを養育している世帯」は、自治体へ新規の認定請求(申請)を行う必要がありました。2025年3月末までの経過措置期間を過ぎると、申請した翌月分からの支給となり、過去の未申請分は遡って受け取ることができません。転勤や引っ越しが重なった世帯で、万が一まだ手続きが漏れている場合は、1日でも早く役所の窓口へ走る必要があります。
【プロの結論】家族社会学の視点から見出すべき教訓と対策が向いている人の判断基準
なぜ私たちは、これほどまでに「所得制限ギリギリ」という言葉に心をすり減らしてしまうのでしょうか。家族社会学の視点からこの現象を紐解くと、戦後の日本社会が長く前提としてきた「男性稼ぎ主(ブレッドウィナー)モデル」の制度疲労と、現代の多様な家族形態とのギャップが見えてきます。
片方の親に収入が集中するとペナルティのように手当が削られる構造は、稼ぎ頭に対して「もっと稼がなければならないが、中途半端に稼ぐと損をする」というダブルバインド(二重拘束)のプレッシャーを与えます。また、配偶者側が「扶養枠から外れると世帯の控除が減るから」とキャリアを抑制する現象は、夫婦間の健全な自立を阻み、経済的な共依存関係を生み出す温床にもなってきました。
ここで私たちが持つべき教訓は、国の制度基準と自分たちの家族の価値観との間に、健全な「心理的バウンダリー(境界線)」を引くことです。数万円の補助金を追いかけるあまり、昇進を辞退したり、夫婦間で収入の多寡を責め合ったりしては本末転倒です。制度はあくまで「利用できる範囲で合理的にハックするもの」と割り切り、家族のキャリア形成や精神的な平穏を最優先に置く視点が求められます。
その上で、iDeCoなどを活用した「所得圧縮対策」を実行すべき人と、慎重になるべき人の判断基準を以下に提示します。
- 控除対策(iDeCo等)を積極的に行うべき人:
・自治体の医療費助成や高校・大学の補助金ラインを「あと数万円〜20万円程度」の僅差でオーバーしている人。
・毎月の家計に余剰資金があり、60歳まで引き出せない資金(iDeCo)としてロックしても教育費のキャッシュフローが回る人。 - 控除対策に慎重になるべき(やらない方がいい)人:
・制限ラインを100万円以上大幅に超えており、控除をフル活用しても到底基準内に収まらない人。
・直近数年以内に大学入学や住宅購入を控えており、手元の現金(流動性資金)を1円でも多く確保しておく必要がある人。
・住宅ローン控除を最大限受けており、iDeCoによって所得税・住民税が減ることで住宅ローン控除の還付枠を余らせてしまう可能性がある人(事前の試算が必須です)。

【児童手当の所得制限ギリギリ】に関するよくある質問(FAQ)
Q1:2026年現在、年収が1,500万円を超えても本当に児童手当はもらえるのですか?
A1:はい、確実にもらえます。2024年10月分から児童手当の所得制限(および上限限度額)は完全に撤廃されました。年収が1,500万円でも3,000万円でも、対象年齢の子どもを養育していれば一律で支給されます。毎年の「現況届」も原則不要となっていますが、第3子以降のカウント対象となる18歳〜22歳年度末の子がいる場合など、特定の条件では自治体への届出が必要です。
Q2:共働きで妻の方が年収が高くなった場合、受給者の変更手続きは必要ですか?
A2:原則として、児童手当の受給者は「恒常的に所得が高い方の親(生計維持者)」となります。一時的に残業等で逆転した程度ではなく、昇進や転職によって今後継続して妻(または夫)の所得が高くなる場合は、配偶者間で受給者を変更する手続きが必要です。なお、所得制限自体は撤廃されているため、どちらが受給者であっても児童手当の支給金額は変わりません。
Q3:医療費控除やiDeCoで所得を下げた場合、いつの分の手当や補助金から反映されますか?
A3:多くの子育て支援制度や補助金の所得判定は、毎年6月頃に確定する「前年の所得(住民税データ)」をもとに、その年の夏〜秋(制度により7月、8月、10月など)の切り替えタイミングで反映されます。たとえば2026年中に支払ったiDeCoの掛金や医療費は、2027年6月に決定する住民税データに反映され、2027年後半からの各種助成審査に効力を発揮します。
まとめ:今後の動向と失敗しないための判断基準
児童手当における所得制限が撤廃された2026年現在、「児童手当がもらえなくなる」という心配は完全に過去のものとなりました。しかし、本記事で検証してきた通り、自治体の医療費助成や教育費支援の現場では、かつての所得制限ラインが形を変えて生き残っており、「ギリギリ世帯」を悩ませる構造は続いています。
大切なのは、ネット上の古い情報や「ふるさと納税で所得が下がる」といった誤解に振り回されないことです。まずはご自身の自治体が定める医療費助成や学校補助金の「正確な判定基準(単独所得なのか世帯合算なのか、課税標準額なのか)」を公式窓口で確認してください。その上で、iDeCoや医療費控除といった確実な手法を家計の無理のない範囲で組み合わせ、賢く制度の壁を乗り越えていきましょう。 (出典: 児童 手当 所得 制限 ギリギリ(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。