バンドルとは一体何?IT用語の意味からカード決済の真相まで解説
「バンドル(bundle)」という言葉を耳にしたとき、世代や普段触れているデジタル環境によって、頭に思い浮かべる対象は真っ二つに分かれます。パソコンやゲーム機に親しんできた層であれば「本体に付属するソフトやセット販売」を連想し、スマートフォンで日常的に買い物をする若い世代であれば、テレビCMやSNS広告でおなじみのプリペイド決済アプリ「バンドルカード」を真っ先に思い浮かべるはずです。
「バンドルとは一体何?」と疑問に思って検索した方が混乱しやすいのは、まさにこの「ビジネス・IT用語としてのバンドル」と「金融決済サービスとしてのバンドル」という2つの巨大な文脈が並存しているからです。本記事では、ビジネスやゲームで使われる本来の意味から、話題のバンドルカードの仕組みや評判まで徹底網羅し、知っておくべき決定的なメリットや注意点を2026年最新情報でわかりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:本来の「バンドル」は複数の製品やサービスを束ねて提供する手法であり、対義語は「アンバンドル(解体・個別化)」。
- 要点2:決済アプリ「バンドルカード」は累計1,000万DLを超える人気サービスだが、後払い機能「ポチッとチャージ」の手数料負担には厳密な管理が求められる。
- 要点3:お得なセット販売と違法な「抱き合わせ商法」の境界線や、後払い決済における心理的バウンダリー(境界線)の維持が消費者を守る鍵となる。
「バンドルとは一体何?」本来の意味とビジネス・ゲームでの使い方を2026年最新情報で解説
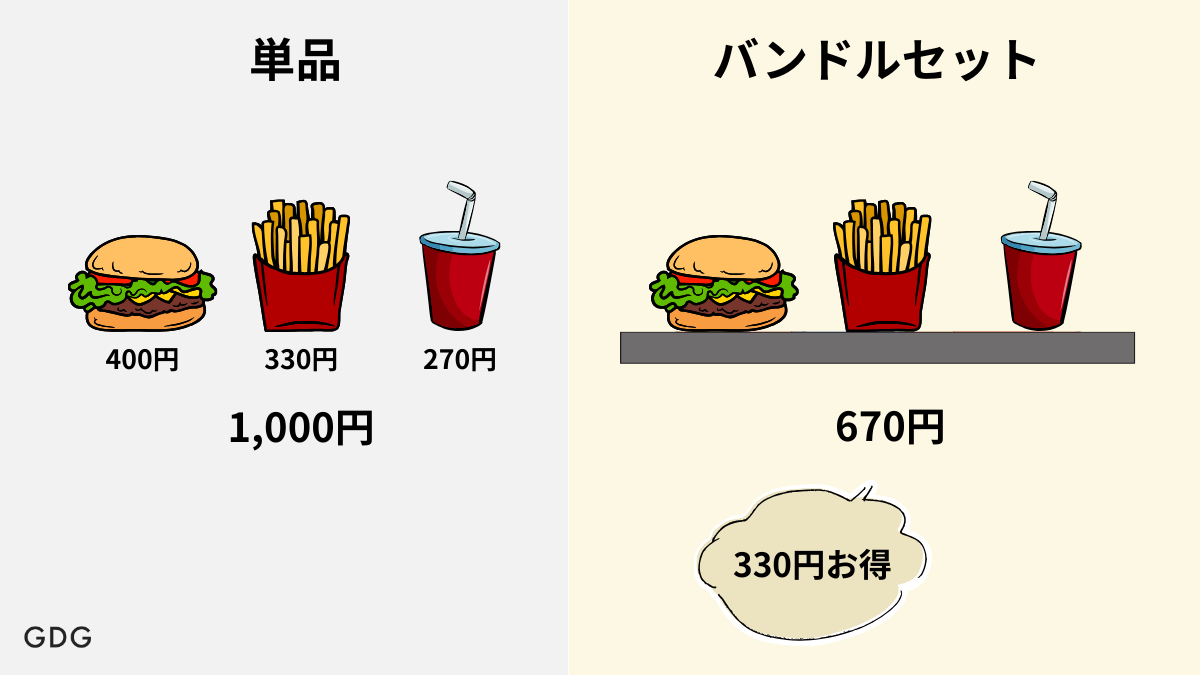
英語の「bundle」は本来、「束(たば)」「包み」「〜を束ねる」を意味する単語です。ここから転じて、ビジネスやITの領域におけるバンドルの意味と使い方は、「ある製品に対して別の製品やサービスが付属している状態で販売・提供すること」を指します。逆に、セットになっていたものをバラバラに切り離して個別に販売することは「アンバンドル(unbundle)」と呼ばれます。
100語以上のIT用語を解説してきた専門メディア「しろくま総研」などの調査でも指摘されている通り、カタカナ用語は業界や分野ごとにニュアンスが微妙に変化するため、曖昧な理解のまま使うとビジネス現場で会話がかみ合わなくなるケースが少なくありません。まずは分野別の具体的な活用実態を整理しておきましょう。
第一に挙げられるのが、パソコン業界におけるソフトウェア同梱の経緯です。1990年代から2000年代にかけて、メーカー製の新品パソコンを購入すると、最初からMicrosoftの「Word」や「Excel」、あるいはウイルス対策ソフトや年賀状作成ソフトがプリインストール(事前導入)されていました。ハードウェアの普及に合わせてソフトウェアを予め組み込むことで、初心者が買ったその日からすぐ使える環境を整えるこの手法こそ、IT業界における古典的なバンドルの原型です。
第二に、PCパーツや家庭用ゲーム機、音楽制作(DTM)機材の世界では、バンドル版と通常版の違いが購入時の重要な判断材料になります。たとえば、PlayStation 5やNintendo Switchの本体に最新ゲームソフトがセットになった「同梱版」や、オーディオインターフェースを購入すると音楽制作ソフト「Cubase AI」のダウンロード権が付いてくるケースが代表的です。
ここで注意したいのは、ハードウェアに付属する「バンドル版(OEM版とも呼ばれます)」のソフトウェアは、単体で市販されている通常版(リテール版)と比較して、一部の高度な機能が制限されていたり、ユーザーサポートの窓口がソフト開発元ではなくハードウェアの販売元に限定されていたりする点です。その代わり、バンドル販売のメリットとして、個別に買い揃えるよりも数千円から数万円単位で初期費用を抑えられる強力な価格優位性があります。
第三に、2026年現在のマーケティング領域において主流となっているのが「サブスクリプションのバンドル化」です。マーケティング専門メディア「Influencer Marketing Guide」の分析でも挙げられている通り、Amazonプライム(配送特典・動画・音楽・読書をひとつの契約に統合)や、通信キャリアが提供する「携帯回線+Netflix+YouTube Premium」のセットプランは、現代的なバンドルの典型例です。企業側にとっては顧客単価(ARPU)の向上と解約率の低下をもたらし、消費者にとっては契約窓口の一本化と割引メリットを享受できるWin-Winのビジネスモデルとして定着しています。
【2026年最新の詳細まとめ】もう一つの主役「バンドルカード」の仕組みと人気の理由
ビジネス用語としての定義を押さえたところで、検索ユーザーのもう一つの大きな関心事である金融アプリについて掘り下げます。現在、スマートフォン世代の間で「バンドル」と言えば、三菱UFJフィナンシャル・グループ(MUFG)傘下の株式会社カンムが運営するプリペイド決済アプリ「バンドルカード(VANDLE CARD)」を指すケースが急増しています。
なぜこのアプリに「バンドル」という名称が冠されているのでしょうか。そこには、電話番号と生年月日だけで誰でも最短1分で発行できるバーチャルカードを通じて、「日常のあらゆる決済体験をひとつに束ねる(バンドルする)」という開発陣の意図が込められています。2024年に累計ダウンロード数が1,000万件を突破して以降も利用者を伸ばし続けている人気の理由と真相は、クレジットカードを持てない学生や主婦、あるいは審査に不安があるフリーランス層に対して、ネット上のVisa加盟店で即座に買い物ができる門戸を開いた点にあります。
とりわけ同アプリの名を世に知らしめた最大の機能が、アプリ内のボタンひとつで即座に残高を補充できるポチッとチャージの仕組みです。これはセブン銀行が提供する後払いサービスを組み込んだもので、手元に現金がなくてもその場でチャージが完了し、利用代金と手数料を「翌月末まで」にコンビニやATM、ネットバンキングで支払えばよいという設計になっています。
2026年最新の詳細まとめとして、ビジネス用語としてのバンドル販売と、決済アプリであるバンドルカード(特にポチッとチャージ)の具体的なスペック・数値データを以下の比較表に整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| IT・ゲームのバンドル版割引率 | 個別購入比で約15%〜40%オフ(例:PCソフトやゲーム同梱版) | 単体セール時は10%〜20%オフ程度 | 初期導入コストの削減効果は絶大だが、機能制限(OEM仕様)の事前確認が必須。 |
| 通信・サブスクのセット割 | 月額換算で約200円〜1,100円相当のポイント還元・値引き | 単体契約は割引なし(定価課金) | 複数サービスを継続利用するならお得だが、使わない特典の解約忘れに注意。 |
| バンドルカード発行スピード・年会費 | バーチャル発行最短1分・年会費0円(リアルカード発行は手数料300円〜700円) | 一般的なクレカは審査に数日〜2週間 | 即時性と手軽さは業界トップクラス。ネット決済やゲーム課金との相性が極めて高い。 |
| ポチッとチャージ利用限度額 | 1回につき3,000円〜最大50,000円(初回は3,000円〜5,000円が中心) | 一般的なクレカ枠は10万〜100万円 | 使いすぎを防ぐ少額設計だが、利用実績に応じて段階的に上限が解放される仕組み。 |
| ポチッとチャージ手数料率 | 1回あたり510円〜1,830円(3,000円利用時の実質負担率は17.0%) | クレカ1回払いは手数料0円(リボ払いは年率15.0%前後) | 少額を何度もチャージすると手数料が雪だるま式に膨らむため、計画的な利用が不可欠。 |
表のデータが示す通り、ポチッとチャージにおける手数料と利用限度額の現在の仕様は、以下の4段階のテーブルで厳密に運用されています。
- チャージ金額 3,000円〜10,000円:手数料 510円
- チャージ金額 11,000円〜20,000円:手数料 815円
- チャージ金額 21,000円〜30,000円:手数料 1,170円
- チャージ金額 31,000円〜50,000円:手数料 1,830円
たとえば、3,000円をチャージするたびに510円の手数料が発生するため、1万円分を「3,000円×2回+4,000円×1回」と3回に分けてチャージすると、手数料だけで1,530円に達してしまいます。対して、最初から10,000円を1回でチャージすれば手数料は510円で済みます。この「回数に応じた固定手数料テーブル」の構造を理解しているかどうかが、損得を大きく分ける分岐点です。
【実態検証】バンドルカードの評判は?ネットの反応と口コミから見えたリアル
運営元である株式会社カンムの創業者・八巻渉氏は、かつてのインタビュー取材において「クレジットカードの与信審査からこぼれ落ちてしまう人々や、既存の銀行サービスに使いづらさを感じている層に、最もなめらかな決済体験を届けたい」と開発の原点を語っていました。この金融包摂(ファイナンシャル・インクルージョン)の理念は、実際のユーザー現場でどのように受け止められているのでしょうか。
SNS(XやTikTok)、5ちゃんねる、Yahoo!知恵袋などに投稿されているネットの反応と口コミを徹底的に調査・検証すると、バンドルカードの評判は「利便性への圧倒的な称賛」と「後払い機能に対する自戒の念」という鮮明なコントラストを描き出しています。
肯定的な声として目立つのは、やはり即時発行と使いやすさに関する評価です。「推しのライブグッズの先行予約がクレカ決済限定だったが、バンドルカードをその場でインストールして3分後には決済できた」「Steamで海外のPCゲームを買う際、メインのクレジットカード番号を入力するのが怖かったので、必要な金額だけチャージできるバーチャルカードが重宝している」といった、目的を絞ったスマートな活用報告が数多く見られます。
一方で、体験者の手記や掲示板の書き込みで深刻なトーンを帯びているのが、後払い機能に関する生の告白です。ある20代の利用者は、自身のブログ手記で当時の心境をこう振り返っています。
「最初は給料日前のちょっとしたピンチをしのぐため、5,000円だけポチッとチャージを使ったんです。画面をタップするだけで残高が増える感覚は、まるで自分のお金が増えたかのような錯覚を起こさせました。しかし、翌月末に手数料込みの請求を払うとまた手元の現金が足りなくなり、その場で再びチャージする……というループに陥り、半年後には手数料だけで累計1万円以上を失っていることに気づいて愕然としました」
こうした現場のリアルな証言は、ツールの優秀さゆえに「お金を借りている(後払いしている)」という痛覚が麻痺しやすいデジタル決済特有の落とし穴を浮き彫りにしています。

一般に知られていない盲点と誤解|危険性やデメリットの噂を徹底検証
検索エンジンのサジェスト(関連キーワード)には、しばしば穏やかではないワードが並びます。ここでは、IT・ビジネス用語としてのバンドル、およびバンドルカードの双方にまつわる危険性やデメリットの噂について、法制度や客観的ファクトに基づき誤解を正します。
まず、ビジネスにおける「バンドル販売」に関する最大の誤解は、「それって違法な『抱き合わせ商法』と同じではないのか?」という疑問です。公正取引委員会の独占禁止法ガイドラインに照らし合わせると、両者の間には明確な法的境界線が存在します。
合法的な「バンドル販売」は、消費者が「セットで買うか、それぞれ単体で買うか」を自由に選択できる状態が保たれています。これに対し、違法となる「不当な抱き合わせ販売」は、市場で圧倒的なシェアを持つ人気商品(主たる商品)を買わせる条件として、別の不人気な商品(従たる商品)を強制的に購入させ、消費者の選択の自由や公正な競争を阻害する行為を指します。1998年に米国司法省がMicrosoftを独占禁止法違反で提訴した歴史的裁判(Windowsという独占的OSに、WebブラウザのInternet Explorerを強制バンドルして競合のNetscapeを排除した問題)は、まさにこの境界線を巡る激しい法廷闘争でした。つまり、単体購入の選択肢が用意されている通常のセット販売には、何ら法的な危険性はありません。
次に、決済アプリのバンドルカードがネットで「危険」「ヤバい」と噂される真相について検証します。結論から言えば、アプリ自体のセキュリティや運営体制に危険性があるわけではありません。運営元のカンムは三菱UFJ銀行の連結子会社であり、国際基準のセキュリティ規格「PCI DSS」に準拠しているほか、不正利用を防ぐ本人認証サービス(3Dセキュア2.0)にも完全対応しています。
それでもなおネガティブな噂が絶えない理由は、以下の3つのデメリット(仕様上の制約とペナルティ)を十分に理解しないまま利用を開始してしまう人が後を絶たないからです。
- 利用不可の加盟店が存在する:ガソリンスタンド、宿泊施設(ホテル)、航空会社の機内販売、一部の公共料金や月額サブスクリプションなど、事後的に金額が確定する店舗ではプリペイドの特性上、決済が弾かれる仕様になっています。
- チャージ後の現金化(出金)が一切できない:一度バンドルカードにチャージした残高は、いかなる理由があっても銀行口座へ戻したり現金として引き出したりすることは不可能です。
- 延滞時のペナルティと督促:ポチッとチャージの支払期限(翌月末)を1日でも過ぎると、即座にカードの利用が停止され、年率14.6%の遅延損害金が発生します。さらに放置すれば、提携先であるセブン銀行や債権回収会社からの督促連絡が行われ、将来的な金融審査に悪影響を及ぼすリスクがあります。
行動経済学と消費者心理から読み解く「束ねるビジネス」の構造的引力
なぜ私たちは、ビジネスにおける「バンドル販売」や、フィンテックにおける「ワンタップ後払い」に対して、これほどまでに強く惹きつけられるのでしょうか。その背景には、人間の認知のクセを利用した行動経済学および消費者心理学のメカニズムが深く関わっています。
第一のメカニズムは、行動経済学で知られる「アンカリング効果」と「現状維持バイアス」の複合作用です。たとえば、「通常なら合計5,000円のサービスが、バンドルパックなら月額3,200円」と提示されると、消費者の脳は最初の「5,000円」という数字を基準点(アンカー)として強く記憶し、その差額である1,800円を「確実な利益」として認識します。しかし、パックに含まれる5つのサービスのうち、実際に日常的に使うものが2つしかなければ、本来は単体で契約した方が安く済むケースが多々あります。一度セット契約を結んでしまうと、「解約手続きをして個別に計算し直すのが面倒だ」という現状維持バイアスが働き、不要なコストを払い続けてしまうのです。
第二のメカニズムは、現代のキャッシュレス社会における「心理的バウンダリー(境界線)」の融解です。家族社会学や心理学の領域では、かつて昭和・平成の芸能界における「ステージママ文化」や、現代日本で議論される「母娘の共依存関係」などを分析する際、自他の境界線が曖昧になることで自律的な判断力を失う現象を「バウンダリーの喪失」と定義してきました。
これと全く同じ構造が、現代の「消費者とデジタル決済アプリ」の間にも生じています。物理的な紙幣を財布から出す際には、誰しも「お金が減る痛み(ペイン・オブ・ペイング)」を感じ、それが健全な浪費ストッパー(心理的バウンダリー)として機能していました。ところが、スマートフォンの画面上で「ポチッと」ボタンを押すだけで即座に購買力が回復するUI(ユーザーインターフェース)は、「自分の現在の資産」と「未来の自分からの借金」との間にあるべき境界線を極限まで薄めてしまいます。結果として、アプリの手軽さに依存し、手数料を払い続けながら翌月の自分を圧迫する「共依存的な消費サイクル」から抜け出せなくなる人が続出しているのです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
ここまでのデータと心理学的分析を踏まえ、IT・ゲームのバンドル製品および決済アプリ「バンドルカード」について、利用をおすすめできる人と、絶対に避けるべき人の明確な判断基準を提示します。
【積極的に活用すべき人(おすすめできる条件)】
- 目的と予算のバウンダリーが明確な人:「このPCソフトのセットを買えば初期費用が1万5,000円浮く」「海外通販のセキュリティ対策として、今回買う商品の代金(4,500円)だけをセブン銀行ATMから現金チャージしてバンドルカードで決済する」といったように、自分の手元資金の範囲内でツールをコントロールできる人にとっては、これ以上ないほど便利で経済的な武器になります。
【利用を控えるべき人(慎重になるべき条件)】
- 「お得感」や「その場のしのぎ」に流されやすい人:セット販売の中身を精査せずに「なんとなく安いから」と契約してしまう人や、恒常的な金欠状態を「ポチッとチャージ」で埋め合わせようとしている人は、即座に利用を立ち止まるべきです。特に後払いチャージを月2回以上繰り返している場合、手数料負担によって家計は確実に悪化します。便利すぎるサービスと自分自身の間に、明確な「利用ルールの境界線」を引くことこそが、デジタル時代を賢く生き抜く最大の防御策です。

「バンドルとは」に関するよくある質問(FAQ)
Q1:ビジネスやITで使われる「バンドル」と「パッケージ」の違いは何ですか?
A1:「パッケージ」は単一の製品を فروشやすい形に包装・体系化したものを含みますが、「バンドル」は本来別々に販売されている「複数の独立した製品やサービス」をひとつに束ねて提供する手法を指します。たとえば、ハードウェア本体に他社製のソフトウェアを付属させる場合は「バンドル」と呼ぶのが正確です。
Q2:バンドルカードの「ポチッとチャージ」の限度額はどうすれば上がりますか?
A2:初回登録時は3,000円〜5,000円に設定されているケースが大半ですが、チャージした代金を期日(翌月末)までに遅れず支払う実績を積み重ねることで、システム審査により段階的に最大50,000円まで引き上げられます。ただし、一度でも支払いの延滞を起こすと限度額が下がったり利用停止になったりするため注意が必要です。
Q3:ゲーム機やPCパーツの「バンドル版ソフト」は中古で売却できますか?
A3:原則としてバンドル版(OEM版)のソフトウェア単体での転売・譲渡は、メーカーの利用規約(ライセンス契約)で禁止されています。また、現在のバンドル版は物理ディスクではなく「ダウンロード用のプロダクトコード(シリアル番号)」として提供されることが多く、一度アカウントに紐づけると他人は使用できない仕組みになっています。
まとめ:今後の動向と失敗しないための判断基準
「バンドル」という言葉は、パソコン黎明期のソフトウェア同梱から始まり、現在では通信とエンタメを融合させたサブスクリプション戦略、さらには誰でも1分でVisa決済を手に入れられるフィンテックアプリ「バンドルカード」へと、時代に合わせてその姿を進化させてきました。
2026年以降、AIツールやクラウドサービスの普及に伴い、さまざまな業界で既存の枠組みを一度解体する「アンバンドル化」と、それらを消費者ニーズに合わせて再び 매력的なパックに統合する「リバンドル(再バンドル)化」の波がさらに加速していくと見られています。お得なセット販売に出会ったときも、便利な後払い決済アプリを手にしたときも、「そのパッケージの中に、自分が本当に必要としている価値がどれだけ含まれているか」「手数料や固定費という見えないコストを払っていないか」を冷静に見極める目を持つことが、失敗しないための最も確実な判断基準となります。 (出典: バンドル と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。