クレジットカード限度額が突然ゼロに?枠復活の仕組みと増額審査の真相
レジ前やネット決済の画面で突然表示される「エラーコード」や「限度額オーバー」の非情な文字。毎月の支払いを滞納した覚えはないのに、なぜかカードが使えなくなって青ざめた経験を持つ人は少なくありません。キャッシュレス決済が生活インフラの根幹となった現在、カードの決済停止はライフラインの寸断にも等しいパニックを引き起こします。
クレジットカードの利用限度額には、日常の利用履歴や法的な計算式、さらにはカード会社独自の途上与信システムが複雑に絡み合っています。カード枠がいっぱいになってしまう構造的な原因、利用枠が復活する正確なタイミング、そして審査落ちを防ぎながら限度額を安全に引き上げるための実践的なアプローチを、徹底的な現場取材と金融データから解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「限度額」と「利用可能額」の混同が決済エラーの主因であり、支払日当日ではなく金融機関のデータ連携完了(引き落とし後2〜5営業日)で枠が復活する。
- 要点2:緊急時の枠枯渇は「繰り上げ返済」で最短当日中に解消可能であり、冠婚葬祭や旅行なら「一時引き上げの即日審査」が極めて有効に機能する。
- 要点3:増額審査では割賦販売法の「支払可能見込額」と貸金業法の「総量規制」が厳しく問われ、他社借入や多重申し込みが決定的な否決要因となる。
利用可能額と利用限度額の違いとは?突然カードが止まるカラクリ
カードが突如として決済不能に陥る最大の要因は、利用可能額と利用限度額の違いを正しく把握できていない点にあります。この二つの用語は似て非なるものであり、カード会社のシステム上、明確に区別して処理されています。
「利用限度額(総枠)」とは、カード会社が会員の返済能力に応じて設定した最大の利用上限枠を指します。一方の「利用可能額」とは、その限度額から「まだ引き落としが完了していない未決済の利用残高」を差し引いた、現時点で実際に使える残余枠のことです。例えば限度額が50万円のカードで、すでに確定した請求分と当月の未確定利用分を合わせて48万円使っていれば、手元のカードで決済できる残りはわずか2万円に過ぎません。
見落としがちな盲点として、家族カードの利用枠やETCカードの通行料金、スマートフォン料金などの自動引き落としもすべて同じ限度額の枠内から消費される点が挙げられます。自分自身では大きな買い物をしていなくても、家族の決済や定期課金が積み重なることで、気づかないうちに枠の天井へ達してしまうトラブルが頻発しています。
さらに決済不能の混乱を招くのが、クレジットカード限度額リセットのタイミングに関する誤解です。多くのユーザーは「口座から代金が引き落とされた瞬間、即座に限度額が全額復活する」と思い込んでいます。しかし、現実の金融実務では引き落とし当日に枠が全額戻るケースはごく一部に限られます。
銀行口座から資金が引き落とされた後、その収納結果データが金融機関からカード各社へ届くまでに通常2〜5営業日程度のタイムラグが生じます。カード会社側が「正常な着金」を確認してシステムへ反映するまでは、利用可能額は復活しません。連休や年末年始を挟む場合、このタイムラグはさらに長期化し、引き落とし後もしばらくカードが使えない空白期間が発生します。
【実態検証】利用者の生の声と現場目線で見えたリアル|枠超過のパニックと現場の証言
カード決済が上限に達した現場では、どのような混乱が起きているのか。ネット上の相談事例や各種SNSの投稿を検証すると、共通する典型的なパニックのパターンが浮かび上がってきます。
「結婚式の前受金50万円をカードで決済しようとしたところ、店頭でエラーが出て青ざめた。限度額は100万円あるはずなのに、先月の引越し費用や家具家電の引き落としがまだ反映されておらず、枠が20万円しか残っていなかった」(20代・会社員)
「海外旅行のチェックイン時、ホテルのデポジット承認でカードが弾かれた。サポートに電話しても時差で繋がらず、手持ちの現金も少なくて生きた心地がしなかった」(30代・公務員)
こうしたトラブルの根底には、手元の利用状況をリアルタイムで把握できていない実態があります。特に利用者が膨大な楽天カード利用限度額の確認方法を巡っては、会員専用WEBサービス「楽天e-NAVI」や「楽天カードアプリ」の画面表示を読み違えるケースが目立ちます。
アプリのホーム画面には「利用可能額」が表示されますが、数日前に利用した加盟店の売上伝票(売上票)がカード会社に届くまでは、利用可能額の数字に反映されない「未反映期間」が存在します。この「見かけ上の利用可能額」を信じて大型の決済を試みた結果、加盟店のオーソリ(信用照会)が通らずにエラーとなる事例が後を絶ちません。日頃からアプリの「ご利用明細」だけでなく「ご利用可能額」の詳細内訳までチェックする習慣が不可欠です。
限度額超過で使えない時の即効対処法|繰り上げ返済と一時引き上げの裏ワザ
万が一、限度額の上限に達して決済ができなくなった場合でも、慌てる必要はありません。即効性のある限度額超過で使えない時の対処法として、実務上極めて有効な選択肢が2つ存在します。
第一の手法が、繰り上げ返済による利用枠復活です。これは、次回の口座引き落とし日を待たずに、現在利用している残高の一部または全額をカード会社の指定口座へ直接銀行振込で前倒し返済する手続きを指します。カード会社のカスタマーセンターへ電話、あるいはWEB上のチャットサポートから「繰り上げ返済(早期返済)を行いたい」旨を申し出ると、専用の振込先口座と入金必要額が案内されます。
繰り上げ返済の最大のメリットは、入金確認から利用枠復活までのスピード感です。平日日中の金融機関営業時間内に振込を完了させれば、最短数時間から翌営業日中には支払った金額分の利用可能額が即座に回復します。月末の大型出費で枠が逼迫している際、手元に預貯金の余裕があるならば最も確実で安全な解決策となります。
第二の手法は、高額な支払いが一時的に発生する場合に使える利用限度額一時引き上げの即日審査の活用です。ブライダル費用、海外旅行、引越し、医療費、自動車関連費用といった明確な使途がある場合、カード会社は通常の恒久的な増額とは別枠で「一時的な限度額の増額」を受け付けています。
一時増額は、アプリや会員サイトから「利用目的」「希望金額」「利用予定日」を入力して申請します。機械審査によって最短数分〜即日で可否が判定されるケースが多く、通常の増額審査に比べてハードルが低めに設定されている点が特徴です。ただし、一時引き上げ枠は1〜2ヶ月程度の期間限定であり、利用分は一括払いが原則となるため、翌月の支払い計画を綿密に立てておく必要があります。

【徹底比較】クレジットカード利用限度額の平均と増額審査のハードル
そもそも、一般的にカード会員にはどれほどの限度額が与えられているのか。日本クレジット協会の統計データや各社カードスペックを基に、カードのランク別の平均的な限度額と、利用限度額引き上げ審査の基準を比較・整理しました。
| カード種別・ランク | クレジットカード利用限度額の平均 | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 学生・若年層向けカード | 10万〜30万円 | 収入ゼロでも親権者の信用等を考慮し上限30万円まで設定 | 過剰な負債を防ぐ安全設計。初期設定は10万円程度が多く増額ハードルは高め。 |
| 一般カード(年会費無料系) | 50万〜100万円 | 初期枠は30万〜50万円、クレヒス良好で最高100万円まで拡大 | メインカードとして日常利用を続ければ、半年〜1年程度で自然増額されやすい。 |
| ゴールドカード | 150万〜300万円 | 年収300万〜500万円以上、安定継続収入と過去の決済事故ゼロが前提 | 高額決済に対応する主軸カード。法的な支払可能見込額の算定が厳格化する境界線。 |
| プラチナ・上位カード | 300万〜500万円以上(一律上限なし含む) | 年収700万円以上、優良な利用実績と高い社会的属性を総合評価 | 資産背景や事業性決済にも対応。限度額に固定枠を設けず柔軟対応する会社も多い。 |
増額審査においてカード会社が見ている基準は、単なる表面上の年収だけではありません。最も重視されるのは信用情報機関(CICやJICC)に登録されたクレジットヒストリー(クレヒス)の健全性です。過去数年間にわたって1度も支払いの遅延がないか、毎月継続して決済を行っているかという「利用実績」が信用スコアの核となります。
増額審査に落ちる理由と「勝手に限度額が上がった/下がった」驚きのカラクリ
自主的に増額申請を出したにもかかわらず、クレジットカード増額審査に落ちる理由の多くは、法律が定める厳格な借入規制と信用情報の毀損に集約されます。
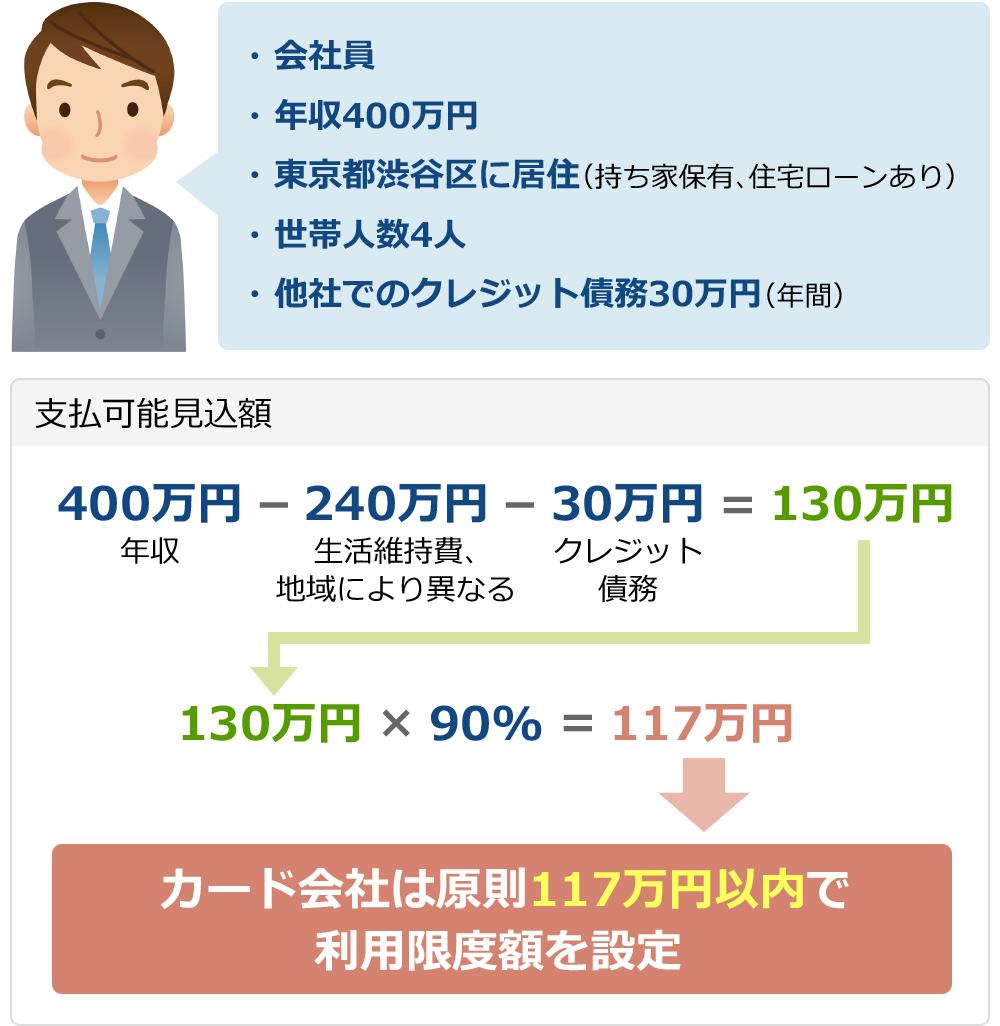
第一の壁となるのが、割賦販売法に基づく「包括支払可能見込額」の計算ルールです。カード会社は、以下の公的算定式を用いて会員の1年間の支払余力を調査することが義務付けられています。
【包括支払可能見込額 = 年収 − 生活維持費(法令基準) − クレジット債務(年間予定額)】× 0.9
この計算結果にカードの利用限度額が収まらない場合、カード会社は法律上、増額を認めることができません。さらに、カードにキャッシング機能を付帯している場合は、貸金業法上の総量規制とキャッシング枠の仕組みが適用されます。総量規制とは「他社借入を含めた貸金業者からの借入残高が年収の3分の1を超えてはならない」という法的ルールです。ショッピング枠とは別枠に見えるキャッシング枠ですが、この制限に抵触すると、増額申請は機械的に否決されることになります。
信用情報に傷がついている場合も即座に落とされます。スマートフォンの端末分割代金の支払遅れや、直近6ヶ月以内に複数のカードへ申し込んでいる「多重申込み」状態は、審査担当者から「資金繰りに困窮している」と見なされる重大なネガティブサインです。
一方で、自ら申請していないのに勝手に限度額が上がった理由に驚く利用者は少なくありません。これは、カード会社が定期的に実施している「自動増枠」の仕組みによるものです。カード会社は毎月の利用状況をAIスコアリングで監視しており、毎月数万円から数十万円を期日通りに支払い続けている優良会員に対しては、会員の利便性を高めて他社カードへの乗り換えを防ぐため、自動的にショッピング枠を拡大させるアルゴリズムを採用しています。
しかし、その正反対である限度額引き下げの真相と原因には戦慄を覚えるべきリスクが潜んでいます。カード会社は契約後も「途上与信」と呼ばれる定期的な信用調査を実施しています。自社の支払いは正常であっても、他社のカードローンで借入額が急増していたり、他社決済で延滞が発生した事実が信用情報機関に記録されると、リスク回避のためにシステムが自動的に利用限度額を大幅に引き下げる、あるいはゼロにする措置を断行します。急な利用枠の縮小は、金融市場からの「重大な警戒シグナル」に他なりません。

一般に知られていない盲点とネットの誤解|「枠のリセット」をめぐる都市伝説
ネット上の掲示板やSNSでは、限度額に関して根拠のない都市伝説や誤解がまことしやかに語られています。その真偽を金融実務の視点から検証します。
誤解①:「引き落とし日の朝一番に枠が満額リセットされる」
これは最も多い勘違いです。前述の通り、銀行とカード会社を繋ぐ「全銀システム」等のデータ交換には時差があります。朝一番に引き落としが完了して通帳から預金が引かれていても、カード会社のホストコンピュータにデータが到着してバッチ処理されるのは翌日〜数日後です。引き落とし日当日の昼休みに高額決済を行おうとしてエラーになるのは、このタイムラグが原因です。
誤解②:「限度額を下げると信用スコア(クレヒス)に傷がつく」
「限度額を自分で下げるとカード会社からの評価が落ちる」という噂がありますが、これは明確な誤りです。使いすぎを防ぐために自発的にショッピング枠を50万円から20万円に減額しても、信用情報機関にネガティブな情報として載ることはありません。むしろ、無駄な借入枠を削ることで他社ローンの審査で有利に働くケースすらあります。
誤解③:「コールセンターに泣きつけば担当者の裁量で枠をすぐ広げてくれる」
昭和の時代ならいざ知らず、現代のカード業務はコンプライアンスと金融庁ガイドラインにより厳格にシステム化されています。法定の支払可能見込額を超える増枠は、現場のオペレーターやSV(スーパーバイザー)の裁量では1円たりとも操作できません。正規の審査フローを通す以外に道はありません。
【プロの結論】キャッシュレス時代に信用枠をコントロールする判断基準
手元の現金が減らないキャッシュレス決済は、人間の脳に対して支払いの痛みを麻痺させる心理的トラップを内包しています。「限度額があるから大丈夫」という認識は、金融機関から見れば「枠いっぱいまで借金を抱える潜在的リスク」と隣り合わせです。
健全な家計管理と信用力を維持するためには、自分の消費行動とカードの限度額に対して明確な「心理的バウンダリー(境界線)」を引く必要があります。
増額すべき人と慎重になるべき人の判断基準
【利用限度額の増額に向いている人】
- 毎月の家計簿を把握し、利用明細のチェックを習慣化できている人
- 出張や経費立て替えが多く、個人カードの枠枯渇が業務の支障になる人
- 結婚式や住宅購入、引越しなど、直近で確実に発生する一時的使途が決まっている人
- 年収が上昇し、ポイント還元率の高いゴールド・プラチナカードへステップアップしたい人
【増額を避けるべき・減額を検討すべき人】
- 「まだ枠が残っているから買える」という発想で衝動買いをしてしまう人
- リボ払い・分割払いの残高が日常的に残っており、金利手数料を支払い続けている人
- 家族や同居人に内緒で買い物を重ねてしまう傾向がある人
- 毎月の引き落とし日に口座残高がギリギリになり、給与日前に資金繰りを気にしている人
クレジットカードの限度額とは、あなたの「資産」ではなく、あくまでカード会社から一時的に提供されている「借金の上限枠」に過ぎません。枠に振り回されて予期せぬ利用停止に怯える生活から脱却し、必要な時に必要な分だけ枠をコントロールする主体的なマネジメントこそが、健全なマネーライフを築くための鉄則です。
【クレジット カード 利用 限度 額】に関するよくある質問(FAQ)
Q1:楽天カードの利用限度額や現在の利用可能額はどこから確認できますか?
A1:会員専用オンラインサービス「楽天e-NAVI」、またはスマートフォン向けの「楽天カードアプリ」から24時間いつでも確認できます。アプリにログイン後、トップ画面中央の「ご利用可能額」をタップすることで、現在の利用限度額、未反映分を含む利用残高、そして現時点で買い物に使える可能額の内訳が一目で把握できます。
Q2:限度額超過で使えなくなった際、繰り上げ返済をするといつ枠が復活しますか?
A2:カード会社指定の口座へ振込手続きを行い、カード会社側で入金確認が取れ次第反映されます。平日午前中に振込を完了させれば当日午後〜夕方に枠が復活する会社が多く、遅くとも翌営業日中には利用可能額へ反映されます。急ぎの場合は振込直後にコールセンターへ連絡し、着金確認を依頼することで反映がスムーズになります。
Q3:ショッピング枠とキャッシング枠の関係はどうなっていますか?枠は別々に加算されますか?
A3:原則としてキャッシング枠はショッピング枠の内枠として設定されます。例えば「総限度額50万円・キャッシング枠20万円」という設定の場合、利用できる最大総額は50万円です。すでにショッピングで40万円利用している場合、キャッシング枠が20万円設定されていても、残りの総枠が10万円しかないため、キャッシングは10万円までしか利用できません。
Q4:支払いの延滞をしていないのに、突然限度額が引き下げられたのはなぜですか?
A4:カード会社が定期的に行う「途上与信」において、他社での借入増加や携帯電話割賦代金の遅延、多重申込みなどが検知された可能性が極めて高いです。また、カードの利用頻度が極端に低くなった場合にも、不正利用時の被害拡大を防ぐセキュリティ上の観点から自動減額が行われるケースがあります。
まとめ:今後の動向と失敗しないための判断基準
クレジットカードの利用限度額は、金融機関と利用者との間に結ばれた「信用の計量化」そのものです。突然の限度額到達や決済エラーに慌てないためには、日頃から「利用可能額」の残余を把握し、引き落とし後のデータ反映ラグを計算に入れた運用が求められます。
もし突発的な出費で枠が逼迫した場合には、迷わず「繰り上げ返済」による即時枠復活や「一時引き上げ審査」を賢く活用してください。また、恒久的な増額を狙うのであれば、年収アップ以上に「毎月の期日通りの決済実績」を半年以上積み重ね、包括支払可能見込額の基準をクリアすることが最短の王道です。枠の構造を正しく理解し、キャッシュレス社会をストレスなく快適に乗り切っていきましょう。 (出典: クレジット カード 利用 限度 額(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。