身内の車譲渡でも贈与税?2026年最新ルールとバレる理由の真相
「親が乗らなくなった車を譲り受けた」「夫婦間でマイカーの名義を変更した」――家族間ではごく当たり前に行われている車の譲渡だが、ここに思わぬ課税の落とし穴が潜んでいる。無償、あるいは市場相場とかけ離れた格安価格で名義変更を行った場合、税法上は「財産の贈与」とみなされ、高額な贈与税が課される対象となるからだ。
「身内同士のやり取りを税務署が把握できるはずがない」という過信は通用しない。行政機関のデジタル情報共有が進んだ現在、車両の登録変更は公的記録を通じて確実に捕捉されている。知らぬ間に脱税状態へと陥り、後から追徴課税に頭を抱えるケースが後を絶たない。愛車を無駄な税金から守るため、課税のカラクリと合法的な防衛策を徹底検証する。
📌 【この記事の重要ポイントまとめ】
- 要点1:家族や親子間であっても車の無償譲渡は原則課税対象であり、時価が年間110万円の基礎控除を超えると贈与税が発生する。
- 要点2:税務署は運輸支局の登録変更データや自動車税の納税者情報から名義変更を把握しており、「お尋ね」文書で厳しく追及される。
- 要点3:適正な時価算定に基づく有償売買、名義を変えない「使用貸借」、相続時精算課税制度の活用などで合法的に課税を回避できる。
【2026年最新】車の贈与税ルールの全体像と110万円控除の基本
車を他者へ無償で引き渡す行為は、法律上「贈与」に該当する。個人から財産をもらった受贈者には贈与税の納税義務が生じる。ここで指標となるのが、暦年課税における車の贈与税 110万円控除(基礎控除)の枠組みだ。
贈与税は、毎年1月1日から12月31日までの1年間に受け取った財産の総額から基礎控除額である110万円を差し引き、残りの金額に対して課税される。車両の評価額が110万円以下であり、同じ年にほかの贈与を受けていなければ申告義務も納税義務も生じない。評価額が110万円を超える車両を無償で名義変更した瞬間に、受贈者側に税金の支払い義務が発生する仕組みである。
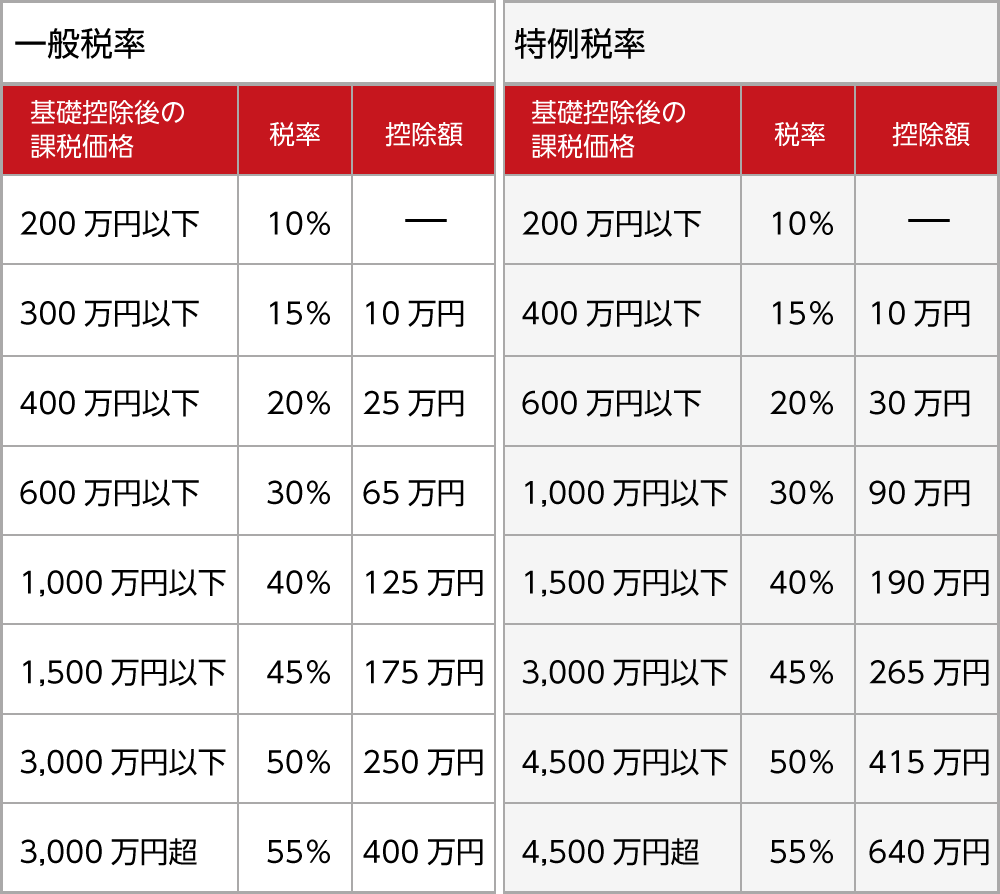
さらに見落とされがちなのが、贈与税率の区分だ。18歳以上の子や孫が直系尊属(父母や祖父母)から受ける「特例贈与財産」と、夫婦間や兄弟間、あるいは未成年の子への譲渡に適用される「一般贈与財産」では税率が異なる。2026年最新 車の贈与税ルールの運用においては、親族間の生前贈与に対する税務当局の監視がより一層厳格化している点も警戒すべき要素といえる。

なぜ税務署にバレるのか?名義変更から「お尋ね」が届く決定的な理由
「個人間で鍵と書類をやり取りしただけなのに、なぜ発覚するのか」と疑問を抱く人は多い。車 贈与税 ばれる理由の核心は、行政機関相互のデータ照合システムにある。
普通自動車の名義変更は運輸支局(軽自動車は軽自動車検査協会)で手続きを行う。この名義変更データは、都道府県税事務所が管轄する「自動車税(種別割)課税台帳」に直結している。自動車税の納税通知書は、毎年4月1日時点の車検証上の所有者(または使用者)へ送付されるため、所有者の異動情報は行政側へ完全に記録される。
国税庁は「国税総合管理システム(KSK)」を運用し、地方税情報や資産の異動履歴を日常的に収集している。たとえば、前年の年収が200万円程度の新社会人や学生の名義で、突然400万円を超える高級ミニバンや輸入車の所有権が登録された場合、システム上で明確な「所得と保有資産の不整合」が浮き彫りになる。
名義変更から数カ月から1年ほど経過した頃、税務署から「資産の取得に関するお尋ね」と呼ばれる照会文書が送られてくる。「その車両を取得した資金の出所はどこか」「対価は支払ったのか」という質問事項に対し、正当な売買証明や送金履歴を提示できなければ、贈与税の無申告として調査対象に指定される。
【実態検証】利用者の生の声と現場目線で見えたリアル
税務の現場では、家族間の車両譲渡を巡るトラブルが日常的に発生している。国税OBの税理士や大手コミュニティサイト(Yahoo!知恵袋、各種SNS)に寄せられた体験談からは、当事者たちの油断と後悔が克明に浮かび上がる。
都内在住の20代男性は、父親が乗っていた査定額260万円のセダンを「就職祝い」として無償で名義変更した。約8カ月後、税務署から封書が届き、車の贈与 税務署のお尋ね対策を怠っていたため、約18万円の贈与税に加え、無申告加算税と延滞税の追徴を余儀なくされた。男性は自著の手記のように次のように語っている。
「身内の車を名義だけ変える話で、まさか税務署が動くとは思わなかった。『家族間のプレゼントだから問題ない』と完全に思い込んでいたが、税務署員からは『車も不動産と同じ動産財産です』と冷徹に告げられた」
配偶者間でマイカーを譲り渡す車 贈与税 夫婦間のケースでも同様の悲劇が散見される。居住用不動産には「贈与税の配偶者控除(おしどり贈与)」という特例が存在するが、車両には一切適用されない。「家計が同じ夫婦だから非課税」という論理は税法上通用せず、妻から夫、夫から妻への高年式車の名義変更でも容赦なく課税されるのが現実だ。
中古車の評価額はどう決まる?計算方法と適正価格の調べ方
贈与税の課税額を算出するうえで最も重要な変数が、車両の「時価」である。国税庁の財産評価基本通達では、一般動産の価額について「売買実例価額、精通者意見価格等を参酌して評価する」と定められている。中古車 贈与税 評価額の調べ方としては、主に以下の方法が実務で採用される。
最も安全かつ証拠能力が高いのは、一般財団法人日本自動車査定協会(JAAI)による査定証明書や、複数の大手中古車買取専門店から取得した買取査定書だ。ネット上の無料一括査定画面のキャプチャだけでは税務署への対抗要件として不十分とされるケースがあるため、書面での見積もり取得が推奨される。
時価が確定した後の車の贈与税 計算方法はシンプルだ。課税価格(時価 − 110万円)に該当する税率を掛け、控除額を差し引く。具体的な負担額の違いを以下の比較データで整理した。
| 車両の査定時価 | 課税対象額(110万控除後) | 推定税額(特例贈与/一般贈与) | 編集部の見解・リスク評価 |
|---|---|---|---|
| 100万円(型落ちコンパクト車など) | 0円 | 0円(非課税) | 申告不要。査定額を証明する見積書を保管しておけばリスク皆無。 |
| 250万円(中型SUV・人気セダン) | 140万円 | 14.0万円(特例・一般共通10%) | 名義変更のみ行うと税務署の捕捉対象。無申告ペナルティの危険大。 |
| 400万円(高級ミニバン・高年式輸入車) | 290万円 | 43.5万円(特例15%)/43.5万円(一般15%) | 確実に「お尋ね」が届く金額水準。有償売買契約への切り替えが必須。 |
| 600万円(プレミアム高級車・最新EV) | 490万円 | 82.0万円(特例20%)/93.0万円(一般30%) | 親族区分で税額差が生じる領域。精算課税制度や名義維持の検討が賢明。 |
一般に知られていない盲点とネットの誤解|非課税で名義変更する実践策
ネット上には「抜け道」と称する誤った情報が溢れている。特に警戒すべきは「残債のあるローン車を借金ごと引き渡せば相殺されて無税になる」という言説だ。税務上これは「負担付贈与(ふたんづきぞうよ)」として扱われる。ローン残債が受贈者に引き継がれることで、譲渡人側に対価を得たものとみなされ、思わぬ譲渡所得税が課されるリスクを孕んでいる。
法的に正しく車 名義変更 贈与税 非課税を達成し、無用なトラブルを防ぐための現実的な車 譲渡 贈与税 回避策は次の4つに集約される。
第1に、適正時価での家族間売買である。査定書で裏付けられた相場価格で売買契約書を作成し、受贈者の銀行口座から譲渡人の口座へ対価を実際に振り込む。通帳の記録と契約書を残すことで、贈与ではなく正当な売買取引であることを税務署へ完全に証明できる。
第2に、所有権の名義変更を行わない「使用貸借」の選択だ。車検証の所有者・使用者を親名義のまま据え置き、子どもは「車を無償で借りて乗っている」状態にとどめる。民法上の使用貸借に該当し、所有権が移転しないため贈与税は発生しない。任意保険の契約内容を「本人・配偶者限定」から「年齢条件の変更」や「家族限定」へ見直すだけで安全に運用できる。
第3に、持分の分割贈与である。車の持分を複数年に分けて贈与し、各年の持分価格を110万円以下に抑える手法だ。ただし、陸運局での持分移転登記手続きが煩雑になるデメリットが存在する。
第4に、車両贈与 相続時精算課税制度の活用だ。60歳以上の父母・祖父母から18歳以上の子・孫への贈与であれば、累計2,500万円まで贈与税が非課税となる。2024年の税制改正によって、同制度にも年間110万円の基礎控除が新設されたため、高価格帯の車両を一括で譲り渡したい家庭にとっては有力な選択肢となる。

車の贈与税の申告手続きと「お尋ね」への正しい対処法
基礎控除を超える車両の贈与を受けた場合は、適正な車 贈与税 申告手続きを怠ってはならない。贈与を受けた年の翌年2月1日から3月15日までの間に、受贈者の住所地を管轄する税務署へ申告書を提出し、納税を完了させる必要がある。国税庁の確定申告書等作成コーナーを利用すれば、e-Taxによるオンライン申告もスムーズに行える。
もし税務署から「お尋ね」のハガキや封書が届いた場合、絶対にしてはならないのが「放置・無視」である。放置し続けると、税務署は「悪質な財産隠蔽」と判断し、正式な実地税務調査へとフェーズを引き上げる。期限内に取得経緯を正確に記載し、査定書や売買契約書、通帳の送金記録などの客観的エビデンスを添付して回答すれば、不要なペナルティを回避できる。
【プロの結論】家族間のお金に潜む心理的甘えと判断基準
家族社会学の視点から見ると、身内の車譲渡トラブルの根底には「身内だからなあなあで許される」という心理的甘えと、個と個の独立性を曖昧にする共依存関係が存在する。公的な税法秩序と私的な家族感情の境界線(心理的バウンダリー)が曖昧な家庭ほど、「子どもの自立祝いだから」「親の終活だから」という主観的正義を振りかざし、公的ルールを踏み外してしまう。
感情と法律は完全に切り分けて考えなければならない。車の引き渡しにあたって、自身が取るべき立ち位置は以下の判断基準で明確に区別できる。
【名義変更と贈与手続きを進めるべき人】
・独立して生計を営んでおり、自ら自動車税や任意保険料を全額負担する覚悟がある人
・車両の査定時価が110万円以下であることを公的書類で証明できる人
・時価110万円超であっても、適正な贈与税額を受け入れて申告を行う、あるいは相続時精算課税を正式に申請する人
【名義変更を絶対に避けるべき人】
・学生や新社会人で、高級車に見合う納税資金や管理維持費を捻出できない人
・「家族だからタダでいい」と契約書や送金履歴の作成を面倒がる人
・ローン残債を抱えたまま、口約束だけで車と借金を丸投げしようとしている人
【車 贈与 税】に関するよくある質問(FAQ)
Q1:親から車を譲り受ける際、贈与税が完全にかからない金額のボーダーラインはいくらですか?
A1:年間110万円の基礎控除内であれば贈与税はかかりません。車両の時価(買取査定相場)が110万円以下であり、受贈者がその年にほかの贈与を受けていなければ、申告も納税も一切不要です。
Q2:名義変更をせず、親の車を子どもがそのまま運転している場合は課税されますか?
A2:課税されません。所有権が親のままであれば法律上の「使用貸借(無償の借り受け)」となり、贈与には該当しません。任意保険の補償対象に子どもが含まれるよう契約内容を変更しておけば、最もコストを抑えた運用が可能です。
Q3:夫婦間でマイカーの名義を変更する場合でも贈与税は発生しますか?
A3:発生します。贈与税の配偶者控除は居住用不動産に限定された特例であり、自動車には適用されません。夫婦間であっても査定時価が110万円を超える車両を無償で名義変更すれば課税対象となります。
Q4:税務署から「お尋ね」が届いてしまいました。今から売買契約書を作れば回避できますか?
A4:発覚後のバックデート(日付の遡り作成)は私文書偽造や隠蔽工作とみなされ、重加算税の対象となる極めて危険な行為です。偽装工作は行わず、車両の適正な査定価格を算定したうえで、期限内に速やかに修正申告を行うのが最善です。
まとめ:今後の動向と失敗しないための判断基準
家族間における車の譲渡は、単なる善意のプレゼントにとどまらず、公的な財産の移転として厳格に管理されている。行政手続きのオンライン化が進む昨今、車両登録データと国税システムの連携精度はさらに高まっており、「言わなければバレない」という逃げ道は完全に塞がれたと考えるべきだ。
車の価値を正しく査定し、110万円の枠を意識しながら「有償売買」「使用貸借」「精算課税」などの合法的な選択肢を使い分けることこそが、身内の信頼と資産を守る防壁となる。安易な名義変更に踏み切る前に、まずは愛車の正確な時価を把握することから始めてほしい。 (出典: 車 贈与 税(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。