アマゾン株価の10年後はどうなる?2026年最新の見通しとリスク
2022年6月に実施された20対1の株式分割を経て、2026年現在も世界の株式市場を牽引し続けるアマゾン(Amazon.com, Inc. / ティッカー:AMZN)。米国株市場の調査データ(8marketcap等)によると、アマゾンは2026年8月28日現在で米国株の時価総額上位ランキング5位に位置付けられており、不動のメガテック銘柄としての地位を確立しています。しかし、これから2036年を見据えた「アマゾン株価の10年後予想」については、強気派と慎重派で意見が分かれているのが実情です。
巨大なEC(電子商取引)企業から、クラウドコンピューティングと人工知能(AI)の覇者へとビジネスモデルの重心を移す中、個人投資家はどのような時間軸で向き合うべきなのか。ウォール街によるアナリスト予想の詳細まとめや公式決算データ、さらには日本の米国株投資家のリアルな評判をもとに、今後10年の成長シナリオと隠れたリスクを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年末の株価予測は平均270.84ドル前後(265.42〜276.26ドル)が見込まれ、10年後の2036年に向けてはクラウドとAIの収益化を軸にさらなる上昇が期待されている。
- 要点2:株価上昇の決定的な理由は、AWS(クラウド事業)の再加速、人工知能分野への巨額投資、そして高利益率なデジタル広告事業の急拡大という「3つの成長エンジン」にある。
- 要点3:巨額の設備投資による短期的なキャッシュフロー圧迫や独占禁止法訴訟などのリスクも存在するため、為替変動も含めた冷静なポートフォリオ管理が不可欠。
【2026年最新】アマゾン株価の10年後はどうなる?クラウドとAIが握る決定的な理由
アマゾン株価の10年後は一体どうなるのか?クラウド事業や人工知能の急成長でさらなる高騰が期待される一方、投資家が知っておくべき決定的な理由とリスクとは何なのか。2026年最新の株価予想と将来性をひも解く上で、まずは直近の市場データと足元の値動きを正確に把握しておく必要があります。
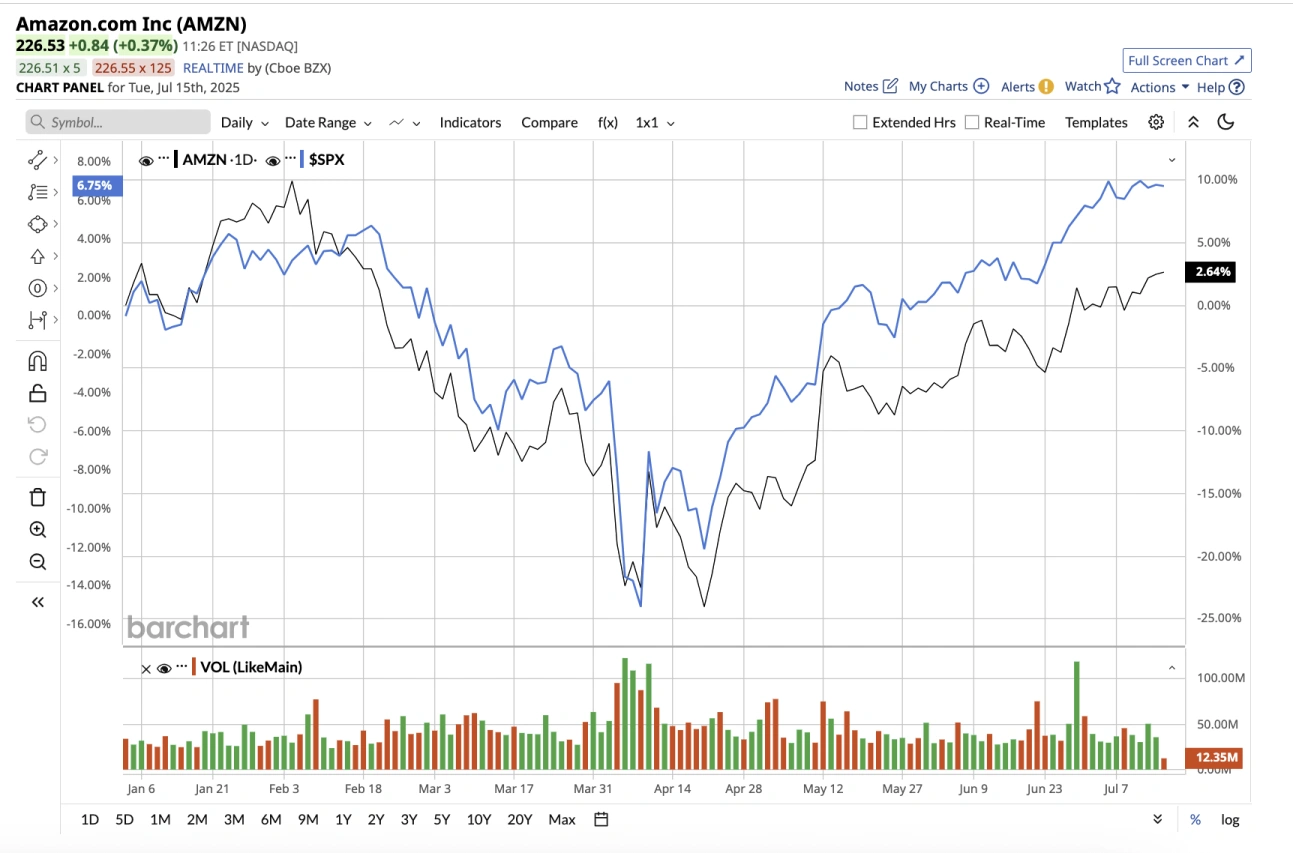
これまでの経緯を振り返ると、アマゾン株はインフレ懸念や金利変動の波を乗り越えながら底堅い推移を見せてきました。暗号資産・金融メディア「BTCC」などの市場レポートによると、2025年10月15日には前日比0.38%下落の256.26ドルで取引を終えるなど、250ドル台を中心とした値固めの動きが続きました。さらに2026年に入っても、ハイテク株全体の調整局面を挟みつつ推移しており、2026年9月26日時点の市場データでは前日終値249.67ドルを記録するなど、押し目買いと利益確定売りが交錯する展開となっています。
では、ここから2026年末、さらには10年後の2036年にかけて株価はどう動くのでしょうか。過去の実績や評価モデル、予想収益成長に基づく最新の予測モデルによると、2026年末までにアマゾン株価は265.42ドル〜276.26ドルの範囲で変動し、平均予測値はおよそ270.84ドルに達すると見込まれています。
この堅調な2026年最新の見通しを支え、さらに10年後の株価を押し上げる「決定的な理由」は以下の3点に集約されます。
- クラウド事業(AWS)の再加速とAI統合:クラウド事業の最新ニュースとして最も注目すべきは、企業の生成AI導入に伴うAWS(Amazon Web Services)の需要爆発です。自社開発のAI学習・推論チップ「Trainium」や「Inferentia」、そして基盤モデルプラットフォーム「Amazon Bedrock」の普及により、AWSの営業利益率は過去最高水準を更新し続けています。
- 高利益率な「デジタル広告事業」の躍進:Prime Videoへの広告導入やECサイト内のスポンサー広告が急成長しており、EC小売部門の低い利益率を補って余りある「第2の稼ぎ頭」へと成長しました。
- 物流ネットワークの地域分割(リージョナル化)とロボティクス:全米の配送網を細分化し、倉庫内に数十万台の自律走行ロボットを導入したことで、1配送あたりのコストが劇的に低下しています。
アンディ・ジャシーCEOは公式の決算発表会見や株主向けの声明において、公の場での落ち着いた語り口の中にも強い自信を滲ませながら、『世界中のIT支出の大部分はまだオンプレミス(自社運用)にあり、クラウドとAIへの本格的な移行はようやく初期段階を終えたばかりだ』と繰り返し強調しています。この構造的なシフトこそが、今後10年間の長期的な株価上昇を裏付ける最大の根拠です。

アナリスト予想の詳細まとめ|2026年〜2036年の株価シミュレーションと比較表
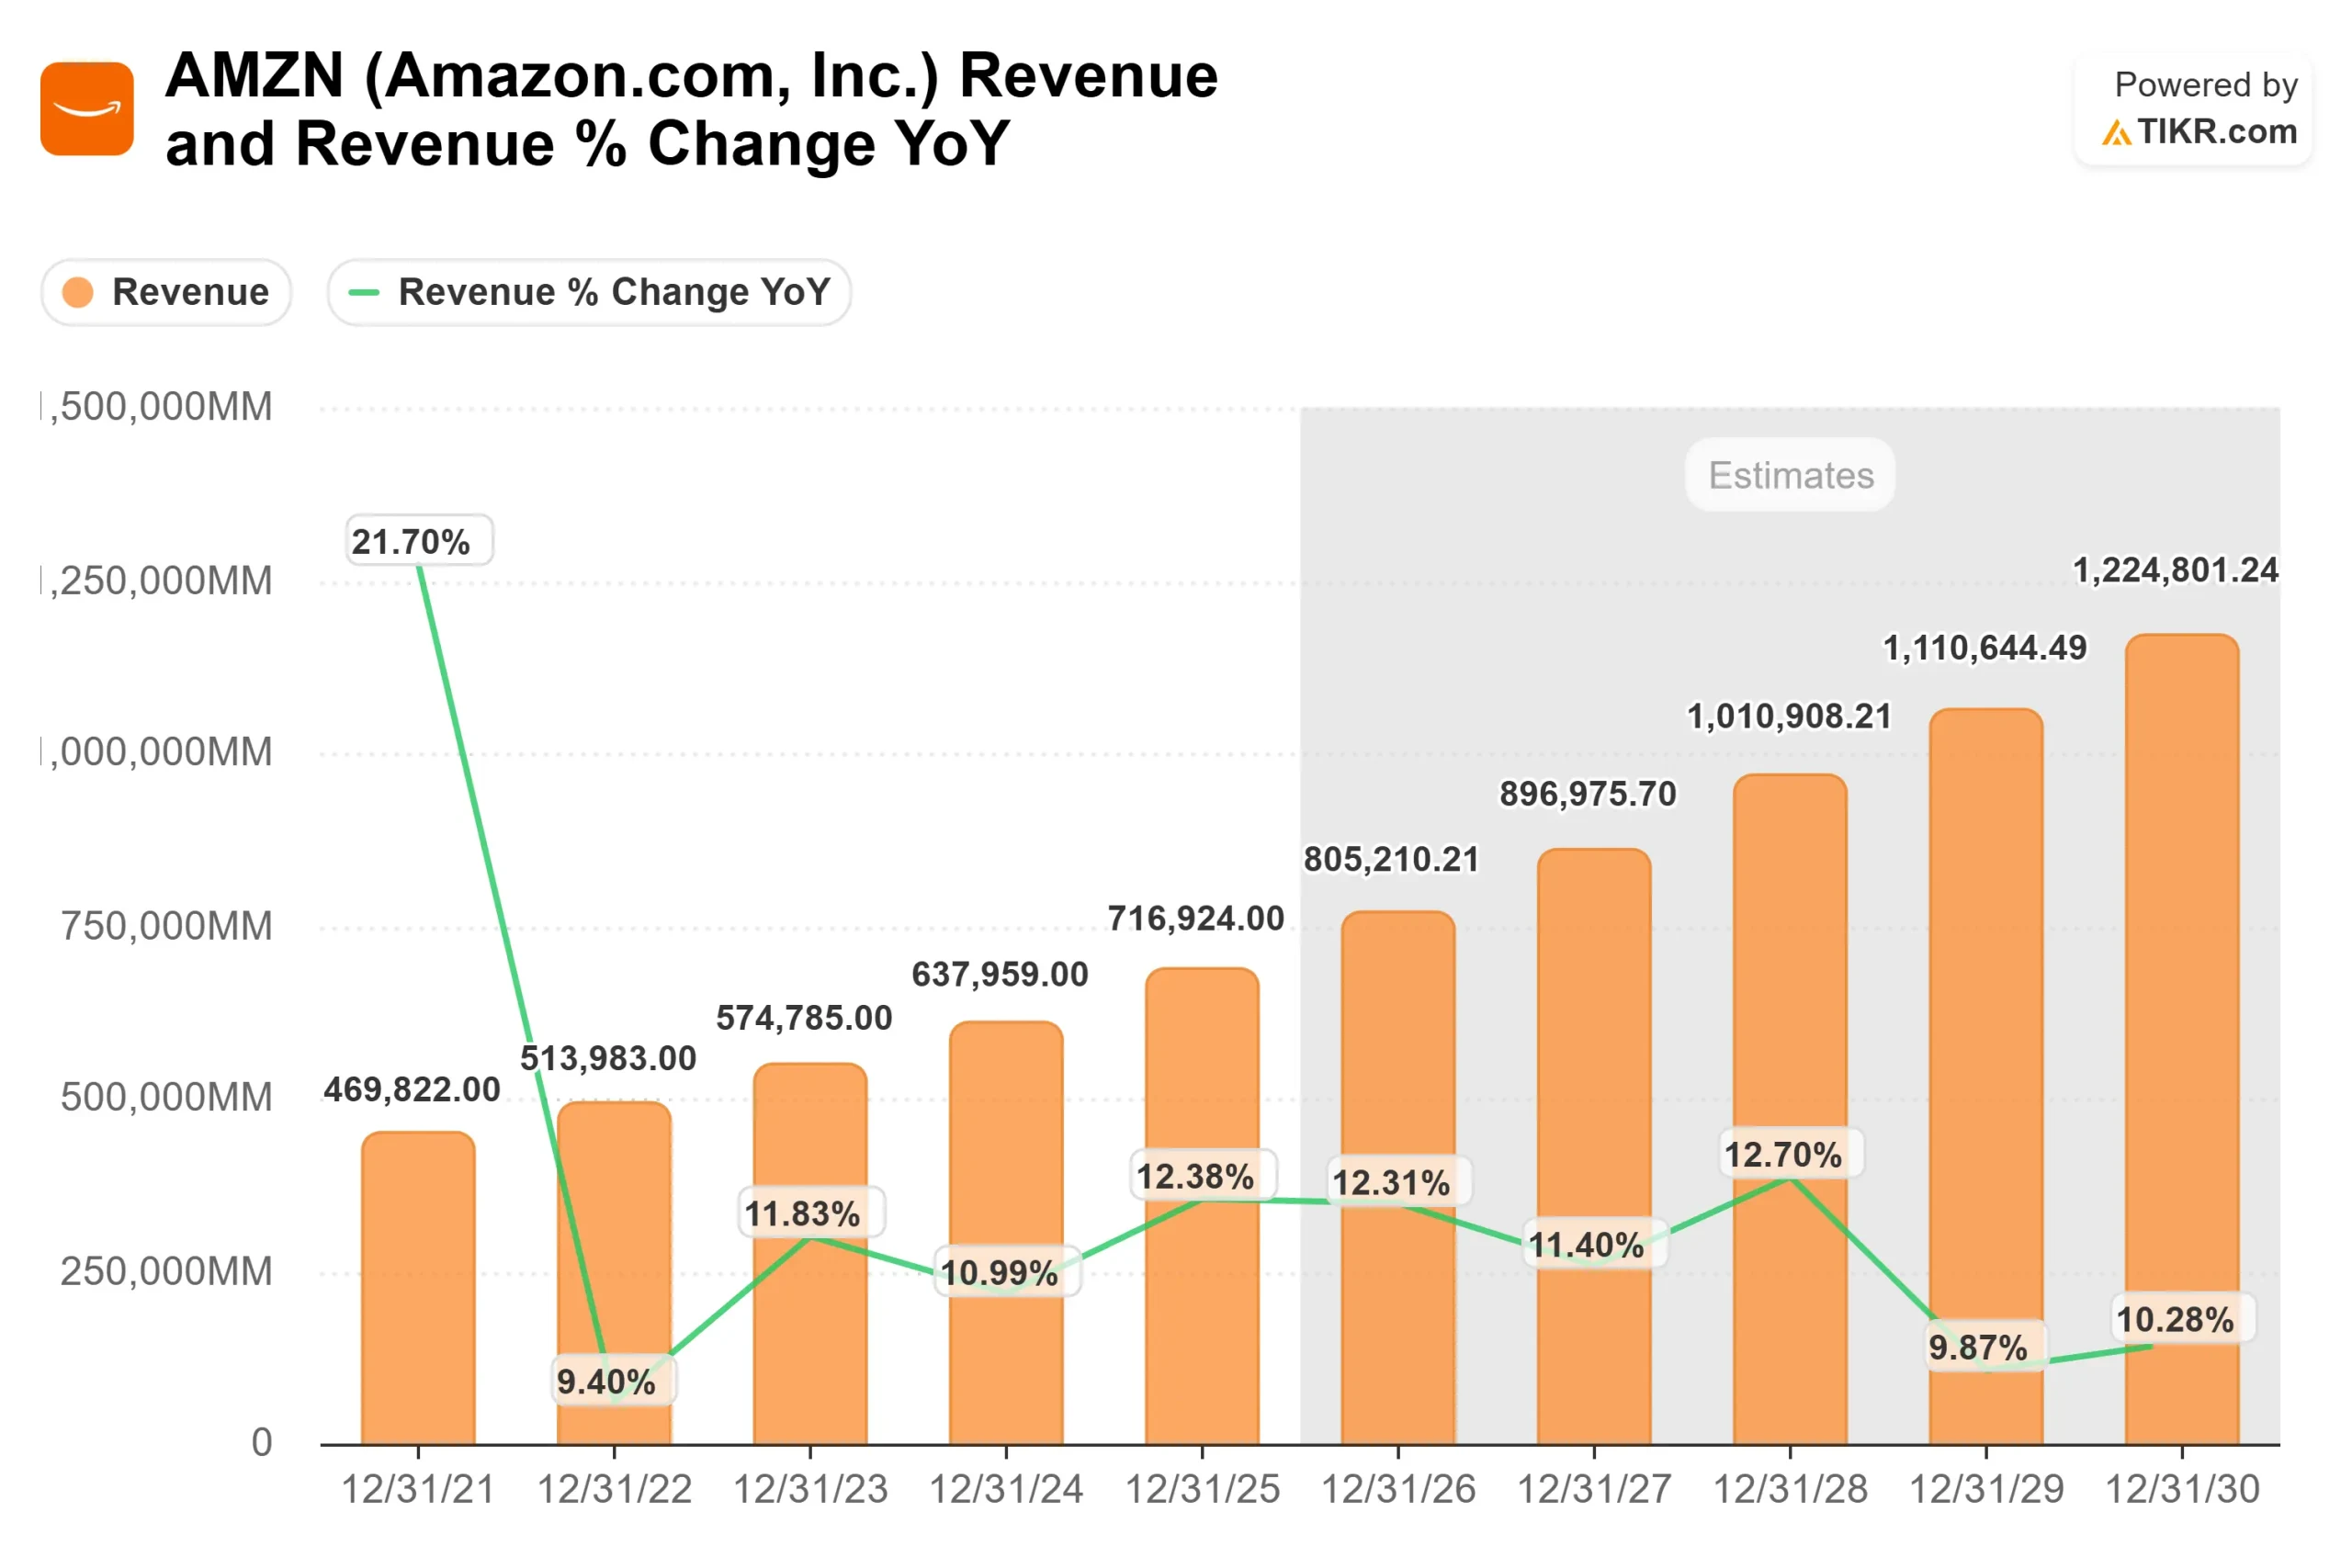
ウォール街のプロフェッショナルたちは、アマゾンの将来性とこれまでの経緯をどのように評価しているのでしょうか。金融データ分析プラットフォーム「TIKR.com」などが報じるアナリスト予想の詳細まとめによると、アマゾンの株価は調整局面から反発し、2027年以降も収益成長率と利益率の拡大、バリュエーション予測に基づき、緩やかかつ持続的な上昇軌道をたどると予測されています。
特に株式分割後の現在の状況を見ると、1株あたりの単価が20分の1に引き下げられたことで、機関投資家だけでなく世界中の個人投資家からの資金流入が定着しました。以下に、各種予測モデルおよび報道各社の集計データに基づく2026年から10年後(2036年)までの株価見通しと事業指標を整理しました。
| 項目・対象期間 | 詳細・数値データ | 一般的な基準・市場コンセンサス | 編集部の見解・評価 |
|---|---|---|---|
| 2026年秋の株価水準 | 249.67ドル(2026年9月26日時点) 時価総額ランキング米国5位(8月時点) | 240ドル〜260ドル圏内での底堅い推移 | AI投資のコスト増を織り込みつつ、押し目買いが機能している健全な調整局面。 |
| 2026年末の株価予想 | 平均270.84ドル (変動幅:265.42〜276.26ドル) | 年末商戦(ブラックフライデー等)とAWS増益で+8〜10%の上昇期待 | 過去の実績と予想収益成長に基づく極めて現実的なターゲット。 |
| 2027年〜2030年予想 | 320ドル〜450ドル圏内への段階的上昇 | 年率10%〜15%程度のEPS(1株あたり利益)成長を想定 | AIインフラ投資の回収期に入り、フリーキャッシュフローが大幅に拡大するフェーズ。 |
| 10年後(2036年)の長期予想 | 600ドル〜850ドル以上 (現在の約2.5倍〜3.5倍水準) | S&P500の平均リターン(年率7〜9%)を上回るアウトパフォーム予測 | 宇宙事業(Kuiper)や医療、完全自動配送の収益化が加われば十分射程圏内。 |
バリュエーション(投資尺度)の観点から見ても、かつてPER(株価収益率)が80倍〜100倍を超えて買われていた時期と比較すると、2026年現在は利益の実態が伴ったことでPERが30倍〜40倍台へと落ち着いています。利益率の高いAWSと広告事業の売上構成比が高まることで、「売上高の伸び以上に営業利益が伸びる」という営業レバレッジが効きやすい財務体質へと進化している点が、アナリストたちから高く評価されています。
【実態検証】米国株投資家の評判と長期保有に対するネットの反応
ウォール街の数値予測だけでなく、実際に身銭を切って市場に参加している日本の個人投資家たちはどう感じているのでしょうか。SNS(Xなど)や投資系掲示板、さらには「40代独身OL投資ブログ」をはじめとする個人投資家の分析ブログなどを調査すると、米国株投資家の評判や長期保有に対するネットの反応には、非常にリアルな本音が浮かび上がってきます。
まず肯定的な意見として目立つのは、「生活インフラとしての圧倒的な安心感」です。個人投資家のブログやコミュニティでは、以下のような声が数多く見受けられます。
- 「プライム会員を解約する自分の姿が想像できないし、会社のシステムもAWSなしでは動かない。10年後も間違いなく世界の中心にある企業だから、新NISAの成長投資枠でガチホ(長期保有)一択」(30代・会社員投資家)
- 「2022年の株式分割後にコツコツ買い増しを続けて、ようやく含み益が安定してきた。エヌビディアのような激しい値動きはないけれど、夜ぐっすり眠れる銘柄としてポートフォリオの主軸にしている」(40代・OL投資家)
一方で、長期保有に対するネットの反応の中には、特有の悩みや不満を吐露する声も少なくありません。
- 「マイクロソフトやアップル、アルファベット、メタまで配当を出し始めたのに、アマゾンはいまだに無配当。10年間保有していてもキャッシュフロー(配当金)が入ってこないのは、モチベーション維持が結構きつい」(50代・個人投資家)
- 「株価が250ドル前後でレンジ相場に入ると、為替(ドル円)の変動だけで円建ての評価額が減ってしまう時期がある。爆発的なテンバガー(10倍株)を狙うフェーズはもう終わったのではないか」(投資掲示板の書き込み)
このように、現場の投資家たちの間では「企業の将来性や盤石さには誰も異論がないものの、無配当であることや、巨大化しすぎたゆえの成長スピードの鈍化をどう捉えるか」で評価が分かれています。それでも、調整局面で250ドルを割り込むような場面では個人投資家の買い注文が厚く入る傾向にあり、下値の堅さを裏付けています。
一般に知られていない盲点とネットの誤解|「アマゾン暴落説」の真相とリスク
検索エンジンやSNSでアマゾン株について調べると、時折「アマゾン 暴落説」といった不穏なワードを目にすることがあります。なぜ世界トップクラスの優良企業に対して暴落懸念が囁かれるのか。その真相とリスクを掘り下げると、ネット上の単なる誤解と、投資家が本当に警戒すべき「構造的な盲点」の2つが見えてきます。
まずネット上の誤解として多いのが、「TemuやSheinなどの中国系格安越境ECにシェアを奪われてアマゾンが衰退する」という極端な悲観論です。確かに低価格帯の雑貨やアパレルでは競争が激化していますが、アマゾンの本質的な強みは「翌日・当日配送を実現する圧倒的な物流網」と「プライム経済圏」、そして何より利益の大半を稼ぎ出す「AWS(クラウド)」にあります。小売の低価格競争だけでアマゾン全体の業績が崩壊するという見方は、同社の収益構造を見誤っています。
しかし、プロの機関投資家が本当に警戒している暴落説の真相とリスクは別の場所にあります。それは以下の3つの要因です。
- 人工知能分野への巨額投資による「減価償却費」の急増:アマゾンはAIデータセンターの拡張や半導体開発に年間数百億ドル(数兆円〜10兆円規模)の設備投資(CapEx)を投じています。もしAIサービスからの収益化が市場の期待よりも遅れた場合、巨額の減価償却費が利益を圧迫し、決算発表後に株価が10%〜20%規模で急落するリスクがあります。
- 米連邦取引委員会(FTC)による独占禁止法訴訟:米国政府や欧州連合(EU)による巨大テック企業への規制圧力は年々強まっています。万が一、EC事業とクラウド事業の分割命令や、出品者への優遇措置を制限する厳しい判決が下されれば、ビジネスモデルの根幹が揺らぎます。
- クラウド市場でのシェア争い激化:マイクロソフト(Azure)やグーグル(Google Cloud)が生成AIを武器に猛追しており、AWSがこれまでのような圧倒的シェアを維持できるかは予断を許しません。
創業者であるジェフ・ベゾス氏は、かつての年次株主への手紙や特番インタビュー、自著『Invent & Wander』に収録された手記の中で、『Day 2(創業2日目)は停滞だ。それに続くのは無関心であり、耐え難い衰退であり、やがて死が訪れる。だからこそ、我々は常にDay 1(創業初日)であり続けなければならない』という生々しい危機感を語っています。大企業病に陥ることへの強い恐怖心と、利益を削ってでも次世代へ投資するこの「Day 1哲学」が維持されている限り、一時的な株価急落(調整)はあっても、企業価値そのものが毀損するような致命的な暴落に至る可能性は低いと分析できます。
経営陣の経歴と成長戦略から読み解く「10年後も勝ち残る」構造的強み
10年後の2036年を見据えた際、経営陣の経歴と成長戦略は極めて重要な判断材料となります。2021年にベゾス氏からバトンを受け継いだアンディ・ジャシーCEOは、1997年にアマゾンに入社し、社内ベンチャーとしてAWSをゼロから立ち上げ、世界最大のクラウドインフラへと育て上げた立役者です。
就任直後の2022年こそ、コロナ禍の過剰投資の反動で厳しい舵取りを迫られましたが、ジャシー氏は2023年から2025年にかけて、採算の合わない新規事業の撤退や過去最大規模の人員適正化、物流網の抜本的改革を断行しました。公の場で見せる冷静沈着な表情の裏にある「徹底したデータ至上主義とコスト規律」により、アマゾンはかつてないほど筋肉質な高収益企業へと生まれ変わっています。
さらに、10年後の株価を牽引する次世代の種まきも着々と進行しています。
- 低軌道衛星インターネット「Project Kuiper(プロジェクト・カイパー)」:数千基の人工衛星を打ち上げ、世界中のあらゆる場所に高速通信を提供する巨大プロジェクト。AWSの通信インフラと直結することで、スペースXの「Starlink」に対抗する新たな巨大収益源となります。
- ヘルスケア・医療事業(Amazon Pharmacy / One Medical):米国の巨大かつ非効率な医療・処方薬市場にメスを入れ、プライム会員向けにオンライン診療と薬の即日配送を統合したサブスクリプションを展開しています。
- 完全自動運転(Zoox)とドローン配送:物流コストの最後の壁である「ラストワンマイル(最終拠点から自宅までの配送)」を無人化する技術が、2030年代に向けて本格稼働します。
ここで、私たち個人投資家が長期投資に臨む上での「投資心理学」についても触れておく必要があります。日本の個人投資家の間では、特定の有名銘柄に惚れ込みすぎるあまり、含み損が出ても損切りやリバランスができなくなる現象がしばしば見られます。これは家族社会学や心理学で議論される「共依存関係」にも似た状態であり、対象と自分との間に健全な「心理的バウンダリー(境界線)」が引けていないことが原因です。
どれほど優れた成長戦略を持つアマゾンであっても、一企業の株に全資産を依存するのは危険です。「アマゾンという企業は信頼するが、自分の資産の命運までは預けきらない」という冷静な心理的バウンダリーを保ち、資産全体の10%〜20%以内に留めるといったルール作りが、10年後の成功を左右します。
【プロの結論】アマゾン株の長期保有が向いている人・慎重になるべき人の判断基準
これまでの財務データ、市場環境、そして行動経済学の視点から、2026年現在においてアマゾン株の10年保有が「向いている人」と「慎重になるべき人(おすすめできない人)」の条件を明確に定義します。
【アマゾン株の長期保有が向いている人】
- 配当金よりも「資産の最大化(キャピタルゲイン)」を優先したい人:利益を配当として吐き出さず、AIや宇宙事業などの高ROIC(投下資本利益率)分野へ内部再投資してもらうことで、複利効果を最大化したい投資家に最適です。
- 5年〜10年以上の時間軸で、20%程度の株価調整を笑ってやり過ごせる人:巨額の設備投資サイクルに伴う一時的な株価下落を「絶好の買い増しチャンス」と捉えられる精神的余裕がある人に向いています。
【慎重になるべき人・おすすめできない人】
- 毎月の生活費の足しになる「不労所得(インカムゲイン)」を求めている人:今後数年内に高配当株へ転換する可能性は低いため、キャッシュフロー重視の投資家は高配当ETFなどを選ぶべきです。
- 1〜2年以内に株価が2倍・3倍になるような爆発的急騰を求めている人:すでに時価総額ランキング5位の超巨大企業であるため、小型グロース株のような急騰は期待できません。
【アマゾン株価の10年後】に関するよくある質問(FAQ)
Q1:アマゾン株は今後10年の間に、再び株式分割を行う可能性はありますか?
A1:十分に可能性があります。アマゾンは2022年6月に1株を20株にする株式分割を実施しましたが、将来的に株価が再び500ドル〜1,000ドルといった高水準に達した場合、従業員への株式報酬(RSU)の付与を柔軟にするため、あるいはダウ工業株30種平均(株価平均型指数)内でのウェイト調整や流動性確保の目的で、再度の株式分割に踏み切るケースは米国メガテック企業において一般的です。
Q2:10年後の株価が現在の2倍〜3倍(500ドル〜750ドル超)になるための絶対条件は何ですか?
A2:最大の条件は「AI投資の確実な収益化」と「営業利益率の二桁定着」です。現在投じている年間数百億ドル規模のAIインフラ投資が、AWSの利用料増加として確実に回収され、さらに広告事業や物流自動化によって全社の営業利益率が12%〜15%以上の水準で定着すれば、EPS(1株あたり利益)の成長に伴って株価が2倍〜3倍へ到達する公算は極めて高くなります。
Q3:無配当のアマゾン株を新NISA(成長投資枠)で10年間保有するのはメリットがありますか?
A3:大きなメリットがあります。新NISAでは売却益(キャピタルゲイン)も完全非課税となるため、無配当で内部留保を事業成長に回し、株価そのものを押し上げるアマゾンのような銘柄は、米国での配当課税(10%)を引かれることもなく、非課税枠の恩恵を100%享受して効率よく資産を膨らませることができます。
まとめ:今後の動向と失敗しないための判断基準
アマゾン株価の10年後を見通すと、2026年末の平均予測値である270ドル前後を通過点とし、2030年代に向けてはクラウド(AWS)、生成AI、デジタル広告、そして次世代のロボティクスや宇宙通信事業が複雑に絡み合いながら、持続的な成長を描くシナリオが最も有力です。
一方で、巨額のAI設備投資に対する市場の厳しい目線や、独禁法をめぐる規制リスクなど、短期的に株価を揺さぶるノイズが消えることはありません。これから10年後の果実を手にするための失敗しない判断基準は、日々の数パーセントの値動きやネット上の極端な暴落説に一喜一憂せず、四半期ごとの決算で「AWSの成長率」と「フリーキャッシュフローの推移」という2つの本質的なデータだけを追いかけることです。自身のポートフォリオにおいて健全な資金管理を徹底しながら、世界最強のインフラ企業の成長をじっくりと味方につけていきましょう。 (出典: アマゾン 株価 10 年 後(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。