カード限度額が突然上限に?復活時期の真相と増額審査の落とし穴
レジ前やネット決済の画面で、突如として表示される「決済エラー」の文字。口座残高には余裕があるはずなのに、なぜかカードが切れない――この突然の利用停止に直面し、冷や汗をかいた経験を持つ人は少なくありません。キャッシュレス決済が生活インフラの根幹となった2026年現在、クレジットカードが突如上限に達するトラブルは、日常の買い物だけでなくサブスクリプションの自動更新や公共料金の引き落としにまで連鎖的な打撃を与えます。
しかし、カードが上限に達して使えない背景には、単なる使いすぎだけでなく、金融機関のデータ通信ラグや法規制に起因する複雑な仕組みが存在します。さらに「支払日を過ぎたのに利用枠が戻らない」「増額申請をしたのに審査に落ちてしまった」という声も後を絶ちません。本稿では、カード利用枠の仕組みから枠復活の正確なタイミング、カード会社が明かさない増額審査の内幕まで、取材データに基づき徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「限度額」と「利用可能額」は異なり、未確定データや引き落とし処理の通信ラグ(1〜4営業日)が突然のエラーを引き起こす主要因である。
- 要点2:枠の復活時期は各カード会社と金融機関のデータ連携方式で決まり、楽天カードや三井住友カードでも口座引き落とし当日に即時リセットされるわけではない。
- 要点3:増額審査では「支払可能見込額」の法律基準と他社を含めた信用情報(途上与信)が厳格に精査され、多重債務リスクや利用実績不足が即座の否決を招く。
カード利用可能額と限度額の違いとは?突然使えなくなる仕組みと総利用枠・割賦枠の罠
「カードの限度額が50万円だから、まだ50万円分使える」という認識は、決済トラブルに陥る典型的な誤解です。まず明確に区別すべきなのが、カード利用可能額と限度額の違いです。限度額(利用枠)はカード会社が設定した上限総額であり、利用可能額は「限度額から未決済の利用残高を差し引いた、現時点で買い物に使える残金」を指します。
ここで多くの利用者を混乱させるのが、クレジットカード総利用枠割賦枠違いの構造です。クレジットカードの内訳には、一括払いに適用される「総利用枠」と、2回払い・リボ払い・分割払い・ボーナス払いに適用される「割賦枠(割賦利用可能枠)」の2層が存在します。割賦販売法に基づき、割賦枠は総利用枠の範囲内で、かつ利用者の返済能力を超えないよう個別に低く設定されるケースが一般的です。総利用枠に余裕があっても、分割払いやリボ払いの残債が割賦枠の上限に達していれば、分割払いは選択できなくなります。
さらに、店頭でクレジットカード限度額エラー使えない原因として急増しているのが、サブスクリプションの事前仮売上(オーソリゼーション)やデポジットによる枠の占有です。ホテル予約、レンタカー、ガソリンスタンド、あるいは海外ECサイトでは、実際の請求より前に枠の確保だけが行われます。利用者が把握しているレシートの合計額とカード会社のシステム上の残高にズレが生じ、知らぬ間に利用可能額がゼロになって決済が弾かれる事態が頻発しています。
カード限度額復活いつ反映されるか詳細まとめ|引き落とし後のリセット反映時期
カードが使えなくなった際、最も切実な問題となるのが「いつ枠が復活するのか」という点です。結論から言えば、指定口座から引き落としが行われた瞬間に枠が戻るわけではありません。カード限度額復活いつ反映されるか詳細まとめとして各社の実務フローを追うと、銀行からカード会社へ「引き落とし完了通知(結果データ)」が電算送信されるまでにタイムラグが存在します。
一般的なクレジットカード限度額リセット反映時期は、引き落とし当日ではなく「引き落とし日の翌営業日から4営業日後」です。みずほ銀行、三菱UFJ銀行、三井住友銀行などのメガバンクや、自社グループのネット銀行(楽天銀行やPayPay銀行など)を引き落とし口座に設定している場合は翌日午前中に反映される事例が目立ちますが、地方銀行やゆうちょ銀行、信用金庫などを経由する場合は確認に2〜4営業日を要します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 通常口座振替の枠復活 | 引き落とし確認後1〜4営業日 | 引き落とし日翌日〜翌々日 | 同系列ネット銀行の指定で最短当日夜〜翌朝反映が可能 |
| 指定口座への繰り上げ返済 | 振込着金確認から最短30分〜数時間 | 即日〜翌営業日 | 急ぎで枠を空けたい際の唯一かつ最も確実な対抗策 |
| 一時引き上げの審査時間 | 最短即時(アプリ)〜3営業日 | 1〜2営業日程度 | ブライダルや旅行など使途明細の提出で可決率が向上 |
| 恒常的な増額審査期間 | 数分(AI自動与信)〜1週間 | 2〜3営業日 | 信用情報機関(CIC等)への照会を伴うため慎重な精査が入る |
もし引き落とし日を待たずに枠を取り戻したい場合、カスタマーサポートデスクへ連絡した上での「事前振込(繰り上げ返済)」が有効です。専用の振込指定口座へ利用分を入金すれば、着金確認が取れ次第、即日で利用可能額へと算入されます。
【2026年最新】クレジットカード限度額平均と勝手に増額される経緯・突然下がる理由と真相
日本のキャッシュレス社会において、一般消費者の利用枠はどのように推移しているのでしょうか。信用情報機関および各社公表データに基づく2026年最新クレジットカード限度額平均を見ると、一般的な一般カード保有者の平均限度額は約70万〜100万円のレンジに収まります。ただし、年代や年収ごとの格差は顕著です。
- 20代前半・学生・新社会人:10万〜30万円(初期枠)
- 20代後半〜30代(年収400万〜600万円台):50万〜100万円
- 40代以上・安定就労層:100万〜200万円(ゴールドカードでは200万〜300万円超が主流)
ここで疑問視されるのが、申請もしていないのにカード限度額勝手に増額される経緯です。「気づいたら枠が100万円に跳ね上がっていた」という現象は、カード会社が定期的に実施している「途上与信(とじょうよしん)」によって引き起こされます。会員が延滞なく継続利用し、利用額が増加傾向にある場合、カード会社のスコアリングAIが「優良顧客」と判定して自動的に枠を押し上げる仕組みです。会社側としては、他社カードへの流出を防ぎ、自社カードをメインカードとして囲い込む営業戦略の一環でもあります。
一方で、その裏返しとしてクレジットカード限度額下がる理由と真相にも目を向けなければなりません。ある日突然枠が50万円から10万円へ激減する、あるいは利用停止になる背景には、以下のシビアなトリガーが存在します。
- 他社での延滞発生:信用情報機関(CICやJICC)の共有データを途上与信で検知し、貸倒れリスクを回避するために利用枠を一斉に絞り込む措置。
- キャッシング枠の多用や借入総額の増加:総量規制(年収の3分の1)に抵触する恐れが生じた場合、ショッピング枠にもブレーキが掛かる。
- カードの休眠状態:年間を通じて決済がほとんど行われない場合、不正利用時の被害総額を抑止する目的で枠を強制減額する会社が増加している。

【実態検証】主要カードの増額手続き比較|楽天カード・三井住友カードの評判と即日引き上げ
実際に利用枠を拡張する際、国内2大巨頭である楽天カードと三井住友カードではユーザー体験や審査スピードに明確な差異が見られます。現場の利用者コミュニティや検証報告から見えてきた実態を整理します。
楽天カード:ポータル完結の利便性と厳密なAIスコアリング
国内最大級の発行枚数を誇る楽天カードでは、会員サイト「楽天e-NAVI」から楽天カード限度額確認と増額申請が数タップで完結します。ユーザーからの評判として「申し込み後、最短数時間から翌日には結果が出る」という処理スピードの速さが評価される一方、「入会後6ヶ月未満の増額申請は機械的に弾かれる」「楽天市場での買い物頻度が落ちると増額審査が通りにくい」といった独自のアルゴリズム特性が指摘されています。枠の増額申請は10万円単位で指定可能ですが、前回の増額から最低半年間のインターバルを空けなければ申請ボタンすら押せない仕様です。
三井住友カード:Vpassアプリの洗練と一時引き上げの柔軟性
対する三井住友カードは、専用アプリ「Vpass」を通じたUI設計に定評があります。三井住友カード限度額引き上げ評判を調査すると、「継続的なメインカード利用を重ねていると、インビテーションがアプリ上に自然と届く」という声が多く、老舗ならではの堅実な信用構築が重視されていることが分かります。特筆すべきは、海外旅行、冠婚葬祭、高額家電の購入時などに利用されるカード限度額一時引き上げ即日の対応力です。条件を満たしていれば、アプリ経由で申請後、即座に一時枠の増額が反映される自動審査体制を確立しており、急な出費を迫られた利用者のセーフティネットとして高い支持を集めています。
クレジットカード限度額引き上げ審査に落ちる人の特徴と対策|専門家が暴く審査基準
増額を申し込んだものの「お見送りのご案内」が届いてしまうケースは後を絶ちません。カード会社が公表しないカード増額審査落ちる人の特徴と対策について、与信管理の専門的視点から決定的な要因を解き明かします。
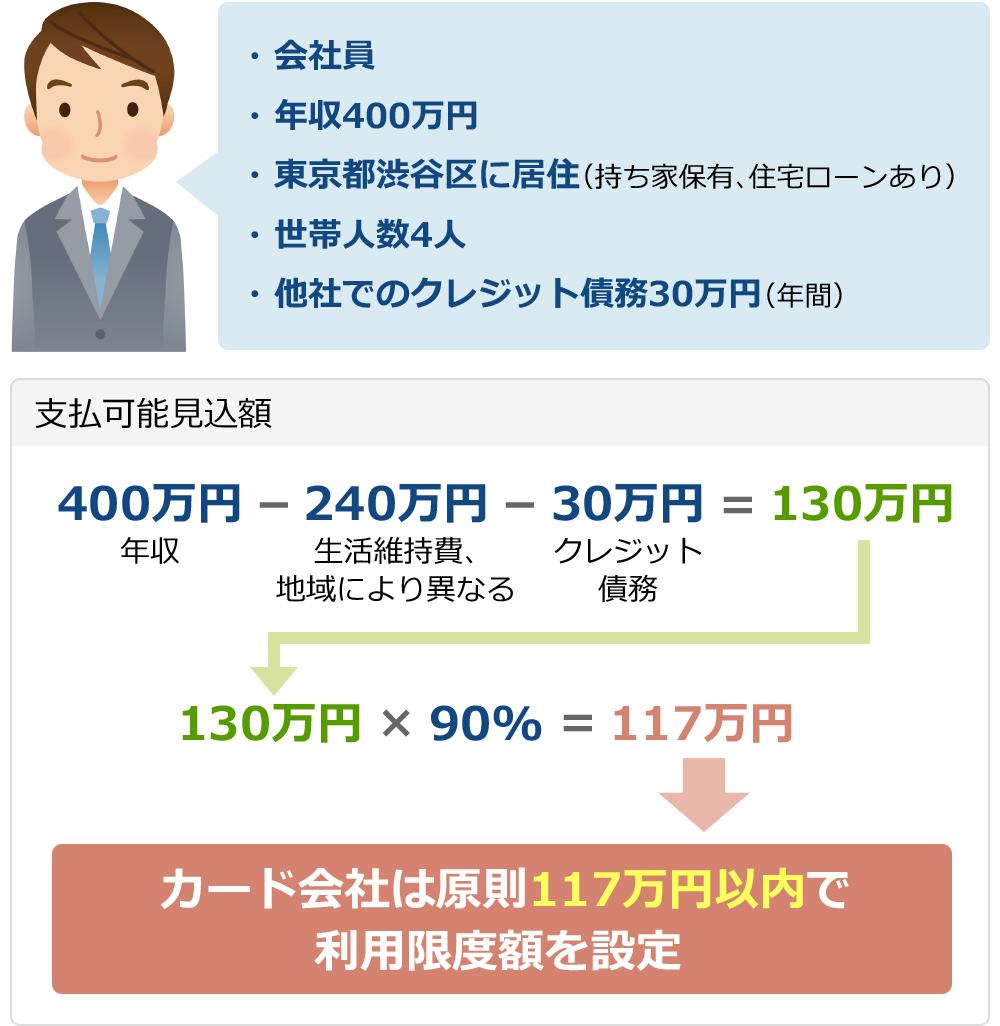
クレジットカード限度額引き上げ審査において、最も冷酷に判定されるのが「割賦販売法に基づく支払可能見込額の算定」です。法律上、クレジットカード会社は利用枠を増額する際、以下の法定計算式に当てはめて顧客の余力を算出しなければなりません。
支払可能見込額 =(年収 - 生活維持費 - クレジット債務)× 0.85(※経済産業大臣が定める割合)
審査に落ちる人の代表格は、この計算式において「クレジット債務(他社を含めた年間請求予定額)」が膨らんでいる人です。年収が自己申告より低く見積もられることはありませんが、実家暮らし・配偶者の有無・住宅ローン負担の有無に応じて法律で定められた「生活維持費(政令基準)」が一律で控除されます。結果として算出された支払可能見込額が希望限度額を下回っていれば、カード会社は法律上、増額を可決できません。
さらに、実務審査で即座に否決フラグが立つ特徴として以下の3点が挙げられます。
- 入社・転職直後で勤続年数が半年未満:収入の継続性が疑われ、スコアリングで足切りに遭う。
- 短期間での複数社申し込み(申込ブラック):資金繰りに困窮していると判定され、与信リスクが跳ね上がる。
- 直近半年以内の引き落とし不能(1回でも不可):残高不足による数日の遅延であっても、「入金遅れ」のマーク(Aサイン)が信用情報機関に記録されている期間は増額が絶望的となる。
これらの対策としては、増額申請の前に「不要な他社カードを解約して総信用枠を減らす」「キャッシング枠を0円に設定する」「最低でも直近半年間は月々数万円以上の利用を毎月遅滞なく決済し続ける」という地道な信用実績(クレヒス)の積み上げが唯一の突破口となります。

【プロの結論】キャッシュレス依存の心理的罠と限度額マネジメントの鉄則
行動経済学の観点から見れば、クレジットカードの限度額とは「個人の信用力に対する金融機関の許容枠」であると同時に、「無意識の過剰消費を誘発する心理的装置」でもあります。現金を物理的に手渡さない決済は、脳内で出費の痛みを認識するシグナルを麻痺させる現象(Pain of Payingの希薄化)を引き起こします。限度額が上がれば上がるほど、生活水準のインフレが無自覚に進行し、貯蓄を切り崩す悪循環に陥る消費者は少なくありません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
増額を積極的に検討すべき人と、現在の枠に留めるべき(あるいは減額すべき)人の条件は極めて明確です。
▼ 限度額の増額に向いている人
- 毎月の利用残高を一括払いで完全完結し、リボ払いや分割払いを一切利用しない人
- 個人事業主やフリーランスで、経費の立て替え決済が多く、枠の圧迫が事業活動に支障をきたす人
- 結婚式や海外赴任、引っ越しなど、明確な目的のために一時的な引き上げを必要とする人
▼ 増額を避けるべき・慎重になるべき人
- 「枠が余っているから」という理由で、高額な不要不急の買い物をしてしまう自制心に不安がある人
- すでに複数のカードでリボ残債やキャッシング借入を抱えている人
- 家計の毎月の収支バランスを家計簿アプリ等で把握できていない人
限度額を上げることはステータスではなく、将来の自分から前借りをしている負債枠の拡張に過ぎません。健全な自立を保つための金融的バウンダリー(境界線)として、「生活費の2〜3ヶ月分」を実質的な利用上限と自己定義し、カード会社から与えられた限度額に振り回されない自律的な管理が不可欠です。
【カード限度額】に関するよくある質問(FAQ)
Q1:口座にお金を入れておけば、引き落とし日の朝一番に枠は復活しますか?
A1:いいえ、反映されません。銀行での引き落とし処理は当日の早朝から夕方にかけて順次実行され、その後カード会社へ引き落とし結果データが連携されます。そのため、利用枠の反映は最短でも「引き落とし日の翌営業日以降」となるのが一般的です。
Q2:限度額の「一時引き上げ」と「継続的な引き上げ」は何が違いますか?
A2:一時引き上げは冠婚葬祭や旅行などを目的に、指定した月(1〜2ヶ月間)だけ枠を拡大する措置です。使途確認がある分、継続的な恒常増額に比べて審査ハードルが低く、即日〜数日で承認されやすい特徴があります。期間終了後は自動的に元の限度額へ戻ります。
Q3:勝手に増額された限度額を、元の金額に戻すことはできますか?
A3:可能です。カード裏面の電話窓口または会員専用Webサイト・アプリから「減額申請」を行えば、不正利用リスクの低減や使いすぎ防止のために枠をいつでも引き下げることができます。一度下げた枠を再び戻す際は再審査が必要となる点には注意してください。
Q4:増額審査に落ちたという履歴は、信用情報に傷として残りますか?
A4:増額申請を行った事実(照会履歴)は個人信用情報機関に最長6ヶ月間記録されます。「審査否決」という文言が直接載るわけではありませんが、照会記録があるにもかかわらず新たな契約や枠拡張がなされていないことから、他社が見れば否決された事実は推測可能です。連続して多社に申請するのは避けるべきです。
まとめ:適切なカード限度額管理で突発的な決済トラブルを防ぐ
クレジットカードの限度額は、生活の利便性を左右する重要なバッファーです。突然の決済エラーに遭遇しないためには、「限度額」と「利用可能額」の差異を正しく把握し、引き落としから枠復活までのタイムラグを織り込んだ支出管理が欠かせません。
また、ライフステージの変化に応じて枠の引き上げを検討する際は、年収や信用情報の健全性を整えた上で、計画的に手続きを進める姿勢が求められます。カード会社の与信システムに振り回されることなく、自身の返済能力と照らし合わせた適正な枠設定を保ち続けることこそが、最も賢明なキャッシュレスライフの防衛策と言えます。 (出典: カード 限度 額(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。