18歳の車保険が年30万超え?高すぎるカラクリと劇的節約術を公開
高校卒業や新生活のスタートとともに運転免許を取得し、いざマイカーを手に入れようとした若者やその親を待ち受けるのが、自動車保険(任意保険)の見積もり額という大きな壁です。「月々の支払いが2万円台後半、年間で見たら30万円を超えていた」「初任給の手取りが吹き飛ぶ」と、想像を絶する金額にショックを受けるケースが後を絶ちません。
相次ぐ参考純率の改定に伴う保険料引き上げが続く中、とりわけ新規加入の若年層に対する保険料の算出基準はかつてない厳しさを見せています。本稿では、なぜ18歳の保険料がこれほどまでに高騰するのかという構造的背景を解き明かすとともに、知っている家庭だけが得をしている「等級の引き継ぎ」や実践的な固定費削減策を現場取材と客観的データから徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:18歳新規加入の任意保険料は年間25万〜35万円超(月額約2万〜3万円)が相場であり、主な要因は「全年齢補償」の適用と圧倒的に高い事故発生率にある。
- 要点2:同居する親の優良等級(15〜20等級)を子どもへ譲渡し、親が新規で契約を結び直す「等級シャッフル」を活用すれば、世帯全体の保険料を年間10万円以上抑えられる。
- 要点3:車両保険の免責設定やダイレクト型損保の相見積もり比較を徹底することで、補償の質を落とさずに無駄な出費を最小限へ抑え込むことが可能である。
【2026年相場】18歳の車保険は年間30万円超えも?見積もりから見えた過酷な現実
運転免許を取得したばかりの18歳が、自分自身を契約者・主たる被保険者として任意保険に新規加入(6等級)する場合、大手代理店型損保の見積もりを取ると年間保険料が30万〜35万円前後に達することは珍しくありません。月額換算にすると毎月約2万5000円〜3万円の負担となり、新社会人の初任給や大学生のアルバイト代にとっては極めて重い固定費です。
ネット専用のダイレクト型自動車保険を選んだ場合でも、相場は年間約18万〜25万円程度にとどまり、30代や40代が支払う平均的な保険料(年間4万〜6万円程度)と比べるとおよそ4倍から6倍もの開きが存在します。
維持費が安いとされる軽自動車を選んだ場合でも、18歳新規契約の任意保険料は年間20万〜28万円程度に達します。「軽自動車だから保険も格段に安くなるだろう」と思い込んで見積もりを取り、普通車と大差のない金額を提示されて言葉を失う保護者が続出しているのが現場の実情です。
なぜこれほど跳ね上がるのか?18歳の車保険が高い決定的な理由
これほどまでに保険料が高騰する背景には、感情論ではなく冷徹なリスク計算が存在します。保険会社が保険料率を算出する最大の根拠は、損害保険料率算出機構が公表する膨大な事故データと統計です。
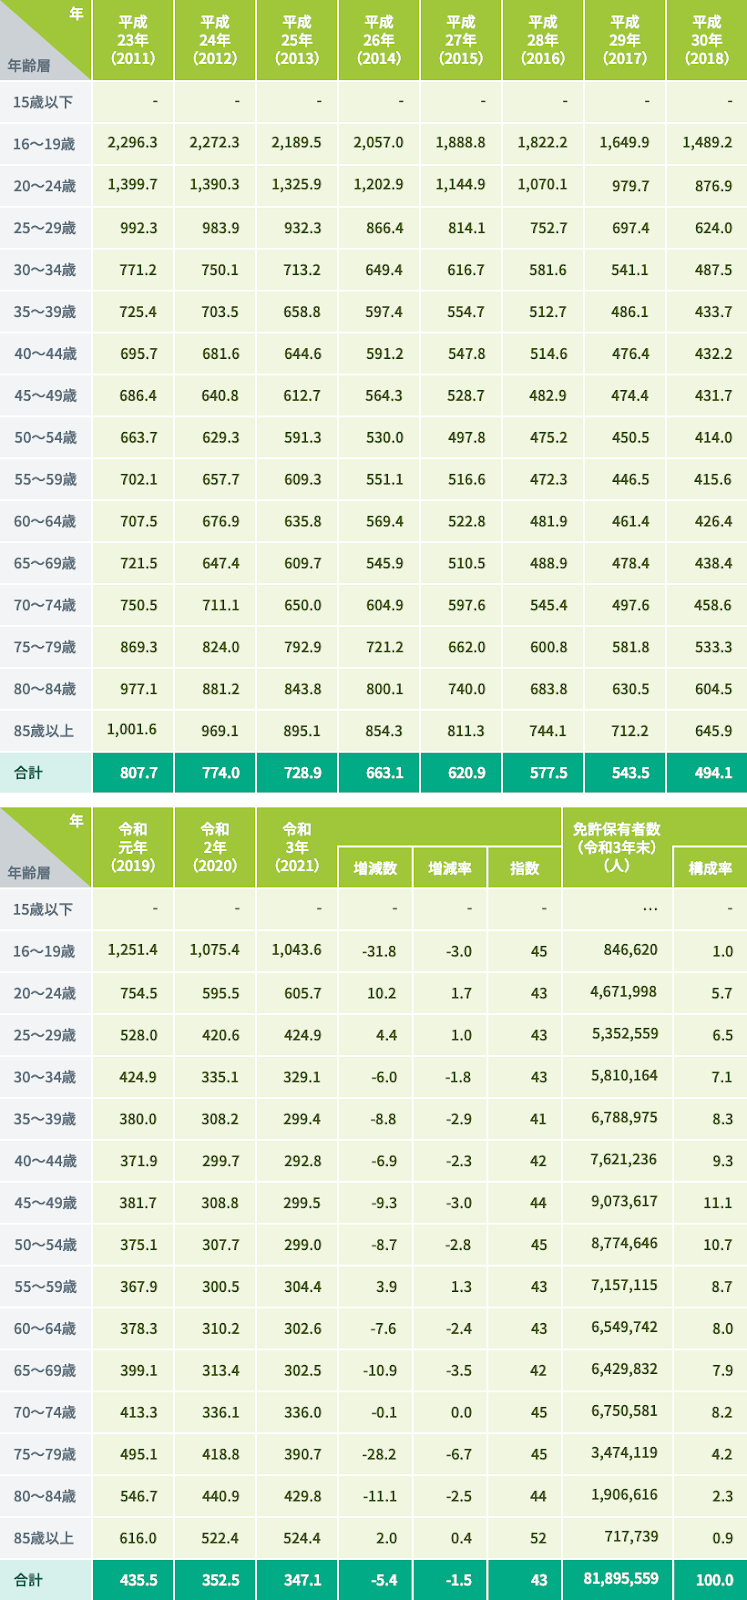
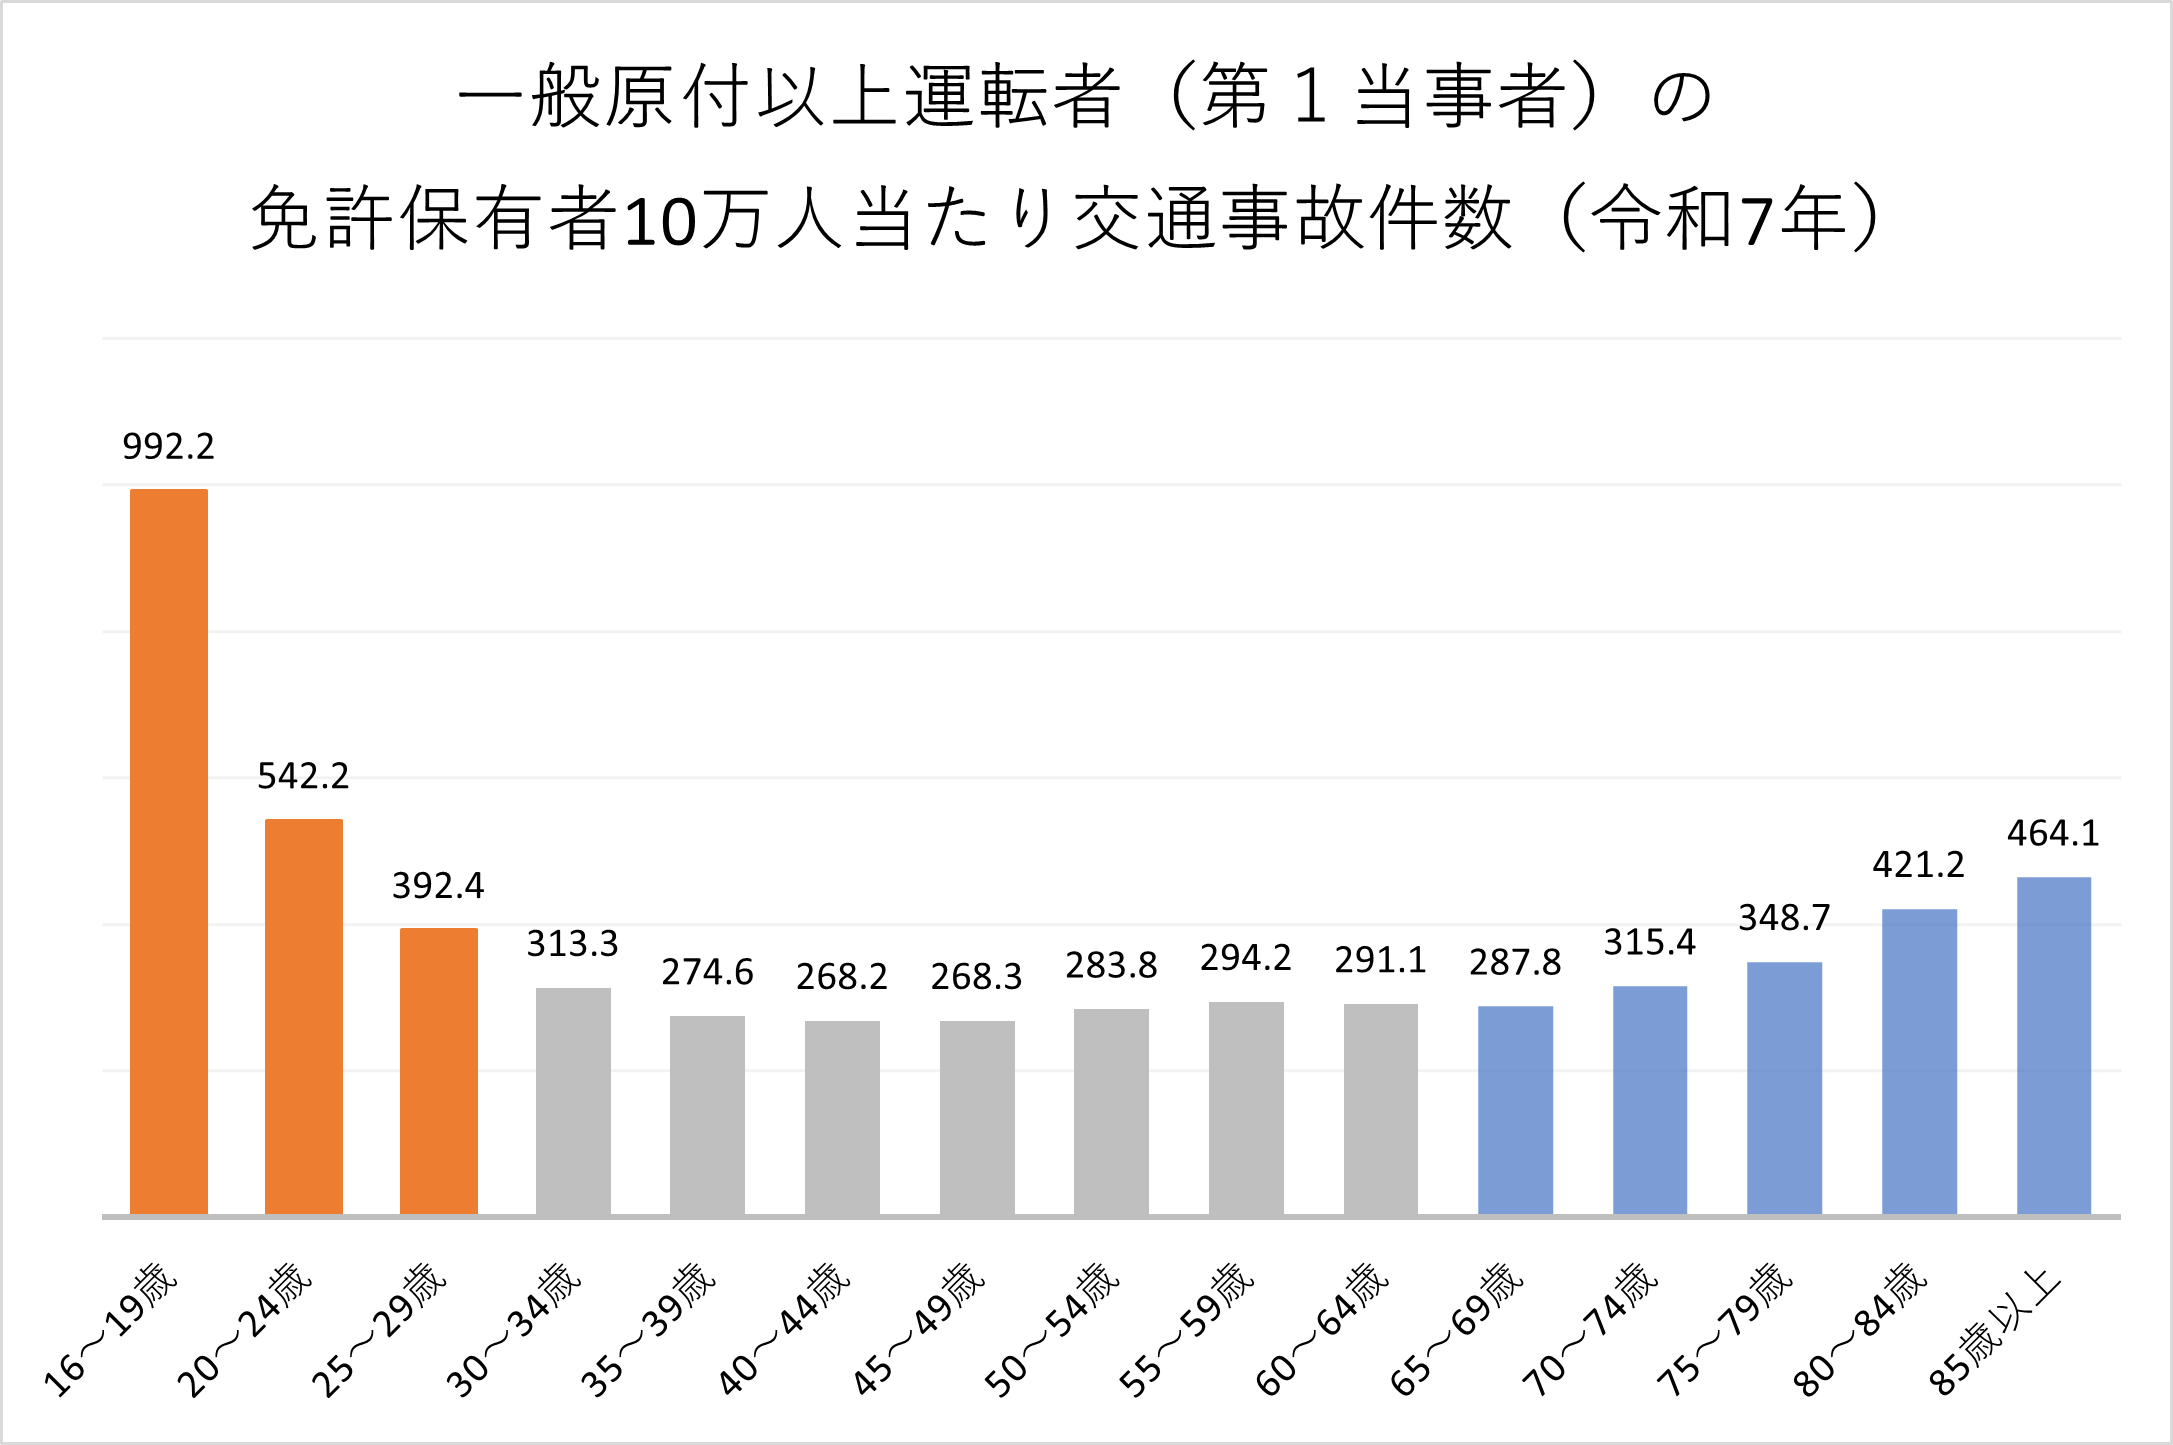
警察庁および損害保険業界の公式統計によると、原付以上運転者の年齢層別免許保有者10万人あたり事故件数は、16〜19歳の若年層が全年齢層の中で突出して最多を記録し続けています。免許取得から1年未満のドライバーは、速度超過や安全不確認、操作不慣れによる単独事故・重大事故を起こす確率が統計上極めて高い数値を示しています。
保険料を左右するもう一つの大きな要因が、契約時に設定する「運転者年齢条件特約」の区分です。多くの損害保険では「21歳以上補償」「26歳以上補償」「30歳以上または35歳以上補償」といった年齢区分を設けてリスクを細分化していますが、18歳が運転する場合には最もリスクが高いとされる「年齢を問わず補償(全年齢対象)」を適用せざるを得ません。事故リスクの極めて高い層を無制限にカバーする契約となるため、保険料の基礎レートそのものが跳ね上がります。
さらに、自動車の安全装置(ADAS)高度化に伴うバンパー・センサー類の修理費用高騰や、物価上昇を反映した保険金支払いコストの増加を受け、損害保険業界では保険料の引き上げ傾向が強まっています。このマクロ経済的な要因が、ただでさえ高い若年層の保険料基準をさらに押し上げる二重苦を生み出しています。
【徹底比較】補償内容と契約条件でここまで変わる年間保険料のリアル
加入条件や契約プランの違いによって、支払額にどれほどの差が生まれるのかを整理しました。以下の比較表は、18歳が初めて車を所有する際の一般的な見積もりパターンをまとめたデータです。
| 契約パターン・条件 | 年間保険料(目安) | 月額目安 | 編集部の見解・評価 |
|---|---|---|---|
| ① 18歳新規単独(6S等級・代理店型・車両保険あり) | 約320,000円〜380,000円 | 約28,000円〜33,000円 | 最も負担が大きい契約。新車ローンと重なると生活維持が困難になる危険水準。 |
| ② 18歳新規単独(6S等級・ダイレクト型・車両保険なし) | 約140,000円〜180,000円 | 約12,000円〜16,000円 | ネット完結型を選び車両補償を削ることで、単独加入としては現実的な価格帯へ抑制。 |
| ③ 軽自動車・新規単独(6S等級・ダイレクト型・車両保険あり) | 約190,000円〜240,000円 | 約16,500円〜21,000円 | 普通車よりやや抑えられるものの、車両保険を付帯すると依然として20万円の大台を突破。 |
| ④ 親の20等級を引き継ぎ(子ども20等級・親が新規契約) | 世帯合計 約160,000円〜200,000円 (2台分合計) | 世帯合計 約14,000円〜17,000円 | 圧倒的推奨。親子合計の支出額を比べると、年間15万円以上の削減効果を生むケースも多数。 |

一般に知られていない盲点とネットの誤解|「車両保険は絶対つけるべき」は本当か
保険代理店の窓口や自動車ディーラーで見積もりを作成すると、多くの場合「免許取り立てでぶつける可能性が極めて高いのだから、車両保険は絶対につけておくべきです」と強く推奨されます。しかし、ここに大きな家計の罠が潜んでいます。
18歳新規加入において、保険料全体の半分から6割近くを占めているのは「車両保険」の保険料です。対人賠償・対物賠償を「無制限」に設定した純粋な賠償責任保険だけであれば、ダイレクト型損保なら年間12万〜15万円前後に収まるケースが一般的です。そこに一般型の車両保険を組み込むことで、一気に28万〜35万円へと跳ね上がります。
ここで冷静な損益分岐点の計算が不可欠となります。例えば、運転の練習用として本体価格40万〜50万円程度の中古軽自動車を購入したケースを考えてみてください。年間15万円前後の追加保険料を払って車両保険を付帯しても、全損事故時に支払われる保険金の上限は車両の時価額(購入時の40万〜50万円程度)に過ぎません。免責金額(自己負担額)を差し引けば、手元に残る金額はごくわずかです。
「低年式の中古車なら思い切って車両保険を外す」「単独事故を補償対象外にするエコノミー型(車対車+限定危険)にとどめる」「免責金額を1回目10万円に設定する」といった工夫を凝らすだけで、年間保険料は8万〜12万円単位で削減できます。ネット上の「初心者は車両保険必須」という言説を鵜呑みにせず、車両の資産価値と追加保険料のバランスをシビアに見極める姿勢が求められます。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の質問コミュニティやSNS上には、18歳ドライバーとその保護者たちによる悲痛な叫びが溢れています。
地方都市の工場に就職した18歳男性は、知恵袋へ次のように切実な悩みを書き込んでいました。
「通勤に車が絶対必要な地域なのに、手取り16万円の初任給から車のローン2万円、ガソリン代1万5000円、そして保険料が毎月2万8000円引かれます。任意保険がこれほど高いとは聞いておらず、自由に使えるお金がまったく残りません。周囲には『高いから任意保険に入らず自賠責だけで乗っている』と同僚に話す無保険の若者もいてゾッとしました」
任意保険への未加入は、万が一相手方を死亡・後遺障害に至らせた場合に数億円の賠償責任を背負い、一瞬で人生を破綻させる危険極まりない行為です。しかし、若年層の可処分所得に対して過度に重い保険料負担が、無保険運転を誘発する社会構造的な引き金になっている側面も否定できません。
一方、別の保護者は自らの体験談としてこう振り返っています。「息子の名義でそのまま契約しようとしたら年額33万円と言われ卒倒しかけた。保険に詳しい知人から親の等級譲渡を聞き、私の20等級を息子に譲って私が新規(セカンドカー割引適用)で入り直したところ、2台合わせた総額が年額18万円で済んだ。知っているか知らないかだけで15万円以上捨てるところだった」
保険料を劇的に安く抑える裏ワザ|自動車保険親の等級引き継ぎと賢い見積もり比較
18歳の保険料を法的に、かつ劇的に抑え込む最大の切り札が「親のノンフリート等級の引き継ぎ(名義変更・等級譲渡)」です。
自動車保険の等級制度(1〜20等級)は、同居の親族間であればペナルティなしで譲渡することが認められています。このルールを利用して、以下のような「等級の入れ替え」を実行します。
- ステップ1:親が長年無事故で積み上げてきた高い等級(例えば20等級・63%割引)を、車を購入した18歳の子どもへ譲渡する。
- ステップ2:親自身の車は、新たに「新規7等級(複数所有新規=セカンドカー割引)」で契約し直す。
なぜこの方法で世帯全体の保険料が劇的に下がるのでしょうか。その理由は「年齢条件の差」にあります。
18歳の子どもが新規(6等級)で加入すると、「全年齢対象」の基本保険料に対してほぼ割引のない割増状態からスタートするため、莫大な金額になります。しかし、親の20等級を子ども側に適用すれば、全年齢対象の割高な基礎保険料に対して最大63%の割引が適用されます。
一方、親は新たに7等級からやり直すことになりますが、親自身は「35歳以上補償」や「夫婦限定」といった大幅に安い年齢条件を使えるため、新規等級であっても保険料は年間数万円程度で済みます。家族全体で見れば、子どもが単独新規で入るよりも年間10万〜15万円以上の節約になるケースが極めて多いのです。
さらに、契約先を従来のディーラー系代理店型から、ネット専用のダイレクト型(ソニー損保、チューリッヒ、セゾン自動車火災など)へ切り替えて一括見積もり比較を行うことも不可欠です。ソニー損保などのダイレクト損保では、走行距離に応じたリスク細分化(走る分だけの保険料設定)を取り入れており、週末のレジャーや近距離の通学・通勤程度であれば、代理店型と比べて保険料をさらに20〜30%程度圧縮できます。
【プロの結論】親子の「心理的バウンダリー」とおすすめできる人・慎重になるべき人の判断基準
18歳の子どもの自動車保険を巡る問題は、単なる家計の損得勘定にとどまらず、「親子の自立と金銭的境界線(心理的バウンダリー)」という家族社会学的なテーマにも深く直結しています。
日本の家庭環境においては、「子どもの負担が重すぎるから」と親が保険料の全額を肩代わりし続けるケースが少なくありません。しかし、車の維持費や事故リスクの大きさを子ども自身が身をもって理解しないままハンドルを握らせることは、安全運転に対する当事者意識を希薄にさせるリスクをはらんでいます。
等級の引き継ぎという制度的な恩恵を親が提供する一方で、「本来なら年間30万円かかる固定費を、親の無事故の歴史によって10万円台に抑えられている」という客観的事実をしっかりと共有することが極めて重要です。浮いた分の保険料は子ども自身に給与やアルバイト代から分割納入させるなど、「支援はするが、責任の境界線は曖昧にしない」健全な金銭教育の機会として捉えるべきです。
単独加入・車両保険付帯を検討してもよい人
- 同居している親族に車を所有している人がおらず、等級引き継ぎのスキームが使えない人
- 就職先での遠距離通勤や業務使用など、新車・高額車に乗る必然性があり、全損時のローン残債リスクを自己資金でカバーできない人
- 本人の安定した手取り収入が十分にあり、月々2万5000円以上の固定保険料を支払っても生活防衛資金を毎月積み立てられる人
契約内容を根本から見直すべき人(単独契約を避けるべき人)
- 同居の親や祖父母が15等級以上の優良な自動車保険を契約している人(等級引き継ぎを最優先で検討すべき)
- 手元資金が乏しく、50万円以下の低年式中古車を運転練習用として購入した人(車両保険は外し、賠償特約を手厚くすべき)
- ディーラーに提示された代理店型の初年度見積もりをそのまま鵜呑みにして契約しようとしている人(ダイレクト型の一括比較が必須)
【18 歳 車 保険】に関するよくある質問(FAQ)
Q1:親と別居して一人暮らしを始めた後でも、親の等級を引き継ぐことはできますか?
A1:原則として別居後の等級引き継ぎはできません。等級の譲渡が認められるのは「配偶者」「同居の親族」「配偶者の同居親族」に限られます。進学や就職に伴って子どもが住民票を移して実家を出る予定がある場合は、必ず同居している引っ越し前のタイミングで車両の名義変更および保険の等級譲渡手続きを完了させておく必要があります。
Q2:18歳で軽自動車に乗る場合、保険料は普通車と比べてどのくらい安くなりますか?
A2:車両の料率クラスや車両保険の有無によって異なりますが、年間の差額はおよそ2万〜5万円程度にとどまるのが一般的です。軽自動車であっても18歳の「全年齢対象」という高い基本リスクレートが適用されるため、普通車と比べて劇的に半額になるようなことはありません。維持費全体(自動車税や車検代)では軽自動車が有利ですが、保険料単体で見ると依然として高い水準が続きます。
Q3:18歳が保険料を最も安くできる自動車保険会社はどこですか?
A3:一概に1社に特定することはできませんが、ソニー損保、おとなの自動車保険(セゾン自動車火災)、チューリッヒなどの「ダイレクト型(通販型)損保」が有力候補となります。ただし、走行距離の申告区分や車両保険の免責金額設定によって会社ごとの最安値は入れ替わります。必ず3社以上の無料一括見積もりサービスを活用し、同一の補償条件で横並び比較した上で決定してください。
まとめ:今後の動向と損をしないための判断基準
18歳という若さで自動車を運転することは、行動範囲を広げ生活の利便性を飛躍的に高める一方、極めて大きな法的・経済的リスクを背負うことを意味します。年間30万円を超えることもある任意保険料は確かに過酷ですが、それは過去の統計が示す若年運転者の重大事故リスクの裏返しでもあります。
高額な保険料に対して「無保険で走る」という最悪の選択肢を絶対に取ってはなりません。親の等級引き継ぎという正当な仕組みを活用し、車両保険の必要性を冷静に見定め、複数のダイレクト型損保を比較検討すれば、補償の厚みを損なうことなく維持費を半値近くまで引き下げる道は確実に存在します。家計を守りながら安全なカーライフを踏み出すために、今すぐ家庭内で契約条件の棚卸しに着手してください。 (出典: 18 歳 車 保険(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。