領収書と領収証の違いをプロが解剖!法的効力と経費精算の新常識
ビジネスの現場や日々の購買で当たり前のように交わされる「領収書」と「領収証」。漢字一文字が異なるだけのこの2枚は、実務において長らく同義語のように扱われてきました。しかし、経理部門と現場社員の間では「手書きの領収証をもらわなければ経費として認められないのか」「レシートと何が違うのか」という摩擦が今なお頻発しています。
インボイス制度が本格定着し、電子帳簿保存法への完全準拠が企業に義務付けられた2026年現在、この形式的な書類の扱いを誤ると、税務調査での否認リスクや仕入税額控除の喪失に直結します。語源や商慣習に根ざす細かな差異から、民法・税法上の決定的な法的効力、さらにはデジタル化が進む最新実務の落とし穴までを論理的に紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:民法上の定義では両者ともに金銭受領を証明する「受取証書」であり法的効力に差はないが、税法上は記載要件(インボイス対応)の充足こそが唯一の判断基準となる。
- 要点2:実務上「領収証」は金銭受領の事実のみを証明する証票を指し、「領収書」は取引内容全般を包括的に記した書類を指すという商慣習上の使い分けが存在する。
- 要点3:2026年の税務実務では、宛名や但し書きが曖昧な手書き領収証よりも、品目明細や税率・登録番号が印字されたレシートの方が証拠力において圧倒的に優位に立つ。
【真相解明】領収書と領収証の決定的な違い|法的効力と商慣習の境界線
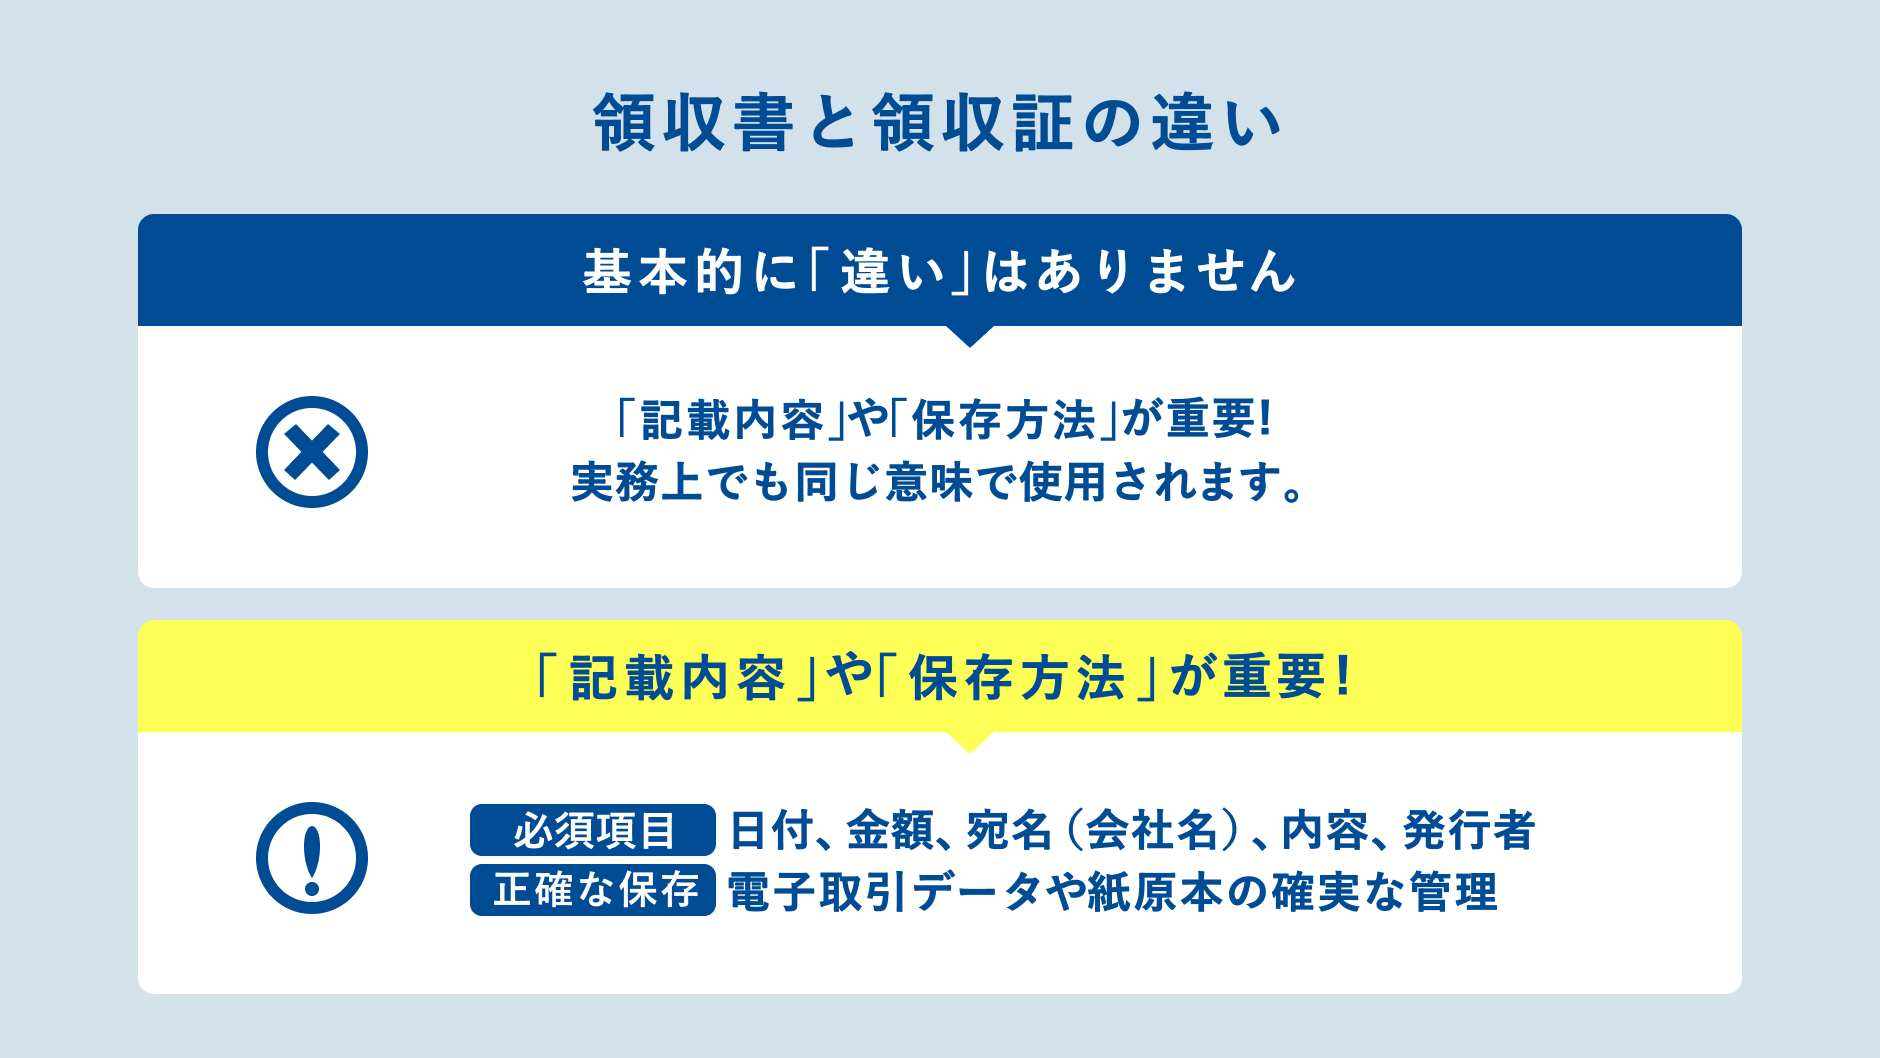
日常生活で何気なく使い分けられている「領収書」と「領収証」ですが、国税庁の見解や法律上の定義に照らし合わせると、意外な真実が浮かび上がります。結論から言えば、領収書 領収証 法的効力の違いは法律上存在しません。どちらも民法第486条に規定される「受取証書」に該当し、債権者が弁済(金銭の支払い)を確実に受け取った事実を証明する効力を持っています。
では、なぜ日本語として2つの言葉が存在し、実務で使い分けられているのでしょうか。領収書 領収証 使い分け 理由の根底にあるのは、日本の商業史の中で培われた語感と書類の性質差です。「証」という漢字は「受取証」「保証書」のように特定の事実を厳格に証明する意味合いが強く、伝統的には金銭の受領事実そのものを端的に証する用紙を「領収証」と呼んできました。一方で「書」は、納品書や請求書のように取引の経緯や明細を書き連ねた文書全般を指すため、取引内容を包括的に記述した書類が「領収書」と呼ばれる傾向にあります。
法律用語としての民法上の受取証書とは、「金銭または有価証券を受け取った者が、その引き渡しを受けた旨を記して支払者に交付する証書」全般を指します。法律上は「受取証書」という総称があるのみで、「領収書」や「領収証」という個別名称で優劣を分ける規定は一切ありません。つまり、タイトルが「領収証」であれ「領収書」であれ、受取証書としての法的な証拠力は完全に同等です。
【徹底比較】領収書・領収証・レシートの決定打となるスペック表
ビジネスパーソンが現場で最も混乱しやすい「領収書」「領収証」「レシート」の3者について、法的根拠、記載要件、実務上の信頼度を整理しました。以下の比較表から、それぞれの実務的な立ち位置が明確に読み取れます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 民法上の位置づけ | 民法第486条「受取証書」 | 支払完了を証明する同一の法的効力 | 名称による優劣は皆無。弁済の証明としては全て有効。 |
| 印紙税の貼付義務 | 売上代金5万円以上で200円〜(紙の場合) | 非課税枠:記載金額49,999円以下 | 収入印紙 5万円 領収証 貼付義務は紙文書のみ。電子発行なら非課税。 |
| 税務調査での立証力 | 取引明細の網羅性:レシート>手書き領収証 | 「お品代」手書き領収書は否認リスク高 | 品目・日時・店舗が自動印字されるレシートの方が客観的証拠力が圧倒的。 |
| インボイス対応 | 登録番号(T+13桁)および税率別消費税額 | 適格請求書発行事業者のみ交付可能 | 要件を満たせば「適格簡易請求書」としてレシートが正式に認められる。 |
この表から分かる通り、領収書 領収証 レシート 違いにおいて、税務上の優劣を決めるのは紙のタイトルではなく「記載されている情報の粒度」です。昭和の商慣習に囚われ、機械印字のレシートをわざわざ手書きの領収証に差し替えてもらう行為は、税務上の立証力を自ら低下させているに等しい行為と言えます。
【実務検証】経費精算と確定申告はどっちを使うべきか?現場のリアル
社内の経理担当者や税理士を取材すると、申請者側の思い込みと税法実務の間に深い溝が存在することが分かります。「経費精算 領収書 領収証 どっちを出せばいいのか」という疑問に対し、国税庁担当窓口や大手税理士法人の税理士は口を揃えて「どちらでも構わないが、購入明細がわかる書類を添付してほしい」と回答します。
個人事業主やフリーランスが行う確定申告 経費 領収証 有効性についても同様です。税務調査官が厳しくチェックするのは「その支出が本当に事業に関連するものか」という一点に尽きます。手書き領収証に「お品代として」と書かれている場合、実際に何を購入したかが客観的に分かりません。プライベートな家庭用品や高級嗜好品を購入したのではないかという疑義が生じやすく、反面調査や否認の対象になりやすいのが実情です。
ここで押さえておくべきなのが、但し書き 宛名 正しい書き方です。手書きの領収証や領収書を受け取る際は、以下の原則を徹底しなければ経費としての信憑性が揺らぎます。
- 宛名の指定:「上様」や空欄は原則不可。会社名や屋号、個人のフルネームを正確に記載してもらう。小売業や飲食業などの適格簡易請求書(簡易インボイス)対象業種を除き、宛名のない書類は仕入税額控除の対象外となります。
- 但し書きの具体化:「お品代」「お代金」といった抽象的表現は厳禁。「セミナー参加費」「書籍代(タイトル明記)」「打ち合わせ時の飲食代」など、使途が第三者にも即座に判明する文言を求めます。
- 発行元の情報:発行者の名称、所在地、連絡先、インボイス登録番号が明記されているかを確認します。
大手商社の経理マネージャーは「手書きの領収証を何枚も提出してくる社員ほど、但し書きが雑でチェックに時間がかかる。レジから自動出力される明細付きレシートをそのまま提出してもらう方が、改ざんのリスクもなく経理処理は格段にスムーズだ」と証言しています。

一般に知られていない盲点とネットの誤解|インボイスと発行義務の罠
ネット上の情報やSNSでは、領収証の発行に関して根拠の乏しい誤解が拡散されています。その最たるものが「店側には領収証を無条件で発行する絶対的な義務がある」という思い込みと、「インボイス制度 領収書 領収証 違いがある」という混乱です。
まず民法上の受取証書発行義務について検証します。民法第486条は弁済と受取証書の交付を「同時履行の関係」としています。つまり、現金をその場で手渡した瞬間に請求された場合、店側は交付を拒絶できません。しかし、領収証 発行義務 拒絶 理由が正当に成立する例外ケースが存在します。代表的なのが「クレジットカード決済」や「銀行振込」です。
クレジットカード決済の場合、購入者と店舗の間で直接的な現金の授受は行われておらず、信販会社による立替払いの契約関係となります。店舗が代金を受け取るのは後日の信販会社からの入金時であるため、購入者に対して民法上の受取証書を発行する義務はありません。店舗側がサービスとして利用伝票を兼ねた領収証を発行することはありますが、断られたとしても違法ではないのです。また、銀行振込では金融機関の振込明細書(受領書)が受取証書の代替として法的に成立するため、二重発行による不正受給を防ぐ目的で発行を拒否する企業が増加しています。
次にインボイス制度における書類の扱いです。消費税法上、適格請求書として認められる書類に「特定の名称」の指定はありません。名称が「請求書」「領収書」「領収証」「レシート」のいずれであっても、法で定められた以下の6要件(簡易インボイスは5要件)が記載されていれば、すべて同等の適格請求書として機能します。
- 適格請求書発行事業者の氏名又は名称及び登録番号(T+13桁)
- 取引年月日
- 取引内容(軽減税率の対象品目である旨の表記)
- 税率ごとに区分して合計した対価の額及び適用税率
- 税率ごとに区分した消費税額等
- 交付を受ける事業者の氏名又は名称(小売・飲食等の簡易インボイスでは省略可)
インボイス制度下では「領収証だから有効」「レシートだから無効」という二元論は完全に崩壊しており、書類の名称ではなくデータ項目の充足度こそが本質です。
【2026年最新】税法改正と電子帳簿保存法がもたらした領収書ルール激変
2026年最新 税法改正 領収書ルールにおいて避けて通れないのが、電子帳簿保存法の完全運用とデジタル証憑の取り扱いです。猶予期間が終了し、すべての事業者に電子取引データの電磁的保存が義務付けられた今、紙で発行された領収証のあり方自体が抜本的な変革期を迎えています。
ECサイトでの購入やWeb経由でのサービス利用時、PDFなどで発行される「電子領収証」を受け取る機会が爆発的に増加しました。ここで多くの事業者が直面するのが、電子帳簿保存法 電子領収証 要件の厳格化です。電子データとして受領した領収書は、紙に印刷して保存することが原則禁止されており、以下の要件を満たした上で電子データのまま保存しなければなりません。
- 真実性の確保:タイムスタンプが付与された領収証を受領する、受領後速やかにタイムスタンプを付す、または訂正削除の履歴が残る(もしくは訂正削除ができない)クラウドシステムを利用する、訂正削除防止に関する事務処理規程を定めて運用するなどの措置。
- 可視性の確保:取引年月日、取引金額、取引先名称で検索できる環境を整備すること。
さらに注目すべきは印紙税のコスト削減効果です。紙で5万円以上の領収証を発行・受領する場合、印紙税法に基づき200円以上の収入印紙を貼り消印する必要があります。しかし、国税庁の通達により、電子的に交付された領収証(PDFファイルのメール送信やWeb画面からのダウンロード)は「課税文書の作成」に該当しないと判断されます。そのため、記載金額が1億円を超えるような高額取引であっても、電子領収証であれば印紙税は0円(非課税)となります。この差額は企業にとって年間数百万〜数千万円のコスト削減につながるため、2026年現在、ペーパーレスへの移行が加速度的に進行しています。

【プロの結論】経理トラブルを防ぐ組織心理と実務の判断基準
なぜ現場では、これほど明確な法解釈が存在するにもかかわらず、「手書きの領収証でなければならない」という思い込みが根絶されないのでしょうか。その背景には、日本特有の組織心理と「印鑑・手書き至上主義」という文化的バイアスが存在します。
昭和から平成にかけて定着した「角印が押された手書きの領収証こそが正式文書である」という認知フレームは、心理学的に見れば、形式美に依存することで中身の審査責任を回避しようとする防衛機制の一種です。経理部門が「宛名入りの領収証」を求めるあまり、現場社員が店舗に無理な手書き作成を強要し、結果として品目情報が脱落した「お品代」領収証を量産してしまうという本末転倒な事態が生じています。これはコンプライアンスを重視しているように見えて、実態としては税務調査リスクを抱え込む行為にほかなりません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
日々の業務において、どのような場面で手書き領収証を求め、どのような場面でレシートや電子データを採用すべきか、客観的な判断基準を策定しました。
- 手書き領収証を求めるべき場面:
- 冠婚葬祭の慶弔費、祝儀・香典など、そもそもレジスターによる明細発行が期待できない場面。
- 接待交際費において、参加者全員の氏名や会社名を裏面にメモし、相手方の会社名宛てで特定取引を明確化する必要がある場合(社内規定上、厳格な宛名確認が義務付けられている場合に限る)。
- 明細付きレシートや電子領収証を優先すべき場面(手書きを避けるべきケース):
- コンビニ、文具店、書店、家電量販店などでの消耗品・備品購入(品目が自動印字され、税務署に対する説明責任が即座に果たせる)。
- 出張時の交通費、宿泊費、移動中の飲食代。
- ECサイトやクラウドツールのサブスクリプション支払い(電子帳簿保存法に完全準拠したPDF出力データをそのまま保存・連携する)。
組織の健全なガバナンスを構築するためには、無意味な手書き信仰を捨て、「税法上の記載要件を満たした客観的明細」を最優先する実務体制への刷新が不可欠です。
【領収 書 領収証 違い】に関するよくある質問(FAQ)
Q1:クレジットカード決済で買い物をした際、「領収証を発行してください」と店舗に頼んだら断られました。これは違法ですか?
A1:違法ではありません。クレジットカード決済は信販会社を介した信用取引(立替払い)であり、現金の直接授受が発生していないため、店舗側に民法第486条に基づく受取証書の発行義務はありません。多くの店舗では二重発行トラブルを防ぐため発行を断るか、発行する場合でも「クレジットカード利用」と明記されます。
Q2:5万円以上の手書き領収証をもらいましたが、収入印紙が貼られていませんでした。この領収証は経費精算で無効になりますか?
A2:受取証書としての法的効力は完全に有効であり、経費精算や確定申告でも問題なく使用できます。印紙を貼る義務(印紙税の納税義務)は書類を発行した店舗側にあります。印紙が貼られていなくても、受け取った側に過怠税などのペナルティが科されることはありません。
Q3:インボイス制度において、スーパーや飲食店の「レシート」は手書きの領収証より本当に強いのですか?
A3:税務上の証拠能力としてはレシートの方が圧倒的に強力です。小売業や飲食業が発行するレシートは、インボイス制度上の「適格簡易請求書」として法的に認められています。手書き領収証の「お品代」では何を買ったか証明できず私的利用を疑われがちですが、レシートには商品ごとの明細、単価、軽減税率の対象、発行時刻まで正確に印字されるため、税務調査において疑義を挟む余地がありません。
まとめ:今後の動向と失敗しないための判断基準
領収書と領収証の違いは、民法上の法的効力においては一切存在せず、商慣習上のニュアンスや使われ方の差異に過ぎません。それにもかかわらず、過去の慣行に囚われて手書きの領収証に執着することは、業務効率を低下させるだけでなく、税務リスクを高める要因となります。
2026年のビジネスシーンで求められているのは、書類の「名目」ではなく「中身の精度」です。インボイスの登録番号があるか、税率区分が明記されているか、そして何を購入したかが客観的に分かる明細が残されているか。この3点さえ満たしていれば、レシートであれ電子領収証であれ、税務上の信頼性は揺らぎません。形式主義から脱却し、法的に正しい知識を持ったスマートな経理実務を実践していくことが、組織と個人のリスクマネジメントにおける最大の防壁となります。 (出典: 領収 書 領収証 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。