所得と収入の違いとは?手取り激減を防ぐ2026年最新税制と計算の鉄則
「年収500万円」と「所得500万円」では、手元に残る手取り額に100万円単位の開きが生じることをご存じでしょうか。給与明細や確定申告書で毎年のように目にする言葉でありながら、この境界線を正確に把握している人は実務現場でも驚くほど少数にとどまります。
折しも2026年度の税制改正をめぐる議論が本格化し、給与所得控除の基準や「年収の壁」に対する公的メスが入りつつあります。額面上の数字に惑わされず、手元に残る可処分所得を防衛するためには、両者の決定的な相違点と控除の構造を論理的に整理しておく必要があります。
📌 【この記事の重要ポイントまとめ】
- 要点1:「収入」は入金された総額(額面)を指し、「所得」はそこから必要経費や給与所得控除を差し引いた課税の基礎数値を意味する。
- 要点2:所得税や住民税は収入ではなく「課税所得」に課されるため、控除を正確に申告しなければ手取り額が大幅に目減りする。
- 要点3:2026年の税制改正トレンドや電子帳簿保存の要件改定を踏まえ、源泉徴収票の正しい読み解きと控除戦略が家計防衛の生命線となる。
【決定的な理由】所得と収入の違いを曖昧にすると手取り額で大損するカラクリ
日々のマネー相談や確定申告の現場において、所得と収入の違いを知っておくべき理由の筆頭に挙げられるのが「税負担の過大算出と支援制度の申請漏れ」です。税務当局が個人の経済力を測る物差しは、例外なく「収入」ではなく「所得」を基準に設計されています。
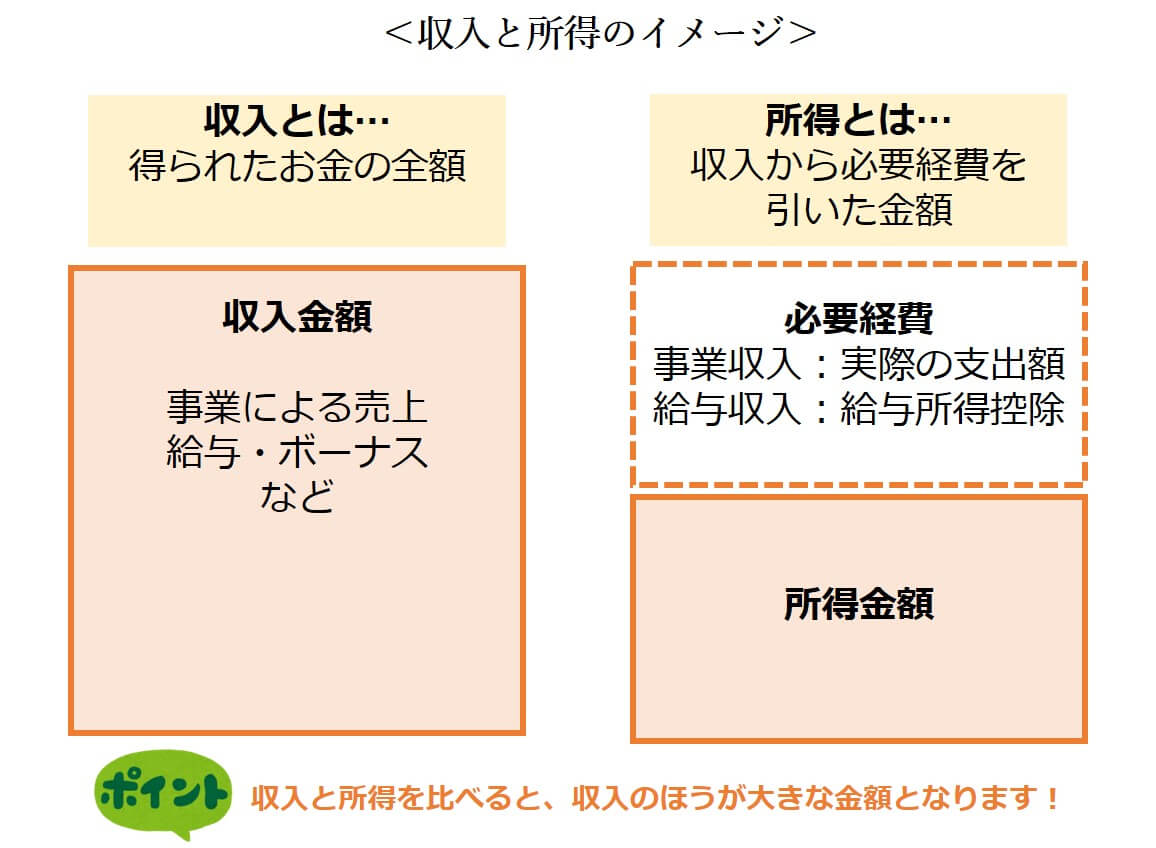
会社員が毎月手にする給料袋や賞与を合算した「額面」が給与収入にあたります。これに対して、税法上の必要経費とみなされる給与所得控除を額面から差し引いた残額が給与所得です。さらにここから、基礎控除や社会保険料控除、配偶者控除などの各種所得控除を差し引いて初めて、税率を掛ける対象となる課税所得金額の計算へと進みます。
もし住宅ローンの審査、保育料の算定、あるいは高等学校等就学支援金の手続きにおいて「所得」の欄へ誤って「収入(額面)」の金額を記入した場合、自治体や金融機関からは「実態よりも極めて高所得な世帯」と判定されてしまいます。その結果、本来受給できたはずの公的助成を打ち切られたり、割高な住民税や社会保険料が割り振られたりする悲劇が後を絶ちません。手取りと額面の違いを認識する第一歩は、この引算のプロセスを正しく把握することにあります。
【仕組みを徹底解剖】給与収入と給与所得の違い詳細まとめと計算ルール
会社員や公務員といった給与所得者にとって、基本となる引き算の骨格を理解することは欠かせません。国税庁が定める給与所得控除の計算方法は、年収(給与収入)の多寡に応じて段階的に割合が変動する仕組みが取られています。
源泉徴収票を手元に置いたとき、最も左側に記載されている「支払金額」が1年間の総額面、すなわち給与収入です。そして、そのすぐ右隣にある「給与所得控除後の金額」こそが給与所得に該当します。この2つの数字は決して同額にはなりません。
現行の所得税法における控除額の算出基準は、収入金額に応じて細かく規定されています:
- 給与収入が162万5,000円以下:一律55万円を控除
- 162万5,001円〜180万円以下:収入金額 × 40% − 10万円
- 180万1,001円〜360万円以下:収入金額 × 30% + 8万円
- 360万1,001円〜660万円以下:収入金額 × 20% + 44万円
- 660万1,001円〜850万円以下:収入金額 × 10% + 110万円
- 850万円超:一律195万円(上限頭打ち)
たとえば額面年収500万円の会社員であれば、「500万円 × 20% + 44万円 = 144万円」がみなし経費として自動的に差し引かれます。差し引き後の356万円が給与所得となり、ここに直接税金がかかるわけではありません。ここからさらに健康保険料や厚生年金などの社会保険料控除(約75万円前後)、基礎控除(48万円)などが差し引かれ、最終的な課税所得は約230万円前後まで圧縮されます。所得と収入の違いをわかりやすく整理すると、「収入=売上」「所得=利益」という商売の構図と完全に一致します。
【一目でわかる】所得と収入の違い早見表と年収別手取りシミュレーション
年収の増加と手取り額の推移は比例しません。所得税の累進課税や給与所得控除の上限設定が影響するためです。以下に一般的な単身会社員を想定した所得と収入の違い早見表を提示します。
| 項目(年収帯) | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 給与年収 300万円 | 給与所得:202万円 概算手取り:約240万円 | 手取り比率:約80% 社会保険料等:約44万円 | 基礎控除と給与所得控除の割合が大きく、税負担は比較的緩やか。 |
| 給与年収 500万円 | 給与所得:356万円 概算手取り:約390万円 | 手取り比率:約78% 社会保険料等:約75万円 | 所得税率が5%から10%へシフトし、住民税と合わせた負担感が顕在化。 |
| 給与年収 800万円 | 給与所得:610万円 概算手取り:約590万円 | 手取り比率:約73〜74% 社会保険料等:約115万円 | 給与所得控除の伸び率が鈍化。所得税率が20%〜23%へと跳ね上がる境目。 |
| 給与年収 1,000万円 | 給与所得:805万円 概算手取り:約720万円 | 手取り比率:約71〜72% 社会保険料等:約130万円 | 給与所得控除上限(195万円)に達し、増収分の約3割超が公的負担へ回る構造。 |
上表の通り、年収が上がるにつれて「給与収入」から「手取り」へ目減りする落差が加速度的に広がります。このギャップを埋めるための実効的な手段が、配偶者控除、扶養控除、小規模企業共済等掛金控除(iDeCo)、生命保険料控除などの適用による課税所得の圧縮です。

【実態検証】個人事業主と会社員で異なる経費の壁|現場目線で見えたリアル
所得の捉え方は、給与所得者と個人事業主(フリーランス)との間で実務上劇的な断絶が存在します。クラウド会計大手の弥生やfreeeが発表している実務動向データを見ても、独立初年度に最も多くの事業者が直面するのが「売上を所得と勘違いして発生する資金ショート」です。
個人事業主における基本方程式は「総収入金額(売上) − 必要経費 = 事業所得」です。会社員のように一律の計算表で控除が引かれるのではなく、業務に関連して支出した家賃、通信費、広告費、旅費交通費などを自らの帳簿で積み上げ、証明しなければ所得を圧縮できません。
都内でWebマーケティング事業を営む30代男性事業主は、過去の確定申告取材で次のような痛烈な経験を明かしています。
「独立初年度、年間売上が900万円に達して歓喜しました。しかし経費の計上を疎かにし、領収書の整理も後回しにしていた結果、所得が約750万円と算出され、翌春に襲いかかってきた所得税、住民税、個人事業税、国民健康保険料の合算請求額に言葉を失いました。口座の現金をほとんど税金に持っていかれ、会社員時代の給料より手元に残らないという現実を突きつけられたのです」
さらに注目すべきは、国税庁が進めるデジタル化の波です。青色申告特別控除について、弥生などの確定申告ソフトウェア各社も周知している通り、2027年分以降の税制改正では、最大の控除額である75万円の適用を受けるために「優良な電子帳簿保存」の要件遵守がより厳格に問われる枠組みが整いつつあります。単に領収書を集めるだけでなく、適正な電磁的記録を備え付けて初めて「所得から控除を引く権利」が得られる時代に突入しています。
【2026年最新】税制改正の影響と「配偶者控除・103万円の壁」の現在地
主婦(主夫)層や学生アルバイトの就労調整において、長年議論の的となってきたのがいわゆる「年収の壁」です。2026年最新の税制改正議論では、物価高と人手不足の深刻化を背景に、従来の配偶者控除の103万円の壁に対する大幅な見直し議論が活発化しています。
ここで多くの人を混乱させているのが、「税金の壁」と「社会保険の壁」の混同です。103万円の壁とは、基礎控除(48万円)と給与所得控除の最低保障額(55万円)を合算した「合計103万円以内であれば本人の給与所得が48万円以下となり、所得税がかからない」という税制上の境界線に過ぎません。
しかし現場では、企業の社会保険加入義務が生じる「106万円の壁(従業員数要件が段階的に撤廃)」や、扶養を完全に外れる「130万円の壁」とが入り乱れて誤解されています。妻がパートで年間104万円を稼いだとしても、超えた1万円に対して所得税(5%=500円)が課される程度であり、手取りが即座に逆転するわけではありません。
真の落とし穴は、106万円や130万円を超えた瞬間に発生する厚生年金や健康保険料の自己負担(年間約15万〜20万円)です。政府が進める支援強化策や手当の支給拡充が進行しているものの、「所得税の仕組み」と「社会保険の枠組み」を明確に切り分けて把握しない限り、不要な就労抑制による世帯収入の機会損失を防ぐことはできません。

一般に知られていない盲点とネットの誤解|年末調整と確定申告の決定的な違い
ネット上のQ&AサイトやSNSでは、「会社員は年末調整があるから確定申告は一切関係ない」「副業収入が20万円以下なら税金はゼロ」といった不正確な情報が定期的に拡散されています。これらは税法の本質を見誤った危険な俗説です。
まず年末調整と確定申告の違いを整理すると、前者は「会社が給与所得者に代わって、その年の給与所得と控除を精算する簡易手続き」であり、後者は「納税者本人が1年間の全所得を合算し、税務署へ直接申告・納税する本手続き」です。給与以外の所得がある場合や、会社では手続きできない控除を受けたい場合、確定申告が不可欠となります。
代表的な誤解の筆頭が「副業所得20万円以下のルール」です。所得税法上、給与所得者が副業で得た所得(収入から経費を引いた利益)が年間20万円以下であれば、税務署への確定申告は不要とされています。しかし、これはあくまで国の税金である所得税に限った特例に過ぎません。
地方自治体に納める住民税には20万円の申告不要枠が存在しないため、市区町村の窓口で住民税の申告を行わなければ「申告漏れ」として延滞金や追徴の対象となります。また、住宅ローン控除の適用を受ける初年度や、多額の医療費を支払った際の医療費控除、ふるさと納税でワンストップ特例を利用しなかったケースなどは、確定申告を自ら行わなければ1円も還付されません。「知らなかった」という無知が、直接的な金銭的損失を招くシステムになっています。
【プロの結論】「手取りの錯覚」から脱却するための行動基準と選択の鉄則
行動経済学には、インフレや名目上の数字に目を奪われ実質的な購買力の変化を見落とす「貨幣錯覚」という概念があります。日本の税金・社会保障の現場でも、全く同様の「額面バイアス」が横行しています。額面年収が数十万円上がったことに満足し、税率の階段を上がったことによる控除の消失や社会保険料の上昇に無頓着なままでいると、可処分所得は実質的に目減りします。
では、私たちはどのような基準で家計戦略を組み立てるべきでしょうか。編集部では以下の明確な判断基準を提示します。
▼自ら控除を最大化し、手取りを守るべき人の条件:
- ふるさと納税やiDeCoなど、公的に認められた課税所得圧縮策を実行できる余力がある人
- 副業や投資を行っており、経費の領収書管理や電子的帳簿の保存を几帳面に行える人
- 扶養家族の状況に変化(進学、就職、定年)があり、年末調整の控除申告を精査できる人
▼「年収の壁」や働き方の選択で慎重を期すべき人の条件:
- パートやアルバイトで年収106万円〜125万円付近にとどまり、社会保険料の自己負担による一時的な手取り激減をカバーする労働時間延長が困難な人
- 副業の売上と経費の区別が曖昧で、青色申告等の要件を満たす事務管理にリソースを割けない人
ただ額面を増やすことだけを目指す時代は終わりました。「手元にいくら残る構造になっているか」を所得と控除の引き算から逆算できるリテラシーこそが、2026年以降の生活を守る確実な防衛策となります。
【所得と収入の違い】に関するよくある質問(FAQ)
Q1:アルバイトの面接や各種申請で聞かれる「年収」には、交通費も含まれるのでしょうか?
A1:原則として含まれません。給料と一緒に支給される通勤手当は、所得税法上「非課税限度額(月額15万円まで)」が設けられており、税金計算上の給与収入には算入されません。ただし、社会保険(健康保険・厚生年金)の扶養判定基準(130万円など)においては、非課税交通費も含めたすべての支給総額で判定されるため、税法上と社保上で扱いが異なる点に注意が必要です。
Q2:源泉徴収票に書かれている「支払金額」と「給与所得控除後の金額」のどちらを確定申告書に書くのですか?
A2:確定申告書を作成する際は、両方の数字を使用します。第一表の「収入金額等」の給与欄には源泉徴収票の「支払金額(給与収入)」を記入し、「所得金額等」の給与欄には「給与所得控除後の金額(給与所得)」を転記します。会計ソフトやe-Taxを利用する場合は、支払金額を入力すれば給与所得は自動計算されます。
Q3:個人事業主として開業したばかりです。売上が年間300万円、仕入れや経費が100万円かかった場合、税金の対象はいくらになりますか?
A3:課税対象の基礎となる事業所得は「300万円 − 100万円 = 200万円」です。青色申告の承認を受けていれば、ここからさらに最大65万円(e-Taxによる申告等)の青色申告特別控除を引くことができるため、所得は135万円まで圧縮されます。そこから基礎控除などの所得控除を差し引いた金額に税率が掛けられます。
まとめ:今後の動向と失敗しないための判断基準
「収入」はあなたが世の中から稼ぎ出した総額であり、「所得」は国があなたに課税するために弾き出した実質的な利益です。この根本的な違いを認識するだけで、手取り額を増やすための具体的なアプローチは見違えるほど明瞭になります。
2026年以降も税制改正の波は止まらず、電子申告の推進や社会保険の適用拡大など、家計を取り巻くルールは目まぐるしく変化し続けます。額面の増減に一喜一憂するのではなく、給与所得控除や各種所得控除を徹底的に把握・活用し、賢明に手取りを守り抜く姿勢を保ち続けてください。 (出典: 所得 と 収入 の 違い(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。