分割払いとリボ払いの決定的な違い!手数料の罠と2026年の賢い選び方
クレジットカードで高額な買い物をするとき、レジやオンライン決済画面で必ず提示される「分割払い」と「リボ払い」。どちらも「支払いを小分けにして月々の負担を軽くする決済手段」に見えますが、その金融構造と手数料の仕組みはまったくの別物です。表面的な月額の安さに惹かれて安易に選択すると、思わぬ返済地獄に陥るリスクを孕んでいます。
キャッシュレス決済が社会の標準インフラとなった現在、カード会社の手数料体系やUI設計も巧妙化しています。本稿では、大手カード各社の公表データや返済シミュレーション、現場取材をもとに、分割払いとリボ払いの本質的な相違点を解剖します。どちらが得なのか、なぜリボ払いがこれほど警戒されるのか、損を避けるための判断基準を提示します。
📌 【この記事の重要ポイントまとめ】
- 要点1:分割払いは「回数を決めて完済時期を固定する」仕組み、リボ払いは「月々の返済額を固定して期間が延びる」仕組みであり、金融設計が根本から異なる。
- 要点2:リボ払いで主流の「残高スライド元利定額方式」は、支払額の大半を手数料が占め、元金が減らないまま長期化する構造的トラップを内包している。
- 要点3:2回分割払いの手数料無料枠を賢く活用しつつ、リボ払いに設定されている残高は早期に繰り上げ返済や一括返済を行うのが資産防衛の鉄則である。
【根本的相違】分割払いとリボ払いの違いを徹底比較|仕組みと支払期間の決定打
分割払いとリボ払い(リボルビング払い)の最も決定的な違いは、「支払回数をあらかじめ固定するか」それとも「毎月の支払金額を固定するか」という軸にあります。三井住友カードやJCB、三菱UFJカードなどの主要クレジットカード会社の規約でも、この二者は明確に別商品として定義されています。
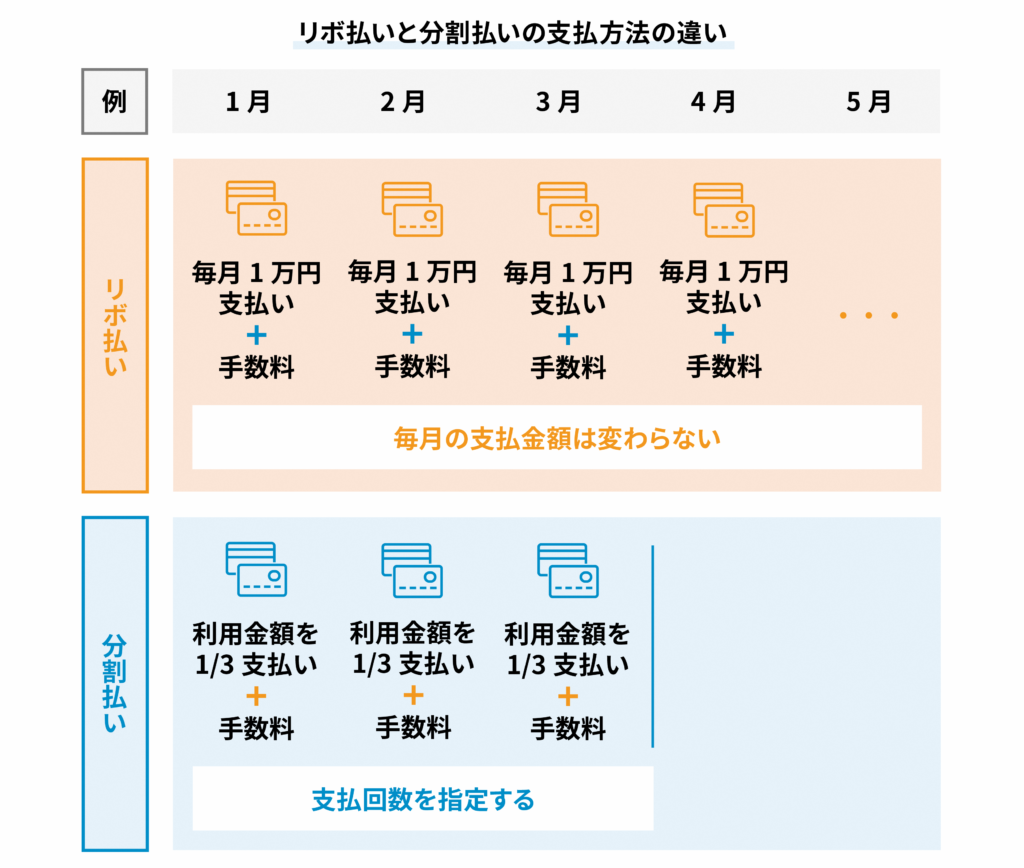
まず分割払いは、購入した商品ごとに「3回」「6回」「12回」「24回」といった支払回数を指定する決済方式です。支払回数を確定させるため、毎月の支払額は「(利用金額+所定の手数料)÷指定回数」で算出されます。何年何月に完済するかというゴールが契約時点で確定している点が最大の特徴です。
これに対してリボ払いは、利用件数や購入金額にかかわらず、「毎月1万円」「毎月3万円」といった一定の支払額を継続して支払う方式です。利用残高全体に対して包括的に適用されるため、いくら追加で買い物をしても月々の引き落とし額は原則として変わりません。一見すると家計管理が楽になるように思えますが、ここに大きな落とし穴が存在します。追加利用を重ねるたびに返済期間が自動的に後退し、ゴールが見えなくなる設計になっているためです。
「分割払いとリボ払いどっちが得か」という疑問に対しては、利用目的や返済計画によって結論が変わりますが、総支払額を最小限に抑える観点に立てば、ゴールが可視化されている分割払いのほうが圧倒的に安全であり、結果として得になるケースが大半を占めます。
【徹底シミュレーション】分割払いとリボ払いの手数料比較|支払総額の残酷な差
両者の差を最も克明に示すのが、手数料負担の開きです。クレジットカードの実質年率は、分割払いでおよそ12.0%〜15.0%程度、リボ払いでは法定上限に近い15.0%〜18.0%に設定されるのが業界の通例です。
具体的な数字で検証してみましょう。30万円のパソコンを購入し、一般的なクレジットカード実質年率計算(分割実質年率15.0%、リボ実質年率15.0%)を適用した場合の返済推移を比較します。
| 決済方式・条件 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 2回分割払い | 月々150,000円 × 2回 手数料:0円 総支払額:300,000円 | 実質年率 0.0% (主要カード共通) | 最も有利。資金繰りを2ヶ月に分散できる最強の選択肢。 |
| 分割払い(10回) | 月々約32,080円 手数料総額:約20,800円 総支払額:約320,800円 | 実質年率 12.0%〜15.0%相場 | 期間が10ヶ月で区切られるため、手数料は想定内に収まる。 |
| リボ払い(月1万円返済) | 返済回数:39回(3年3ヶ月) 手数料総額:約82,000円 総支払額:約382,000円 | 実質年率 15.0%〜18.0%相場 | 極めて高コスト。月額負担は軽いが、手数料だけで本体価格の27%超が消える。 |
| リボ払い(月5千円返済) | 返済回数:94回(7年10ヶ月) 手数料総額:約214,000円 総支払額:約514,000円 | 実質年率 15.0%〜18.0%相場 | 危険水域。返済総額が元の代金の1.7倍に膨張。資産形成を根底から破壊する。 |
ここで注目すべきは、多くの人が見落としがちな「2回分割払い手数料無料の仕組み」です。カード業界の標準ルールとして、1回払いだけでなく2回払いについても、加盟店側が手数料を負担する商慣習が維持されています。購入金額が大きくても、翌月と翌々月の2回に均等分割できれば、金利手数料は1円も発生しません。この事実を知っているだけで、無駄な利息支出を完全に排除できます。
一方、上記のリボ払い返済シミュレーションが示す通り、毎月の返済額を5,000円や10,000円といった低額に設定した場合の手数料総額は、分割払い(10回)の4倍から10倍以上に跳ね上がります。同じ「複数回に分けて支払う」行為でありながら、選択する枠組み次第でこれほどの格差が生じます。
【構造的リスク】なぜリボ払いは危険と言われるのか?終わらない罠の真相を解明
金融庁や国民生活センターが長年にわたり注意喚起を続け、ネット上でも「絶対に手を出すな」と警告される背景には、単なる金利の高さだけではない巧妙な金融構造があります。その核心が「残高スライド元利定額方式」と呼ばれる返済アルゴリズムです。
残高スライド元利定額方式では、締め日時点の利用残高に応じて月々の支払額が自動的に変動(スライド)します。例えば「残高10万円以下は月5,000円、10万円超〜30万円以下は月10,000円」といった具合です。問題は、この月々の返済額の中に「元金」と「利息(手数料)」が混在している点です。
実質年率15.0%で30万円の残高がある場合、初月の利息負担だけで約3,750円に達します。月々の支払額が10,000円だとすると、元金の返済に充てられるのはわずか6,250円に過ぎません。支払額の4割近くが手数料として差し引かれ、元金がほとんど減らない状態が続きます。これが「リボ払い終わらない罠の真相」です。
さらに危険なのは、月々の支払額が変わらないために「借金をしている感覚」が完全に麻痺してしまう心理トラップです。毎月1万円の引き落としが続いている間、利用者は順調に買い物の支払いを済ませていると錯覚します。その錯覚のまま新たな買い物を重ねると、元金返済分がさらに圧迫され、支払期間が雪だるま式に延伸していくのです。

【実態検証】リボ払い利用者のネットの反応と現場取材で見えたリアル
SNSや知恵袋、相談窓口に寄せられる利用者の声からは、意図せずにリボ払いの泥沼に引き込まれた生々しい被害実態が浮かび上がります。
「新規入会キャンペーンで数千ポイントもらえるからと『自動リボ設定』にチェックを入れた。一括払いで買ったつもりだったのに、数年間ずっと利息を払い続けていたことに明細を見て初めて気づいた」(20代・会社員)
「毎月1万円ずつ引き落とされているのに、1年経っても残高が3万円くらいしか減っていなくて青ざめた。明細の小さな文字を読まないと、いくらが手数料なのか全く見えないUIになっている」(30代・公務員)
取材に応じた債務整理専門の司法書士は、相談現場の傾向を次のように語ります。「リボ払いの恐ろしさは、破綻するまで本人が危機感を持たない点にあります。限度額に達して初めてカードが止まり、明細を見て数十万円の手数料が積み上がっていた現実を知るケースが後を絶ちません。クレジットカード分割払い金利相場(年12.0%〜15.0%)と比べても、リボ払いは上限金利に近い年15.0%〜18.0%に張り付いているため、資産の浸食スピードが格段に速いのです」。
ネット上の反応でも、「ポイント還元に目が眩んでリボ専用カードを作ったのが人生最大の失敗」「支払額を最上限まで引き上げて実質一括払いにしないと身の破滅」といった自省と警鐘の声が圧倒的多数を占めています。
一般に知られていない盲点とネットの誤解|2026年最新クレジットカード手数料改定の動向
近年、決済サービスを取り巻く環境は激変しています。各社が発表した「2026年最新クレジットカード手数料改定」や法改正の動向を精査すると、利用者側がアップデートすべき重要な盲点が存在します。
第一の盲点は、「分割払いの早期繰り上げは手数料が戻るが、リボ払いは日割り計算である」という点です。分割払いを途中で繰り上げ返済する場合、78分法などの所定計算によって未経過分の手数料が差し引かれます。一方、リボ払いは利用日数に応じた日割り利息が毎日加算され続けるため、返済を1日遅らせるだけでも確実に手数料が増加します。
もし意図せずリボ払いに設定されていたり、残高が残っている場合は、速やかに「リボ払い一括返済の手続き」を実行しなければなりません。手続きは会員WEBサービスやコールセンターから申し込み可能で、銀行振込や指定日の一括引き落としに対応しています。ボーナスや余剰資金があるなら、他のどんな投資よりも優先してリボ残高を全額清算することが、確実な金利負担の遮断につながります。
第二の盲点は、後払い決済(BNPL:Buy Now, Pay Later)との混同です。分割払いとBNPLの境界線が曖昧になる中で、アプリ上で手軽に「スキップ払い」や「あとからリボ」を選択できるUIが急増しています。指先ひとつの操作で、通常のショッピング枠が高利息のリボ枠へ瞬時に変換されるため、契約内容の確認を怠るリスクがかつてないほど高まっています。

【プロの結論】行動経済学から紐解く罠と損しない選び方・判断基準
人間には、目の前の小さな利益を優先し、将来の大きな損失を過小評価してしまう「現在バイアス(Present Bias)」という心理的傾向が備わっています。行動経済学の視点から見ると、リボ払いはこの人間の認知的弱点を完璧に突いた金融商品と言わざるを得ません。
商品を手に入れた瞬間の満足感(快楽)は100%受け取りながら、支払いの痛み(Pain of Paying)を「月々数千円」という認識できないレベルまで細分化して先送りさせるからです。この仕組みに無防備なまま付き合えば、意思決定の主導権をカード会社に明け渡すことになります。
利用をおすすめできる人・慎重になるべき人の判断基準
損をしないための判断基準は極めてシンプルです。自身の支出管理能力と照らし合わせ、以下のルールを厳格に適用してください。
【分割払いを賢く利用できる人】
- 2回分割払い(手数料0円)の枠内で支払いを完結できる人
- 家電の故障など急な大型出費に対し、3回〜6回程度の短期間で完済スケジュールを明確に引ける人
- 毎月の収支が黒字であり、完済までの月々の返済原資が確定している人
【リボ払いを絶対に避けるべき人】
- 「月々の支払いが安くなるから」という理由だけで設定しようとしている人
- 現在のカード利用残高と毎月の金利手数料の内訳を即答できない人
- 手元の現金が不足している状態で、日常的な生活費や遊興費をカード決済している人
リボ払いは、短期的なキャッシュフローの緊急避難措置として「翌月には必ず全額繰り上げ返済する」という極めて限定的な戦略以外、一般消費者が日常的に利用するメリットは皆無に等しいのが実情です。
【分割払い リボ 払い 違い】に関するよくある質問(FAQ)
Q1:分割払いとリボ払いは、どちらのほうが手数料が安いですか?
A1:同じ利用額であれば、分割払いのほうが総支払額を大幅に抑えられます。分割払いは回数があらかじめ決まっているため手数料の上限が見えますが、リボ払いは元金が減りにくい構造のため、支払期間が長引いて手数料総額が2倍〜数倍に膨らむケースが珍しくありません。さらに2回分割払いを選べば、主要カードでは手数料が完全無料となります。
Q2:リボ払いの返済が終わらないと感じたとき、最優先で何をすべきですか?
A2:まずは会員サイトで「現在の利用残高」と「毎月の手数料発生額」を確認し、新たなカード利用を直ちに停止してください。その上で、コールセンターやWEB管理画面から「毎月の返済設定額を引き上げる」か、「一括返済・繰り上げ返済の手続き」を行い、元金を強制的に減らすのが最も有効な解決策です。
Q3:買い物をするとき、レジで「リボ払いで」と頼まなければリボ払いにはなりませんか?
A3:店頭で「一括払い」と指定しても、リボ払いになるケースがあります。カード契約時に「自動リボ(スマリボ、マイ・ペイすリボ、楽Payなど)」に登録されていると、レジで一括払いを選択しても自動的にリボ払いに変換されてしまいます。入会時キャンペーンなどで意図せず設定されていないか、カードの明細画面で設定状況を至急確認することをおすすめします。
まとめ:手数料の仕組みを見抜き、クレカを賢くコントロールするために
分割払いとリボ払いは、どちらも「支払いを先延ばしにする」仕組みでありながら、その先にある家計へのインパクトは対極的です。回数を定めてゴールへ着実に進む分割払いに対し、リボ払いはゴールテープを遠ざけながら手数料を搾取し続ける構造を持っています。
キャッシュレス社会における真の金融リテラシーとは、単に便利な決済手段を使いこなすことではなく、その裏側にある手数料ビジネスの仕組みを正しく見抜く力に他なりません。手数料無料の2回払いを戦略的に活用し、リボ払いの甘い言葉には乗らない。この明確な原則を保つことが、自らの資産を守り抜く最大の防壁となります。 (出典: 分割払い リボ 払い 違い(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。