遺産1億円の相続税はいくら?早見表と0円にする特例・落とし穴
親が築き上げた遺産1億円を引き継ぐ瞬間は、一見すると莫大な資産を手にしたように映る。しかし、その直後に遺族の前に立ちはだかるのが、想像以上に重い相続税の請求書だ。税制改正による贈与の持ち戻しルール見直しが本格的に定着してきた2026年現在、遺産1億円という資産規模は、税務当局が最も精緻に資産の流れをチェックする主要ターゲットとなっている。
実は、遺産1億円にかかる税負担は、家族構成や特例制度の活用次第で1,000万円以上の開きが生じ、場合によっては合法的に「0円」まで圧縮することも不可能ではない。知らぬ間に数百万円単位で損をしないために、税負担の実像と手取りを最大化する防衛策を徹底取材した。
📌 【この記事の重要ポイントまとめ】
- 要点1:遺産1億円の相続税は法定相続人の数と関係性で激変し、配偶者控除で「0円」になる一方、子供1人なら1,220万円もの税金が発生する。
- 要点2:小規模宅地等の特例や生命保険非課税枠、不動産評価圧縮の駆使により手取り額は劇的に改善するが、特例適用には10か月以内の確定申告が必須となる。
- 要点3:資産1億円以上の層に対する税務調査率は約25〜30%に達し、名義預金や申告漏れには容赦ないペナルティが科されるため生前からの合法的設計が不可欠である。
【早見表で一目瞭然】遺産1億円の相続税シミュレーションと手取り額のリアル
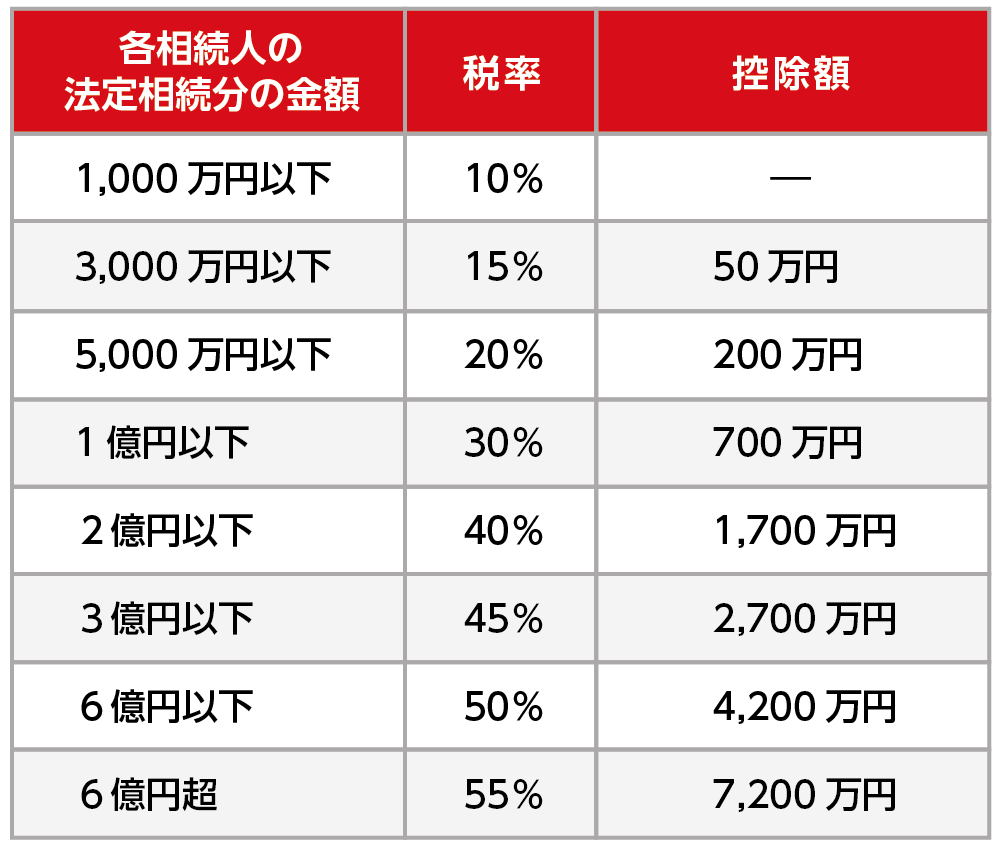
相続税の計算において最初に出発点となるのが基礎控除額の計算式だ。「3,000万円 +(600万円 × 法定相続人の数)」で算出され、遺産総額からこの基礎控除を差し引いた課税遺産総額に対して所定の税率が適用される。遺産1億円の場合、家族構成によって課税対象となる金額が大きく揺れ動く。
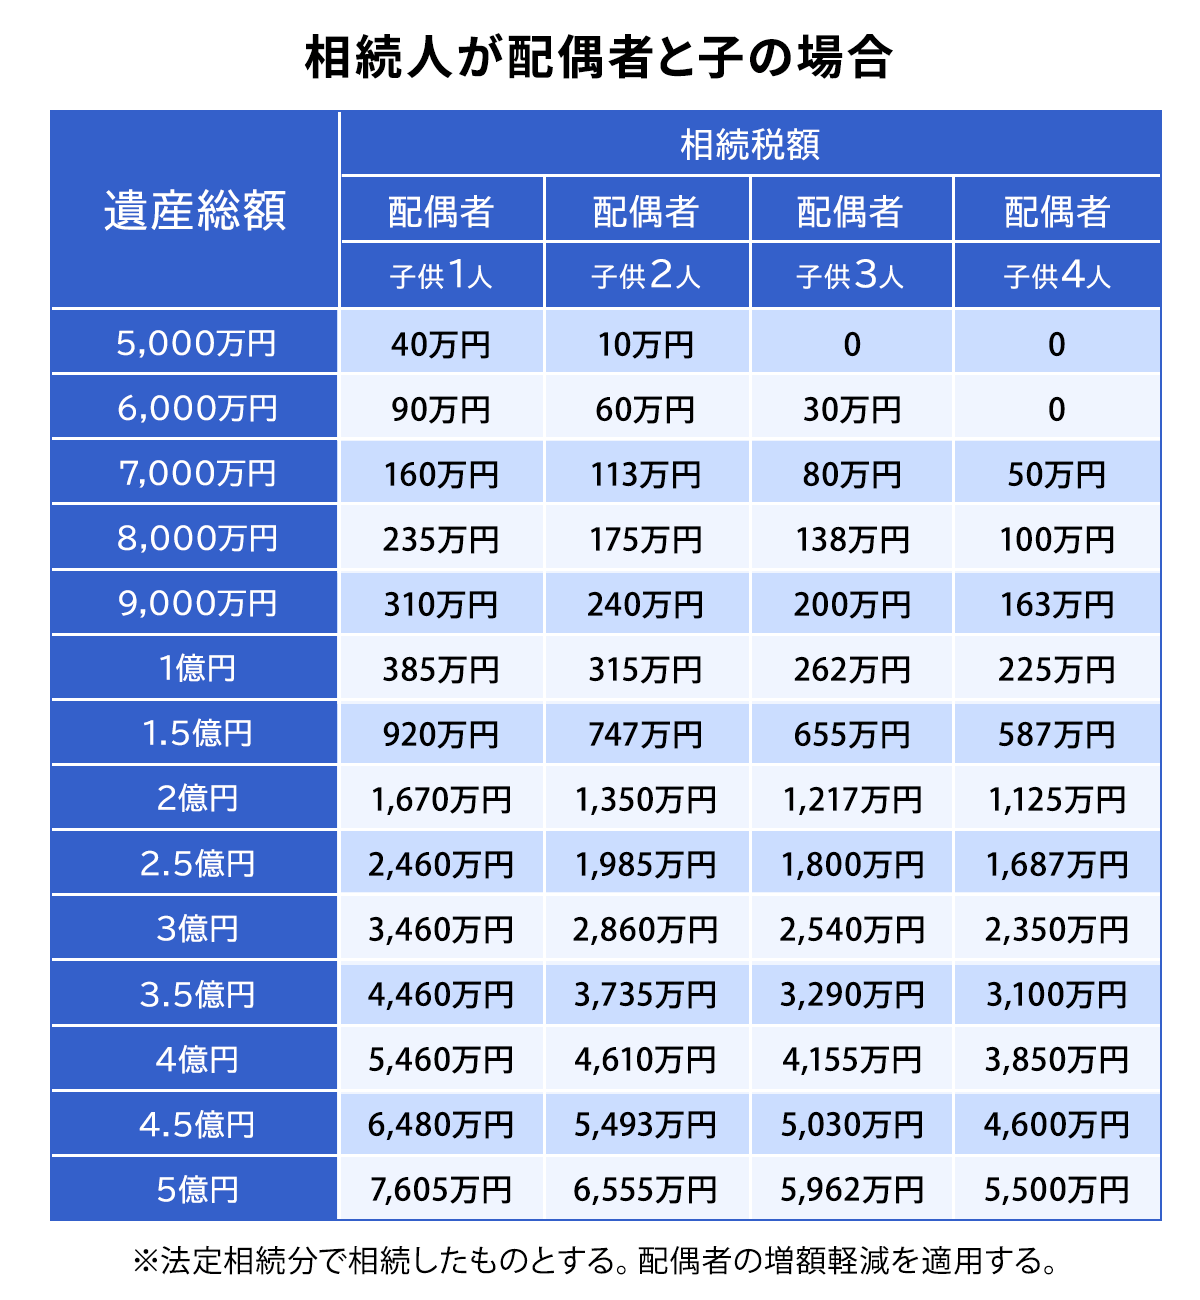
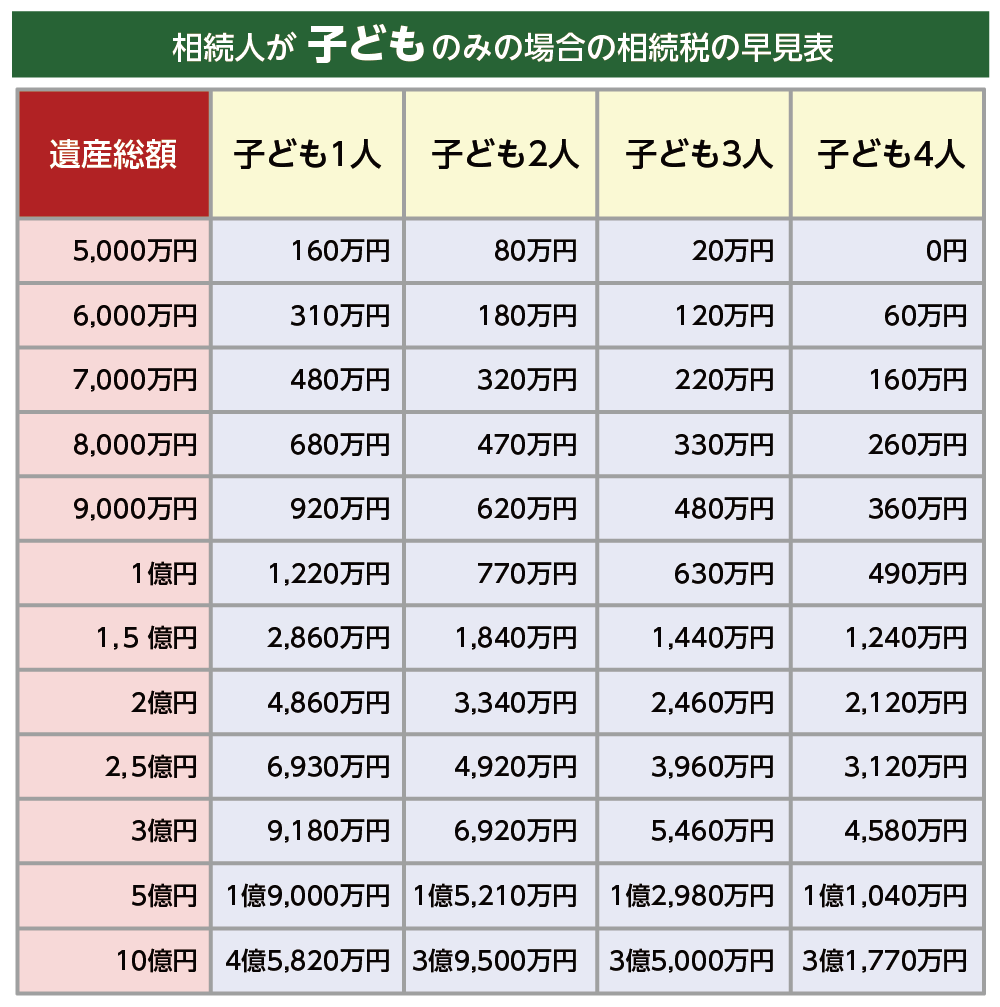
家族構成別の税額シミュレーションをまとめた以下の相続税早見表を見ると、法定相続人の人数と配偶者の有無がいかに税負担を左右するかが浮き彫りになる。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 配偶者あり・子供1人 | 納税総額:385万円 (配偶者控除適用時) | 基礎控除4,200万円 税率15%(控除50万円) | 配偶者が全額相続なら0円。ただし子供の手取りは法定配分で約4,615万円。 |
| 配偶者あり・子供2人 | 納税総額:315万円 (配偶者控除適用時) | 基礎控除4,800万円 税率15%(控除50万円) | 子供1人あたり約157.5万円の納税。現金資産が少ない家庭でも工面しやすい水準。 |
| 配偶者なし・子供1人 | 納税総額:1,220万円 (特例未適用時) | 基礎控除3,600万円 税率30%(控除700万円) | いわゆる二次相続の典型。子供1人の場合の税額は跳ね上がり手取りは8,780万円へ急減。 |
| 配偶者なし・子供2人 | 納税総額:770万円 (各人385万円) | 基礎控除4,200万円 税率15%(控除50万円) | 頭数が増えるほど累進緩和と控除拡充が効く。不動産分割での揉め事に要警戒。 |
最も警戒すべきは、配偶者が既に他界しているケースだ。1億円相続税シミュレーションにおいて、配偶者が健在であれば税額を大幅に抑え込めるが、一人っ子がすべてを引き継ぐ単独相続では税額が1,200万円を超え、実に遺産の8分の1以上が税金として消える計算になる。
税額が「0円」になる驚きの仕組み|配偶者の税額軽減と小規模宅地等の特例
1億円もの遺産がありながら、納税額が合法的に「0円」になるケースが存在する。その中核を担うのが配偶者の税額軽減と小規模宅地等の特例という2大優遇措置だ。
まず、配偶者の税額軽減は、配偶者が取得した遺産額が「1億6,000万円」もしくは「配偶者の法定相続分相当額」のどちらか多い金額まで、相続税が一切かからないという強力な制度である。遺産1億円の全額を妻(または夫)が相続する場合、1億6,000万円の枠内に完全に収まるため、納付税額は文字通りゼロとなる。
さらに威力を発揮するのが、自宅などの敷地評価を劇的に圧縮する小規模宅地等の特例だ。被相続人が居住していた宅地(特定居住用宅地)であれば、最大330平方メートルまで不動産評価額の引き下げ率が80%に達する。例えば、5,000万円と評価される自宅敷地を同居親族が引き継ぐ場合、課税価格はわずか1,000万円へと圧縮される。残りの預貯金5,000万円と合算しても遺産総額は6,000万円まで縮小し、基礎控除や配偶者控除を重ねることで最終税額は完全にゼロへと抑え込める。
ただし、ここには極めて危険な落とし穴がある。「税額が0円になるのだから放置してよい」という誤解だ。これらの特例を適用するためには、相続税申告期限とペナルティの規定に従い、被相続人の死亡を知った日の翌日から10か月以内に申告書を税務署へ提出しなければならない。期限を1日でも過ぎれば特例の適用資格を失い、1,000万円超の本税に加え無申告加算税が容赦なく降りかかる。
手取り額を最大化する王道の節税戦略|生命保険の非課税枠と生前贈与の分岐点
相続発生後の特例適用だけでなく、生前からの資産組み替えによって手取り額と納税資金を確実に確保しておくアプローチが欠かせない。
真っ先に検討すべきは生命保険の非課税枠の活用だ。「500万円 × 法定相続人の数」で計算される非課税限度額が設けられており、子供2人の家庭であれば1,000万円までの保険金が無税で手に入る。手持ちの現金1億円のうち1,000万円を生命保険の一時払い終身保険等へシフトさせるだけで、課税遺産総額を9,000万円へ直接圧縮できる。加えて、生命保険金は遺産分割協議を経ずに受取人固有の財産として迅速に着金するため、遺族にとって最大の懸案である「納税資金の現金不足」を瞬時に解決する防壁となる。
一方で、慎重な舵取りが求められるのが生前贈与と暦年課税の運用だ。年間110万円の基礎控除を活用してコツコツ資産を移転する手法は定番だが、2024年の税制改正によって死亡前の贈与持ち戻し期間が従来の3年から最大7年へと段階的に延長されている。2026年現在の相続においては既に持ち戻し期間の延長が進んでおり、「亡くなる直前の駆け込み贈与」は税務上ほぼ無力化される構造へとシフトした。早期からの計画的な贈与、あるいは将来の値上がり益を見越した「相続時精算課税制度(年110万円の基礎控除枠付き)」への切り替えなど、各家庭の年齢構成に応じた設計が求められる。
【実態検証】利用者の生の声と現場目線で見えたリアル
都内近郊で実際に遺産1億円の相続を経験した50代男性の手記や取材証言からは、机上の計算では測れない過酷な現実が浮かび上がる。
「父親が残してくれた遺産は、公示価格ベースで約8,000万円の世田谷区の実家と、現金約2,000万円の計1億円でした。私と妹の2人で相続したのですが、実家に住み続けたい私と、現金を均等に分けたい妹との間で完全に衝突しました。さらに追い打ちをかけたのが、妹に現金を渡すと手元の納税資金がショートするという事実です。結局、愛着のある実家を期限内に売却せざるを得ず、不動産業者の買い叩きに遭って手取りを大きく減らしてしまいました」(取材に応じた50代会社員の手記より)
ネット上のコミュニティやSNS上でも、「1億円の遺産と聞いて喜んだら不動産ばかりで現金がなく、相続税を払うために借金をした」「一次相続で母親が全額引き継いで税金を0円にしたが、数年後に母親が亡くなった二次相続で数千万円の税金が一度に押し寄せて破産寸前になった」という生々しい告白が後を絶たない。
遺産の多くが不動産で占められている場合、どれほど帳簿上の資産価値が高くても流動性は極めて低い。手取りを最大化するためには、「資産総額」ではなく「現金と不動産の構成比率」を直視し、納税資金をどう工面するかという出口戦略を生前から共有しておく必要がある。
一般に知られていない盲点とネットの誤解|税務調査が来る確率と過酷なペナルティ
ネット上には「遺産が1億円程度なら税務署もいちいち動かない」「家族名義の口座にお金を分けておけばバレない」といった根拠のない情報が散見されるが、これは極めて危険な誤謬だ。
国税庁の統計資料や元国税専門官の証言によると、相続税申告全体における税務調査の実施率は10%強にとどまるものの、遺産総額が1億円を超えた途端に税務調査が来る確率は約25〜30%へと跳ね上がる。つまり、1億円以上の相続が発生した場合、3〜4軒に1軒の割合で税務調査官が自宅に踏み込んでくるのが実態だ。
当局は国税総合管理システム(KSK)を駆使し、被相続人だけでなく配偶者や子供、孫に至るまで過去10年分以上の銀行口座データを完全に照会・突合している。調査で最も厳密に追及されるのが、いわゆる「名義預金」だ。親が子供名義で作った預金通帳であっても、通帳や印鑑を親が管理していたり、子供自身が贈与の事実を認識していなければ、税務署は容赦なく「被相続人の財産」と認定し追徴課税を行う。
意図的な財産隠しと判断された場合、本来の税金に加えて最大40%もの重加算税が課され、年利換算の延滞税が容赦なく上乗せされる。小規模宅地等の特例も否認されるリスクを孕むため、小手先の隠蔽工作は自滅行為に等しい。
【プロの結論】家族社会学と心理的バウンダリーから導く円満相続の条件
遺産1億円をめぐる相続争いや税金破綻の本質は、税率の高さではなく、親子の関係性における「心理的バウンダリー(境界線)」の曖昧さにある。日本の家族社会学において長年指摘されてきたように、昭和から平成にかけて定着した「親の資産状況を子供が詮索するのは不敬である」という過度な遠慮や、逆に「親の財産は当然家族全員のものだ」という共依存的な甘えが、健全な資産承継の対話を阻んできた。
親が認知症を発症してしまえば、生前贈与も不動産の売買も法的に凍結され、あらゆる有効な節税策が封殺される。感情的なしこりを残さずに資産を守り抜くためには、客観的な基準をもとに冷静な選択を下さなければならない。
生前対策を積極的に進めるべき人の条件
- 遺産1億円のうち、現預金や有価証券など流動性の高い資産が半分以上を占めている家庭。
- 法定相続人が子供1人のみ、あるいは二次相続を控えており税負担が急増することが確定している世帯。
- 親が健康であり、自身の意思で税理士や家族信託などの契約手続きを主体的に判断できる状況にある家庭。
安易な節税対策を避け、慎重を期すべき人の条件
- 遺産の8割以上が居住用不動産で占められており、手元の現金が納税額を下回るリスクが高い家庭。
- 兄弟姉妹間で長年の確執があり、生前の財産開示が新たな感情的対立の引き金になりかねない世帯。
- 「タワーマンションの節税規制」など最新の法改正トレンドを把握せず、借金頼みの不動産投資に走ろうとしているケース。
資産1億円を守る最大の秘訣は、親が元気なうちに「心理的境界線」を保ちながらオープンな資産棚卸しを行い、家族全員が納得できる形で納税資金を確保しておくことに尽きる。
【一億円の相続税】に関するよくある質問(FAQ)
Q1:配偶者の税額軽減を使って税額が0円になる場合でも、申告書は提出しなければなりませんか?
A1:提出が必須です。配偶者の税額軽減や小規模宅地等の特例は「期限内に適正な申告書を税務署へ提出すること」が適用の法律上の絶対条件です。申告を怠ると特例の適用が認められず、本来支払うべき巨額の税金に加え、無申告加算税が科されることになります。
Q2:1億円の遺産に対して、手取り額を増やす最も手軽な即効策は何ですか?
A2:生命保険の非課税枠(500万円 × 相続人数)の活用です。例えば子供2人なら1,000万円を生命保険へ組み替えるだけで課税遺産を即座に減額でき、受取人固有の現金として短期間で支払われるため納税資金の確保にも直結します。
Q3:納税期限までにどうしても現金が用意できない場合はどうすればよいですか?
A3:原則は金銭での一括納付ですが、どうしても困難な場合は利息にあたる利子税を支払いながら分割納付する「延納」制度があります。また、最終手段として不動産や有価証券そのもので納める「物納」も存在しますが、審査基準が極めて厳格であるため、期限内に不動産を売却して現金化するか、金融機関の相続ローンを活用するのが現実的な解決策となります。
まとめ:今後の動向と失敗しないための判断基準
遺産1億円の相続は、特例制度を正しく使いこなせば手元に残る財産を数千万円単位で守り抜ける一方、知識不足や申告遅延によって過酷な課税を招く危険な分岐点である。税制改正によって生前贈与のルールが厳格化されたいま、小手先の節税テクニックに頼る時代は終わりを告げた。
まずは自身の家族構成における正確な基礎控除と税額を早見表で把握し、不動産と現金のバランスを直視すること。そして10か月の申告期限に追われる前に、信頼できる専門家とともに客観的な試算を進めることが、家族の未来と資産を確実に守る唯一の道である。 (出典: 一 億 円 相続 税(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。