領収証と領収書の違いとは?法的効力とレシートの真実を徹底解剖
文房具店に並ぶ既製の伝票には「領収証」と印刷されている一方で、ビジネスの日常会話や社内規程では当たり前のように「領収書」という言葉が飛び交います。店頭での支払い時に「領収証と領収書、どちらを頼めば正しいのか」「呼び方が違うだけで法的な効力に差があるのか」と疑問を抱いた経験を持つ方は少なくありません。
取引の電子化やインボイス制度が完全に定着した2026年のビジネス現場において、証憑書類の取り扱いは一段とシビアさを増しています。長年曖昧にされがちだった両者の決定的な差異や歴史的背景、さらには手書き領収書よりもレシートが重視される税務上の実態まで、経理・法務の現場データをもとに深掘りして解説します。
📌 【この記事の重要ポイントまとめ】
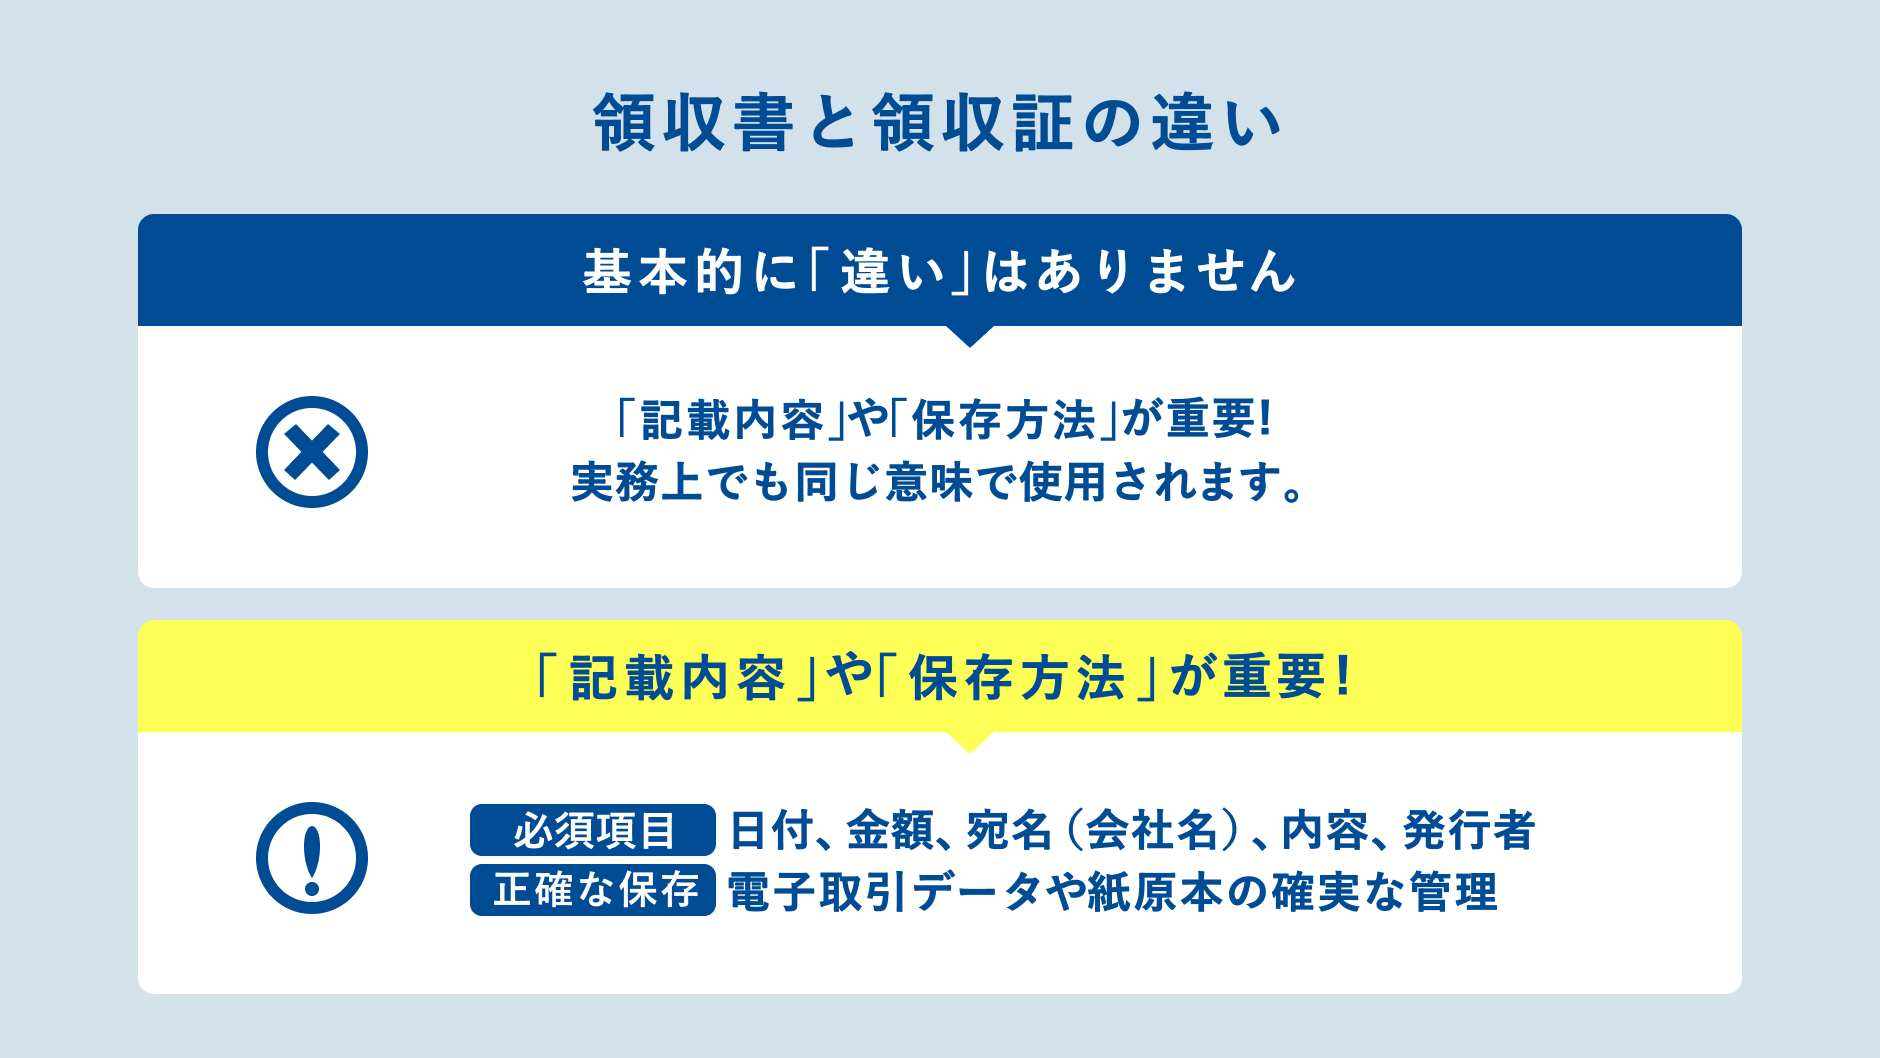
- 要点1:「領収証」と「領収書」に法的・税務的な効力の優劣はなく、どちらも民法第486条が定める「受取証書」として全く同じ価値を持つ。
- 要点2:市販伝票の「証」は証拠書類を意識した業界の慣行であり、税務調査では手書きの領収証よりも内訳が明記された「レシート」の方が証拠能力を高く評価される。
- 要点3:2026年最新の経理実務ルールでは、インボイス制度の記載要件(登録番号・税率区分)と電子帳簿保存法への適合が必須要件となる。
【真相解明】なぜ呼び方が分かれているのか?決定的な理由と法的効力の比較
「領収証と領収書の違い」を巡る疑問に対して、法律および税務の専門機関が下している見解は極めて明快です。結論から言えば、領収証と領収書に法律上の区別はなく、税務上の効力も完全に同一です。どちらの表記であっても、金銭の授受が行われた事実を証明する効力に一切の優劣は存在しません。
法律面から紐解くと、双方は民法上の受取証書(民法第486条)という単一の概念に集約されます。民法には「弁済をした者は、弁済を受領した者に対して受取証書の交付を請求することができる」と明記されており、法律上の正式名称は「受取証書」です。つまり、領収証も領収書も、受取証書という法的な枠組みを社会通念上の通称として表現した言葉に過ぎません。
国税庁が所管する印紙税法においても同様の整理がなされています。課税物件表の第17号文書(売上代金に係る金銭又は有価証券の受取書)に関する公認ガイドラインでは、「受取書、領収証、領収書、レシート、預り証などは、その名称のいかんを問わず、金銭または有価証券の受取事実を証明するために作成されるすべての文書が該当する」と定義されています。
では、なぜわざわざ「証」と「書」という2つの呼び名が定着したのでしょうか。その背景には、近代の印刷流通史と商業慣行が深く関係しています。市販のカーボン複写式伝票を普及させた大手文具メーカーが、「代金の受け取りを確かに証する書類(受領の証)」という意味合いを強調するため、製品のタイトルに「領収証」を採用しました。一方で、役所への提出書類や商取引全般を指す一般的な総称として「領収書」という口語表現が定着していったという経緯があります。「証」はより厳格な証書としてのニュアンスを帯び、「書」は文書全般を指す包括的な表現として使い分けられてきたのが実態です。

【データ徹底比較】領収証・領収書・レシートの法的効力と実務要件一覧
日常の支払い現場では、手書きの領収証・一般的な領収書・POSレジから出力されるレシートが混在しています。これらが持つ税法上の効力や実務上の違いを、客観的な基準から整理した比較データは以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 手書きの領収証 | 宛名・金額・日付・但し書きを手作業で記入。記載漏れ発生率:約12〜15%(実務推計) | 5万円以上(税抜)で200円の収入印紙貼付が必須 | 格式はあるが内訳不明になりやすく、現代の経理現場では確認コストが増大する傾向 |
| 一般的な領収書 | 受取証書全般の総称。システム印刷や手書きを含む幅広い出納証憑 | 記載必須項目:発行者、日付、金額、取引内容、受取人 | 法令上は領収証と完全に同義。社内規程の統一用語として採用するのが合理的 |
| POSレジのレシート | 品名・単価・税率別の税額・日時・店舗番号が100%機械印字 | 適格簡易請求書の要件を満たせば、宛名なしでも税額控除が可能 | レシートと領収書の違いにおいて、実態把握の正確性から税務上の信用力はレシートが勝る |
| 電子領収書(PDF等) | メール送付やWeb発行。印紙税法上の非課税扱い(税額0円) | 電帳法の真実性・検索要件を満たしたクラウド管理が必須 | 印紙代の完全削減と業務効率化を両立する、企業の標準フォーマット |
【実態検証】「手書きの領収書をください」はもう古い?現場目線で見えたリアル
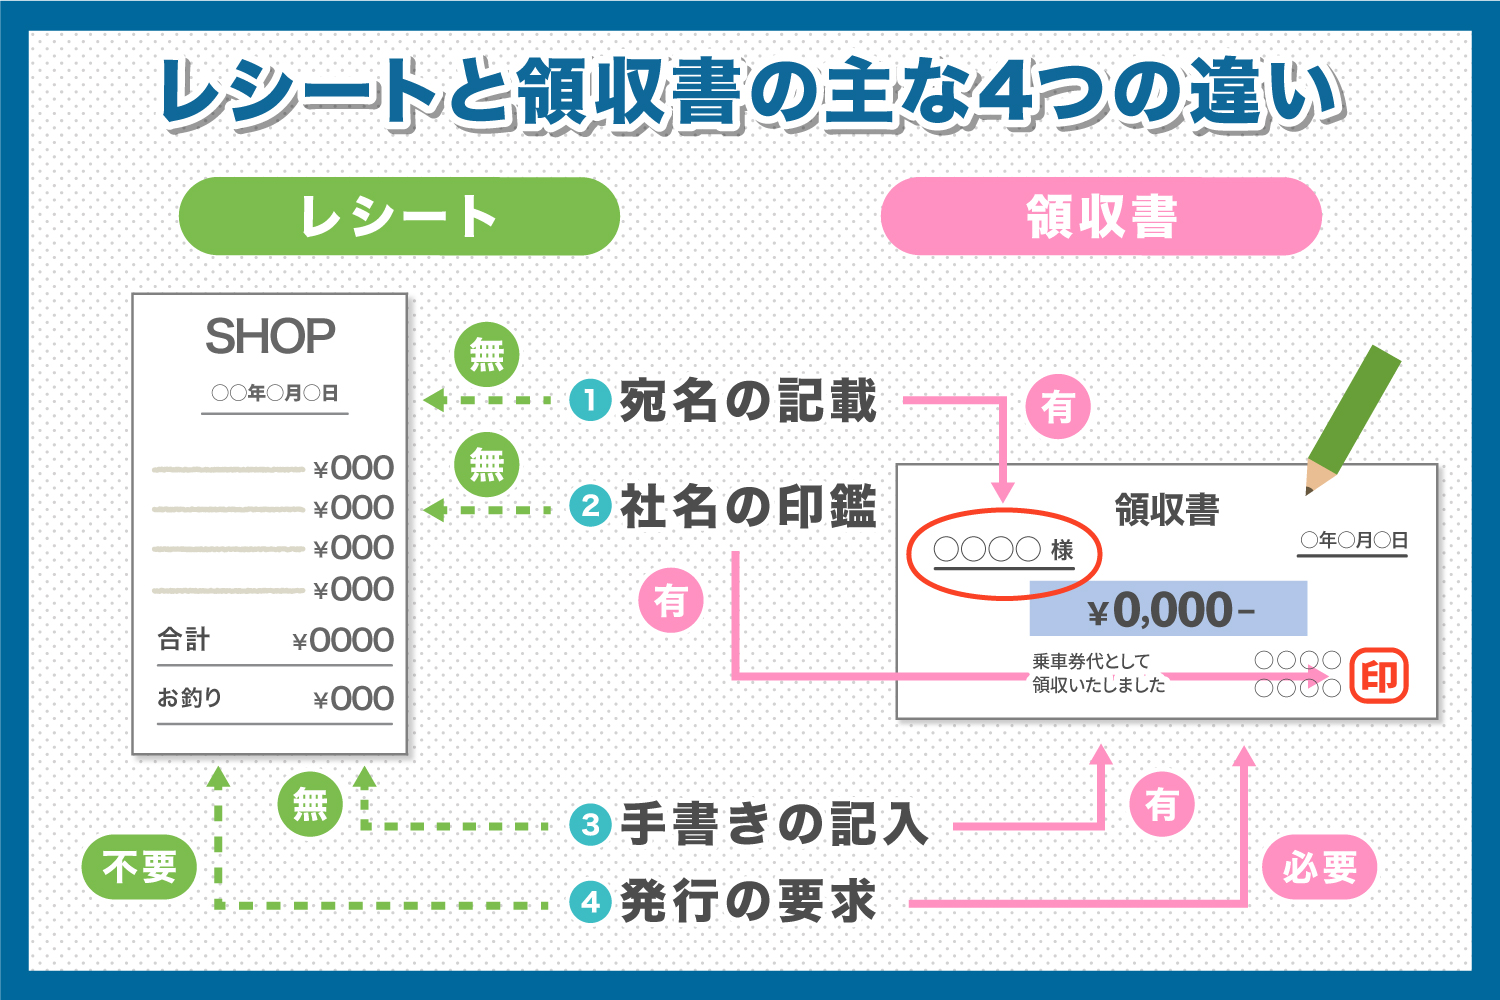
「レシートは捨てて、必ず手書きの領収証をもらいなさい」という指導は、かつての昭和・平成期におけるビジネスマナーの典型でした。しかし、SNSやビジネスコミュニティでは、現場の経理担当者から「品目も書かれていない手書きの領収書を提出されると確認作業に追われて困惑する」「レジ前でわざわざ宛名を書かせて後ろの客を待たせる光景に強い違和感を覚える」といった切実な声が数多く投稿されています。
経理代行や税務相談を手がける実務家への取材でも、現場のリアルな地殻変動が浮き彫りになっています。あるベテラン税理士は次のように証言しています。
「かつては『手書きの領収証こそが正式な書類』と信じ込まれていましたが、税務の現場では完全に評価が逆転しています。手書きの領収証は購入した具体的な商品名が分からず、私的な買い物を紛れ込ませる余地が生じます。一方、レジから出力されるレシートには購入した書籍のタイトルや事務用品の型番、飲食したメニューまで克明に印字されます。税務調査で認められる領収書としての証拠能力を突き詰めるなら、改ざん不能なレシートの方が圧倒的に強いのです」
経費精算における法的効力を考慮しても、社内の監査部門が求めるのは「本当に事業に必要な支出だったのか」という取引実態の客観的裏付けです。品目が「お品代」としか書かれていない1万円の領収証と、購入明細が網羅されたレシートが並んだ際、社内コンプライアンスの観点から高く評価されるのは言うまでもなく後者です。
一般に知られていない盲点とネットの誤解|発行義務・但し書き・印紙税
領収証や領収書の実務には、ネット上で誤った情報が拡散されやすい3つの大きな盲点が存在します。法的トラブルや税務否認を未然に防ぐため、正確な法解釈を把握しておく必要があります。
1. 領収証の発行義務と拒否理由の正当性
「客から求められたら、店舗はどのような場合でも領収書を発行しなければならない」という認識は法的な誤解です。民法第486条は弁済(代金の支払い)と受取証書の交付を「同時履行の関係」として定めています。そのため、以下の正当な理由がある場合、店舗側は発行を合法的に拒否できます。
- クレジットカード決済の場合:代金の支払いはカード会社を介した立替払いであり、店舗と顧客の間で直接の金銭授受が発生していません。そのため、民法上の受取証書の発行義務は生じません。店舗がサービスの一環として「領収書」を発行する場合は、印紙税の課税を避けるため「クレジットカード利用」の文言記載が法的に義務付けられます。
- すでに詳細レシートを交付している場合:法的にはレシート自体が受取証書の要件を満たしているため、二重発行による不正受給(経費の水増し)を防ぐ目的で、手書き領収書への差し替え発行を断る運用は極めて正当です。二重発行を行う場合は、元のレシートを確実に回収・破棄しなければなりません。
2. 領収書の但し書きの正しい書き方と「お品代」のリスク
領収書を受け取る際、安易に「お品代で」と依頼するケースが依然として見受けられます。しかし、領収書の但し書きの正しい書き方において、「お品代」「代金として」といった具体性を欠く表現は極めて危険です。税務調査の現場では、どのような資産を購入したのか、どの業務に供された経費なのかを立証できない書類は、経費算入を否認されるリスクに直結します。手書きを依頼する場合は「〇〇プロジェクト用書籍代」「〇〇セミナー懇親会飲食代(参加〇名)」など、実態が客観的に判別できる文言を指定しなければなりません。
3. 印紙税と収入印紙の貼付義務が生じる基準
金銭の受取書が売上代金に係るものである場合、受取金額が5万円以上(税抜)になると印紙税法に基づき200円の収入印紙を貼付し、消印を押す法的義務が発生します。5万円の判定において、消費税額が区分記載されているか、あるいは税込価格と税抜価格が明確に併記されていれば、税抜本体価格で判定することが可能です。例えば「税込5万4,780円(うち消費税額4,980円)」と記載されていれば、税抜価格は4万9,800円となるため印紙の貼付は不要です。
なお、PDFファイルや電子メールで交付される電子領収書は、印紙税法上の「文書の作成」に該当しないため、記載金額が数千万円であっても印紙税は一切かかりません。これが企業のデジタル化を急加速させている最大の経済的動機です。
【2026年最新の経理実務ルール】インボイス制度と電子帳簿保存法が求める鉄壁の要件
経済社会のデジタルシフトが完了した2026年現在、領収書やレシートの管理は過去のルールから抜本的な変革を遂げています。日々の経費精算において押さえるべき最重要ルールは以下の2点に集約されます。
インボイス制度の適格請求書(適格簡易請求書)の要件
買い手側が消費税の仕入税額控除を受けるためには、受け取った領収書やレシートがインボイス制度の適格請求書としての法定記載事項を満たしていなければなりません。不特定多数の顧客に対して販売を行う小売業、飲食店業、タクシー業などでは、以下の事項を満たした「適格簡易請求書(簡易インボイス)」の交付が認められています。
- 適格請求書発行事業者の氏名または名称および「登録番号(T+13桁の数字)」
- 取引を行った年月日
- 取引内容(軽減税率の対象である旨の表記を含む)
- 税率ごとに区分して合計した対価の額
- 税率ごとに区分した消費税額等、または適用税率
注目すべきは、適格簡易請求書においては「書類の交付を受ける事業者の氏名または名称(宛名)」の記載が法令上免除されている点です。スーパーやコンビニ、タクシー等の利用時は、宛名のないレシートであっても、登録番号と税率表記さえ整っていれば何ら支障なく仕入税額控除の対象として計上できます。
電子帳簿保存法の領収書要件と保存期間
スキャナ保存やWeb領収書の電子取引データを保存する際、電子帳簿保存法の領収書要件を満たすことが企業の必須義務となっています。改ざん防止措置として「訂正削除の履歴が残るクラウドサービスの利用」または「タイムスタンプの付与」が求められ、さらに「取引年月日・金額・取引先」による整然とした検索機能の確保が不可欠です。
また、領収書の保存期間と会社法の関係についても明確な基準が存在します。税法上、法人の領収書は確定申告書の提出期限から原則7年間(欠損金が生じた事業年度は最長10年間)の保存が義務付けられています。さらに会社法第432条および第435条の規定により、株式会社は会計帳簿およびその事業に関する重要な資料を10年間保存しなければなりません。社内の保存規程を作成する際は、より厳格な会社法基準に合わせて一律10年保存とするのが安全確実な実務スタンダードです。
【プロの結論】経費精算で失敗しないための判断基準|レシート派 vs 領収証派
現代のビジネスパーソンは、どのような場面でレシートを受け取り、どのような場面で手書きの領収証を求めるべきなのでしょうか。迷いを排除するための判断基準を明確に提示します。
レシートを選択すべきケース(全体の9割以上):
日常的な飲食費、文房具や備品の購入、新幹線やタクシーなどの交通費、ドラッグストアでの消耗品購入など、店舗で支払う大半の取引がこれに該当します。内訳品目が自動印字され、インボイス登録番号が記載されたレシートは、税務署からも社内経理からも最も歓迎される証拠書類です。「とりあえず手書き領収証をもらう」という習慣は、今すぐ手放すべきです。
手書き領収証の交付を依頼すべきケース(極めて限定的):
式典の祝儀・香典に対する返礼、冠婚葬祭関連の支払い、あるいは出張先で簡易型端末すら設置されていない極めて小規模な個人商店での現金決済など、レシート発行機能を持たない事業者から直接物品や役務を購入する場合に限られます。その際も、宛名に「上様」を使わず正式な会社名をフルネームで記入してもらい、但し書きには「〇〇謝礼」「〇〇購入代金」と具体的に記載してもらうことが鉄則です。
【領収証 領収 書 違い】に関するよくある質問(FAQ)
Q1:領収証と領収書、会社で提出する書類としてどちらの名称で呼ぶのが正しいですか?
A1:どちらを呼称として用いても法的な効力は全く同じであり、正誤の差はありません。ただし、社内規程や精算システムの多くは一般的な総称である「領収書」という表記で統一されているケースが大半です。社内コミュニケーションや経費精算の手続きにおいては、組織の規程マニュアルで使用されている用語に合わせるのが最も円滑です。
Q2:宛名が「上様」になっている手書きの領収書は、経費として認められなくなりますか?
A2:税務調査において即座に全額否認されるわけではありませんが、厳格な監査では証拠能力を疑われる大きな要因になります。特にインボイス制度における本則の適格請求書では宛名の記載が必須とされており、「上様」や空白の領収書は仕入税額控除の対象外となる恐れがあります。宛名が必要な取引では、必ず自社の正式な法人名または屋号を記載してもらわなければなりません。
Q3:クレジットカードで決済した際、店舗から手書き領収書の発行を断られました。違法ではないのですか?
A3:違法ではありません。クレジットカード取引は信用取引(立替払い)であり、直接の金銭授受が発生していないため、店舗側に民法上の受取証書発行義務はありません。店舗が発行する「利用明細書(クレジット売上票)」が決済の公的証拠となります。もし店舗がサービスとして領収書を発行する場合でも、但し書き等に「クレジットカード利用」と明記されない限り、印紙税法上の問題が生じるため店舗側は厳格な運用を行っています。
Q4:5万円以上の領収書に収入印紙が貼られていませんでした。この領収書は法的に無効ですか?
A4:領収書そのものの法的効力は有効です。金銭を受け取ったという事実の証明力や、経費精算の証拠としての価値は失われません。印紙税の納税義務は受取証書を作成した受取人(発行者側)に課されるものであり、印紙の貼付漏れに対する過怠税のペナルティも発行者に対して科されます。受領した側がペナルティを受けることはありません。
まとめ:呼び名の違いに惑わされず取引実態の記録を徹底しよう
「領収証」と「領収書」は、文字の成り立ちや印刷流通の歴史によって使い分けられてきただけであり、民法上の受取証書として、また税務上の証明書類として完全に同等の価値を持っています。呼び名の差異に過度な神経を使う必要はありません。
これからのビジネス実務において真に問われるのは、書類の名称ではなく「取引の事実関係が客観的に証明されているか」という実態です。正確な購入内訳、適格請求書の登録番号、そして電帳法に準拠した保存管理体制こそが、企業と個人の税務リスクをゼロに抑える決定打となります。形式的なマナーにとらわれず、合理的で正確な証憑管理を徹底しましょう。 (出典: 領収証 領収 書 違い(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。