年末調整の保険料控除の書き方2026|新旧区分の計算ミスを防ぐ記入例
毎年秋から初冬にかけて勤務先から配布される「給与所得者の保険料控除申告書」。手元に届いた保険会社からの控除証明書ハガキを眺めながら、「新制度と旧制度のどちらに丸をつければいいのか」「複雑な計算式でいくら控除されるのか」と頭を抱えてしまうビジネスパーソンは少なくありません。2026年の税制実務においても、デジタル化の過渡期として電子データと紙書類の提出が混在し、現場の混乱は依然として続いています。
実は、保険料控除申告書には「計算の順序を1つ間違えるだけで、控除額が上限に達せず還付金が減ってしまう」という見落としがちな落とし穴が存在します。制度の仕組みと証明書の見方を正しく把握すれば、申告書の作成はわずか10分程度で完了します。損をしないための最新の計算手順と具体的な記入例を、現場の税務・人事担当者の知見を交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険料控除は「一般」「介護医療」「個人年金」の3枠制であり、新制度(上限各4万円・計12万円)と旧制度(上限各5万円・計10万円)の併用計算で控除額を最大化できる。
- 要点2:控除額の計算ミスや新旧区分の選択ミス、妻名義保険の要件不備によって、本来受け取れる数千円から数万円の還付金を取りこぼすケースが多発している。
- 要点3:地震保険料控除、社会保険料控除(国民年金・国保)、iDeCo等の小規模企業共済等掛金控除まで漏れなく記入することで、所得税の還付だけでなく翌年度の住民税も大幅に軽減される。
【2026年最新】新旧区分の違いで還付金が減る?年末調整の保険料控除で陥りやすい落とし穴
「生命保険に入っているから、とりあえずハガキの金額をそのまま写しておけば満額控除されるだろう」と思い込んでいると、手元に戻る還付金が目減りしてしまう事態に直面します。国税庁が定める生命保険料控除は、平成24年(2012年)1月1日以降の契約に適用される「新制度」と、平成23年(2011年)12月31日以前の契約に適用される「旧制度」で、枠組みも上限額の計算式も根本から異なっているからです。
控除申告書における最大の落とし穴は、新旧両方の契約がある場合の「適用限度額の判定ルール」にあります。新制度の1枠あたりの最高控除額は40,000円ですが、旧制度の最高控除額は50,000円に設定されています。両方の保険料を支払っている場合、新制度と旧制度を合算して申告することもできますが、その合算上限は新制度と同じく40,000円に抑えられてしまいます。
例えば、一般生命保険料として「旧制度の支払額が60,000円(旧制度の控除額:40,000円)」と「新制度の支払額が20,000円(新制度の控除額:20,000円)」の2契約を抱えていたとします。これを安易に両方記入して新旧併用で合算すると、上限ルールによって控除額は40,000円で頭打ちになります。しかし、もし旧制度単体で年間100,000円を超える保険料を支払っていれば、旧制度のみを選択することで満額の50,000円の控除を適用できるのです。
旧制度単体で満額を狙えるにもかかわらず、中途半端に新制度の少額契約を合算欄に組み込んで計算を混乱させたり、新旧区分のチェックを間違えて新制度の計算式を適用してしまったりすることで、控除額が10,000円単位で目減りする事故が毎年のように現場で発生しています。課税所得が高い人ほど、控除額の1万円の差は所得税率(10〜20%超)および住民税率(一律10%)を通じて、ダイレクトに手取り額の差として跳ね返ってきます。
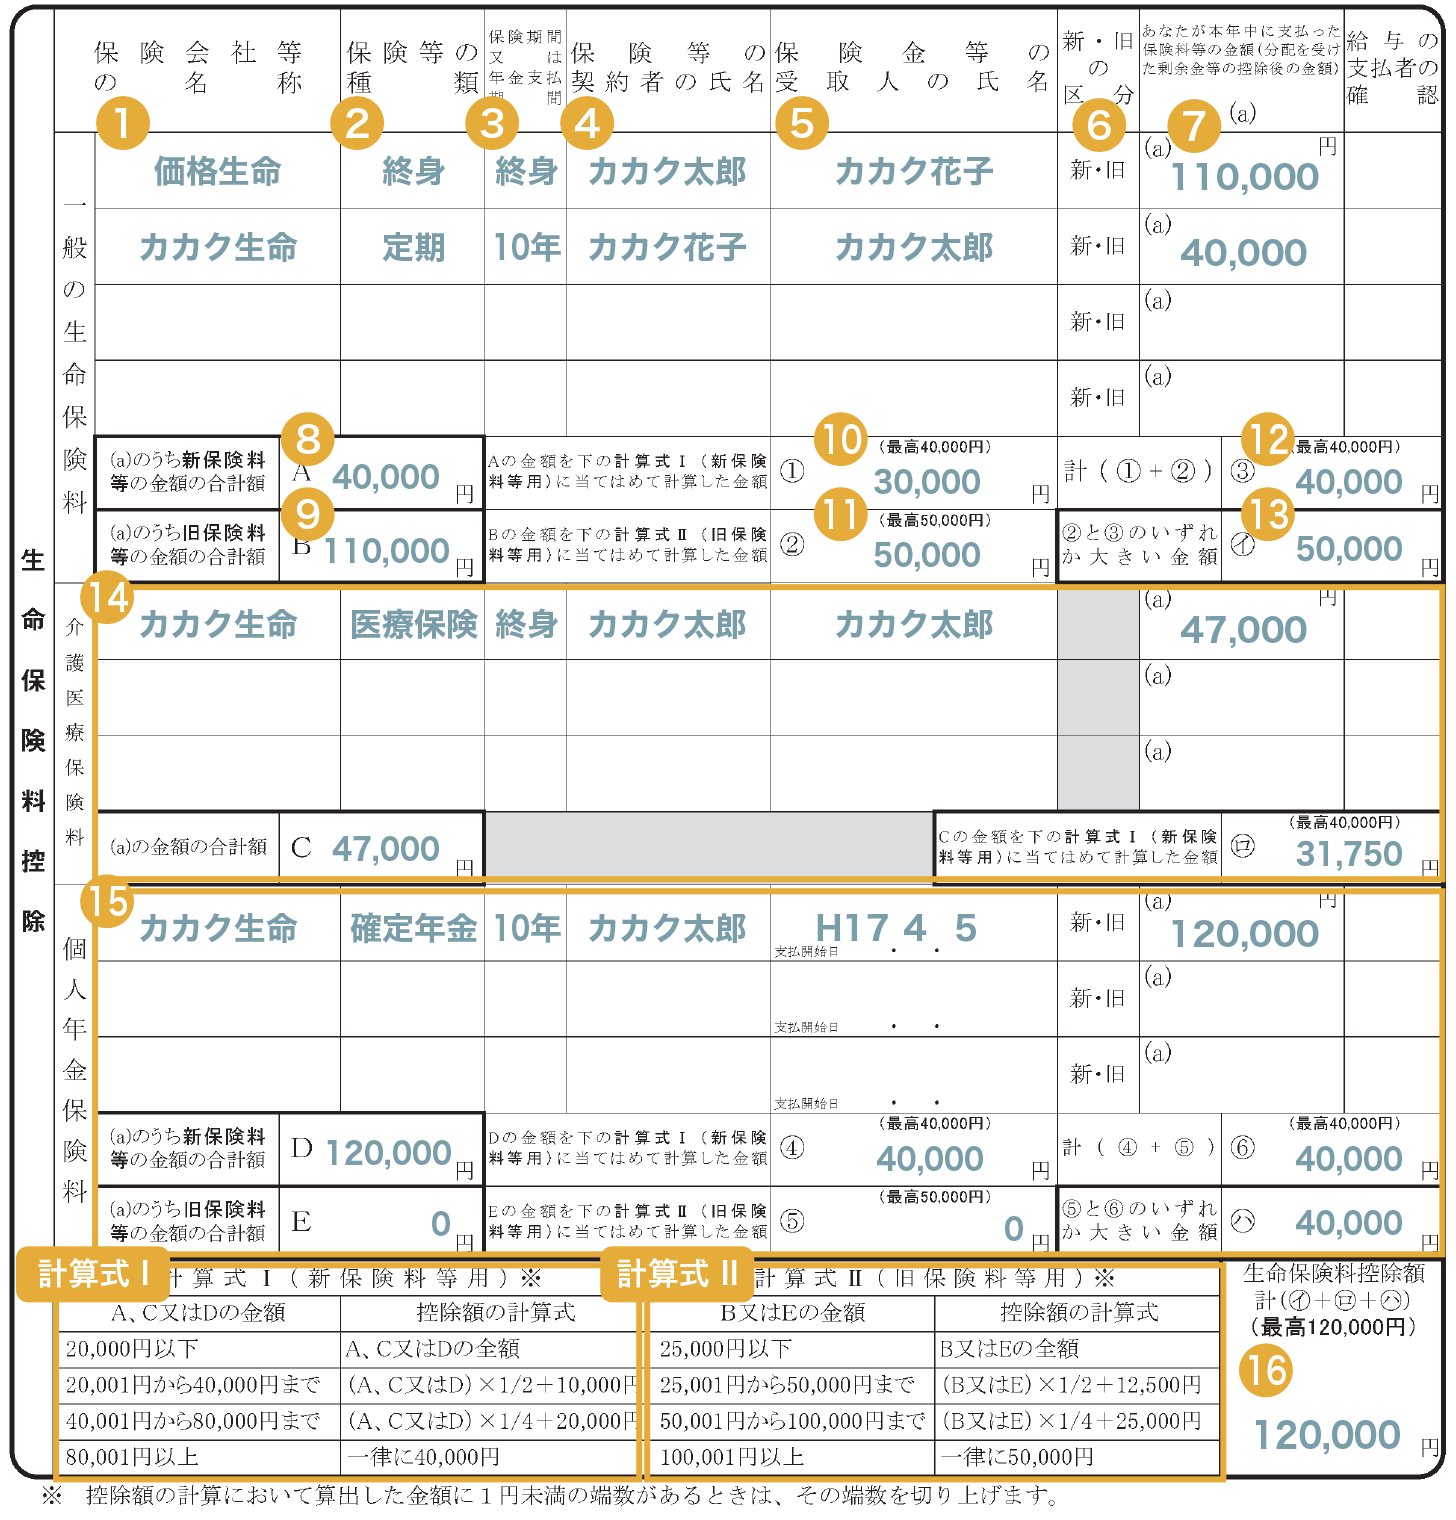
【一覧表で比較】生命保険料控除の新旧制度の違いと上限額・計算式まとめ
生命保険料控除を正確に申告するためには、制度ごとの控除枠と上限額の違いを体系的に整理しておく必要があります。以下の比較表で、新旧制度の枠組み、計算式の分岐、そして制度全体の設計思想を確認してください。
| 控除項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 新制度の対象区分 (2012年以降の契約) | ・一般生命保険料 ・介護医療保険料 ・個人年金保険料 | 各枠の上限40,000円 所得税の合計上限120,000円 住民税の合計上限70,000円 | 3枠すべてを均等に活用することで最大の節税効果を得られるバランス型設計。 |
| 旧制度の対象区分 (2011年以前の契約) | ・一般生命保険料 ・個人年金保険料 (介護医療の独立枠なし) | 各枠の上限50,000円 所得税の合計上限100,000円 住民税の合計上限70,000円 | 医療特約も一般枠に含まれる。1枠あたりの控除上限が新制度より10,000円高い点が強み。 |
| 新旧併用時の上限 | 各区分ごとに新旧を合算可能 | 各枠の合算上限40,000円 全体の合計上限120,000円 | 旧制度だけで控除額が40,000円を超える場合は、新制度を混ぜずに旧制度単独で申告するのが鉄則。 |
| 介護医療保険料控除 | 新制度のみに存在する独立枠 | 支払額80,000円超で上限40,000円 | 医療保険やがん保険、介護保険が該当。旧制度の一般枠を圧迫せずに控除枠を拡張可能。 |
| 個人年金保険料控除 | 税制適格特約が付加された年金保険 | 新制度上限40,000円 旧制度上限50,000円 | 10年以上の払込・年金受給等の特約要件が必須。変額年金等は一般枠扱いとなる点に注意。 |
申告書の裏面や給与ソフトに記載されている具体的な計算ステップは次の通りです。実支払額に応じた計算式を把握しておけば、証明書の数字を入れた瞬間に着地金額が分かります。
【新制度の計算式(一般・介護医療・個人年金共通)】
- 20,000円以下:支払保険料の全額
- 20,001円〜40,000円以下:支払保険料 × 1/2 + 10,000円
- 40,001円〜80,000円以下:支払保険料 × 1/4 + 20,000円
- 80,001円以上:一律 40,000円(上限到達)
【旧制度の計算式(一般・個人年金共通)】
- 25,000円以下:支払保険料の全額
- 25,001円〜50,000円以下:支払保険料 × 1/2 + 12,500円
- 50,001円〜100,000円以下:支払保険料 × 1/4 + 25,000円
- 100,001円以上:一律 50,000円(上限到達)
新制度では年間支払額が80,000円、旧制度では年間支払額が100,000円を超えた時点で上限枠に達します。月払いで7,000円程度支払っている保険であれば、それ1本で枠が上限に達するため、同じ枠に該当する他の保険証券をわざわざ探して細かく合算記入する必要はありません。
保険料控除申告書の記入例と手順|証明書の見方から枠別の書き方まで完全網羅
「給与所得者の保険料控除申告書」は大きく分けて4つのブロックに分かれています。左側全体が「生命保険料控除」、右側の上段から「地震保険料控除」「社会保険料控除」「小規模企業共済等掛金控除」と配置されています。それぞれの書き方と添付のルールを順を追って見ていきましょう。
申告書を書く前に、手元にある「保険料控除証明書」のハガキをよく観察してください。ハガキ表面には必ず「証明額」と「申告額(または参考額)」という2つの金額が印字されています。証明額はハガキ発行日(通常は9〜10月頃)までに実際に支払われた実績額であり、申告額は12月末までに契約が継続した場合の「年間の見込払込額」です。年末調整で記入すべき数字は「申告額(年間の払込見込額)」です。間違えて証明額を書いてしまうと、控除対象額が少なく計算されてしまいます。
1. 生命保険料控除の記入見本と流れ
証明書ハガキを見ながら、以下の項目を用紙に転記します。
- 保険会社等の名称:日本生命、明治安田生命などの正式名称。
- 保険等の種類:定期保険、終身保険、医療保険など(ハガキ記載の通りに簡潔に記入)。
- 保険期間:終身、10年など。
- 保険等の契約者の氏名:契約者名を記入。
- 保険金等の受取人:受取人の氏名と本人との続柄(本人、妻、子など)。
- 新・旧の区分:ハガキに明記されている「新制度」「旧制度」のどちらかに○をつける。
- あなたが本年中に支払った保険料等の金額:「申告額(年間払込予定額)」を記入。
用紙下部の計算欄において、一般・介護医療・個人年金の各区分ごとに合計額を算出し、前述の計算式に当てはめて控除額を導き出します。最終的に3区分の控除額を足し合わせ、最高120,000円を「生命保険料控除額計」の欄に記入します。
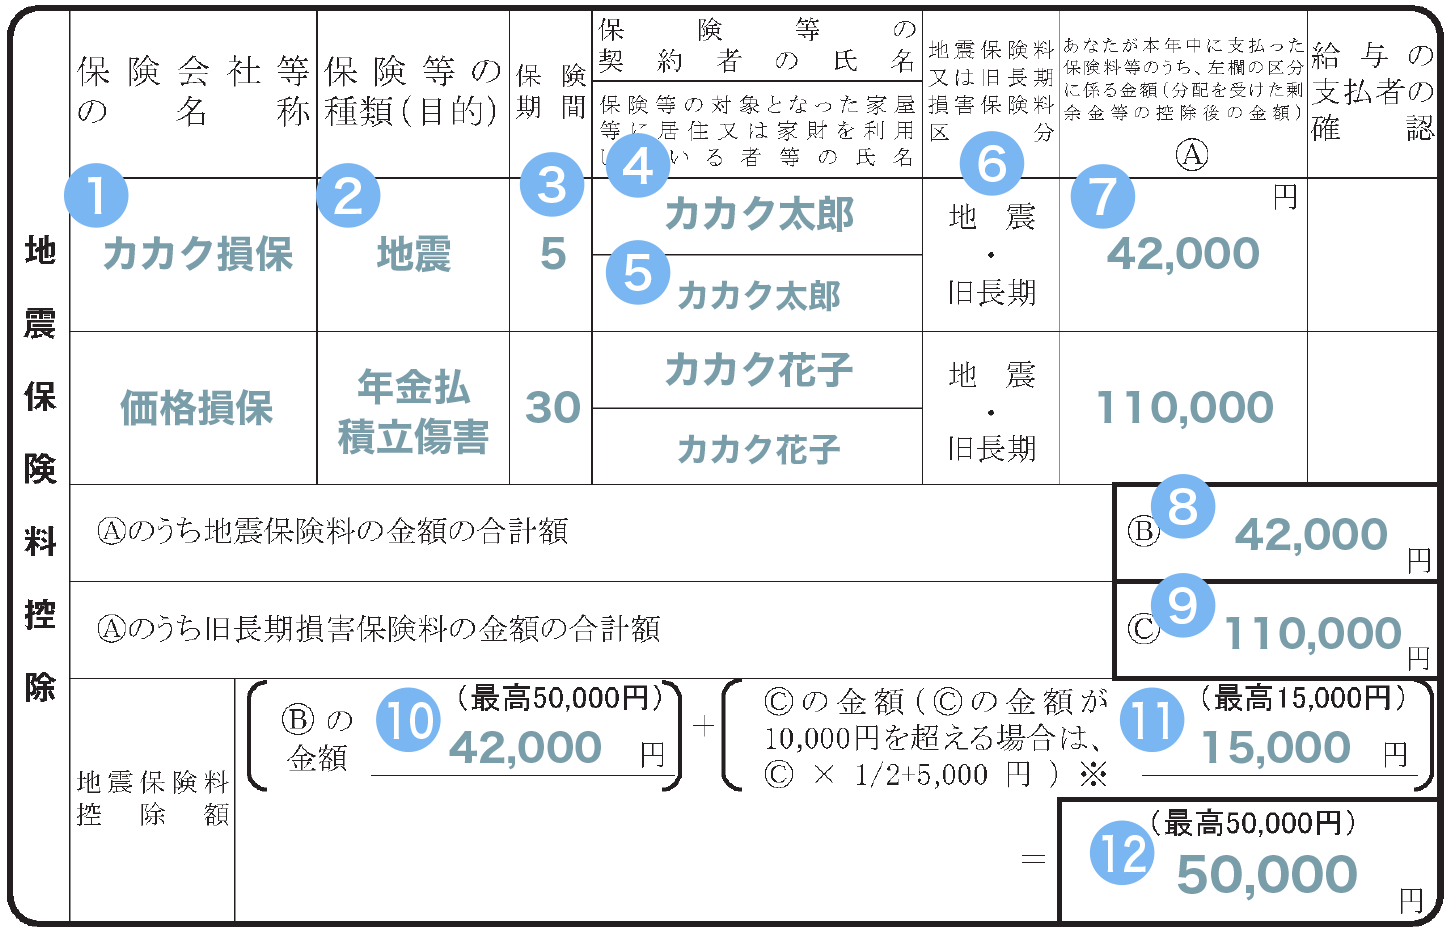
2. 地震保険料控除の書き方と見本
地震保険料控除は、自宅や家財を対象とした地震保険の保険料を対象とする控除です。上限額は所得税で50,000円(全額控除)、住民税で25,000円(1/2控除)となっています。平成18年末までに締結した「旧長期損害保険料」が残っている場合もこの欄で申告可能ですが、旧長期の上限は15,000円、地震保険と合算する場合の上限は50,000円となります。
ハガキに「地震保険料」とあれば区分に「地震」と○をし、支払額をそのまま記入します。年間の支払保険料が50,000円以内なら支払額全額、50,000円を超えている場合は「50,000円」と記入すれば完了です。
3. 国民年金と国民健康保険料の控除書き方
給与から天引きされている健康保険や厚生年金は、会社側が自動で把握しているため申告書に書く必要はありません。ここに記入するのは、「年の途中で就職・転職した期間に自分で納付した国民年金・国保」や、「大学生の子どもの国民年金を親が立て替えて払った分」「配偶者の国保を本人の口座から支払った分」です。
社会保険料控除には上限額がなく、支払った全額が所得控除されます。国民年金および国民年金基金については、日本年金機構から送付される「社会保険料(国民年金保険料)控除証明書」の添付が法律で義務付けられています。一方、国民健康保険料や介護保険料については証明書の添付義務はなく、自治体からの納付通知書や領収日付印のある領収証書の金額を転記するだけで認められます。
4. iDeCoと小規模企業共済等掛金控除の記入例
申告書の右下隅にある「小規模企業共済等掛金控除」の欄は、節税インパクトが極めて高いエリアです。個人型確定拠出年金(iDeCo)や企業型DC(企業型確定拠出年金)のマッチング拠出、小規模企業共済の掛金が対象となります。
国民年金基金連合会から10〜11月頃に届くハガキ「小規模企業共済等掛金払込証明書」を確認し、「確定拠出年金法に規定する個人型年金加入者掛金」の欄に年間払込額を記入します。こちらも全額が所得控除となるため、給与水準に関わらず掛金全額に所得税・住民税率を掛けた分がダイレクトに節税となります。証明書の添付が必須ですので、紛失に厳重注意してください。
一般に知られていない盲点とネットの誤解|妻名義の保険や証明書紛失の真実
ネット上のQ&AサイトやSNSでは、年末調整の保険料控除に関して誤った解釈や危険な噂が散見されます。実務上で特に質問が集中する「家族名義の保険」と「証明書の紛失対応」について、法的な根拠に基づき真相を解明します。
盲点1:妻名義の生命保険料控除は夫の年末調整で使えるのか?
「契約者が専業主婦の妻になっている生命保険は、夫の年末調整で控除を受けられない」と思い込んでいる人が大勢います。しかし、国税庁の基本通達および所得税法第76条の規定によれば、「保険料を実際に負担している者」が控除の適用対象となります。
つまり、契約者が妻名義であっても、妻に収入がなく夫の口座から保険料が引き落とされている場合や、夫の給与から保険料を支払っている実態があれば、夫の年末調整の申告書に記入して控除を受けることが完全に合法とされています。ただし、以下の受取人要件を満たしていることが絶対条件です。
- 一般生命保険・介護医療保険:保険金等の受取人が「保険料の支払者本人」または「配偶者その他の親族(6親等内の血族・3親等内の姻族)」であること。
- 個人年金保険:年金の受取人が「保険料の支払者本人」または「配偶者」であること。
もし妻名義の個人年金保険で、受取人が「子ども」になっている場合は、そもそも個人年金保険料税制適格特約の要件を満たさないため、夫の年末調整はおろか妻自身の申告でも個人年金控除としては認められません(一般生命保険料控除に回されます)。契約形態と受取人の関係を今一度確認してください。
盲点2:控除証明書を紛失した時の再発行手順とリカバリー策
「ハガキを誤って捨ててしまった」「部屋のどこを探しても見当たらない」というトラブルは毎年の風物詩です。「ハガキがないから今年は諦めるしかない」と放置するのは最も避けるべき選択です。
現代の保険会社や日本年金機構の多くは、加入者専用のマイページ(Webサイト)から電子版の控除証明書(XMLデータ)やPDFプレビューを即時発行するシステムを整備しています。国税庁の年末調整最新ルールにおいても電子提出の活用が強く推奨されており、勤務先がWeb年末調整システム(SmartHR、オフィスステーション、奉行クラウド等)を導入していれば、マイページからダウンロードしたXMLデータをアップロードするだけでハガキ原本の提出自体が不要となります。
勤務先が紙での提出を義務付けている場合でも、保険会社のコールセンターに連絡すれば、通常3〜5営業日程度で再発行ハガキが手元に郵送されます。万が一、勤務先が設定した提出締切日(通常11月中旬〜下旬)にハガキの再発行が間に合わなかったとしても、以下の2つのリカバリー手順で税金を取り戻すことができます。
- 勤務先の年内最終計算(12月中旬)に追いつかせる:総務・給与担当者に「証明書を再発行中であり、〇日までに届く」旨を事前に伝え、差替手続きを相談する。
- 年明けの確定申告(還付申告)で精算する:年末調整では保険料控除を抜いた状態で一度源泉徴収票を受け取り、翌年1月以降にマイナンバーカードを使ってスマホから確定申告(還付申告)を行う。税務署に証明書を添付して電子申告すれば、約2〜3週間で指定口座に還付金が直接振り込まれます。
【実態検証】給与担当者の本音とSNSの生の声に見る「年末調整のリアル」
毎年11月を迎えると、大手企業の総務部や人事労務代行の現場は阿鼻叫喚の様相を呈します。大手労務管理BPOの担当者や社内税務担当者に取材を行うと、書類審査で差し戻しとなる理由のトップ3は毎年決まっています。
「最も多い差し戻しは、『証明書ハガキの添付漏れ』と『証明額と申告額の書き間違い』です。特に10月時点の端数金額(証明額)をそのまま書いてしまい、本来受けられる控除枠を自ら狭めている従業員が驚くほど多い。次に多いのが、新旧の区分をハガキで確認せずに全て『新』に丸をつけてしまうケースです。給与ソフトに取り込む際にエラーが出て、一人ひとりに確認のチャットを送る作業だけで膨大な残業が発生しています」(都内ITメガベンチャー・労務責任者の証言)
SNS上(Xや掲示板)でも、年末調整の時期になるとリアルな嘆きが大量に投稿されます。
「ハガキの字が小さすぎて老眼には読めない」
「いくら計算しても控除額が合わなくて発狂しそう」
「数千円の還付金のためにこの面倒な作業をやる意味があるのか?」
といった疑問やストレスの声が噴出しています。
しかし、「数千円のためにやる意味があるのか」という疑問に対しては、明確な数字で反論できます。以下の表は、年収500万円(所得税率10%・住民税率10%)の会社員が、保険料控除をフル活用した場合の実際の還付金・税軽減額のシミュレーションです。
- 一般生命保険(新制度・年8万円払込):所得税控除4万円 + 住民税控除2.8万円 = 約6,800円軽減
- 介護医療保険(新制度・年8万円払込):所得税控除4万円 + 住民税控除2.8万円 = 約6,800円軽減
- 個人年金保険(新制度・年8万円払込):所得税控除4万円 + 住民税控除2.8万円 = 約6,800円軽減
- 地震保険(年5万円払込):所得税控除5万円 + 住民税控除2.5万円 = 約7,500円軽減
- iDeCo(毎月2万円・年24万円拠出):全額所得控除24万円 = 約48,000円軽減
これらを合計すると、1年間で約75,900円もの現金が手元に残る計算になります。生命保険3枠だけでも年間で約2万円以上の節税効果が生まれます。年末調整の還付金として12月または翌年1月の給与明細に上乗せされるだけでなく、翌年6月から翌々年5月までの住民税が毎月安くなるという二重のメリットを考慮すれば、10分の記入作業に対する時給換算リターンは数万円レベルに達します。投げ出すにはあまりにも勿体ない金額です。

【プロの結論】行動経済学と家計防衛から見る「年末調整を120%活かす判断基準」
行動経済学には、現状の枠組みから離れることを嫌がり、たとえ損失が出ると分かっていても変化を避ける「現状維持バイアス」という概念があります。年末調整の書類作成を億劫に感じ、放置したり証明書を適当に抜き取って提出したりする行動は、まさにこのバイアスが引き起こす典型的な経済損失です。
給与所得者にとって、年末調整は日本で唯一「合法的に自らの意思で手取り額を直接増やせる公的権利」です。しかし、FPや資産運用アドバイザーの視点から見ると、保険料控除の活用には「向いている人」と「逆に損をしてしまう人」の明確な境界線が存在します。
保険料控除を徹底的に活用すべき人
- すでに必要性があって医療保険や生命保険に加入している世帯:既存の契約をそのまま申告枠に当てはめるだけで、確定利回りとも呼べる節税恩恵を受けられます。
- 扶養家族が多い、または住宅ローン控除が終了した中間層〜富裕層:課税所得が高く適用税率が20%〜33%に達している層は、所得控除1万円あたりの節税額が跳ね上がります。
- 老後資金や資産形成を並行して進めたい人:iDeCoや個人年金保険の枠を活用することで、将来のための積立を行いながら目先の所得税・住民税を圧縮できます。
節税目的で過剰に保険へ加入してはいけない人(慎重になるべき人)
- 「税金が安くなるから」という理由だけで新たな民間保険への加入を検討している人:年間8万円の保険料を支払って戻ってくる税金は、最大でも約1万6,000円程度(税率20%の場合)です。差額の6万4,000円は純粋なキャッシュアウトです。節税額以上に不要な保険料を保険会社に払い続けることは、本末転倒な資産毀損を招きます。
- 貯蓄型保険の返戻率が極端に低い契約に縛られている人:旧制度の古い保険を「控除枠が大きいから」と見直さずに放置した結果、現在のライフステージに合わない過大な死亡保障に高い保険料を払い続けているケースがあります。控除額の1万円の差よりも、月々の保険料そのものを数千円削減した方が家計改善効果は圧倒的に高くなります。
年末調整は単なる「納税の精算作業」にとどまりません。年に一度、自分が加入している保障内容、名義人、年間支払額を一覧で再確認し、無駄な保険の解約やスリム化を図るための「家計の定期健康診断」として捉え直すことが、最も本質的な家計防衛につながります。
【年末 調整 保険 料 控除 書き方】に関するよくある質問(FAQ)
Q1:妻が契約者になっている生命保険料を、夫の給与の年末調整で申告することはできますか?
A1:はい、実質的に夫がその保険料を支払っている(夫の口座引き落としや生活費からの拠出)実態があれば申告可能です。ただし、一般生命保険・医療介護保険の場合は保険金受取人が「夫本人または配偶者・親族」、個人年金保険の場合は「夫本人または配偶者」に設定されている必要があります。申告書の「契約者の氏名」には妻の名前を、「あなたとの続柄」には「妻」と記入してください。
Q2:証明書ハガキに記載されている金額のうち、「証明額」と「申告額」のどちらを書けばいいですか?
A2:原則として「申告額(参考額)」を記入します。証明額はハガキが発行された9〜10月時点までの既払込額であり、申告額は12月末まで契約を継続した前提の年間見込払込額です。年末調整は1年間の総所得と総支払額を精算する手続きであるため、12月までの見込額である「申告額」を記入することで満額の控除が適用されます。
Q3:1つの区分(一般生命保険など)で、保険証券が4枚以上ある場合はどう書けばいいですか?
A3:控除申告書の記入枠が足りない場合は、「支払保険料が高いものから優先して枠の上限に達する分だけ」を記入すれば問題ありません。例えば新制度の一般生命保険であれば、年間支払額が合計80,000円に達した時点で控除上限の40,000円に到達します。すでに上限に達している場合、4枚目以降の少額な契約をわざわざ枠外に無理に書いたり、別紙を添付したりする必要はありません。
Q4:年の途中で転職した場合、前職で加入していた保険や国民健康保険の分はどう書けばいいですか?
A4:前職の退職後に自分で直接納付した「国民健康保険料」や「国民年金保険料」は、申告書の「社会保険料控除」の欄に支払合計額を記入することで全額控除できます。また、生命保険料控除についても、前職期間中に支払っていた分を含めて1年間の総支払見込額を通常通り申告できます。なお、前職の給与情報と合算するために「前職の源泉徴収票」を現在の勤務先に提出することが必須となります。
まとめ:最新ルールを味方につけて還付金を確実に手に入れるために
年末調整の保険料控除申告書は、一見すると複雑怪奇な数式と細かな記入枠に圧倒されがちですが、その基本原則は極めてシンプルです。
「新制度(2012年以降)と旧制度(2011年以前)の区分をハガキで正しく確認すること」「ハガキの申告額(年間見込額)を転記すること」「旧制度の契約で上限4万円を超える場合は無理に新制度と合算しないこと」。この3つのルールを押さえるだけで、計算ミスによる還付金の目減りを完全に防ぐことができます。
さらに、地震保険、立て替えた家族分の社会保険料、そしてiDeCoや小規模企業共済掛金まで余すところなく申告書へ落とし込めば、年間で数万円から十数万円もの税金が適正に還付・減額されます。手元に届いたハガキを放置せず、本記事の手順に沿って確実に申告を完了させ、大切な手取り給与をしっかりと守り抜いてください。 (出典: 年末 調整 保険 料 控除 書き方(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。