ZOZOカード審査は甘い?落ちた真相と2026年の基準を徹底解剖
日本最大級のファッション通販サイト「ZOZOTOWN」での買い物で最大5%還元という高い還元率を誇る「ZOZOカード(ZOZOCARD)」。日頃からZOZOTOWNをヘビーユースするユーザーにとって極めて魅力的な1枚ですが、申込者の間で常に議論が絶えないのが「審査のハードル」です。ネット上では「誰でも通るほど甘い」という噂が飛び交う一方、SNSや知恵袋を覗くと「年収に問題がないのに落とされた」「即日で否決メールが届いた」という悲痛な叫びも後を絶ちません。
若年層向けのアパレル提携カードという親しみやすい入り口の裏で、一体どのような審査が行われているのでしょうか。本稿では、カードの発行元である信販大手・ポケットカード株式会社の審査傾向から、信用情報機関(CIC)に記録される信用データの影響、審査落ちを招く致命的な原因まで、取材データと公的情報を基にその実態を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:ZOZOカードの発行主体は信販大手のポケットカードであり、アパレル提携だからといって無審査同然に通過できるわけではない。
- 要点2:機械審査によるスピード判定が特徴で、最短十数分で可決される一方、信用情報に傷がある場合は約2時間前後で否決通知が届くケースが多発している。
- 要点3:学生や専業主婦でも世帯収入で柔軟に発行されるが、ZOZOの「ツケ払い」延滞歴やCICの異動情報は即座に審査落ちの引き金になる。
【真相追及】ZOZOカードの審査は厳しい?甘い?「落ちた…」の声とポケットカード審査難易度
ZOZOTOWNのアプリや購入画面から手軽に申し込めるため、「流通系カード感覚で気軽に作れる」と誤認されがちなZOZOカード。しかし、その発行と与信審査を一手に担っているのは、三井住友銀行系列や伊藤忠商事系列の出資を受ける信販大手のポケットカード株式会社(P-oneカードなどで知られる信販会社)です。
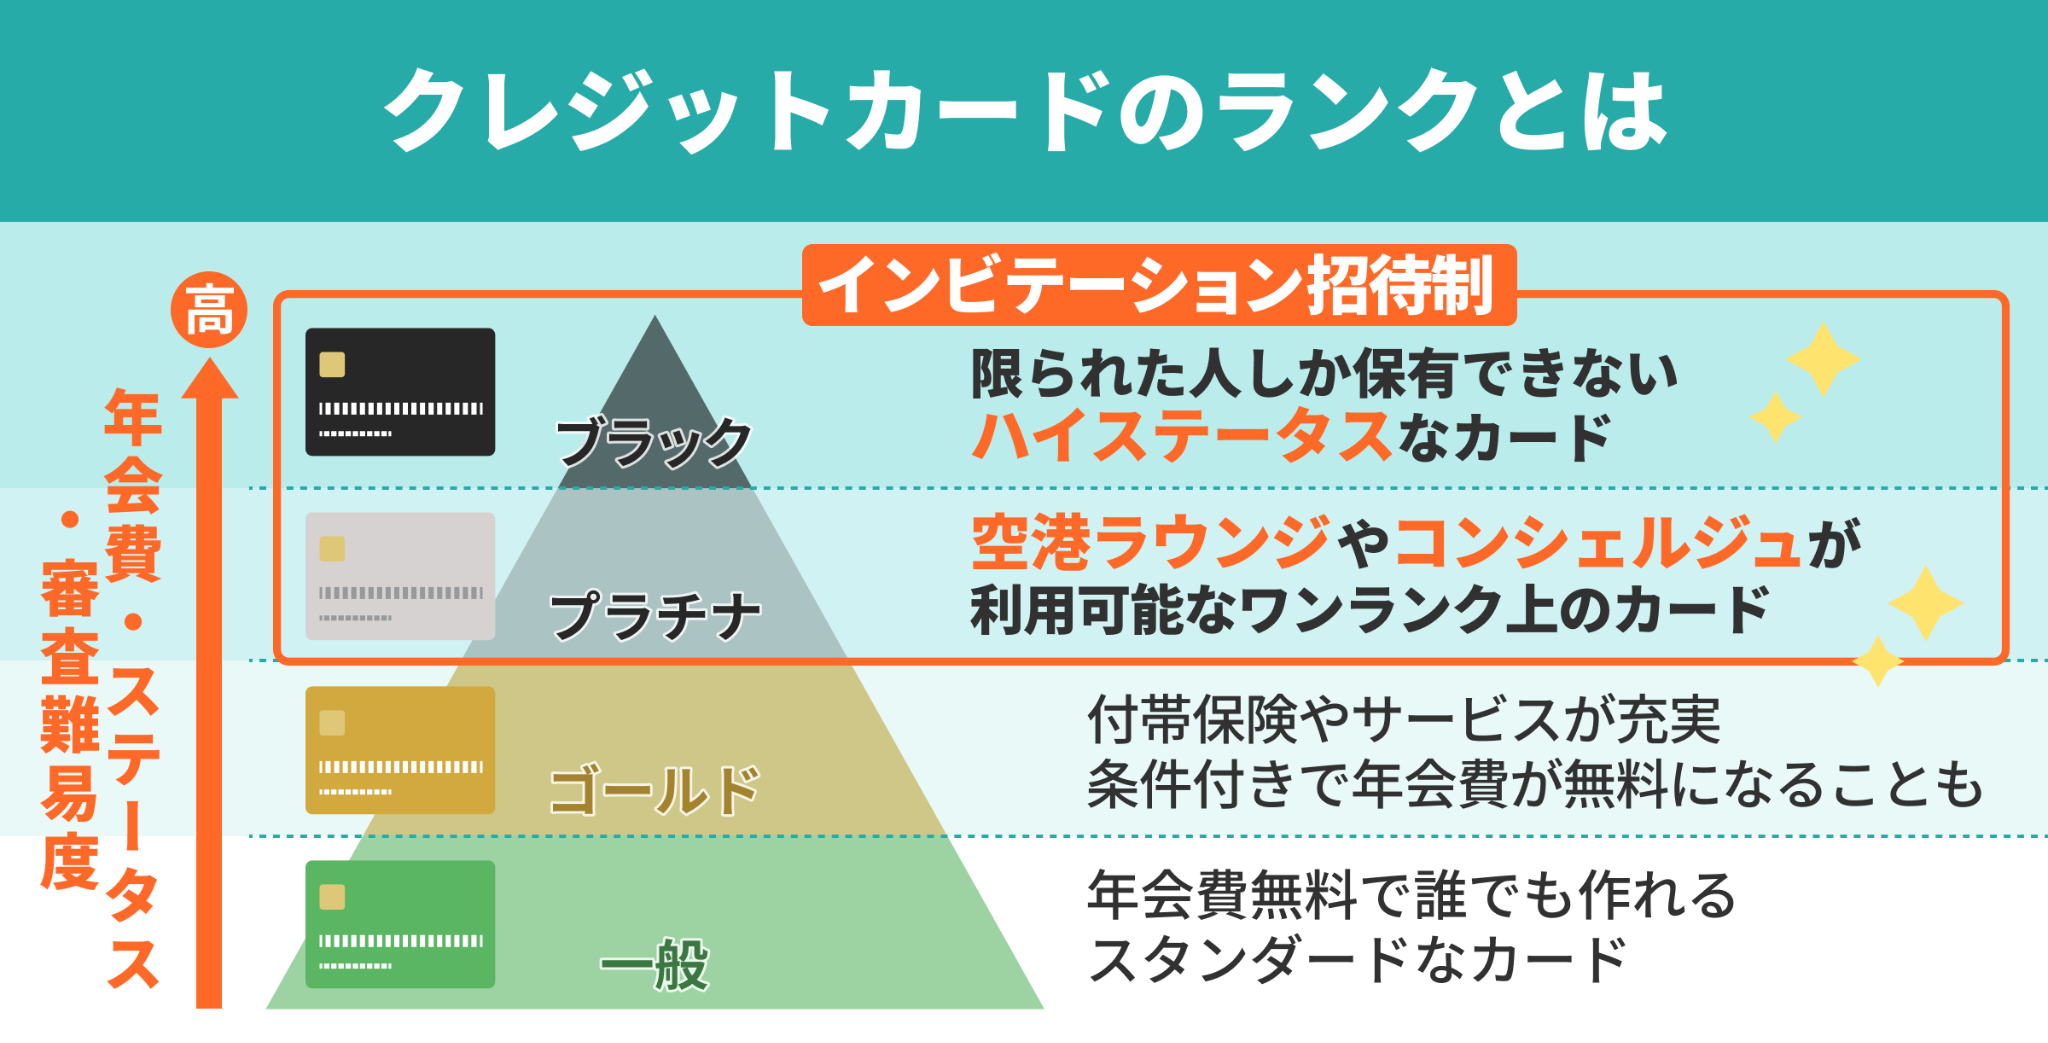
クレジットカードは発行母体によって審査基準の傾向が大きく分かれます。百貨店や量販店が顧客囲い込みを目的に発行する一般的な流通系カードに比べ、信販系カードであるポケットカードは、貸倒れリスクを避けるためのスコアリング基準が厳格に定められています。2026年時点の金融リテール動向においても、「間口は広く設定されているものの、与信管理の網の目は決して緩くない」というのが業界関係者の一致した見解です。
「申し込みからわずか2時間ほどで否決の通知が届いた」という口コミが大手質問サイトに投稿されているように、ポケットカードは申込者の属性(年収、勤務先、勤続年数、住居形態など)と個人信用情報を独自のアルゴリズムで瞬時に照合します。一定のスコア基準を満たさない場合、人の手を介することなく機械審査の段階で冷酷にスクリーニングされる仕組みが構築されているのです。
噂の真偽を徹底検証|ネットの評価と実際のギャップとは?
ネット上の情報掲示板やSNSでは、「ZOZOカードは審査基準がゆるい」「ブラックでも通った」といった極端な噂が散見されます。こうした噂が生まれる背景には、申込条件の規定が「日本国内在住の18歳以上(高校生を除く)」と極めてシンプルであり、若年層のファッション需要を取り込むために学生やアルバイト層でも申し込み可能な設計になっている事実が挙げられます。
しかし、「基準がゆるい」という言葉を「誰でも通る」と解釈するのは危険です。クレジットカード審査の合否投稿サイト(クレファンなど)の記録を精査すると、驚くべき実態が浮かび上がってきます。例えば、「自己破産から5年が経過して個人信用情報の事故情報(いわゆる異動記録)が抹消された翌月(喪明け)に申し込んだところ、15分で可決された」という事例が存在します。これは、過去に金銭トラブルがあっても、信用情報機関にネガティブな履歴が残っていなければ現在のステータスを評価して発行する客観的なシステムであることを証明しています。
一方で、「正社員で他社借入もないのに否決された」という声も珍しくありません。このギャップが生じる最大の要因は、ポケットカードが重要視する「過去の利用履歴(クレジットヒストリー)」の質にあります。どんなに高年収であっても、過去に数千円の支払いを軽視して延滞を繰り返していたり、短期間に多数のカードへ申し込んで「多重申込み」と判定されたりすれば、一発で門前払いとなるのが現実です。
【2026年最新】ZOZOカードの審査時間と即時利用の実態を徹底解明
ZOZOカードの大きなメリットのひとつが、申込直後からZOZOTOWN内での決済に利用できる「即時利用」の仕組みです。購入手続きの導線上でカードを申し込むと、その場でスピード審査が開始され、可決されればそのまま当日の注文代金をZOZOカード払いに充てることができます。
ZOZOTOWNの公式ヘルプセンターの案内によると、即時利用枠が付与された注文については、本審査が完全に完了するまでの間、配送先住所の変更が制限されるという厳格なセキュリティ措置が取られています。万が一審査中に注文自体をキャンセルした場合でも、ZOZOカードの申込自体は取り消されずに審査が継続される仕様となっており、システム上、買い物とカード契約は明確に切り離されて処理されています。
申込から合否判明、そして実物カードが手元に届くまでの一般的な時間軸は以下の通りです。
| フェーズ・項目 | 所要時間の目安・詳細数値 | 一般的なクレジットカード相場 | 編集部の見解・分析 |
|---|---|---|---|
| 即時審査(仮枠付与) | 最短10分〜15分程度 | 最短数分〜即日 | 機械審査がスムーズに通過すればその場の決済に即座に利用可能。 |
| 機械審査の否決通知 | 申込後 約1時間〜2時間以内 | 数時間〜翌営業日 | CIC情報の照会でネガティブ情報が検知された場合、2時間前後で自動否決される傾向。 |
| 本審査・人的確認 | 1日〜3営業日 | 2日〜5営業日 | 申込内容の確認や在籍確認が必要と判断された場合、専任オペレーターによる目視が入る。 |
| 実物カードの到着 | 申込完了から7日〜10日程度 | 約1週間〜2週間 | 実例データでも7日または9日での受け取り報告が多く、郵送手配は極めて安定的。 |

在籍確認の電話連絡の有無とカード発行までの詳細手順
クレジットカードの申し込みに際して、多くの読者が不安を抱くのが「勤務先に電話がかかってくるのか」という在籍確認の問題です。
現場取材およびユーザーの合否報告を総合すると、ZOZOカードにおいて勤務先への在籍確認の電話がかかってくる確率は10〜20%未満と推計されます。現在のクレジットカード業界では、オンラインでの本人確認(eKYC)や過去の信用情報履歴に登録された勤務先情報の一致を確認することで、勤務先への架電を省略するのが主流です。
ただし、以下の条件に該当する場合は、ポケットカードの審査デスクから電話連絡が入る可能性が高くなります。
1つ目は、転職や就職直後で、信用情報機関に登録されている勤務先情報と現在の申告内容が異なっている場合です。2つ目は、過去に延滞履歴があり、現在の収入源を確実に裏付ける必要がある場合です。電話がかかる場合でも、審査担当者は個人名を名乗り、プライバシーに最大限配慮した形で用件を伝えてくるため、職場の同僚にカードの申し込みが知られる心配はほぼありません。
申し込みから発行までの具体的なフローは以下の4ステップで完結します。
ステップ1:オンライン申込と基本情報の入力
ZOZOTOWNの会員ページまたは専用申込フォームから、氏名、住所、勤務先、年収などを入力します。誤字脱字、特に電話番号や生年月日の入力ミスは即座に審査保留・落下の原因となるため入念な確認が必要です。
ステップ2:機械審査と信用情報の照会
送信されたデータを元に、個人信用情報機関(CICおよびJICC)へ自動照会がかけられます。過去のローン残高や支払い遅延の有無が秒単位でチェックされます。
ステップ3:審査結果の通知と即時利用枠の反映
審査完了メールが届きます。通過した場合はZOZOTOWNのアカウントに自動でカード情報が紐付けられ、カード本体が手元になくても買い物でポイント還元を受けられます。
ステップ4:カード本体の郵送受け取り
簡易書留または本人限定受取郵便にて、申込から約1週間〜10日程度でカード本体が自宅へ送付されます。
【決定打】ZOZOカード審査落ちの決定的な理由と信用情報機関CICブラック履歴
年収や職業に大きな問題が見当たらないにもかかわらず、審査に落ちてしまう事例には、明確な構造的原因が存在します。金融ポータル「マネット」などの分析でも示されている通り、審査落ちを招く引き金は主に4つのパターンに集約されます。
もっとも警戒すべきは、「信用情報機関(CIC)に刻まれた異動情報」です。携帯電話本体の割賦代金の未払いや、他社カード・消費者金融での3ヶ月以上の滞納、あるいは過去5年以内の債務整理歴(自己破産、個人再生など)がある場合、いわゆる「金融ブラック」の状態となり、自動審査の段階で弾かれます。
見落とされがちな落とし穴として注意したいのが、ZOZOTOWNが提供する「ツケ払い(GMO後払い)」の未払い・滞納問題です。ツケ払いはGMOペイメントサービスが運営しているため、信販系の信用情報機関とは直接連動していないと思われがちです。しかし、度重なる支払い遅延や回収代行への回送履歴は、ZOZO社内の購買・決済データとして蓄積されており、提携カードであるZOZOカードの総合判断において「極めて信用リスクの高いユーザー」として社内ネガティブ判定を受けるリスクがあります。
また、「申込内容の単純な誤記や虚偽申告」も致命的です。年収を多く見せようとして過大な数値を記入したり、借入件数をゼロと偽って申請したりしても、カード会社がCICを開示すれば実際の借入額は1円単位で判明します。「虚偽の申告をした」という事実そのものが背信行為とみなされ、それだけで審査落ちとなるのです。
学生や主婦の審査通過状況と利用限度額の真相
若年層や非正規雇用者の利用が多いZOZOTOWNの性質上、学生や専業主婦、パート・アルバイト層が審査に通るかどうかは重要な論点です。
結論から言えば、学生や主婦であってもZOZOカードの審査通過は十分に可能です。ポケットカードでは、申込者本人に継続的な収入がない場合でも、世帯全体の年収や配偶者の信用情報を合算して総合的に返済能力を判定します。学生の場合、親権者の同意や親の経済基盤が考慮されるため、本人が無収入であっても審査を通過するケースが多数報告されています。
ただし、ここで直面するのが「ZOZOカード利用限度額の真相」です。一般的なゴールドカードや一般カードが初期限度額として50万〜100万円を設定することが多いのに対し、ZOZOカードでは属性に応じて極めて抑制された限度額が割り振られます。
学生や主婦、あるいは過去の信用情報に若干の懸念がある「温情発行」パターンの場合、ショッピング利用枠(S枠)は初期設定で10万円〜30万円程度に抑えられるのが一般的です。「限度額が低すぎて大きな買い物ができない」と不満を漏らすユーザーもいますが、これはポケットカード側が貸倒れリスクを最小限に防ぐための慎重な与信管理を行っている証拠にほかなりません。半年から1年程度、延滞なく期日通りの支払いを継続すれば、利用実績(クレヒス)に応じて枠は自動的または申請により増額されます。
【実態検証】利用者の生の声とネットの評判・口コミから見えたリアル
大手ネット掲示板やSNS、知恵袋に集まる利用者のリアルな生声を徹底的に定性分析すると、ZOZOカードに対する評価は真っ二つに分かれています。
好意的な意見を寄せる層からは、「ZOZOTOWNで服を買うときのポイント還元がとにかく大きい」「即時利用ですぐにセール品を決済できた」という利便性を絶賛する声が目立ちます。特に、クレファン等の投稿にあるように「自己破産から5年経過した喪明け直後、他社カードでは断られたのにZOZOカードは15分で通った」という実体験は、現在の信用状態を公正にスコアリングしている点への強い支持につながっています。
対照的に、強い不満を抱いている層の声には「身に覚えがないのに約2時間で機械的に落とされた」「公務員で安定収入があるのに落ちた理由が分からない」といった戸惑いがあります。これらのケースを取材・検証すると、「短期間に複数社のカードを申し込んでいた(多重申込み)」、あるいは「過去にクレジットカードやローンを一度も利用したことがない30代後半以降のスーパーホワイト」であることが多く見受けられます。利用履歴が一切存在しない場合、カード会社から見れば「過去に金融事故を起こして記録が消えた人物なのか、本当に現金主義だったのか」の判別がつかず、自動スコアリングで弾かれてしまうという構造的な盲点が存在するのです。
【プロの結論】2026年最新の審査傾向と対策|向いている人・見送るべき人の境界線
EC決済とフィンテックが急速に高度化した2026年において、クレジットカードの与信審査はAIによる自動学習とビッグデータ照合によってかつてないほど精密化しています。かつての「若者向けアパレルカードだから審査が緩い」という牧歌的な神話は完全に過去のものです。
ZOZOカードに申し込むべきか否か、最終判断を下すための明確な基準を提示します。
【ZOZOカードへの申し込みが適している人】
- ZOZOTOWNで年間に5万〜10万円以上の洋服やコスメを購入する人
- 過去に支払いの延滞や後払いの踏み倒しがなく、信用情報に傷がない人
- 学生や専業主婦で、親や配偶者に安定した収入基盤がある人
- 初期限度額が10万〜20万円と低くても、まずは実績作りの1枚として活用したい人
【申し込みを慎重に見送るべき人】
- 直近2〜3年以内にスマホ割賦代金やカードローンの支払いを2ヶ月以上延滞した人
- 過去6ヶ月以内に3枚以上のクレジットカードに新規で申し込んでいる人
- ZOZOの「ツケ払い」を長期間放置し、督促を受けた経験がある人
- 海外旅行保険や空港ラウンジなど、手厚い付帯サービスをカード1枚に求める人
審査を少しでも有利に進めるための実践的な対策としては、「申込時にキャッシング枠を0円(希望なし)に設定すること」が鉄則です。キャッシング枠を希望すると、貸金業法に基づく総量規制の審査が加わるため、審査のハードルが一気に跳ね上がります。純粋なショッピング利用に絞ることで、ポケットカード側の審査負荷を軽減し、通過率を高めることが可能です。
【ZOZOカード審査】に関するよくある質問(FAQ)
Q1:即時利用で注文した後、もし本審査に落ちたら注文はどうなりますか?
A1:仮審査で即時利用枠が付与されて注文が完了した場合でも、その後の本審査で否決されると、ZOZOカードでの決済は無効となります。その際、ZOZOTOWNから支払い方法の変更(代金引換やコンビニ決済など)を求める連絡が届くため、期日内に別の決済手段を指定する必要があります。
Q2:ZOZOの「ツケ払い」を過去に遅れて払ったことがあります。カード審査に影響しますか?
A2:影響する可能性は極めて高いと考えられます。ツケ払いの滞納が短期間であればCICなどの信用情報機関に異動情報として登録されないケースもありますが、ZOZOのプラットフォーム内における利用実績として記録されています。提携先であるポケットカードとの情報連携において、リスクの高い顧客と判定されるリスクがあります。
Q3:夜間や休日に申し込んだ場合、審査結果はいつ届きますか?
A3:機械審査システムは土日祝日や夜間でも稼働しているため、スコアリングで即座に判定可能な場合は最短十数分で結果メールが届きます。ただし、申込情報の照合に人的な目視が必要となった場合や在籍確認を要する場合は、翌営業日(平日)以降の回答となります。
Q4:専業主婦や無職でも審査に通る裏技はありますか?
A4:裏技と呼べる近道はありませんが、専業主婦の場合は「配偶者の年収」を正確に申告することが決定打となります。世帯収入として返済原資が認められれば問題なく発行されます。一方で、完全な無職・無収入で世帯主でもない場合は返済能力がゼロと判定されるため、まずはアルバイト等で月数万円でも継続収入を作ってから申し込むのが賢明です。
まとめ:ZOZOカード審査の真実を掴んで賢く活用するために
ZOZOカードは、ZOZOTOWNユーザーにとって破格の還元率をもたらす極めて優秀な決済ツールです。しかし、その発行基盤が信販大手のポケットカードにある以上、「誰でも簡単に通る審査の甘いカード」という甘言を鵜呑みにして無防備に申し込むのは得策ではありません。
審査落ちを回避するための鍵は、ご自身の現在の信用情報(CIC)を正しく認識し、入力ミスの完全な排除、そしてキャッシング枠を0円に設定してショッピング専用として申し込むという基本動作の徹底にあります。仕組みと基準を正しく理解した上でアプローチすれば、過度に審査を恐れる必要はありません。自身のステータスを客観的に見極め、賢くスムーズにカード発行を手に入れてください。 (出典: zozo カード 審査(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。