医療費控除の明細書2026年最新版|領収書提出不要の裏と書き方
2026年(令和8年)の確定申告シーズンが到来し、前年分の医療費負担を少しでも取り戻そうと準備を進める納税者が増えています。申告手続きにおいて「医療費の領収書は税務署へ提出しなくてよくなった」という話を聞き、書類作成が格段に楽になったと感じる方も多いはずです。かつてのように確定申告書へ大量のレシートをホチキス留めして郵送する光景は、過去のものとなりました。
しかし、制度の表面的な変化だけを鵜呑みにするのは危険です。「提出が不要になった」という事実の裏には、税務署側の強力な照合システムと、納税者に課された厳格な法的ペナルティのリスクが潜んでいます。本稿では、国税庁の最新指針や税務現場の実態を取材データに基づき徹底分析し、なぜ提出が免除されたのか、絶対に捨ててはならない領収書の管理ルール、そして2026年最新の効率的な明細書作成術まで余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:領収書提出が不要になったのは税務行政の電子化に伴う措置であり、確定申告期限等から5年間の領収書保管義務が厳格に課されている。
- 要点2:国税庁エクセルテンプレートやマイナポータル連携で作成は劇的に効率化したが、未反映の受診費用や自費診療の入力漏れによる「申告損」が多発している。
- 要点3:生計を一にする家族の合算や通院交通費の計上、セルフメディケーション税制との緻密な比較を行うことで、数万円単位の還付金格差が生じる。
【2026年最新】領収書の提出が不要になった理由と「5年間保管義務」の罠
国税庁が公表している「令和7年分 確定申告特集」および関連指針によると、確定申告において医療費控除を受ける際、領収書の添付または提示は原則として不要とされています。これに代わって提出が義務付けられているのが「医療費控除の明細書」です。
提出が不要になった決定的な背景には、国税当局における審査プロセスのデジタル化と業務効率化があります。従来、税務署職員が1枚ずつ確認していた数千万人分の紙の領収書は、保管スペースの圧迫や膨大な照合コストという深刻な行政課題を生んでいました。そこで「医療費控除の明細書」という集計書類の提出に集約し、後述する電子データとの突合を優先する方針へ舵を切ったのです。
ただし、ここで最も多くの納税者が勘違いしている重大な盲点があります。「提出しなくてよい=保管しなくてよい」では決してありません。国税庁の規定では、明細書の記入内容の確認のため、確定申告期限等から5年間、税務署から領収書の提示または提出を求められる場合があると明記されています。
首都圏で活動するベテラン税理士は、現場の実情を次のように明かします。
「確定申告の受付現場では領収書をチェックしませんが、申告から1〜2年後に税務署から『お尋ね』や提示命令が届くケースが後を絶ちません。提出不要という言葉を誤解し、申告完了直後にレシートを破棄してしまった結果、税務署の照会に領収書を提示できず、医療費控除が全額否認されて追徴課税(過少申告加算税や延滞税)を課されたという相談が実際に寄せられています」
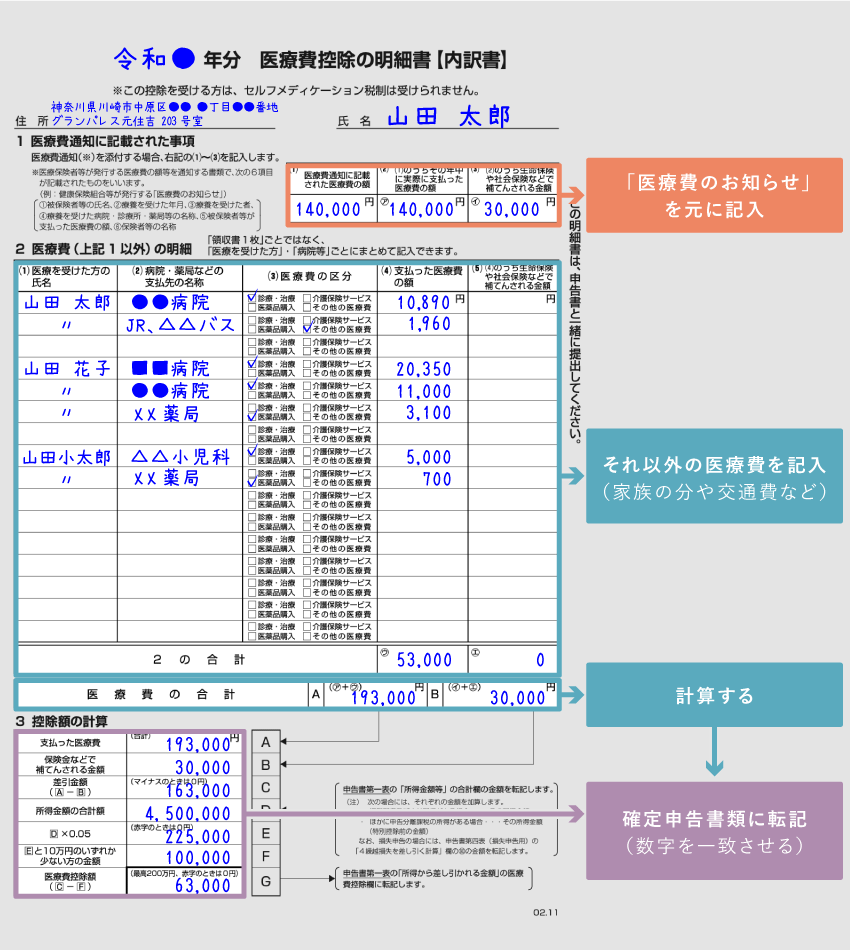
なお、健康保険組合などから交付される「医療費のお知らせ」(医療費通知)の原本を明細書に添付する場合に限り、その通知に記載されている医療費については領収書の5年間保管を省略できます。しかし、医療費通知に載っていない自費診療や、通知の発行後に支払った年末の診療費については、依然として領収書5年間保管義務が残る点に厳重な注意が必要です。
【実態検証】国税庁エクセルテンプレートとマイナポータル連携の圧倒的利便性
現在、医療費控除の明細書を作成するルートは大きく分けて2通り存在します。国税庁HPから医療費控除の明細書ダウンロードを行って手書きする方法と、デジタルツールを駆使する方法です。2026年の申告環境において、手書きによる集計は時間的損失が大きく、計算ミスの温床ともなっています。
特に利便性が高いのが、国税庁の「確定申告書等作成コーナー」で配布されている国税庁エクセルテンプレートです。この表計算ファイルには、受診者の氏名、病院・薬局の名称、医療費の区分、支払った金額、補填された保険金などを入力するだけで、控除額が自動計算されるマクロが組み込まれています。完成したエクセルデータを確定申告書等作成コーナーにそのままアップロードすれば、数値を手入力する手間が完全に省けます。
さらに近年、利用者が急増しているのがマイナポータル連携を活用したe-Tax確定申告です。マイナンバーカードを用いてマイナポータルと連携させることで、公的医療保険が適用された1年間の医療費通知情報が自動的に申告書へ流し込まれます。SNSやWEBコミュニティの体験談でも「かつて丸一日かかっていた領収書の仕分けが、マイナポータル連携を使ったら15分で終わった」という歓喜の声が目立ちます。
ところが、このデジタル完結ルートにも現場特有の落とし穴が存在します。ネット掲示板や知恵袋などで散見される利用者のリアルな声を集約すると、以下の3大トラブルが浮き彫りになります。
- 反映時期のタイムラグ:11月〜12月に受診した医療費データが、確定申告が始まる2月中旬時点のマイナポータルにまだ反映されていない。
- 保険適用外費用の欠落:自由診療の歯科インプラント、出産費用の一部、医師の指示による市販薬購入費などがデータに載ってこない。
- 通院交通費の非対応:病院へ通うために支払った電車代やバス代は、当然ながらマイナポータルには一切表示されない。
これらの漏れた項目は、国税庁エクセルテンプレートやe-Taxの追加入力画面を使って手動で合算しなければなりません。システム任せにして確認を怠ると、本来受けられるはずの還付金をみすみす手放すことになります。
医療費控除明細書の書き方|1枚ごと記入不要の簡略化テクニック
手書きやエクセルで作成する場合、もっとも負担となるのが「領収書を何十枚、何百枚も1行ずつ書かなければならないのか」という疑問です。結論から言えば、領収書1枚ごとに記入する必要はありません。
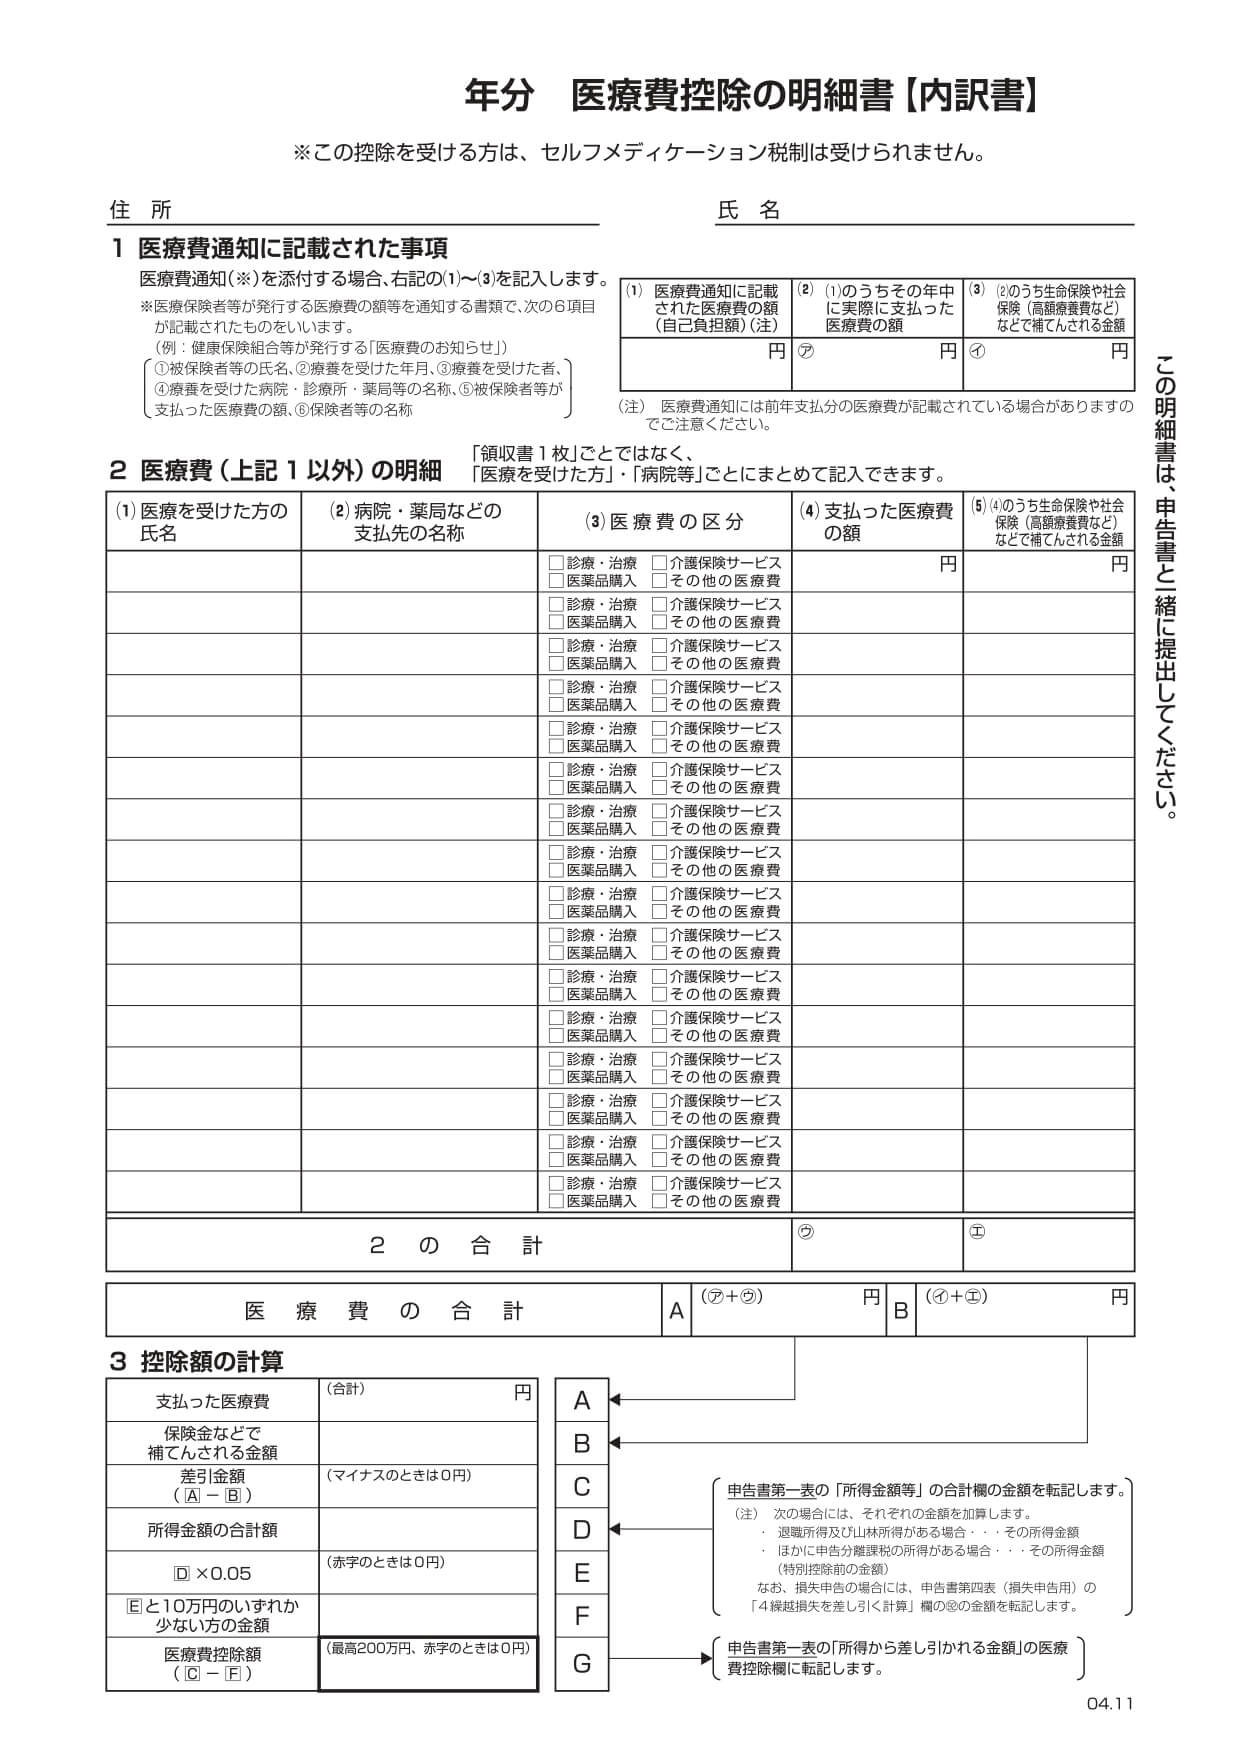
国税庁の様式「医療費控除の明細書」は、大きく2つのセクションに分かれています。
第1面「医療費通知に関する事項」:
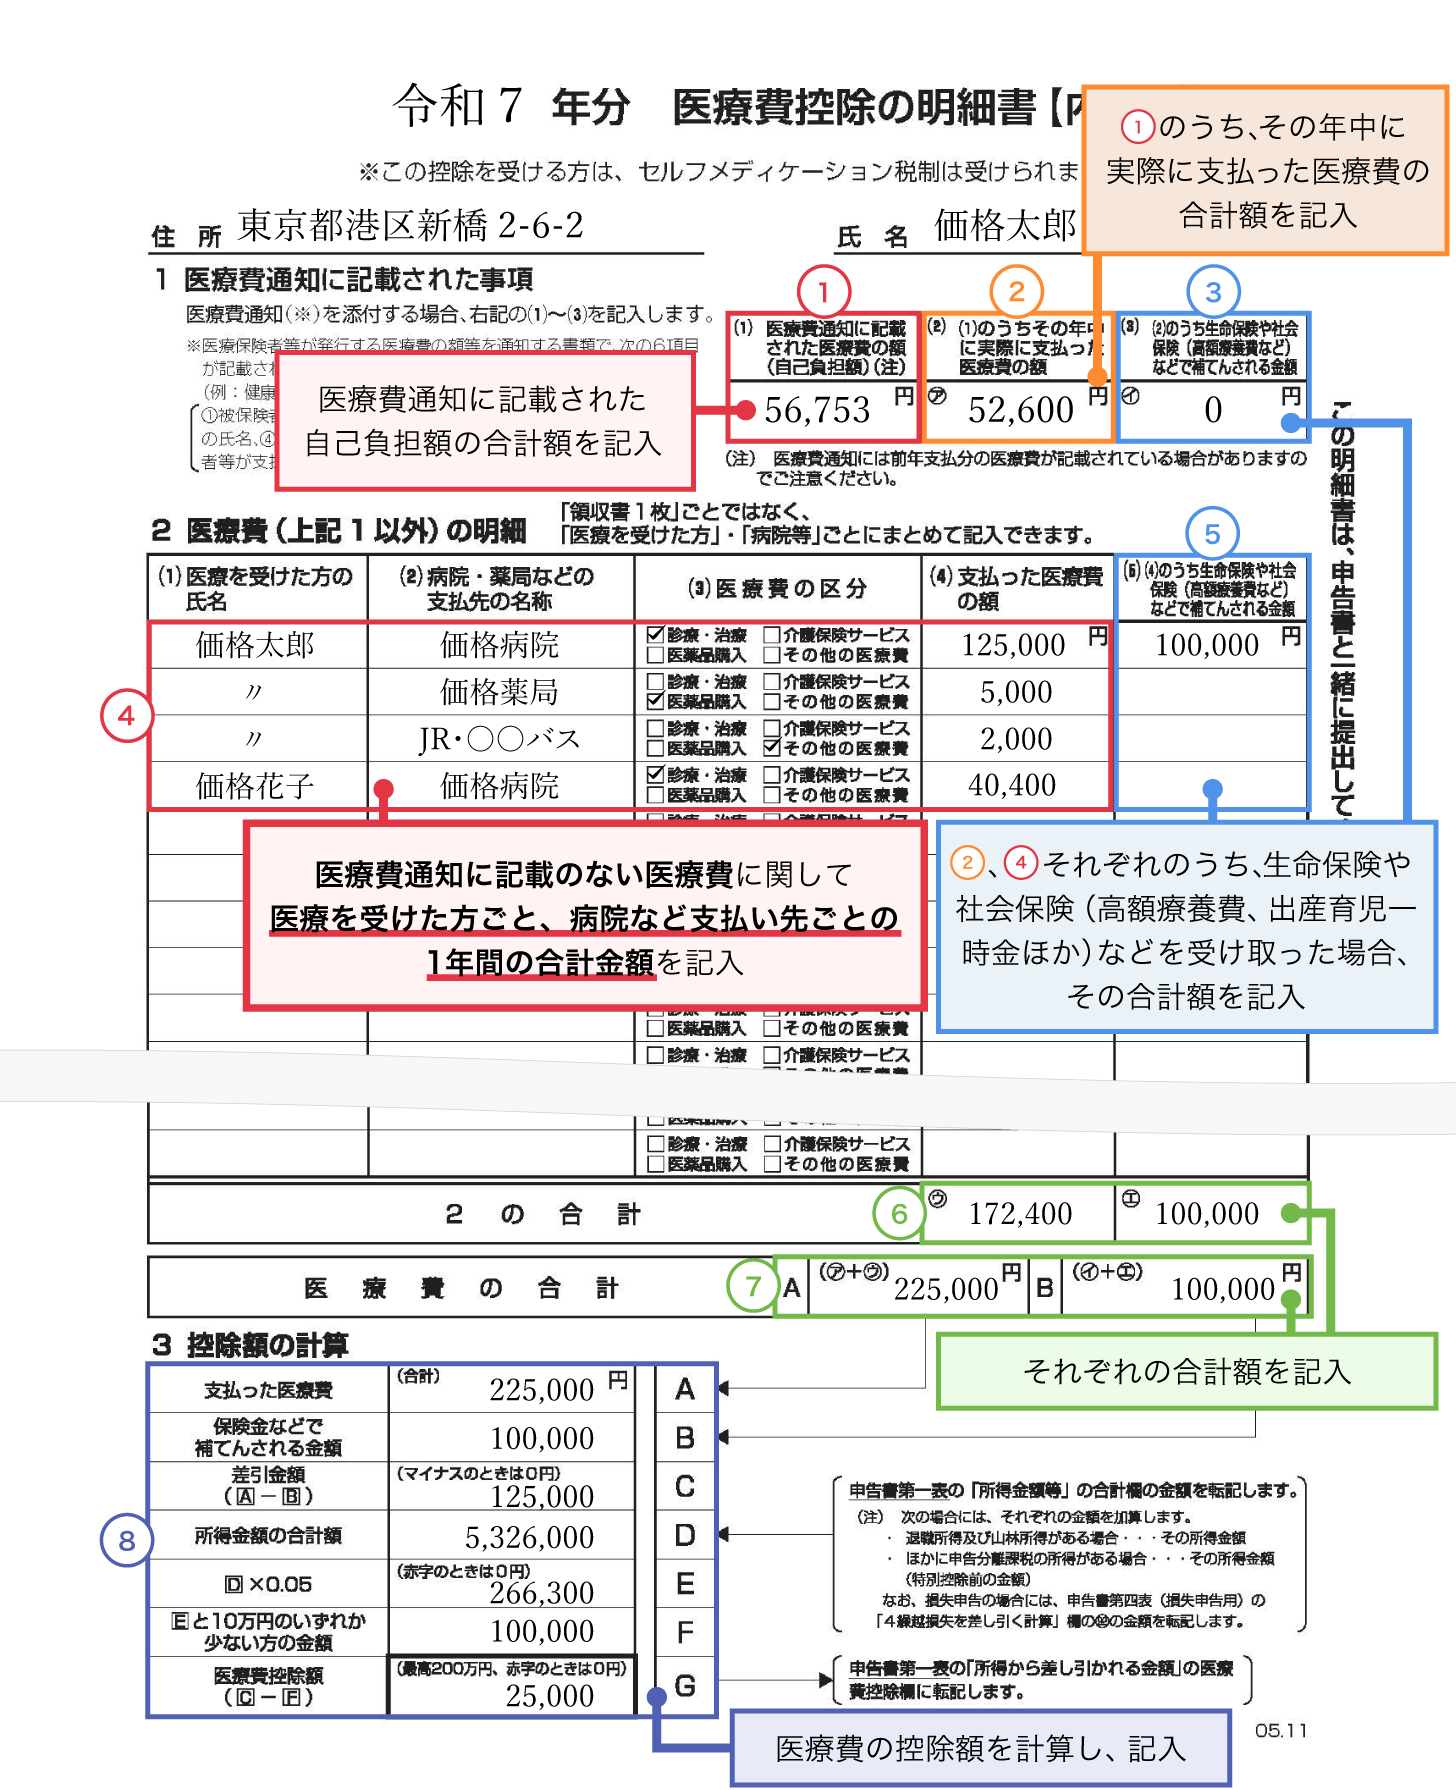
健康保険組合から届いた医療費通知(医療費のお知らせ)がある場合、その記載額(自己負担相当額)と、生命保険や高額療養費等で補填された金額をまとめて1行記入するだけで完了します。個別の病院名は不要です。
第2面「医療費(上記1以外)の明細」:
医療費通知に記載されていない費用や、通院交通費、薬局での購入費などを記入する欄です。ここでの医療費控除明細書の書き方における最大のテクニックは、「受診した人ごと」「病院・薬局ごと」に領収書をまとめ、合計金額を1行に記載することです。
例えば、長男が「〇〇小児科」に年間12回通院し、領収書が12枚あったとしても、用紙には「医療を受けた方の氏名:長男」「病院・薬局などの名称:〇〇小児科」「医療費の区分:診療・治療にチェック」「支払った医療費の額:12回分の総額」と、わずか1行でまとめることが公式に認められています。
さらに重要なのが、生計を一にする家族の合算です。医療費控除は、申告者本人だけでなく「自己と生計を一にする配偶者や親族」のために支払った医療費もすべて合算して申告できます。
「生計を一にする」とは、必ずしも同居を意味しません。地方の大学に通う子どもに生活費や学費を仕送りしている場合や、別居している高齢の親に対して定期的に生活費の送金を行っている場合も対象となります。家族の中で最も課税所得が高い(所得税率が高い)人がまとめて控除を申告することで、世帯全体に戻ってくる還付金の額を最大化させることができます。
一般に知られていない盲点とネットの誤解|対象費用と通院交通費の境界線
医療費控除の計算を進める際、もっとも税務調査や是正指導の対象になりやすいのが「控除対象外の費用を混入させてしまう誤り」です。どこまでが医療費控除の対象費用として認められ、どこからが対象外なのか、その境界線は税法上きわめて厳格に定められています。
ネット上の情報やSNSでは「健康のために使った費用はすべて落ちる」といった不正確な情報が出回っていますが、税法上の大原則は「治療または療養に直接必要な費用であること」です。
特に問い合わせが多いのが通院交通費の計算です。通院に要した電車代やバス代などの公共交通機関の運賃は、領収書が出ないケースが一般的ですが、家計簿やノートに通院日・利用路線・区間・運賃をメモしておけば、全額医療費控除の対象として認められます。子どもの通院に保護者が付き添わなければならない場合、保護者分の交通費も合算可能です。
一方で、自家用車で通院した際のガソリン代や高速道路料金、病院のコインパーキング代は一切対象外となります。また、タクシー代に関しては「急病で歩行が著しく困難だった場合」や「陣痛による緊急入院」など、やむを得ない客観的事情がある場合に限定され、単に「雨が降っていたから」「夜間で疲れていたから」といった理由で利用したタクシー代は税務署によって否認されます。
ドラッグストア等で購入する市販薬についても注意が必要です。風邪をひいたときに購入した総合感冒薬や解熱鎮痛剤、咳止めシロップなどは治療目的のため対象になりますが、疲労回復を目的としたビタミン剤、栄養ドリンク、病気予防のためのサプリメント(EPA・DHA、乳酸菌など)は対象外です。
また、セルフメディケーション税制との違いについても正確に把握しておかなければなりません。セルフメディケーション税制(特定一般用医薬品等購入費を支払った場合の特例)は、健康診断や予防接種を受けている人が、対象となるスイッチOTC医薬品を年間1万2,000円を超えて購入した場合に超過分(上限8万8,000円)を所得控除できる制度です。通常の医療費控除とセルフメディケーション税制は選択適用であり、同一の申告年に両方を併用することは法律上不可能です。どちらを選択すべきかは、年間の支出内訳によって緻密にシミュレーションする必要があります。
【徹底比較】還付金シミュレーションと申告方法の損益分岐点データ
では、実際に医療費控除を申告した場合、手元にいくらお金が戻ってくるのでしょうか。ここでは、国税庁の標準税率に基づき、年収別の還付金のシミュレーションと、通常の医療費控除とセルフメディケーション税制の損益分岐データを客観的な数値で比較検証します。
※通常の医療費控除額は「(1年間に支払った医療費の総額 - 保険金等で補填された金額)- 10万円(※総所得金額等が200万円未満の場合はその5%)」で算出され、その控除額に本人の所得税率を掛けた金額が所得税から還付されます。さらに、翌年度の住民税(一律約10%)も軽減されます。
| 項目・申告者の年収目安 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 給与年収 350万円 (課税所得 約150万円) | 医療費年間20万円支出 所得税率:5% 住民税率:10% | 医療費控除額:10万円 所得税還付:約5,000円 住民税減額:約10,000円 | 合計約15,000円の節税効果。医療費が10万円をわずかに超える程度でも、住民税軽減の効果が大きいため申告価値が高い。 |
| 給与年収 550万円 (課税所得 約270万円) | 医療費年間35万円支出 所得税率:10% 住民税率:10% | 医療費控除額:25万円 所得税還付:約25,000円 住民税減額:約25,000円 | 合計約50,000円の節税。歯科治療や出産費用が重なった家庭のボリュームゾーンであり、確実な手続きが推奨される。 |
| 給与年収 800万円 (課税所得 約480万円) | 医療費年間50万円支出 所得税率:20% 住民税率:10% | 医療費控除額:40万円 所得税還付:約80,000円 住民税減額:約40,000円 | 合計約120,000円の節税。所得税率が跳ね上がる高所得層ほど、控除による減税インパクトが極めて大きくなる。 |
| セルフメディケーション税制 (給与年収500万円の例) | 対象市販薬購入5万円 下限1.2万円を控除 控除対象額:3.8万円 | 所得税率10%+住民税10% 合計控除税率:20% 減税総額:約7,600円 | 病院通院が少なく、総医療費が10万円に到底届かない世帯における有力な代替手段。レシート記載の★マーク識別が必須。 |
表から明らかなように、年間医療費が10万円(総所得200万円未満の場合は総所得の5%)を超えている場合は、迷わず通常の医療費控除を選択すべきです。一方、病院受診がほとんどなく、ドラッグストアで購入した対象OTC医薬品の支払額が1万2,000円を超えている場合は、セルフメディケーション税制を活用するのが最も賢明な出口戦略となります。
【プロの結論】税務リスクを回避し最大限の還付を受けるための判断基準
税務申告をめぐる行動経済学や家計リスクマネジメントの観点から導き出される結論は、「徹底したエビデンス保全と適正申告こそが最大の利益をもたらす」という原則です。手続きの簡素化が進む時代だからこそ、自身の状況に合わせて冷静に選択を下す必要があります。
通常の医療費控除を選ぶべき人・向いている人
- 家族全員の年間医療費(自費診療や通院交通費を含む)の合算が10万円を明確に超えている世帯
- 年内に高額な自由診療(インプラント、自由診療の歯科矯正、先進医療など)や出産を経験した人
- 年収200万円未満のパート・単身者で、年間の実質医療費負担が「総所得金額等の5%」(年収150万円なら約3万〜4万円台)を超えている人
- 世帯内で課税所得が一番高い配偶者へ医療費をまとめて合算できる家庭
慎重になるべき人・セルフメディケーション税制を検討すべき人
- 年間の病院受診費用が少なく、家族全員分を合算しても10万円に遠く及ばない世帯
- 日常的にドラッグストアで花粉症治療薬、湿布、風邪薬などのスイッチOTC医薬品を定期購入している人
- 過去5年間の領収書を封筒やファイルに分類・保管する几帳面な管理が極めて苦手で、後日の税務調査照会リスクを避けたい人
なお、2026年最新確定申告期限は、前年(令和7年)分について2026年3月16日(月)までとなっています。事業所得者の確定申告とは異なり、会社員が払いすぎた税金の還付を受ける「還付申告」だけであれば、申告期限を過ぎても対象年の翌年1月1日から5年間にわたって請求可能です。「期限に間に合わなかったから」と諦める必要は一切ありません。
【医療費控除の明細書】に関するよくある質問(FAQ)
Q1:領収書を一部紛失してしまった場合、医療費控除は受けられませんか?
A1:健康保険組合から発行される「医療費のお知らせ」(医療費通知)にその受診歴が記載されていれば、領収書が手元になくても明細書に転記して申告可能です。ただし、医療費通知にも載っておらず領収書も紛失している自由診療や交通費などは、客観的証拠が示せないため原則として控除対象に含めることはできません。再発行が可能なクリニックであれば、支払証明書等の発行を依頼する選択肢もあります。
Q2:共働き夫婦の場合、どちらが申告したほうがお得ですか?
A2:原則として「所得が高い(所得税率が高い)配偶者」が夫婦2人分の医療費を合算して申告するほうが、還付金額は大きくなります。ただし、夫婦双方の所得が200万円未満の場合や、一方の所得が低く「総所得の5%」の足切り基準を適用したほうが控除額そのものが大きくなるケースもあるため、両方のパターンで試算することをおすすめします。
Q3:通院にかかったタクシー代は、領収書さえあればすべて認められますか?
A3:認められません。税法上、タクシー代が対象となるのは「骨折や重病で歩行が著しく困難」「陣痛で公共交通機関の利用が物理的に不可能」「深夜・早朝で電車やバスが運行していなかった」といった、真にやむを得ない緊急性や身体的理由がある場合に厳しく限定されます。単なる利便性や疲労を理由としたタクシー利用は税務調査で否認されます。
Q4:医療費の領収書は、どのような形で5年間保管すればよいですか?
A4:保管方法に厳密な法的指定はありません。申告年ごとに大きめの茶封筒やクリアファイルを用意し、「受診者別」「月別」などにざっくり分けて領収書を保管しておけば十分です。税務署から提示を求められた際、指定された期間(通常数週間〜1か月以内)に速やかに提出できる状態を維持しておくことが肝要です。
まとめ:今後の動向と失敗しないための判断基準
確定申告における医療費控除は、制度のペーパーレス化が進んだことで、過去に比べて格段に手続きのハードルが下がりました。国税庁エクセルテンプレートの活用やマイナポータル連携によるe-Tax送信は、国民の事務負担を大幅に軽減しています。
しかし、「領収書の提出が不要になった理由」の本質が行政側のデジタルスクリーニングへの移行である以上、納税者側の説明責任が消滅したわけではありません。確定申告期限から5年間の領収書保管義務を軽視して廃棄してしまうことは、自ら追徴課税のリスクを招く行為に他なりません。
正当な権利として税金の還付を受けるためには、対象・対象外の費用を正しく見極め、家族の支出を賢く合算し、保管すべきエビデンスを確実に手元に残すことが不可欠です。本稿で示したチェックポイントとシミュレーションを指針として、2026年の確定申告を有利かつ安全に進めてください。 (出典: 医療 費 控除 の 明細 書(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。