車両保険に入るべきか?入らない方が得なケースと後悔しない判断基準
愛車の購入時や毎年の自動車保険更新時、多くのドライバーを悩ませるのが「車両保険を付けるべきか否か」という究極の選択です。保険会社の見積もり画面で車両保険のチェックボックスをオンにした途端、保険料が1.5倍から2倍近くに跳ね上がり、思わずため息をついた経験を持つ方も少なくないはずです。
世間では「万が一のために絶対に入るべき」という声がある一方で、「車両保険は無駄だからいらない」「入らない方が実はお得」というドライな意見も根強く存在します。実は、愛車の年式や家計の貯蓄状況、さらには事故時の等級ダウンによる経済的ペナルティを冷徹に計算すると、車両保険に入ることがかえって家計の足を引っ張る「逆転現象」が日常的に発生しています。本稿では、損害保険業界の最新データや事故現場の実態取材を交え、後悔しないための決定的な判断基準を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:車両保険の要否は「現在の車の市場価値(時価額)」と「手元の即時支出可能な貯蓄額」のバランスで決まる。
- 要点2:修理代が少額の場合、保険を使うと翌年からの「3等級ダウン」で保険料が高騰し、結果的に自己負担以上の損をする罠がある。
- 要点3:新車やローン残債がある車は「一般型+新価特約」が鉄則、低年式の中古車や時価50万円以下の車は「加入なし」が得策となる。
【実態データ】車両保険の新車加入率と保険料相場|実は「入らない方が得」なケースとは?
大手損害保険各社や損害保険料率算出機構の公開データを紐解くと、自家用乗用車における車両保険の付帯率は全国平均でおよそ45%〜50%前後を推移しています。ただし、これを「新車」に限って抽出すると様相は一変し、新車の加入率は約65%〜70%にまで跳ね上がります。ピカピカの新車を手に入れたドライバーの約7割が「まずは傷つけられたら困る」と防衛策を講じているのが現実です。
しかし、ここで直視しなければならないのが「保険料の相場」です。純粋な対人・対物賠償責任保険だけであれば年間2万〜4万円程度で済むケースでも、車両保険をフルカバー(一般型)で付帯すると、年間保険料は6万〜12万円以上へ急激に膨らみます。特に免許取り立ての20代前半や、事故率が高いとされる若年層では、車両保険を付けただけで年間20万円を超える請求書が届くことも珍しくありません。
では、なぜ「入らない方が得」と言い切れるシチュエーションが生まれるのでしょうか。その最大の要因は、保険会社が定める「車両保険金額(協定保険価額)の減価償却システム」にあります。
車両保険で支払われる補償の上限額は、契約者が自由に決められるわけではありません。過去の取引相場をベースにした「現在の車の時価」で厳格に定められます。新車時に300万円だった車も、5年落ちで120万円前後、7〜8年が経過すると数十万円程度まで補償上限が切り下げられます。もし時価額が30万円に落ちた車に対して、毎年6万円の保険料を支払い続けていたとしたらどうでしょうか。5年間で支払う保険料の累計は30万円に達し、「万が一の全損事故でもらえる上限額」と「支払う保険料の総額」がほぼ同額になるという致命的な歪みが生じます。これこそが、多くのFPや保険のプロが「一定年数を過ぎた車に車両保険はいらない」と断言する論理的根拠です。
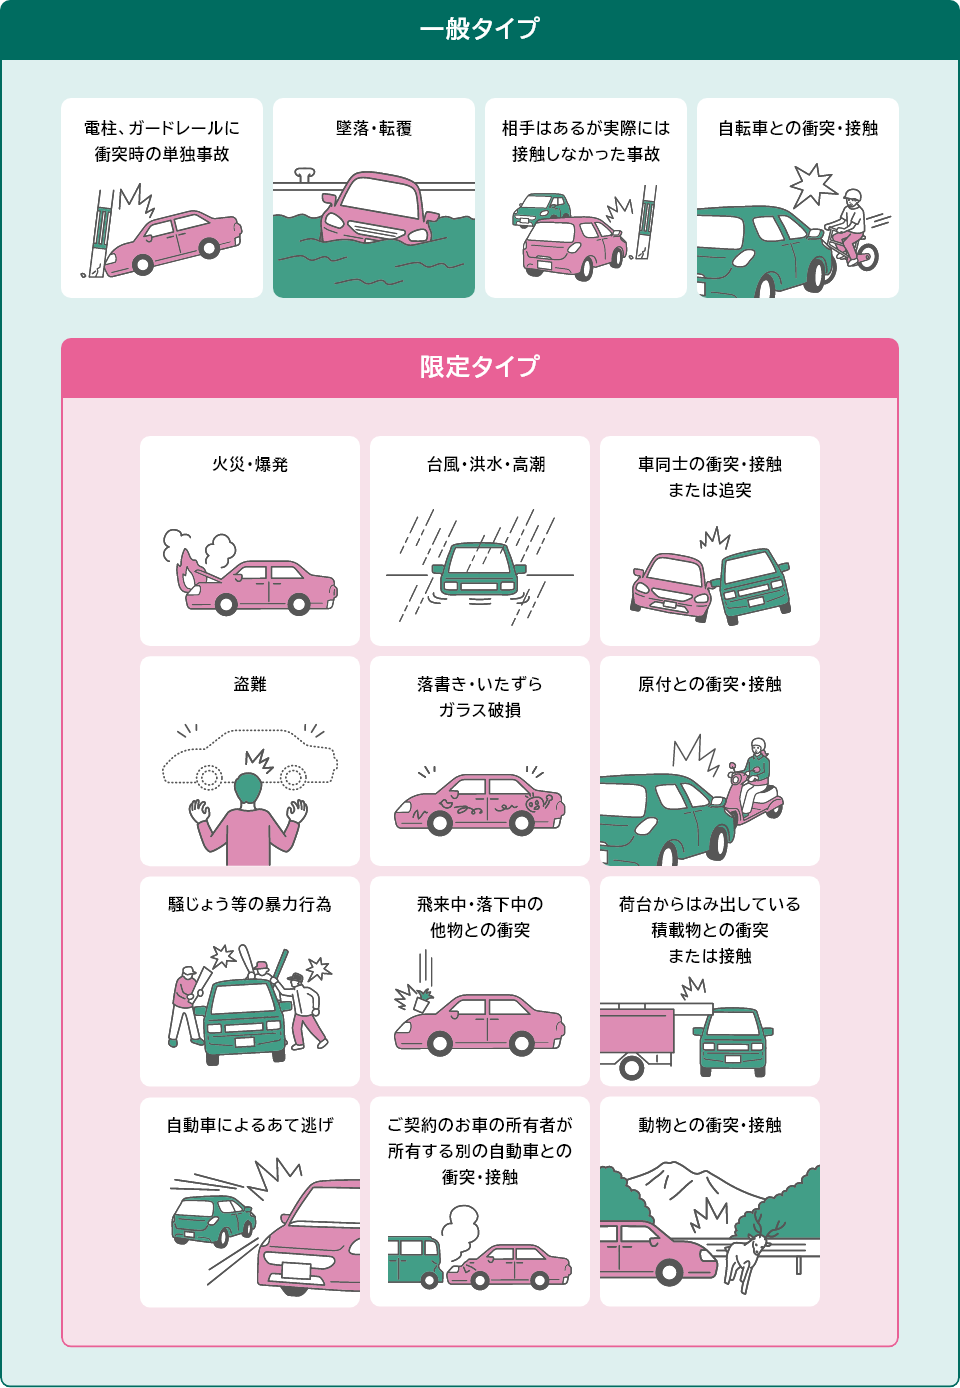
一般型とエコノミー型の違いを徹底比較|自損事故や当て逃げの補償境界線
車両保険の加入を検討する際、真っ先に直面するのが「一般型」と「エコノミー型(車対車+限定危険)」のどちらを選ぶかという分岐点です。窓口やネット通販型損保の画面では「エコノミー型にすれば保険料が約3割〜4割安くなる」と強調されますが、安さの裏には明確な補償の落とし穴が存在します。
両者の決定的な違いは、「自損事故(単独事故)」および「当て逃げ」が補償対象に含まれるかどうかに集約されます。
一般型は、電柱やガードレールへの衝突、車庫入れ時の壁への擦り傷、路外逸脱による脱輪といったドライバー自身の運転ミスによる自損事故から、相手が特定できない当て逃げ、さらには台風・洪水・盗難まであらゆるリスクを幅広くカバーします。対するエコノミー型は、相手のナンバーや身元が確認できる「車同士の衝突・接触事故」や火災・盗難・自然災害(地震・噴火・津波を除く)などに補償範囲が限定されます。
ここで注意すべき現場の落とし穴が「駐車場での当て逃げ」です。買い物から戻ったらバンパーが凹んでいた、側面に傷をつけられていたという事案は日常茶飯事ですが、エコノミー型では相手が特定できなければ1円も保険金が支払われません。ドライブレコーダーの映像から相手車両のナンバーが割り出せない限り、自腹での修理を余儀なくされます。
また、運転に不慣れな初心者ドライバーほど「狭い路地で電柱にぶつけた」「雪道でスリップして壁に激突した」という単独事故の発生頻度が高くなります。保険料を浮かせようと中途半端にエコノミー型を選んだ結果、最も起こりやすい自損事故で補償が受けられず、結局数百万円のローンだけが残ったという悲鳴は後を絶ちません。「自損事故をカバーしたいなら一般型、相手がいる事故と自然災害の最低限のリスクヘッジで十分ならエコノミー型」という明確な境界線を理解することが不可欠です。
【データ比較表】補償タイプ・免責金額別のコストと補償内容を徹底検証
保険料の負担を抑えつつ、必要な補償をピンポイントで確保するためには、契約内容ごとのコストパフォーマンスを数値で冷静に見比べることが重要です。以下に、一般的なコンパクトカー(新車時価格250万円クラス・30代・ブルー免許・10等級想定)における補償パターン別の比較データをまとめました。
| 項目・契約プラン | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| ① 一般型(免責0-10万円) | 年間保険料:約85,000円〜100,000円 自損事故・当て逃げ:完全補償 | 新車購入者の約6割が選択する標準的プラン | 手厚いが保険料は高額。新車購入から3年目までの限定運用が合理的。 |
| ② 一般型(免責10-10万円) | 年間保険料:約68,000円〜75,000円 自損事故・当て逃げ:補償(自己負担10万) | 保険料を約20%削減可能な実用型設定 | 【推奨】全損級の壊滅的損害を防ぎつつ、無駄な保険料を削る最も賢い選択肢。 |
| ③ エコノミー型(限定危険) | 年間保険料:約45,000円〜55,000円 自損事故・当て逃げ:補償対象外 | 一般型に比べ保険料が35〜45%割安 | 運転に自信があり、台風・盗難・もらい事故だけを警戒したい中級者向け。 |
| ④ 車両保険なし(賠償のみ) | 年間保険料:約28,000円〜35,000円 自身の車両損害:0円(全額自己負担) | 保有期間7年超の車両における最多選択 | 貯蓄が50万円以上あり、時価額の低い中古車なら最も経済合理性が高い。 |
| ⑤ 全損特約(新価特約)付帯 | 上記プランに+年額5,000円〜9,000円 新車価格の50%以上の損害で再購入代金補償 | 新車登録から初度登録後3〜5年未満のみ付帯可能 | 新車ローンが丸々残っているドライバーには必須レベルの強力な防壁。 |
このデータから浮き彫りになるのは、「免責金額(自己負担額)の設定ひとつで保険料の費用対効果が劇的に変わる」という事実です。免責金額を「1回目0円・2回目10万円」にするのではなく、最初から「1回目10万円・2回目10万円」に引き上げるだけで、一般型の広い補償を維持したまま保険料を年額1万円から2万円以上圧縮できます。
新車・中古車・軽自動車の必要性|車両保険を外すタイミングと年数の目安
「いつまで車両保険を付け続けるべきか」という疑問に対する答えは、走行距離や車への愛着ではなく、「新車登録からの経過年数」と「リセールバリュー(市場価格)」によって機械的に導き出せます。
保険業界における標準的な外すタイミングの目安は、初度登録から「3年目(初回車検)」または「5年目(2回目車検)」です。車は購入した瞬間に約2割価値が落ち、その後も毎年10〜15%ずつ時価が削られていきます。5年が経過すると、新車時の本体価格の30%〜40%程度しか車両保険金額が設定できなくなります。仮に新車時300万円の車であれば、5年目の補償上限は100万〜120万円程度。この水準まで下がると、年間の高額な保険料を払ってまで維持するメリットが急速に薄れます。
中古車の場合、この判断はさらにシンプルです。購入価格(または市場価格)が50万円以下の中古車に車両保険を付けるのは、経済的な観点から言えば完全な悪手です。50万円の補償を得るために年間5万〜8万円の保険料を払うくらいなら、その保険料を銀行口座にストック(自己保険化)しておき、ぶつけたら貯金から直すか廃車にして買い換える方がトータルコストは圧倒的に低く抑えられます。
一方、近年のトレンドとして特に警戒すべきなのが「軽自動車における必要性の急上昇」です。「軽自動車=維持費が安く、保険も最低限で良い」という昭和・平成の常識は通用しません。
最新のハイトワゴン系軽自動車(ホンダ・N-BOXやスズキ・スペーシア、ダイハツ・タントなど)は、先進運転支援システム(ADAS)のカメラやミリ波レーダー、ソナーがフロントバンパーやガラスにぎっしりと詰め込まれています。その結果、乗り出し価格は平気で200万〜250万円に達し、「ちょっと前の車にコツンと軽く追突しただけ」の軽微に見える事故でも、センサーの破損やエイミング(電子軸補正作業)を含めて修理費が50万〜80万円に跳ね上がるケースが頻発しています。車両価格が高く、かつ最新の安全装備を満載した軽自動車の新車に関しては、普通車と全く同じ厳戒態勢で車両保険を捉える必要があります。
【実態検証】使ったら大損?等級ダウンのデメリットと免責金額の罠
「せっかく高い保険料を払って車両保険に入っているのだから、バンパーを擦ったくらいでも保険を使おう」——そう考えた瞬間、保険会社が設計した冷徹な「等級制度の罠」に嵌まることになります。ネット掲示板やSNSの相談窓口には、「15万円の修理に車両保険を使ったら、その後の保険料が20万円以上高くなって大赤字になった」という悲惨な手記が後を絶ちません。
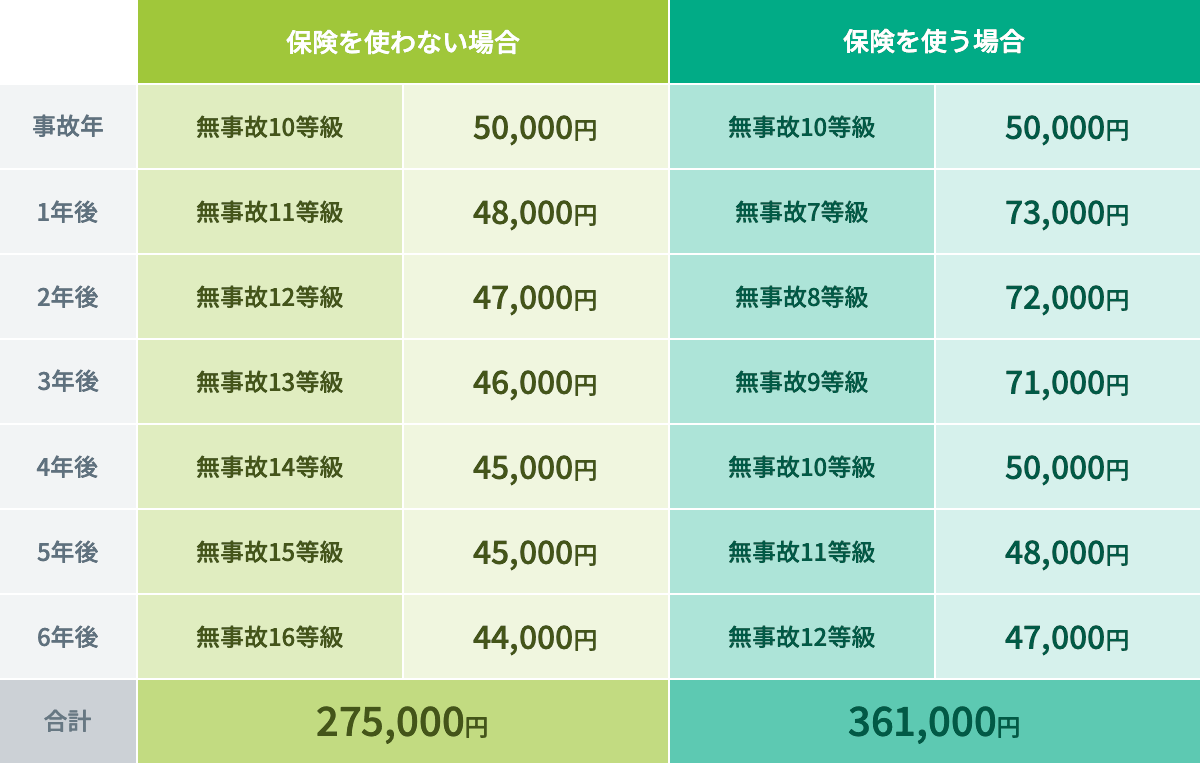
現在の自動車保険制度では、車両保険を使用すると原則として「3等級ダウン事故」として扱われます(飛び石や盗難、台風などによる損害は1等級ダウン)。等級が下がるだけでなく、最も恐ろしいのは「事故有係数適用期間」が3年間課されることです。
具体例を挙げてみましょう。現在15等級(無事故割引率51%)の人が、ガードレールに車をぶつけて自損事故を起こし、20万円の修理代を車両保険から支払ったとします。
翌年の等級は「12等級(事故有)」に転落します。無事故の12等級であれば割引率は48%ですが、事故有の12等級は割引率がわずか27%に激減します。この「事故有のペナルティ割引率」が翌年から3年間にわたって重くのしかかります。仮にベースの保険料が10万円だった場合、本来なら年々安くなっていくはずの保険料が、3年間で累計15万〜20万円以上跳ね上がることになります。
ここに「免責金額(自己負担額)5万円」が設定されていたらどうなるでしょうか。手元に入ってくる保険金は実質15万円(修理費20万円−免責5万円)。しかし将来支払う追加保険料の合計は18万円。つまり、「保険を使わずに全額自腹で20万円を払っていた方が、長い目で見れば手出しが少なくて済んだ」という不条理な逆転現象が完成します。
現場の損害査定人や保険代理店のプロは口を揃えてこう語ります。「現在の保険料体系において、車両保険は『20万〜30万円以下の小傷を直すための道具』ではなく、『100万円を超える大破事故や全損事故で生活破綻を防ぐための最終防衛ライン』と割り切るのが鉄則である」と。少額の修理で安易に保険を使えない以上、免責金額を最初から高め(10万円など)に設定し、日々の保険料を極限まで下げておく戦略がいかに合理的であるかが浮き彫りになります。

一般に知られていない盲点とネットの誤解
ネット上のQ&Aサイトや動画コンテンツでは、車両保険に関して多くの都市伝説や誤解が蔓延しています。契約書にサインする前に絶対に知っておくべき3つの盲点を解き明かします。
誤解①:「全損=新車の購入代金が全額もらえる」という幻想
多くのドライバーが「全損事故を起こせば、同じ車をもう一度買い直すだけのお金が振り込まれる」と信じ込んでいます。しかし、保険会社が下す「全損」の定義は2つあります。車が物理的に跡形もなく大破した「物理的全損」と、修理費用が車両保険金額の上限を超えてしまった「経済的全損」です。
例えば、時価額が50万円に落ちた車で事故を起こし、修理見積もりが60万円だった場合、保険会社は「経済的全損」と判定し、支払われる保険金は上限である「50万円」で打ち切られます。新車を買い直す資金には到底足りず、同等の中古車を探すことすら困難な金額です。このギャップを埋めるためには、新車時に「車両新価特約(全損特約)」をセットしておく以外に道はありません。
誤解②:「もらい事故(過失割合0)なら車両保険はいらない」という思い込み
「自分は安全運転を徹底しているし、信号待ちで追突されたような10対0の事故なら相手の保険会社が全額弁償してくれるから、自分の車両保険は不要だ」という主張も散見されます。しかし、ここには現実の道路交通における最大のリスクが抜け落ちています。それは「無保険車との衝突」です。
一般社団法人日本損害保険協会のデータによると、任意保険に加入せずに公道を走行している車(無保険車)は全国で約1割存在します。もし信号無視で突っ込んできた相手が無保険の無資力者(支払い能力がないドライバー)だった場合、どれだけ相手に100%の過失があっても、相手から修理代を回収することは極めて困難です。裁判で勝訴判決を取っても、差し押さえる財産がなければ紙切れ同然となります。自車の車両保険に入っていれば、無過失事故特約などにより等級を落とすことなく自分の保険から修理代を回収できます。車両保険は「他人の無責任から身を守る防具」でもあるのです。
誤解③:「ローン返済中の中古車だから保険料を節約する」という自殺行為
中古車販売店で総額150万円の車をフルローンで購入した際、月々の支払いを抑えたい一心で車両保険を削る人がいます。これはファイナンシャルプランニングにおいて最も危険な賭けです。もし納車1ヶ月後に自損事故で車を廃車にしてしまった場合、「車は目の前から消滅したのに、毎月3万円のローン返済だけが今後5年間残り続ける」という絶望的な二重苦に直面します。「ローン残債が自分の純貯蓄額を上回っている間」は、たとえ中古車であっても車両保険を外してはなりません。
【プロの結論】車両保険が必要か見極める4つの判断基準|おすすめできる人・不要な人
リスク管理および家計防衛の観点から見出した、車両保険に入るべきか否かを即断するための「4つの黄金基準」を提示します。感情論や漠然とした不安を一旦脇に置き、以下のチェックリストをご自身の家計と照らし合わせてみてください。
【判断基準①:即時調達可能な生活防衛資金】
万が一明日、車が全損してスクラップになったとして、手元の普通預金から生活を一切脅かすことなく「50万〜100万円の再購入資金」または「修理代」をポンと現金で出せるかどうか。出せないなら加入は必須です。
【判断基準②:マイカーローンの残債額】
車のローンがまだ数百万円単位で残っているかどうか。ローン残債が手元の金融資産を上回っている期間は、車両保険を外すリスクがあまりにも高すぎます。
【判断基準③:車が生活や仕事に直結している度合い】
公共交通機関が乏しい地方都市などで、「明日から車がなくなったら即座に通勤や仕事、子どもの送迎が破綻する」という環境にあるかどうか。生活インフラとして車が代替不可能であるなら、手厚く保護すべきです。
【判断基準④:現在の車両協定保険価額(時価)】
保険会社が見積もる車両保険金額が50万円を割り込んでいるかどうか。50万円を切っているなら、構造的に保険料の掛け捨て損になる可能性が高いため、加入見送りの有力なサインとなります。
以上のフレームワークに基づき、「向いている人(入るべき人)」と「おすすめできない人(いらない人)」のプロファイリングを明確に定義します。
■ 車両保険に入るべき人(加入を強く推奨)
・新車を購入して1〜3年目のドライバー(「一般型」+「新価特約」を推奨)
・オートローンや残価設定ローン(残クレ)の返済が重く残っている人
・免許取得から間もない初心者や、過去に単独事故・脱輪の経験がある運転に不安がある人
・最新の運転支援センサーを搭載したハイトワゴン系軽自動車に乗っている人
・貯蓄が100万円未満で、予期せぬ数十万円の修理出費に家計が耐えられない人
■ 車両保険がいらない人(外した方が得策な人)
・新車登録から7〜10年以上が経過し、時価額が30万〜50万円以下に落ちている車に乗っている人
・ローンを完済しており、車が壊れたら即座に次の車を現金一括で買える十分な資産がある人
・年間走行距離が極めて短く、屋内の安全なガレージに保管しているサンデードライバー
・「小さな擦り傷やヘコミ程度なら直さずにそのまま乗り続ける」と割り切れる人
・事故の際、等級ダウンによる将来の保険料値上がりを冷徹に計算し、自腹を切る覚悟ができている人
【車両保険に入るべきか】に関するよくある質問(FAQ)
Q1:車両保険を外すタイミングとして最も後悔が少ないのは何年目ですか?
A1:実務上、最も多くの契約者が切り替えを行っているのは「2回目の車検を迎える5年目」です。新車登録から5年が経つと車両の市場価値は新車時の3〜4割程度まで下落し、事故時の最大支払額が大幅に制限されます。新車から3年間は「一般型」、3年目車検で「エコノミー型」へ格下げし、5年目車検で「完全脱退(車両保険なし)」へ移行するという3段階のステップを踏むのが、最も保険料の無駄を削ぎ落とせる王道のロードマップです。
Q2:免責金額はいくらに設定するのが一番お得ですか?
A2:家計の固定費削減と破滅的リスクの回避を両立させたいのであれば、「1回目10万円・2回目10万円(定額10万円)」の設定を強くおすすめします。免責を0円に設定すると保険料は跳ね上がりますが、前述の通り10万円未満の修理で保険を使うと等級ダウンによって結果的に大損します。「どうせ10万円以下の傷では保険を使わない」という前提に立ち、免責金額を上限まで引き上げて毎年の固定保険料を20%近く安く抑えるのが、賢明なドライバーの共通解です。
Q3:台風や洪水、雹(ひょう)などの自然災害はエコノミー型でも補償されますか?
A3:はい、補償されます。台風による飛来物でのガラス破損、集中豪雨による冠水・水没、雹によるボディのボコボコといった自然災害リスクは、一般型だけでなくエコノミー型でもしっかりと補償対象に含まれます。ただし、地震・噴火、およびこれらに起因する津波損害だけは、一般型であっても原則対象外(特約の別途付帯が必要)となる点には注意してください。近年の異常気象リスクだけを警戒したい方にとって、エコノミー型のコストパフォーマンスは極めて優秀です。
まとめ:家計とリスクのバランスを見極めて後悔のない選択を
車両保険は、思考停止のまま「不安だからとりあえずフルカバーで入っておく」ものでもなければ、「保険料が高いから一切入らない」と意地を張るものでもありません。それは純粋な「確率と経済的損失のトレードオフ」を管理するためのファイナンシャルツールです。
新車やローン残債がある時期は、万が一の破綻を防ぐための「命綱」として一般型や特約をフル活用し、年月の経過とともに車の価値が薄れていくのに合わせて、免責金額を引き上げ、エコノミー型へ移行し、最終的には潔く保険を外して預貯金による自己防衛へシフトしていく——この柔軟な見直しこそが、最も賢く、最も損をしない自動車保険との付き合い方です。
次回の保険更新通知が届いたら、ただ漫然と前年と同条件で更新ボタンを押すのではなく、ぜひ車検証とご自身の貯蓄残高を机の上に並べ、「今の愛車に本当に車両保険が必要か」をシビアに再計算してみてください。そのわずか10分の見直し作業が、今後数年間の家計に十数万円のゆとりをもたらす確実な一歩となります。 (出典: 車両 保険 入る べき か(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。