年末調整を間違えたら?会社期限と確定申告の修正手順【2026最新】
年末調整の書類を提出し終えた直後、あるいは12月の給与明細や源泉徴収票を手にした瞬間に「控除証明書を出し忘れていた」「配偶者の見積もり年収がズレていた」と気づき、冷や汗を流すビジネスパーソンは少なくありません。税金の計算に関わる手続きだけに、会社への申告ミスは重大な過失のように感じられがちですが、実務上は極めて日常的にリカバリーが行われています。
年末調整のやり直しには、会社側で処理できる法的なタイムリミットが存在し、その期限を過ぎた場合でも自ら確定申告を行うことで100%の是正が可能です。本記事では、経理・労務現場の実情や税制の規定に基づき、ミスが発覚した際の具体的な修正ルート、放置した場合に生じるペナルティの真偽、そして2026年現在の電子申請環境を踏まえた確実な対処法を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:会社での再提出・やり直し期限は原則「翌年1月31日」までだが、社内締切は給与計算の関係上12月中旬〜1月上旬に設定されることが多い。
- 要点2:会社の締切に間に合わなかった場合でも、翌年2月16日〜3月15日の確定申告を行えば税金の還付や追納を完全に清算できる。
- 要点3:扶養控除の過大申告を放置すると税務署の事後調査で延滞税などのペナルティが発生するため、早めの自己申告が鉄則となる。
【期限の真相】年末調整の再提出はいつまで可能?1月を過ぎた場合の分岐点
「年末調整を間違えた場合でも焦る必要はありません!会社での再提出期限は一体いつまで?1月を過ぎたら確定申告が必要?」という疑問に対し、法律上の基準と企業のオペレーション実務の両面から結論を提示します。
国税庁の規定上、企業が年末調整の再計算を行える年末調整やり直し期限は、給与支払報告書や法定調書の提出期限である「翌年1月31日」までと定められています。所得税法第190条に基づき、年税額に異動が生じた場合には、会社は1月以降の再年調手続きによって過不足額を翌年1月支給の給与で再精算することが可能です。
ただし、現場の実務には大きな壁が存在します。経理代行や労務担当者の報告によると、1月下旬は全従業員の法定調書作成で現場の業務負荷がピークに達します。そのため、多くの企業では社内規定上の再提出締切を12月中旬から1月10日前後に設定しており、システムを一度締め切った後は個別の再計算を断られるケースが珍しくありません。
社内の受付期限を過ぎてしまった場合、あるいは1月31日を超えてからミスに気づいた場合の解決策は、個人の確定申告での修正方法へと一本化されます。会社に修正を拒否されたとしても、2月16日から3月15日の確定申告期間中に手続きを行えば、不利益を被ることは一切ありません。
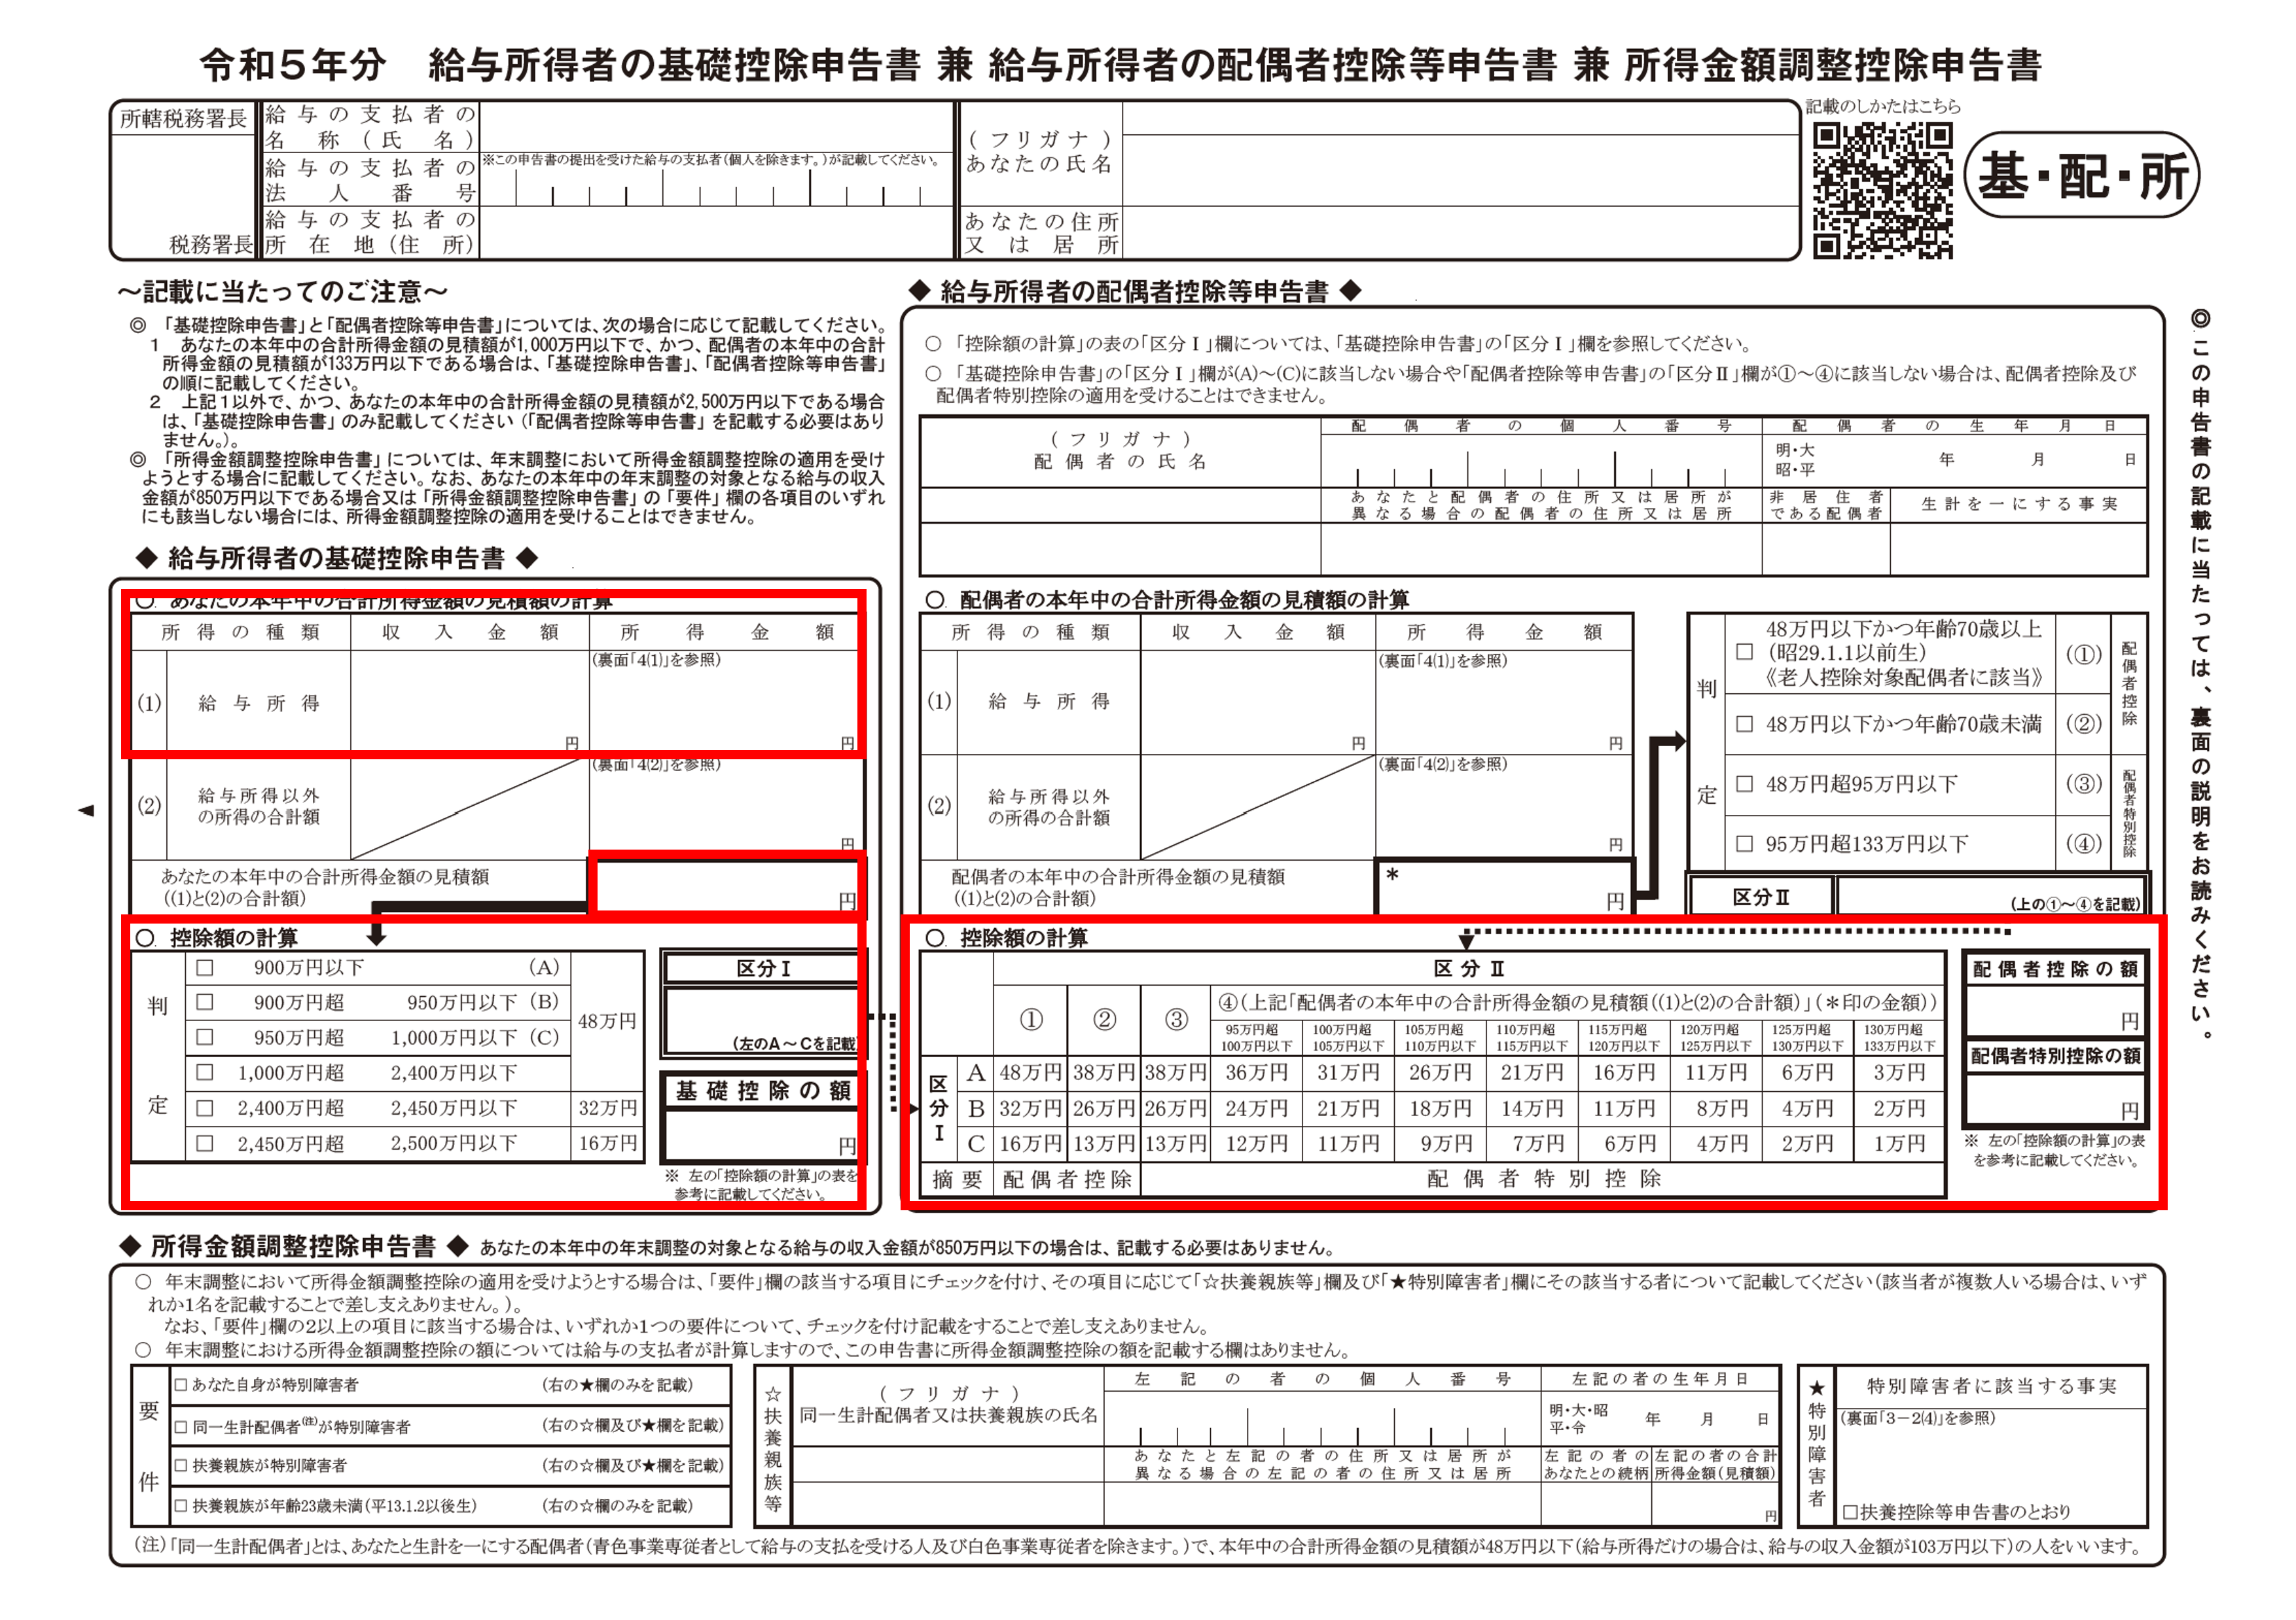
【ミス別の対処法】生命保険料控除の出し忘れから扶養控除の記入ミスまで
年末調整で発生する申告ミスの多くは、控除書類の添付漏れか、親族の所得見積もりのズレに集約されます。誤りのパターンによって、税負担が増える(追納)のか減る(還付)のかが根本から分かれます。
代表的なミスとリカバリーの方向性は以下の通りです。
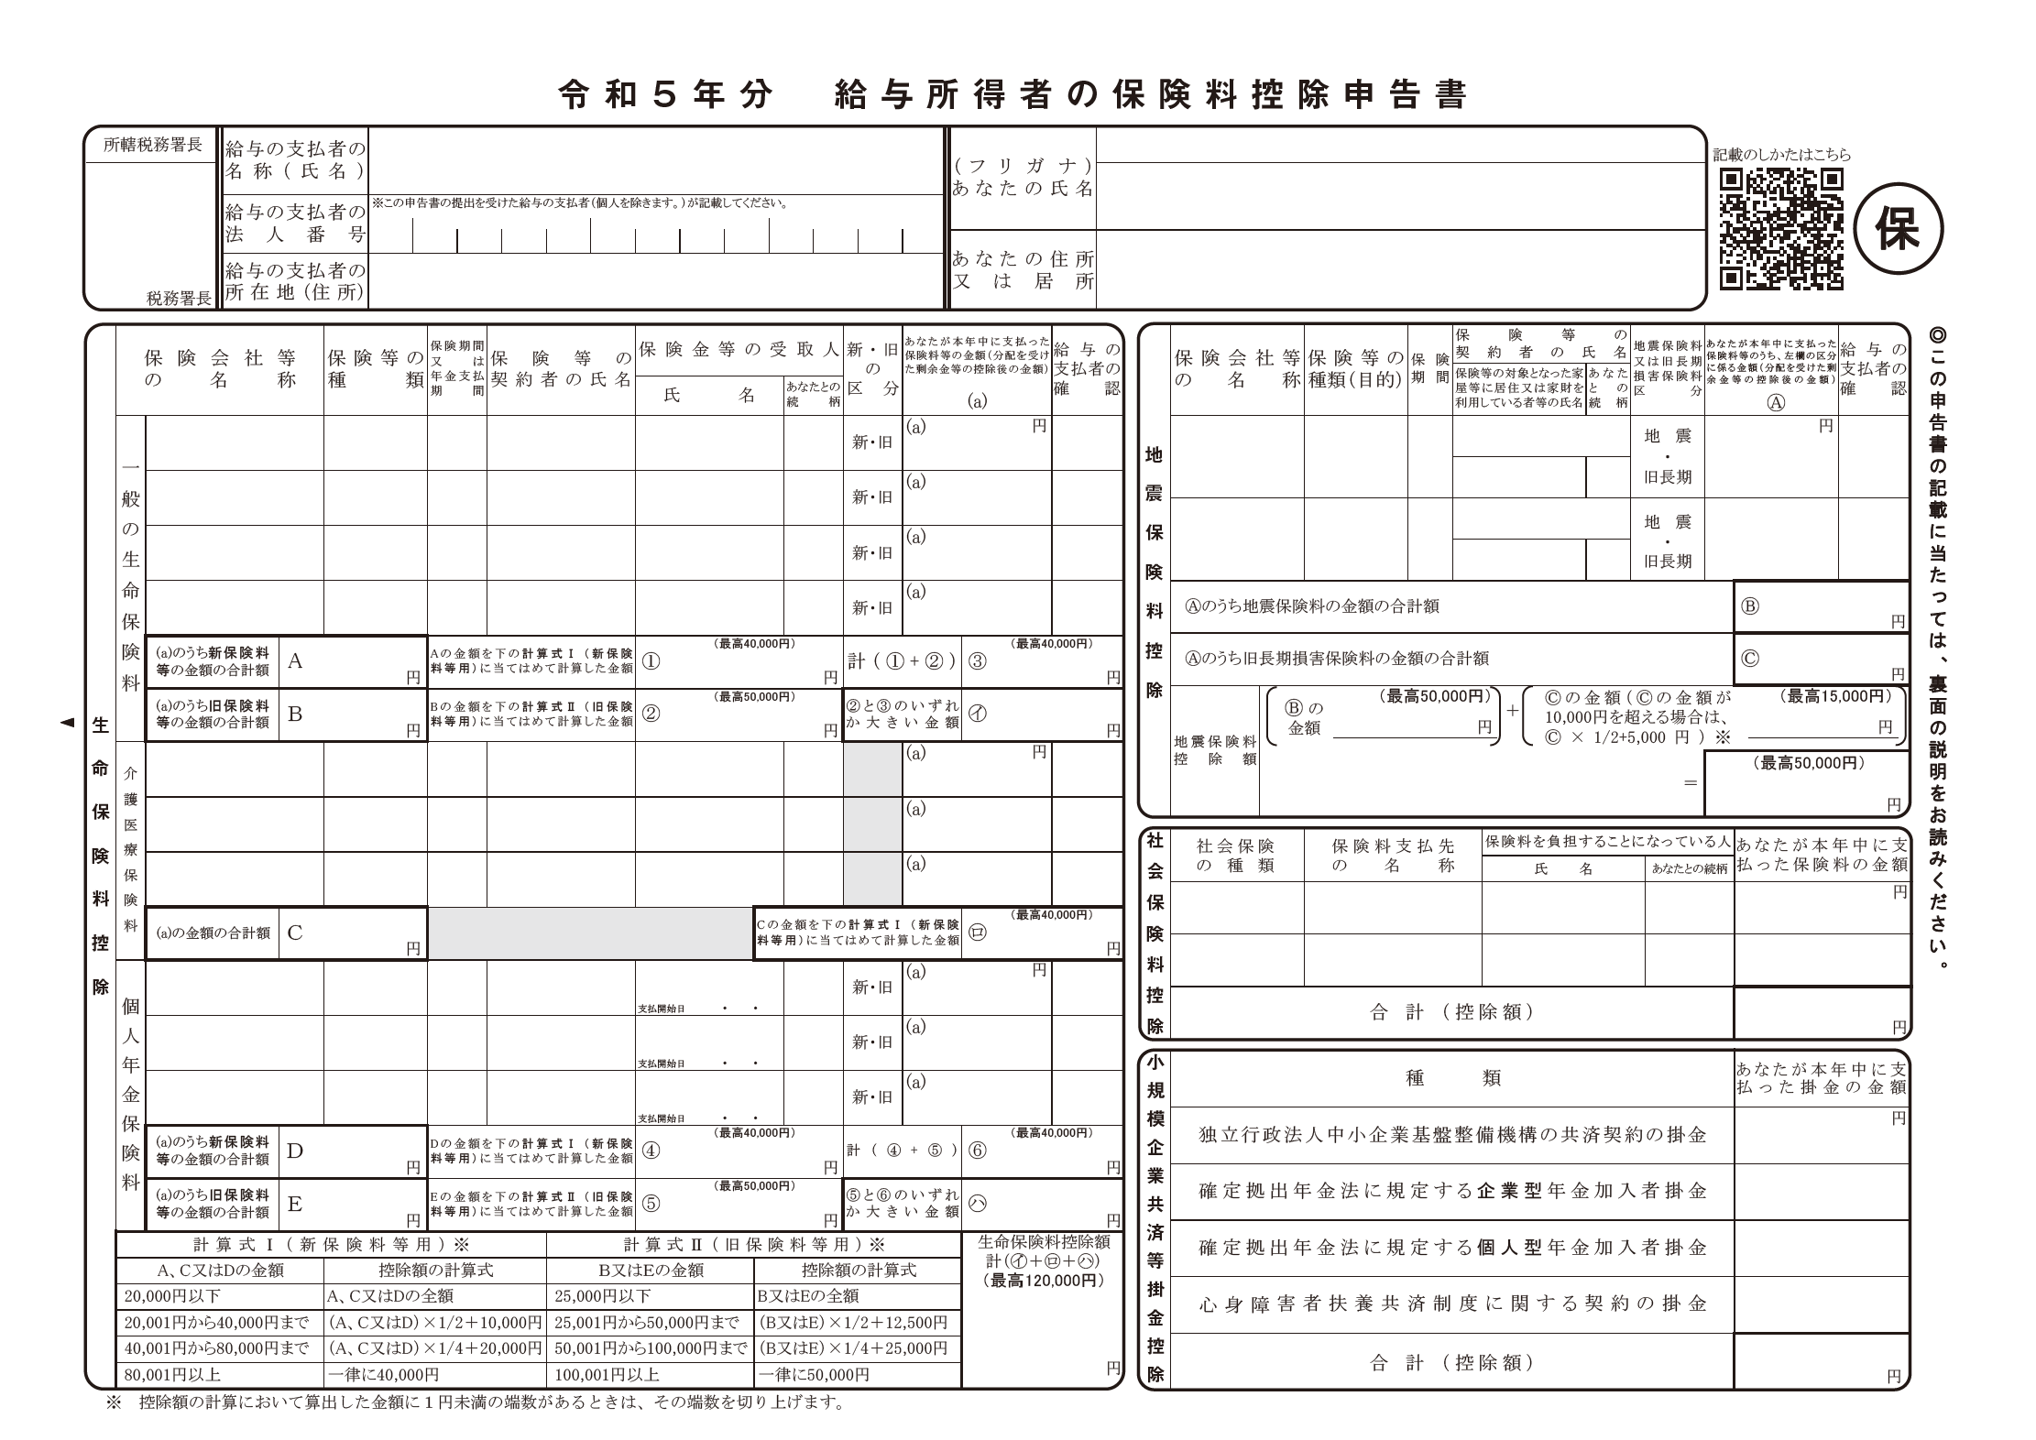
① 生命保険料控除の出し忘れ・地震保険料の控除漏れ
自宅に届いていた証明書ハガキの紛失や、11月以降に届いた書類の提出忘れが典型例です。この場合、本来受けられるはずの税額控除が適用されず、税金を多く前払いしている状態になります。会社での再年調が間に合わなければ、確定申告を行うことで還付金の過不足精算を受け、払いすぎた税金を取り戻せます。
② 配偶者控除の申告漏れ・配偶者特別控除の額のズレ
配偶者の12月分の残業代や賞与が想定より多く、年収制限(いわゆる103万円・150万円・201万円の壁など)の区分が変動したことによる誤記です。見積もりより妻や夫の年収が低かった場合は「還付(税金が戻る)」、高かった場合は「追納(税金を会社または税務署へ支払う)」が必要となります。
③ 扶養控除の記入ミス(子どものアルバイト収入超過など)
大学生や高校生の子どもが年末にシフトを増やし、年間給与収入が103万円を超えていたケースです。この場合、扶養控除(38万円〜63万円)の適用対象から外れるため、親側の所得税・住民税が追徴されます。これを放置すると後述する重い追徴課税へ発展するため、最も優先度の高い修正項目です。
④ 住宅ローン控除(初年度)の提出漏れ
住宅ローン控除の適用初年度は、年末調整ではなく個人での確定申告が義務付けられています。2年目以降であれば年末調整で処理できますが、控除証明書を出し忘れた場合は確定申告で直接申告します。
修正を行う際は、会社から交付される源泉徴収票の再交付を依頼するか、修正前の源泉徴収票原本を手元に用意した上で税務署やマイナポータルでの申告作業に移る必要があります。
【徹底比較】社内再提出・確定申告・更正の請求|手続きルート一覧表
誤りに気づいた時期や控除の種類によって、選択すべき手続ルートと金銭的影響は大きく異なります。以下の比較表で自身がどの段階に位置しているかを把握してください。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 社内での再提出(再年調) | 法定提出期限:翌年1月31日まで 実務上の社内締切:12月中旬〜1月上旬 | 手数料0円 翌月給与で差額調整 | 担当者の業務負荷は増えるが、従業員本人の手間は最小限で済む最良ルート。 |
| 確定申告でのリカバリー | 法定申告期間:翌年2月16日〜3月15日 (還付申告なら翌年1月1日から5年間受付) | e-Tax利用で約2〜3週間後に指定口座へ還付 | 会社に迷惑をかけたくない場合の最適解。マイナンバーカードとスマホで即日完了可能。 |
| 過年度修正(納めすぎの場合) | 更正の請求(過去5年間遡及可能) | 数万円〜十数万円の還付実績も多数 | 過去の書類添付忘れは諦める必要なし。税務署へ直接請求することで全額回収できる。 |
| 過年度修正(不足していた場合) | 修正申告(自主申告または税務署の指摘後) | 本税+延滞税(年利2.4%〜8.7%程度加算) | 税務署からの通知(お尋ね)を受ける前に自主的に申告すれば、過少申告加算税を回避可能。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の掲示板やSNSでは、「年末調整を間違えたが、社内での気まずさから言い出せない」という告白が後を絶ちません。会社員が申告ミスを隠してしまう背景には、独自の心理的摩擦と人間関係のプレッシャーが存在します。
SNSや相談コミュニティに寄せられた実際の声を検証すると、会社に言えない理由と真相には次のような切実な動機が並びます。
「総務の担当者がいつも多忙で不機嫌そうなので、『再計算してください』と切り出す勇気が出ない」
「ダブルワークや副業の存在を会社に隠しているため、下手に所得データを再提出して詮索されるのが怖い」
「妻がパート代の扶養枠を大きくオーバーしていたことが12月末に判明し、自分が管理できていなかった恥ずかしさから言い出せなかった」
しかし、経理アウトソーシング企業や税理士法人の現場関係者の証言によると、「提出された申告書の10〜15%程度は何らかの軽微な記載不備や添付漏れを含んでおり、実務側は修正作業自体に慣れている」のが実態です。個人の資質や勤務態度として問題視されることは基本的にありません。
一方で、最も警戒すべきは「バレないだろう」とミスを放置することです。特に扶養控除の基準オーバーについては、翌年の夏前後に自治体と国税庁の間でマイナンバーを通じた給与支払報告書データの照合が行われます。副業先や子どものバイト先から自治体へ提出された支払報告書と自動突合されるため、所得のズレはほぼ100%の確率で捕捉されます。
その結果、会社宛てに税務署から「扶養控除等の是正について」という通知が届き、会社側で過去の給与から不足税額が一括天引きされる事態に陥ります。この段階になると、総務・経理に余計な修正業務を負わせるだけでなく、社内での信頼を損ねる原因にもなりかねません。加えて、納期限からの日数に応じた利息に相当する延滞税や、追徴課税のペナルティ(過少申告加算税など)が上乗せされるリスクを背負うことになります。
一般に知られていない盲点とネットの誤解|修正液はNG?過年度のリカバリー
年末調整の修正をめぐっては、インターネット上に古い慣習や誤った情報が氾濫しています。現場で頻出する誤解を解き明かします。
誤解①:紙の申告書を書き間違えたら修正テープで直してよい?
法的な無効規定こそないものの、公的税務書類の実務において修正テープや修正液、消せるボールペンの使用は原則NGです。文字の改ざんを疑われる原因となるため、誤記した箇所に「二重線」を引き、その上部または余白に正しい数値を記入するのが正式な作法です。かつては訂正印の押印が必須とされていましたが、行政手続きの押印廃止の流れに伴い、現在は二重線のみで受理する企業が大半となっています。
誤解②:Web年末調整システムで一度「確定」ボタンを押したら二度と直せない?
近年、多くの企業で導入されている労務クラウドシステム(SmartHR、オフィスステーション、奉行シリーズ等)では、管理者がステータスを「差戻し」に変更することで従業員側での再編集が可能になります。システムによっては、入力された控除証明書の金額や家族の生年月日情報からAIが自動で整合性チェックを行い、不備をアラートする機能も普及しています。確定ボタンを押した後でも、管理権限者に連絡すれば数クリックで入力画面のロックを解除できます。
誤解③:昨年の控除漏れはもう諦めるしかない?
過去数年分の出し忘れに気づいた場合でも、諦める必要はありません。所得税法上の「更正の請求と修正申告」の手続きに基づき、法定申告期限から過去5年間まで遡って還付を請求できます。手元に過去の源泉徴収票と当時の控除証明書を揃え、所轄の税務署に更正の請求書を提出すれば、数年分の税金であっても還付金として指定口座に振り込まれます。
【プロの結論】会社で再年調すべき人・確定申告を選ぶべき人の判断基準
修正が必要になった際、会社に依頼すべきか、個人で確定申告を完結させるべきかは、以下の基準で判断するのが合理的です。
▼「会社へ速やかに連絡して再年調してもらうべき」ケース
- ミスに気づいたのが12月中旬〜1月上旬の早い段階である場合
- 配偶者や子どもの年収超過など、「税金を追納(追加で支払う)しなければならない」場合
- 確定申告の書類作成やe-Taxの操作に強い抵抗感がある場合
▼「会社には言わず、確定申告で自己処理すべき」ケース
- 会社の書類提出締切がすでに過ぎており、1月中旬以降に気づいた場合
- 保険料控除の出し忘れなど、「税金が戻ってくる(還付される)」だけの純粋な申告漏れの場合
- 副業所得がある、あるいはふるさと納税(ワンストップ特例から外れた分)や医療費控除も併せて申告したい場合

【年末 調整 間違え た 場合】に関するよくある質問(FAQ)
Q1:12月末に配偶者のパート収入が想定を超えてしまいました。どうすればいいですか?
A1:年間の合計所得が確定した段階で、直ちに社内の労務・経理担当者に報告してください。1月の給与計算に間に合えば、配偶者控除・配偶者特別控除の区分を修正して還付金の過不足精算を給与天引きで行ってもらえます。すでに1月の給与処理が締め切られていた場合は、会社から交付された源泉徴収票をもとに、ご自身で2月16日〜3月15日の確定申告を行い、不足分の所得税を納付してください。
Q2:確定申告で修正する場合、会社から何を貰えばいいですか?
A2:会社から交付される「源泉徴収票(原本または電子データ)」が必要です。通常は12月または1月の給与明細とともに配布されます。紛失してしまった場合でも、会社には源泉徴収票の再交付を行う法的義務(所得税法第226条)があるため、総務窓口に申請すれば速やかに再発行を受けられます。
Q3:過去2年分の生命保険料控除を出し忘れていたことに気づきました。今からでも取り戻せますか?
A3:問題なく取り戻せます。還付申告は、該当する年の翌年1月1日から「5年間」いつでも提出が可能です。所轄の税務署窓口へ出向くか、国税庁の「確定申告書等作成コーナー」から過去年分の申告データを作成し、控除証明書を添えて提出(またはe-Tax送信)してください。
まとめ:今後の動向と失敗しないための判断基準
年末調整の電子化やマイナポータル連携の進展により、申告プロセスの自動化は年々加速しています。しかし、家族の就労状況の変動や個人的な控除書類の管理といった「人間側の入力領域」が存在する限り、申告のズレや記載ミスを完全にゼロにすることはできません。
年末調整を間違えた際に重要なのは、過度な罪悪感を抱いて問題を先送りにせず、「会社での再提出期限」と「個人の確定申告」という2つの救済ルートを正しく使い分けることです。追加納税が必要な案件は速やかに会社へ相談し、単なる控除漏れであれば確定申告でスマートに回収する。この判断基準を持っておくだけで、無駄なペナルティを確実に回避し、手取り資金の適正な防衛が可能になります。 (出典: 年末 調整 間違え た 場合(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。