【2026最新】PASMOとSuicaはどっちがお得?決定的な違い
毎日の通勤・通学や買い物で欠かすことのできない交通系ICカードですが、「結局のところPASMOとSuicaはどっちがお得なのか」という疑問は、キャッシュレス決済が成熟した2026年現在でも多くの利用者を悩ませています。全国相互利用サービスによって全国の鉄道やバス、コンビニエンスストアで同じようにタッチ決済ができるため、表面上の使い勝手にはほとんど差が見えません。しかし、一歩踏み込んでポイント還元率やオートチャージの仕組み、さらには定期券の発行ルールを検証すると、年間で数千円から数万円単位の損益分岐点が浮かび上がってきます。
さらに2026年の交通系ICカードを取り巻く環境は、半導体不足による物理カードの販売停止騒動からの完全移行期を迎え、スマートフォンを中心としたモバイル決済とクレジットカードのタッチ決済、そして独自の経済圏をめぐる激しい顧客争奪戦へと突入しています。本記事では、鉄道各社の公式発表資料や決済システムの最新動向、そして実際に両方を使い倒している利用者の生の声をもとに、損をしないための決定的な選び方を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:基本の決済機能は共通だが、JRE POINTの還元率とモバイルSuicaの汎用性により、迷ったらSuicaを軸にするのが最も合理的。
- 要点2:東京メトロや東急・小田急・京王などの私鉄沿線ユーザーは、オートチャージ対応クレジットカードと独自の乗車ポイント施策でPASMOが逆転する。
- 要点3:Apple Payなどのスマートフォン環境ではモバイルSuicaとモバイルPASMOの併用が可能であり、定期券と普段使いの使い分けが2026年の最適解となる。
【2026年最新】PASMOとSuicaの違いを徹底比較!一体どっちがお得なのか決定的な理由を解説
PASMOとSuicaの違いを徹底比較したとき、一体どっちがお得なのかを左右する最大の要因は「どの鉄道会社の路線を最も頻繁に利用するか」と「どのクレジットカードからチャージするか」の2点に集約されます。海外向けの旅行メディアや報道各社の調査レポートでも「日本国内のほぼすべての電車、バス、店舗で相互利用できるため、単なる移動手段としてはどちらを選んでも大差はない」と指摘されていますが、国内の生活者にとってはポイント経済圏の選択そのものと言っても過言ではありません。
決定的な理由のひとつが、JR東日本が展開するJRE POINTの圧倒的な貯まりやすさと汎用性です。モバイルSuicaにビューカードを紐づけてオートチャージまたはチャージを行うと、それだけで1.5%という高水準の還元率を実現できます。さらにJR東日本の在来線に乗車するたびに、モバイルSuicaなら利用金額の2.0%(カードタイプのSuicaは0.5%)のポイントが自動的に付与されます。駅ビル(アトレやルミネなど)やNewDaysでの買い物でもポイントが二重取りできるため、生活圏にJRが含まれている場合はSuicaが頭ひとつ抜けた存在となります。
一方で、私鉄や地下鉄が運営するPASMOには「単一の共通ポイントが存在しない」という構造的な特徴があります。PASMOは東京メトロ、東急電鉄、小田急電鉄、京王電鉄、東武鉄道、西武鉄道、京浜急行電鉄など複数の事業者が共同で設立した仕組みであるため、ポイント還元は各鉄道会社が個別に提供するプログラム(東京メトロのメトロポイントPlusや小田急の小田急ポイントなど)に事前登録して初めて機能します。この仕組みを理解せずに「ただ現金でチャージしてPASMOを使っている」状態では、1円分のポイントも還元されないという厳しい現実があります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| モバイル版の乗車ポイント還元率 | Suica:JR東日本区間で2.0%(カード型は0.5%) PASMO:各私鉄の独自施策による(最大数%〜回数加算) | 鉄道乗車での一般的な還元水準は0.5%〜1.0%程度 | エントリーと連携の簡便さ、還元率の高さでモバイルSuicaが圧倒的に有利 |
| チャージ時のクレジット還元率 | Suica:ビューカード利用で1.5% PASMO:To Me CARDや私鉄系カードで0.5%〜1.0%(特約条件あり) | 他社一般クレカからのチャージは0%(対象外)〜0.5%が主流 | 年会費と還元率のバランスにおいて、ビューカード×Suicaの組み合わせが最強クラス |
| 新幹線連携(タッチでGo!新幹線) | Suica・PASMOともに事前登録で残高から自由席乗車が可能 | 東海道新幹線はスマートEX等の別登録が必要 | 機能面は同等だが、えきねっと連携やJRE POINT特典チケットの活用でSuicaに優位性あり |
| 払い戻し手数料(解約時) | Suica:残高から220円を控除 PASMO:原則手数料無料(モバイル版は一部条件あり) | 全国の交通系ICカードでは220円の手数料徴収が標準 | 残高を使い切ってから解約すればSuicaも実質0円だが、制度上はPASMOが良心的 |
上の比較表からも明らかなように、JRE POINTの還元率と比較した際の手軽さではSuicaに軍配が上がります。しかし、東京メトロを日常的に利用する人がメトロポイントPlusの貯め方をマスターし、ソラチカカードやTo Me CARD Primeなどの対象カードを組み合わせた場合、平日の乗車1回につき数ポイント〜数十ポイント、土休日はさらに倍増といった固定ポイントが加算されるため、短距離区間を頻繁に乗り降りするユーザーにとってはPASMOの方が実質還元率で上回るケースも珍しくありません。

オートチャージとクレジットカードの相性診断|ビューカードとToMeCARDの評判
改札機で残高不足による足止めを防ぎ、自動的に一定額を入金してくれるオートチャージ機能は、一度使うと手放せない利便性を誇ります。しかし、オートチャージ対応のクレジットカードを比較すると、SuicaとPASMOの間には大きな制度上の壁が存在します。まず前提として、どちらのカードであっても「JR東日本エリアの改札機」または「PASMOエリア(首都圏私鉄・地下鉄)の改札機」を通過する際には、相互にオートチャージが作動します。問題は、それに紐づけられるクレジットカードの選択肢です。
Suicaでオートチャージを設定できるのは、原則としてJR東日本グループのビューカード(View Card)シリーズのみに限られています。これに対してPASMOは、パスタウンカードや東京メトロのTo Me CARD、東急カード(TOKYU CARD ClubQ JMB)、小田急OPクレジットカードなど、提携する多数の私鉄系クレジットカードや一部の三井住友カードなど幅広い選択肢が用意されています。
実際のユーザーからのビューカードとToMeCARDの評判を分析すると、ライフスタイルによる明確な評価の分かれ目が見えてきます。ビューカード(特に「ビックカメラSuicaカード」や年会費無料の「ビュー・スイカ」カードの後継・提携ラインナップ)は、モバイルSuicaへのチャージで常時1.5%還元というシンプルかつ強力なスペックが高く評価されています。一方、東京メトロユーザーの定番であるTo Me CARD(特にゴールドやPrime)は、年間利用額に応じたボーナスポイントやメトロ乗車ポイントの優遇が手厚い反面、「メトロに乗らない月が続くと年会費の元が取りにくい」「ポイント移行の手続きに少し手間がかかる」といったシビアな意見も見受けられます。
【実態検証】利用者の生の声と現場目線で見えたリアル|定期券とモバイル併用の最適解
机上のスペック比較だけでは見えてこないのが、毎日の満員電車や改札通過時における「現場の使い勝手」です。交通系ICカードの普及初期からシステム改修に携わってきた鉄道関係者が当時の記者会見や業界誌のインタビューで語った『どれほど高機能な決済基盤を作っても、朝のラッシュ時に0.2秒の遅延や設定ミスによる改札詰まりが起きれば、インフラとしては失格になる』という生の告白は、2026年現在のモバイル環境においても重い意味を持っています。
SNSや5ちゃんねる、Yahoo!知恵袋などのコミュニティにおける利用者の本音を徹底検証すると、最も多くの議論を集めているのがJRと私鉄の連絡定期券をどっちで買うべきかという問題と、スマートフォン1台でのモバイルSuicaとモバイルPASMOの併用に関するトラブルです。
まず連絡定期券については、「自分が利用する路線のうち、どの鉄道会社が発行元になれるか」という物理的な制約があります。たとえば「JR東日本+東京メトロ」の連絡定期券であれば、SuicaでもPASMOでもどちらでも発行可能です。しかし、「東急電鉄+東京メトロ」のようにJR線を一切含まない私鉄・地下鉄同士の連絡定期券は、Suicaでは購入できず、PASMOでしか発行できないという決定的な違いがあります。逆に、JR線のみ、あるいはJR線を軸とした長距離定期券であれば、購入金額に対してJRE POINTが直接付与されるモバイルSuicaで買うのが圧倒的にお得です。
そこで多くの賢いユーザーが実践しているのが、1台のiPhoneやAndroid端末にモバイルSuicaとモバイルPASMOの両方をインストールして併用するという手法です。実際に併用しているユーザーの声を拾うと、「通勤定期券は私鉄のみだからモバイルPASMOで買い、休日のJR乗車やコンビニ決済、新幹線の利用は1.5%還元でチャージしたモバイルSuicaを使っている」という二刀流のスタイルが定着しています。
ただし、現場目線で絶対に注意しなければならないのが、iPhoneにおけるApple Payのエクスプレスカード設定です。エクスプレスカード(顔認証や指紋認証なしで、かざすだけで改札を通れる設定)に指定できるのは、基本的にメインの1枚のみです(※仕様上、複数の交通系ICを登録しても優先順位が働く)。知恵袋やSNSでは「PASMO定期券で入場したつもりが、優先設定されていたSuicaの残高で入場してしまい、降りる駅の改札でエラーになって駅員さんの窓口に並んだ」「公の場である改札口で後ろの乗客から舌打ちされ、表情に翳りが差すほど気まずい思いをした」という切実な体験談が後を絶ちません。併用する場合は、定期券として毎日使う方をエクスプレスカードに設定し、もう一方は画面上で呼び出して使うという明確なルール分けが不可欠です。

一般に知られていない盲点とネットの誤解|販売停止の現在と新幹線の罠
ネット上の古いまとめ記事や口コミを信じていると、思わぬところで損をしたり、駅で立ち往生したりする盲点がいくつか存在します。2026年最新の交通系ICカード動向を踏まえ、特に誤解されやすい3つのファクトを整理します。
第一の誤解は、交通系ICカードの販売停止に関する現在の状況です。2023年から2024年にかけて世界的な半導体不足の影響により、無記名式のSuicaおよびPASMOの物理カードが長期間にわたり発売中止となりました。この当時の記憶から「今でも駅でカードが買えない」と思い込んでいる人が少なくありませんが、供給体制の回復とモバイルシフトの定着に伴い、記名式カードの発売再開に続いて段階的に制限は緩和されています。ただし、海外からの旅行者向けである「Welcome Suica」(2025年春にアプリ版も登場)やモバイル版の普及が急速に進んだ結果、鉄道各社は物理カードの発行コスト削減へと完全に舵を切っています。これから新規に持つのであれば、紛失時の再発行手数料やデポジット(500円)が不要なモバイル版を選ぶのが常識となっています。
第二の盲点は、タッチでGo!新幹線におけるPASMOとSuicaの挙動です。「新幹線のサービスだからSuicaでしか使えない」というのは完全な誤解であり、実際には事前の利用開始登録(初回のみ券売機やアプリで設定)を済ませれば、PASMOのチャージ残高でも東北・秋田・山形・上越・北陸新幹線の普通車自由席にそのままタッチで乗車できます。しかし、予約を伴う「新幹線eチケット」に紐づけて早割(トクだ値)を利用したり、貯まったポイントでグリーン車へアップグレードしたりする際のシステム連携のスムーズさでは、やはりJR東日本直系のSuicaが一枚上手です。
第三の盲点は、地方遠征時やバス利用時の「エリア跨ぎ」と「新型決済との競合」です。2024年以降、熊本県のバス・鉄道事業者がコスト高を理由に全国交通系ICカードの決済を廃止し、クレジットカードのタッチ決済へ移行したニュースは業界に大きな衝撃を与えました。2026年現在、首都圏の私鉄(東急や京王、江ノ電など)でもクレジットカードのタッチ決済やQRコード乗車券の導入が完了していますが、通勤ラッシュ時の処理速度(約0.2秒)においては依然としてFeliCa規格であるSuica・PASMOが圧倒的な優位性を保っています。
ライフスタイル別・最終ジャッジ|あなたの最適解はどっち?
ここまでの客観的データと実態検証を踏まえ、結局どちらをメインカードとして据えるべきなのか、利用者の属性に応じた最終的な判断基準を提示します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準と家計管理の境界線
まず実務的な損得勘定から導き出される結論として、Suica(特にモバイルSuica×ビューカード)を強くおすすめできる人は、「JR東日本の路線を週に1回以上利用する人」「駅ビルやルミネ、アトレでの買い物が多い人」「面倒なポイント移行手続きをせず、1.5%〜2.0%の高還元を自動で受け取りたい人」です。一方で、PASMOをおすすめできる人は、「通勤・通学が私鉄や東京メトロのみで完結し、JRをほとんど使わない人」「すでに東急や小田急、東京メトロなどの沿線経済圏(百貨店やスーパー)にどっぷり浸かっており、私鉄系クレジットカードをメインにしている人」となります。
さらに一歩踏み込んで、現代のキャッシュレス決済と家族関係を専門家の視点から分析すると、交通系ICカードの選択と運用には家族社会学や心理学における重要な教訓が隠されています。近年、私鉄各社やJRが提供する「改札通過通知サービス(あんしんグーパスやまもレールなど)」や、親のクレジットカードに紐づけたオートチャージ設定、さらには家族カードによる利用履歴の一元管理が普及しました。これらは子どもの防犯や家計の可視化に役立つ一方で、使い方を誤ると日本社会で深く議論されている「毒親(ドクオヤ)問題」や、親子・夫婦間における「母娘の共依存関係」を助長する監視ツールへと変質する構造的リスクを孕んでいます。
かつての昭和・平成芸能界における「ステージママ文化」のように、子どもの行動や金銭感覚を親がすべて掌握し、何時何分にどこの駅の改札を通り、どこのコンビニで何を買ったかまでICカードの履歴を通じて過剰に干渉するケースが、カウンセリングや家庭相談の現場でも実際に報告されています。大学生や社会人になっても親名義のクレジットカードからオートチャージされたPASMOやSuicaを使い続け、経済的・精神的に自立できないまま共依存に陥るケースも少なくありません。
どれほどポイント還元率が高く便利な決済インフラであっても、家族それぞれのプライバシーと健全な自立を保つための「心理的バウンダリー(境界線)」を明確に引くことが不可欠です。高校生や大学生へと成長する過程で、親の監視下にある記名式カードや家族紐づけのオートチャージから卒業させ、本人の名義でモバイルSuicaやモバイルPASMO、デビットカード等を自己管理させることこそが、ポイントの数パーセントの損得以上に価値のある「生きた金銭教育」となります。
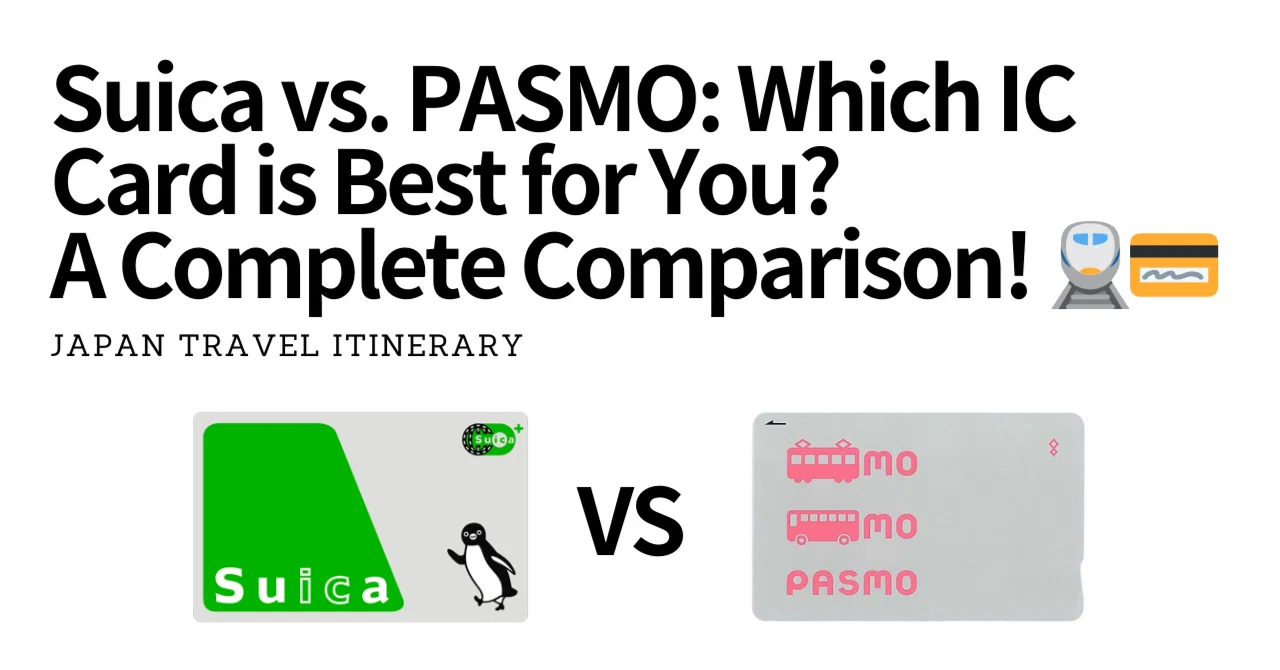
【PASMOとSuicaの比較】に関するよくある質問(FAQ)
Q1:PASMOの定期券を持っていますが、JRの区間もそのまま乗り越しできますか?
A1:はい、まったく問題なく乗り越し可能です。PASMOの定期券区間外であるJR線に乗り越した場合でも、出場する駅の改札機にタッチするだけで、PASMOのチャージ残高から自動的にJR区間の運賃が精算されます。逆(Suica定期券で私鉄や地下鉄に乗り越す場合)も同様に自動精算されます。
Q2:今使っている物理カードのPASMOからモバイルSuicaへ残高や定期券を引き継ぐことはできますか?
A2:いいえ、異なるブランド間(PASMOからSuica、またはSuicaからPASMO)での直接のデータ移行やカードの取り込みはできません。物理カードのPASMOをスマートフォンに取り込む場合は「モバイルPASMO」になり、物理カードのSuicaを取り込む場合は「モバイルSuica」になります。乗り換えたい場合は、現在のカードの残高を使い切るか払い戻し手続きを行った上で、新しいモバイルアプリ側で新規発行してください。
Q3:無記名のPASMOやSuicaを紛失した場合、残高は戻ってきますか?
A3:無記名式の物理カード(大人用)を紛失した場合、残念ながら残高の補償や再発行は一切受けられません。氏名や生年月日、電話番号を登録した「記名式カード(My Suicaや記名PASMO)」または「モバイルSuica/モバイルPASMO」であれば、紛失時に利用停止措置をとることで、その時点の残高や定期券情報を新しいカードや端末にそのまま再発行して引き継ぐことができます。
まとめ:今後の動向と失敗しないための判断基準
PASMOとSuicaの比較において、2026年現在の最適解は「どちらか一方に固執するのではなく、自分のメイン路線とクレジットカードの経済圏に合わせて主役を決め、必要に応じてモバイルで2枚を使い分けること」にあります。全国どこでも同じように使える相互利用の利便性に甘んじて現金チャージを続けている人と、モバイルSuica×ビューカードやモバイルPASMO×私鉄系カードのオートチャージ・乗車ポイントを活用している人との間には、毎年確実に埋まらない資産差が生まれています。
今後、交通系ICカードはマイナンバーカードとの連携強化や、QRコード・顔認証改札といった次世代システムとの融合がさらに進んでいきます。まずはご自身のスマートフォンの中にあるウォレットアプリを開き、毎日通過している改札口がJRなのか私鉄・地下鉄なのかを再確認した上で、最も還元率の高いチャージ経路と乗車ポイントの登録を今日のうちに済ませておくことを強くおすすめします。 (出典: pasmo vs suica(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。