大学4年間の学費平均は?国公立私立の格差と2026年最新の備え方
「子どもを大学まで進学させたいが、卒業までに一体いくら用意すればいいのか」「国公立と私立でどれほど差が開くのか」。受験期を迎える家庭にとって、教育費の試算は避けて通れない最重要課題です。物価高や初任給の引き上げが進む一方、高等教育の学費もまた改定の波に晒されており、かつての「学費感覚」のまま進学計画を立てると、入学後に家計がパンクする事態に直面しかねません。
文部科学省の各種統計や大手進学ポータルサイトの2026年度入学者向け最新データによると、国公立大学と私立理系大学では4年間で数百万円もの明確な費用格差が生じています。さらに、納付金用紙に記載された金額だけでなく、パソコン代や下宿費といった「見落とされがちな隠れ費用」が家計に重くのしかかります。制度改革が続く無償化施策の実態と合わせて、2026年現在の正確なコストと賢い資金計画の全貌を検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:国公立大学学費平均は約243万円であるのに対し、私立文系学費4年間は約410万〜430万円、私立理系学費総額は約560万〜600万円に達し、選択する進路によって最大350万円以上の開きが生じる。
- 要点2:施設維持費や光熱費の高騰を受けた大学学費値上げ理由と背景が深刻化しており、大学無償化制度2026最新の多子世帯支援要件や世帯年収別学費免除条件を正確に把握しておく必要がある。
- 要点3:学費以外にかかる費用詳細まとめ(PC・教科書等で約50万〜80万円)に加え、一人暮らし生活費仕送り相場は4年間で500万円超。安易な貸与型奨学金は将来の返済負担を招くため、教育ローン金利比較と選び方を含めた複合的な備えが不可欠となる。
【2026年最新試算】大学4年間の学費は平均いくら?国公立・私立文系・理系の総額格差
大学進学にかかる費用の根幹を握るのが、入学金と毎年の授業料です。文部科学省が策定する「国立大学の授業料その他の費用に関する省令」の標準額によると、国公立大学学費平均は、入学金28万2,000円、年間授業料53万5,800円であり、4年間の標準総額は約242万5,200円に収まります。公立大学は地域内・地域外の出身区分によって入学金に10万〜20万円程度の傾斜が設けられているケースが多いものの、授業料自体は国立に準拠しており、学部による金額差がほぼ存在しない点が大きな特徴です。
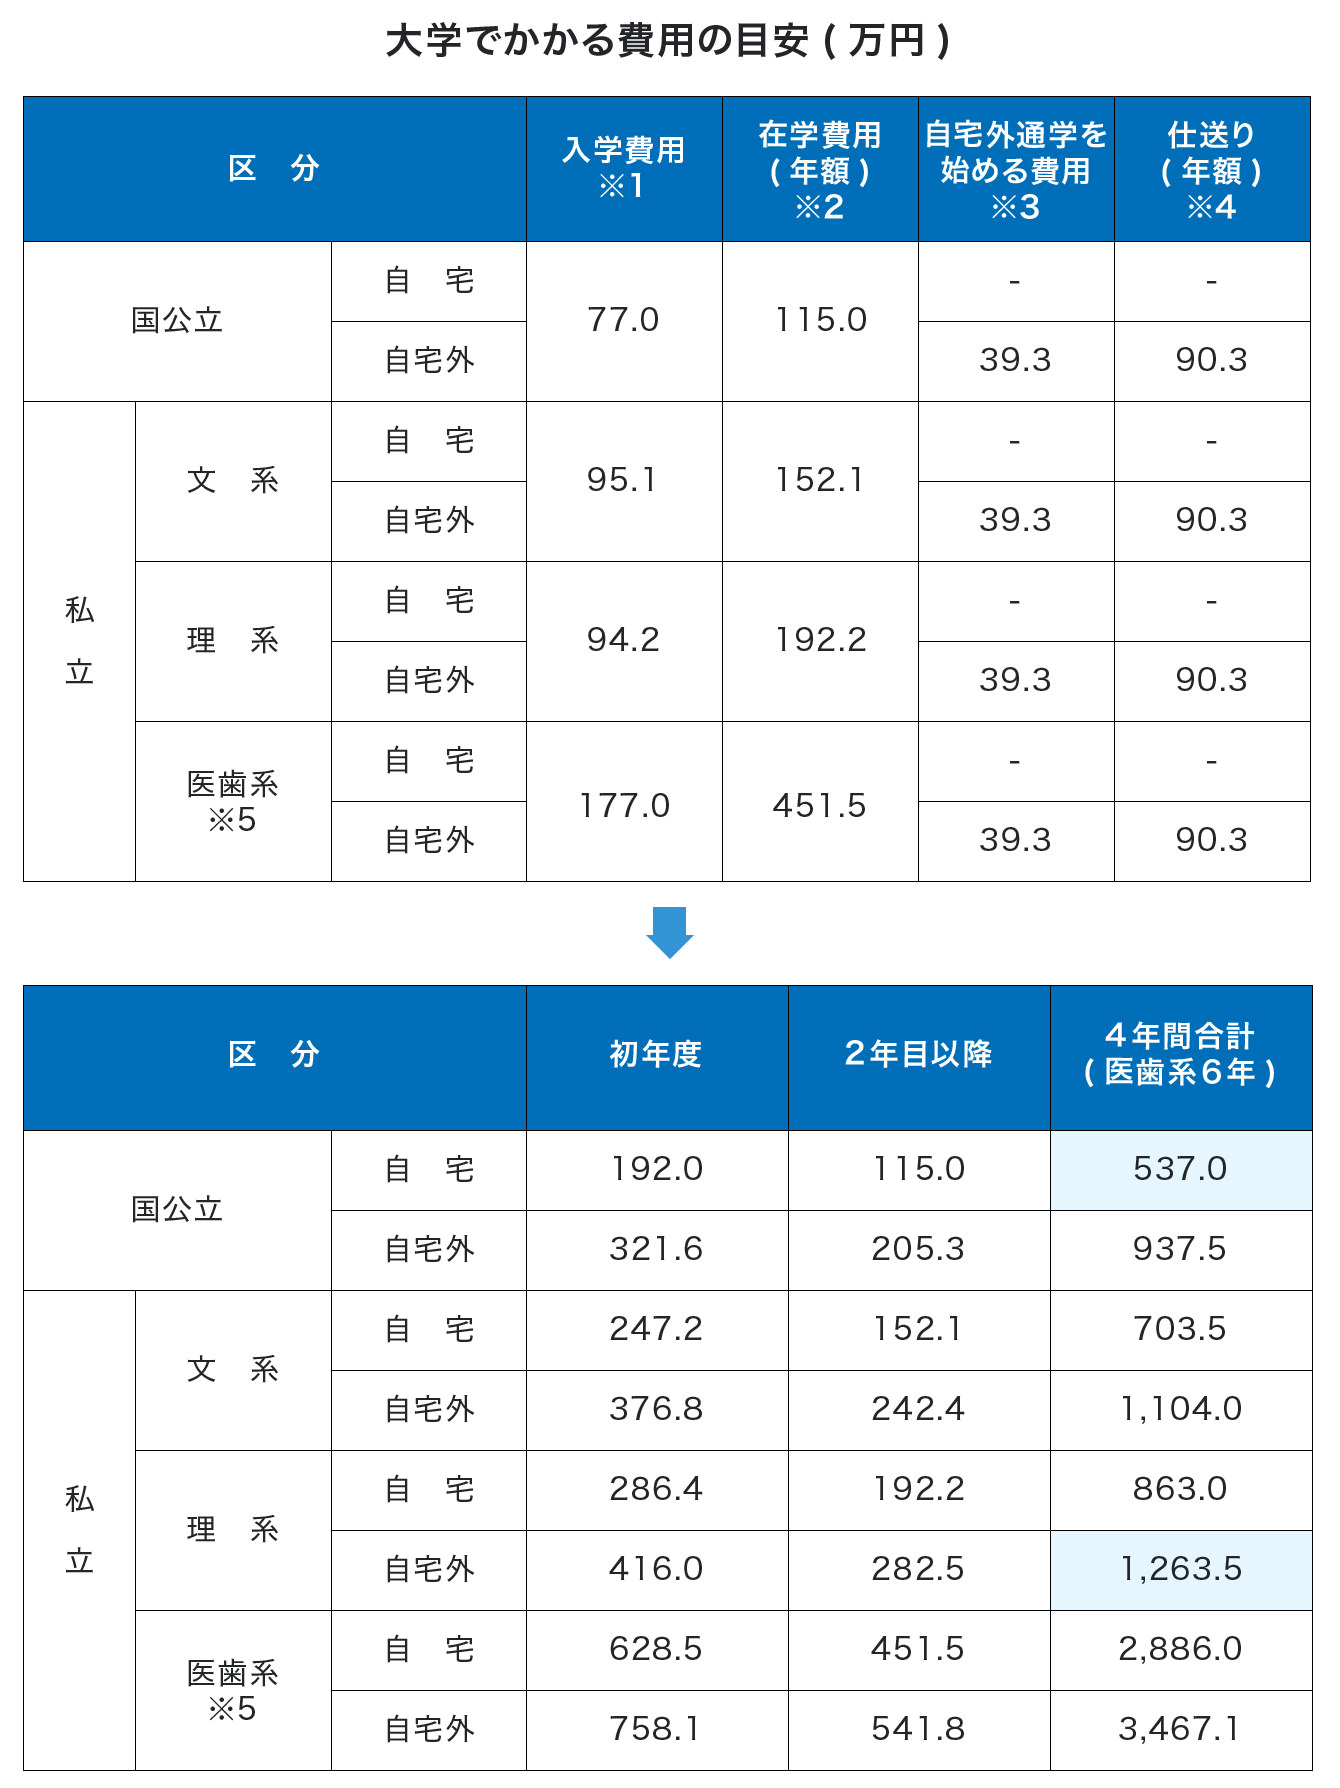
対照的なのが私立大学の世界です。文部科学省の「私立大学等入学者に係る初年度学生納付金平均額」および主要大学の2026年度募集要項を精査すると、私立文系学費4年間の平均相場は約410万〜430万円。これに対し、実験・実習機材の維持費がかさむ私立理系学費総額は約560万〜600万円に跳ね上がります。国公立と私立理系を比較した場合、学部学費だけで約320万〜360万円もの圧倒的な格差が生まれているのが実情です。
さらに異次元の資金を要するのが医療系学部です。国公立の医学部は6年間でも約350万円前後にとどまりますが、医学部6年間学費比較を行うと、私立大学医学部の6年間総額は約2,000万〜4,500万円以上と桁違いの数字に到達します。進路選択は、単なる子どもの学力や適性だけでなく、家庭のキャッシュフローと直結している現実を直視しなければなりません。
| 区分・学部系統 | 初年度納付金(入学金含む) | 4年間(6年間)の学費総額 | 編集部の見解・評価 |
|---|---|---|---|
| 国公立大学(全学部一律) | 約81.8万円 | 約242.5万円(6年制は約350万円) | コストパフォーマンスは最高峰。ただし一部大学で標準額引き上げの動きあり。 |
| 私立大学 文系学部 | 約115万〜130万円 | 約410万〜430万円 | 最も一般的な選択肢。大学ごとの施設設備費や諸会費の差に注視が必要。 |
| 私立大学 理工・農学系 | 約155万〜175万円 | 約560万〜600万円 | 国公立より約350万円高い。大学院進学(+2年)まで見据えた資金設計が必須。 |
| 私立大学 医科・歯学系(6年制) | 約450万〜900万円 | 約2,000万〜4,500万円超 | 一般家庭の貯蓄のみでは極めて困難。特待生制度や地域枠奨学金の精査が前提。 |

入学金・施設設備費の内訳と大学学費値上げの背景にある構造的要因
私立大学の納付金明細を見ると、単に「授業料」と書かれているわけではありません。初年度納付金には、入学金施設設備費内訳として、入学金(約20万〜25万円)、授業料(年額80万〜120万円)、施設設備費(年額15万〜35万円)、実験実習料、学生健康保険互助会費や同窓会費といった諸会費が細かく計上されています。2年目以降は入学金が引かれるものの、施設設備費は卒業まで毎年請求される固定費となるため、初年度だけでなく「4年間の総額納付モデル」で算出すべきです。
さらに見逃せないのが、全国の高等教育機関で相次ぐ大学学費値上げ理由と背景です。近年、東京大学が20年ぶりに授業料を標準額から約11万円引き上げ年額64万2,960円への改定を発表したことは教育界に大きな衝撃を与えました。この背景には、国際的な研究力競争に勝つための設備刷新コスト、物価上昇に伴うキャンパスの光熱費高騰、IT基盤整備費用の急増があります。少子化によって学生総数が減少する中、国からの運営費交付金や私学助成金が実質的に削減傾向にあることも重なり、受益者負担として学生側に転嫁せざるを得ない構造的ジレンマが浮き彫りになっています。
【見落とし厳禁】学費以外にかかる費用と一人暮らし仕送り相場の過酷な現実
大学生活で親を震撼させるのは、大学に納める学費そのものだけではありません。学費以外にかかる費用詳細まとめを点検すると、入学直後にまとまった数十万円単位の出費が次々に発生します。代表例が「大学生協推奨パソコン」をはじめとするITデバイス代です。オンライン講義やレポート作成、理系のプログラミング用途では指定スペックが高く、約15万〜25万円が必須。加えて、語学や専門書の教科書代が年間約3万〜6万円、理系なら白衣や実習道具代、学研災(学生教育研究災害傷害保険)などの加入金が加わります。
そして最大の支出分岐点となるのが、自宅通学か一人暮らし(下宿・寮)かという居住環境の違いです。日本学生支援機構(JASSO)の学生生活調査データをもとに試算した一人暮らし生活費仕送り相場は、毎月約7万5,000円〜9万円が中央値。都内や大都市圏では家賃だけで6万〜8万円を超えるため、食費や光熱費を含めると生活費は月額12万〜14万円に達し、差額は本人のアルバイトで賄う構図が一般的です。
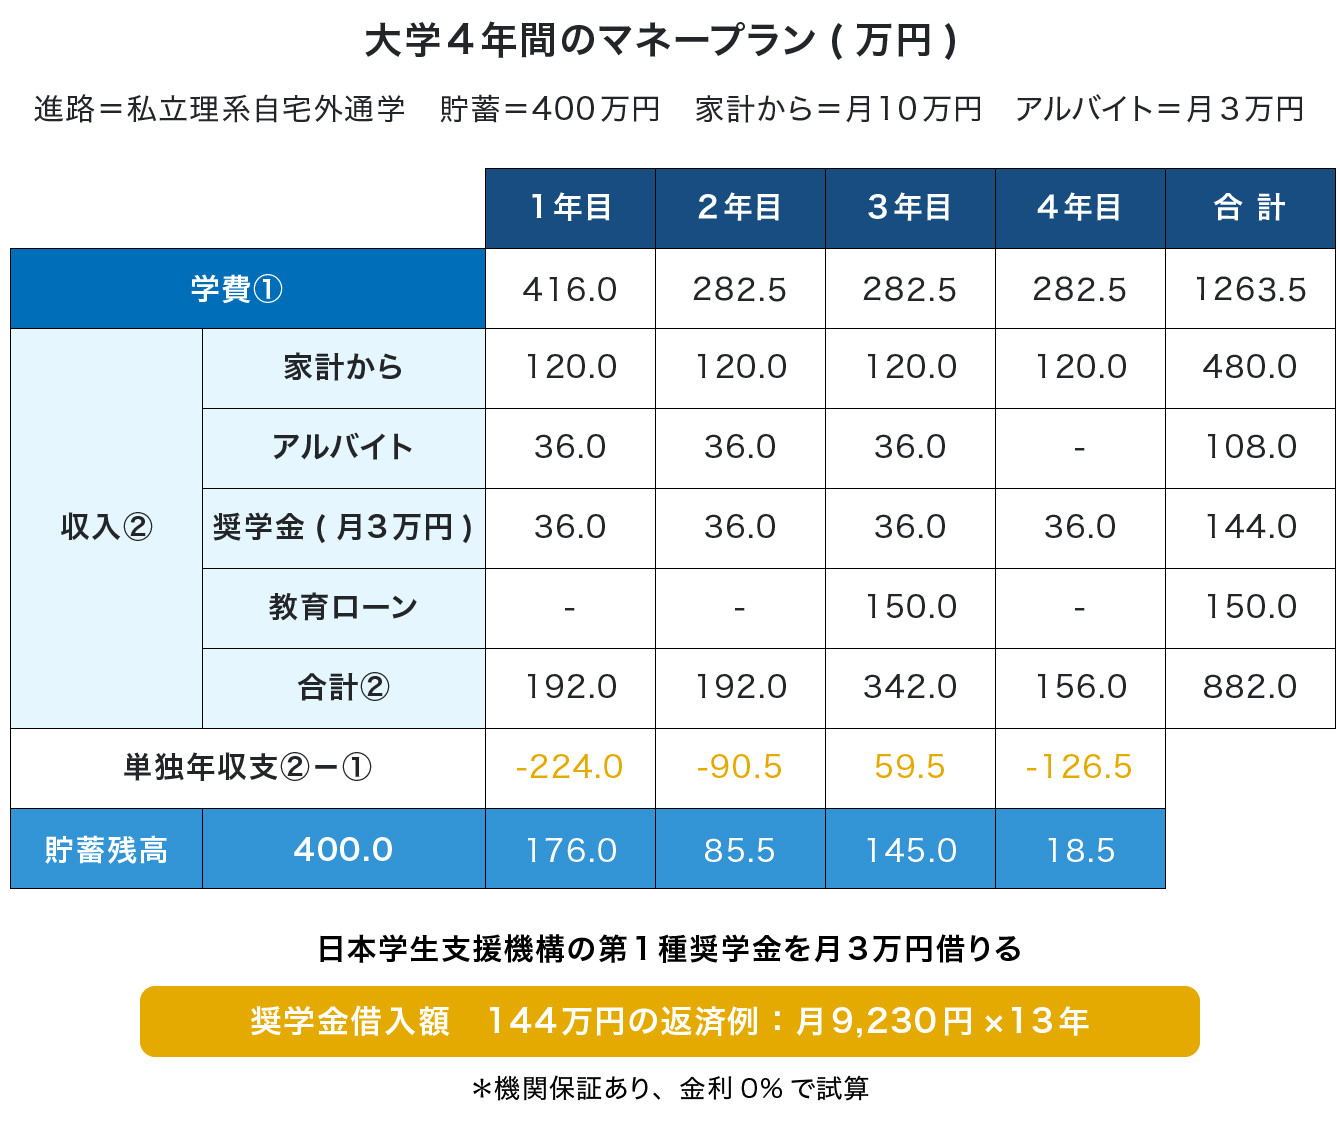
仕送りを月8万円と仮定しても、年間で96万円、4年間で約384万円。敷金・礼金や家具家電の購入、引越し費用を含めた初期費用(約50万〜80万円)を合算すると、「一人暮らしをさせるだけで学費とは別に約500万円の現金が吹き飛ぶ」計算になります。地方から都市部の私立理系へ進学させた場合、4年間の総投下資本は1,000万円を容易に突破します。
大学無償化制度2026の最新条件と世帯年収別学費免除の落とし穴
家計負担の軽減策として耳目を集めるのが「高等教育の修学支援新制度」ですが、過度な期待は禁物です。政府が進める大学無償化制度2026最新の枠組みでは、いわゆる「多子世帯(扶養する子どもが3人以上いる世帯)」に対する大学授業料の無償化が所得制限なしで拡充されたことが最大のトピックとなっています。しかし、ここには制度上のシビアな境界線が潜んでいます。
一般的な世帯における世帯年収別学費免除条件は、住民税非課税世帯(年収約270万円未満)を基準とする「第Ⅰ区分(全額支援)」から、年収約380万円までの第Ⅱ・第Ⅲ区分、そして理工農系や多子世帯の中間層をカバーする第Ⅳ区分(年収約600万円前後まで)へと段階的に支援割合が逓減します。つまり、子どもが1〜2人で世帯年収が700万〜1,000万円前後の「ごく一般的な給与所得世帯」は、国の無償化施策の恩恵をほぼ受けられません。
また、支援対象となった場合でも、「大学が定める成績基準(GPA下位25%に該当しないことなど)」を満たし続けなければ、容赦なく支援停止や打ち切りが下されます。「入学さえすれば4年間ずっとタダになる」という甘い認識でいると、途中で梯子を外されるリスクを抱えることになります。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の進学掲示板やSNS、知恵袋の相談窓口には、学費の重圧に押しつぶされそうな親子の切実な声が溢れています。進路決定の現場で何が起きているのか、いくつかの典型的な証言から実態を検証します。
「長男が私立理系の情報学部に合格したものの、初年度納付金160万円に加え、指定スペックのノートPCと周辺機器で25万円、一人暮らしのアパート契約で60万円が一気に消えた。春先だけで250万円近い現金が通帳から引き落とされ、手の震えが止まらなかった」(都内在住・50代会社員男性の手記)
「『国公立なら安心』と信じ切っていたが、地方の国立大に決まったため一人暮らしが確定。学費は年間54万円でも、家賃と仕送りで毎月9万円を送金しており、結果として自宅から通う私立文系よりも家計の月間キャッシュフローは圧倒的に苦しい」(地方在住・40代主婦のSNS投稿)
現場のリアルな証言が浮き彫りにするのは、奨学金返済負担の真相です。現在、大学生の約2人に1人が利用しているJASSO奨学金ですが、貸与型(第ニ種・有利子など)で4年間に400万円を借り入れた場合、卒業後の返済額は毎月約1万8,000円〜2万5,000円、返済期間は最長20年に及びます。手取り20万円前後の新社会人にとって、この固定出費は結婚や住宅取得、さらには将来の子育てを躊躇させる重い足枷となっているのです。
一般に知られていない盲点とネットの誤解
進学資金を巡っては、インターネット上の不正確なまとめ情報や思い込みによる重大な誤解が少なくありません。代表的な3つの盲点を整理します。
第一の誤解は、「私立の無償化=授業料全額がタダになる」という誤認です。国の支援制度や各自治体の補助金には「支援上限額(私立大学の場合は授業料約70万円、入学金約26万円など)」が設定されています。私立理系のように年間授業料が120万〜150万円を超える学部では、無償化の対象区分であっても年間50万〜80万円以上の自己負担が確実に残ります。
第二の盲点は、「入学金振込のデッドライン」です。私立大学の一般選抜や総合型選抜では、合格発表からわずか1〜2週間以内に入学金(約20万〜30万円)を納付しなければ合格資格を失います。国公立の前期日程の結果が出る前に滑り止めの私立へ納めた入学金は、進学を辞退しても原則として1円も返還されません。「受かった滑り止め校の数だけ数十万円の捨て金が発生する」という資金繰りのタイムラグは、最も見落としやすいトラップです。
第三の誤解は、教育ローン金利比較と選び方における「在学中の据置期間」の罠です。日本政策金融公庫が扱う「国の教育ローン(固定金利)」や民間メガバンク・地方銀行の教育ローンは、在学中に利息のみを支払う「元金据置」が選べます。しかし、据置期間を長く取るほど卒業直後からの毎月返済額が急増します。親の定年退職時期と返済ピークが重なり、老後破綻に追い込まれる家庭が後を絶ちません。
【プロの結論】家族社会学と自立の観点から見出すべき教訓
日本の家族社会学において長年指摘されてきたのが、子どもの進学費用を親が全額背負うべきだとする「過剰な教育投資文化」です。高度経済成長期やバブル期のように、大卒カードさえ手に入れば右肩上がりの年功序列賃金で確実に回収できた時代はとうに過ぎ去りました。親が自らの老後資金を完全に犠牲にして数百万円の借金を抱え、子どもを私立大学へ送り出すことは、将来的に子どもが「親の介護・生活困窮」を背負うという共依存の引き金になりかねません。
家庭内で必要なのは、健全な心理的バウンダリー(境界線)の確立です。「親が出せるのはここまで」「一人暮らしの家賃分はアルバイトや給付型奨学金を探すこと」「不足分を貸与型で借りるなら将来の返済義務は本人が負うこと」を高校2〜3年生の段階でガラス張りにし、家族でマネープランを共有することが、結果として子どもの金銭的自立を育む最良の教育となります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
大学4年間の巨額投資を行うにあたり、明確に切り分けるべき判断基準は以下の通りです。
【進学投資を前向きに進めてよい家庭】
・高校卒業時点で4年間の学費相当額(国公立なら約250万円、私立文系なら約400万円)を預貯金や学資保険で確保できている世帯。
・理系や医歯薬系など、専門職としての高い生涯年収が期待でき、投資回収の勝算が立っている場合。
・通学可能圏内に希望大学があり、下宿費用をカットできる環境にある家庭。
【進学プランの抜本的見直し・慎重な判断が必要な家庭】
・学費全額を民間教育ローンのフルローンや、子どもの多額の第二種奨学金(400万円超)に依存しようとしている世帯。
・親の定年退職が子どもの在学中または卒業直後に迫っており、退職金を教育費で使い果たすリスクがある家庭。
・「とりあえず大卒の学歴がほしい」という曖昧な目的で、地方から都市部私立文系への下宿進学を検討しているケース。
【大学4年間の学費】に関するよくある質問(FAQ)
Q1:国公立大学でも学部によって学費が変わることはありますか?
A1:文科省の標準額を採用している国公立大学では、文学部などの文系から理工系、6年制の医学部・歯学部に至るまで、年間の授業料(53万5,800円)は一律同額です。ただし、一部の国立大学(東京工業大学、東京医科歯科大学、千葉大学、東京大学など)が授業料の独自引き上げ(標準額の120%まで増額可能)を実施または決定しており、大学ごとの最新募集要項を確認する必要があります。
Q2:私立大学の入学手続き時に支払う初年度費用はいつまでに必要ですか?
A2:総合型選抜や学校推薦型選抜では秋から冬(11月〜1月)、一般選抜では合格発表直後の2月中旬〜3月上旬にかけて納付期限が設定されます。合格通知受領後、1〜2週間以内に数十万円から100万円超のまとまった現金決済が求められるため、冬の段階で手元資金を流動性の高い普通預金等に移動しておく必要があります。
Q3:日本学生支援機構(JASSO)の奨学金は、大学入学前の入学金支払いに使えますか?
A3:使えません。JASSOの奨学金が最初に口座へ振り込まれるのは、大学入学後の「4月下旬から5月」です。入試前後の初年度納付金には間に合わないため、事前の自己資金準備か、日本政策金融公庫の「国の教育ローン」、または入学前借入が可能な民間提携ローンを一時的に充当する必要があります。
Q4:兄弟姉妹が同時に大学に通う場合、どのような負担軽減策がありますか?
A4:大学無償化制度2026最新の要件拡充により、扶養する子どもが3人以上いる多子世帯であれば、国公立・私立を問わず所得制限なしで授業料・入学金の一定額支援(国公立は全額、私立は一定の上限まで)が適用されます。また、民間金融機関の教育ローンでは「子ども複数人割引」として金利を年0.1〜0.3%引き下げる優遇措置を設けている金融機関も存在します。
まとめ:今後の動向と失敗しないための判断基準
大学4年間の学費は、国公立の約243万円から私立理系の600万円、さらに下宿生活費を合わせれば1,000万円超に達する、人生最大級の買い物の一つです。大学教育を取り巻く環境は、相次ぐ学費改定や無償化制度のルール再編によってかつてない過渡期を迎えています。
教育費の破綻を防ぐ唯一の鉄則は、「入学から卒業までの全費用(学費+生活費+隠れ費用)を合算したトータルコスト」を早期に可視化し、公的支援の適格性を正しく見極めることです。親の定年後リスクと子どもの返済負担を冷徹に天秤にかけ、感情論に流されない堅実な資金計画を組み立ててください。 (出典: 大学 4 年間 学費(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。